
 +995 551 50 18 84


Można przelewać pieniądze z Rosji za granicę — Bank Rosji zniósł wcześniej ustalone ogólne limity dla obywateli Federacji Rosyjskiej oraz niektórych innych kategorii osób fizycznych. Nie znosi to jednak innych wymogów wynikających z przepisów dewizowych ani ograniczeń nakładanych przez banki i systemy płatnicze. Problem leży gdzie indziej: rzeczywista dostępność przelewu zależy od konkretnego banku, trasy, statusu sankcyjnego uczestników łańcucha oraz aktualnej sieci korespondencyjnej. W przypadku Gruzji sytuacja uległa dodatkowej zmianie latem 2026 roku — jedna z popularnych usług zaprzestała działalności w tym zakresie. Jeśli planują Państwo przelać pieniądze krewnemu, opłacić czynsz lub kupić mieszkanie w Batumi, Tbilisi lub Gonio, wybór sposobu przelewu i przygotowanie dokumentów będą wymagały szczególnej uwagi.
Informacje zweryfikowano na październik 2026 roku.
Przelewy z Rosji do Gruzji są nadal dostępne za pośrednictwem kilku kanałów: przelewu bankowego za pomocą numeru IBAN/SWIFT, usług kartowych i płatniczych oraz gotówki. Od końca lipca 2026 r. kierunek „Rosja – Gruzja” za pośrednictwem KoronaPay jest zamknięty. Dostępność pozostałych tras jest niestabilna i zależy od konkretnego banku wysyłającego oraz banku odbiorczego, dlatego przed każdą przelewem należy bezpośrednio sprawdzić status trasy.
Przelewy pieniężne z Rosji w 2026 roku: sposoby, limity i opłaty
W październiku 2026 roku obywatele Federacji Rosyjskiej będą mogli przekazywać pieniądze za granicę bez ogólnego limitu kwotowego ustalonego przez Bank Rosji. Utrzymają się jednak ograniczenia poszczególnych banków, systemów płatniczych i organizacji otrzymujących środki. W przypadku przelewów do Gruzji dostępne są odrębne kanały bankowe i kartowe.
| Sytuacja | Warunki na październik 2026 r. |
|---|---|
| Ogólny limit Banku Rosji dla obywateli Federacji Rosyjskiej | Zniesione od 8 grudnia 2025 r. |
| Ograniczenia dotyczące poszczególnych kategorii nierezydentów | Ważne do 7 grudnia 2026 r. włącznie |
| T-Bank: przelew na numer IBAN do Gruzji | Od 3 500 do 550 000 ₽ za zabieg |
| T-Bank: przelew na kartę gruzińską | Do 1 mln ₽ za operację i do 5 mln ₽ miesięcznie |
| T-Bank: opłata zgodnie z opublikowanymi warunkami | 0% w ramach ustalonego limitu miesięcznego; następnie 1% z tytułu przekroczenia |
| Avosend: przelew na kartę | Do 200 000 ₽ za operację; do 380 000 ₽ dziennie; do 1,5 mln ₽ miesięcznie |
| Avosend: prowizja | 79 rubli według danych serwisu Banki.ru za wrzesień 2026 roku |
| MultiTransfer | Do 400 000 ₽ za operację, do 800 000 ₽ dziennie, do 1 mln ₽ miesięcznie — według danych serwisu Banki.ru |
| „Złota Korona” | Przelewy z Rosji do Gruzji zostały wstrzymane po nałożeniu sankcji w lipcu 2026 roku |
| Wywóz gotówki w walucie obcej z Rosji | Nie więcej niż równowartość 10 000 USD na osobę |
| Zgłaszanie gotówki w Gruzji | W przypadku przekroczenia kwoty 30 000 GEL w przeliczeniu na |
Brak ogólnego limitu ustalonego przez Bank Rosji nie oznacza, że każdy bank może przesłać nieograniczoną kwotę. Warunki różnią się w zależności od sposobu przelewu, waluty, odbiorcy i przeznaczenia płatności. Przed wykonaniem operacji należy sprawdzić aktualne opłaty i dostępność danego kierunku przelewu.
Jakie formy przelewów z Rosji będą dostępne w 2026 roku?
Po 2022 roku międzynarodowe przelewy bankowe z Rosji znacznie się skomplikowały, jednak nie ustały. Kluczowe rozróżnienie, które warto zrozumieć od samego początku: Zgoda prawna na przelew a gotowość techniczna banku do przeprowadzenia operacji to dwie różne sprawy. Brak zakazu prawnego nie oznacza, że Państwa bank znajdzie skuteczny sposób postępowania.
Od 8 grudnia 2025 r. Bank Rosji zniosł ograniczenia w odniesieniu do przelewów waluty zagranicznej za granicę dla obywateli Federacji Rosyjskiej oraz osób fizycznych będących nierezydentami z krajów zaprzyjaźnionych. Wcześniej obowiązywały miesięczne limity. Obecnie dla obywateli Rosji nie ma żadnych ograniczeń kwotowych ze strony organu regulacyjnego.
W przypadku osób fizycznych będących nierezydentami z krajów nieprzyjaznych, które nie pracują w Rosji, nadal obowiązuje zakaz przekazywania środków za granicę. Bank Rosji przewiduje jednak pewne wyjątki, w tym dotyczące określonych operacji inwestorów zagranicznych. Ograniczenia obowiązują do 7 grudnia 2026 r. włącznie.
Tymczasem zniesienie ogólnego limitu nie gwarantuje, że konkretny bank zrealizuje przelew do konkretnego gruzińskiego banku. W praktyce sytuacja wygląda następująco: większość największych rosyjskich banków została odłączona od systemu SWIFT lub działa z znacznie zmniejszoną liczbą banków korespondentów. Banki gruzińskie stosują kontrolę pod kątem sankcji oraz weryfikacje AML/KYC w odniesieniu do płatności przychodzących. Część wyspecjalizowanych systemów płatniczych zaprzestała działalności w tym zakresie. Część nadal działa, ale w sposób niestabilny.
Gruzja nie znajduje się na liście państw objętych zachodnimi sankcjami i sama nie wprowadziła środków ograniczających wobec Rosji. Jednak brak ogólnego zakazu przelewów między krajami nie oznacza, że gruziński bank zaakceptuje konkretną transakcję: każdy bank samodzielnie stosuje kontrolę sankcyjną oraz procedury AML/KYC zgodnie z wymogami regulacyjnymi. Każdy bank samodzielnie decyduje, jaką wielkość operacji z Rosji jest gotowy obsłużyć, jakie dokumenty wymagać oraz na jakich warunkach zaksięgować środki. Polityka ta może ulegać zmianom bez publicznego ogłoszenia.
Ważne: Sytuacja dotycząca dostępności tras jest niestabilna. Trasa, która działała w sierpniu, może nie działać w listopadzie. Przed wysłaniem zawsze sprawdź status przelewu w swoim banku lub serwisie.
Oprócz przelewów do Gruzji z Rosji dostępne są przelewy bankowe do szeregu innych krajów — Armenii, Kazachstanu, Białorusi, Serbii, Zjednoczonych Emiratów Arabskich i innych. Warunki dla poszczególnych tras różnią się i wymagają osobnego sprawdzenia.
Do jakich krajów będzie można przelewać pieniądze z Rosji w 2026 roku?
Dostępność przelewów międzynarodowych zależy od konkretnego banku, waluty i odbiorcy. Oprócz Gruzji rosyjskie banki i operatorzy płatniczy mogą obsługiwać poszczególne trasy do Armenii, Kazachstanu, Białorusi, Turcji, Serbii, Zjednoczonych Emiratów Arabskich i innych krajów.
Nie istnieje uniwersalny wykaz krajów, do których gwarantowany jest przelew z dowolnego rosyjskiego banku. Przed wysłaniem przelewu należy sprawdzić aktualne kierunki przelewów i warunki wybranego operatora.
W niniejszym artykule szczegółowo omówiono sytuację w Gruzji, ponieważ przy zakupie nieruchomości istotne znaczenie ma nie tylko wysłanie środków, ale także ich zaksięgowanie, potwierdzenie dokumentalne oraz wywiązanie się z zobowiązań wobec sprzedającego.
Jak zmieniły się przekazy pieniężne z Rosji do Gruzji w 2026 roku
Po nałożeniu sankcji na operatora „Złotej Korony” wolumen przelewów pieniężnych z Rosji do Gruzji gwałtownie spadł.
| Rok 2026 | Wielkość przelewów z Rosji do Gruzji |
|---|---|
| Czerwiec | $51,4 mln |
| Lipiec | $42 mln |
| Sierpień | $5,1 mln |
| Wrzesień | $ 7,86 mln |
W sierpniu wolumen przelewów okazał się najniższy od ponad 20 lat. We wrześniu wskaźnik ten częściowo się poprawił, ale pozostawał o około 80% niższy od poziomu z września 2025 roku.
Statystyki te odzwierciedlają przelewy osób fizycznych rejestrowane przez Narodowy Bank Gruzji. Nie wskazują one na dostępność konkretnej trasy bankowej i nie powinny być wykorzystywane do oceny prawdopodobieństwa realizacji pojedynczej transakcji.
Sposoby przelewania pieniędzy do Gruzji
Przelew bankowy na podane dane
Przelew bankowy na podstawie danych rozliczeniowych na konto w gruzińskim banku może być wygodnym rozwiązaniem przy dokumentowaniu dużych płatności, jednak jego dostępność, terminy realizacji i ryzyko zależą od banków oraz łańcucha korespondencyjnego. Przelewy bankowe na podstawie danych rachunku mogą być realizowane za pośrednictwem różnych mechanizmów rozliczeniowych. Klasyczny międzynarodowy przelew SWIFT wykorzystuje dane rachunku bankowego oraz, w razie potrzeby, łańcuch banków korespondencyjnych. Niektóre rosyjskie banki oferują bezpośrednie przelewy na numer IBAN poprzez własne dostępne trasy. Posiadanie numeru IBAN nie oznacza, że operacja musi być realizowana za pośrednictwem systemu SWIFT. Konkretny mechanizm, walutę oraz ograniczenia należy sprawdzić w banku wysyłającym.
IBAN (International Bank Account Number) — standardowy numer rachunku stosowany w Gruzji. W przypadku większości przelewów do gruzińskiego banku wystarczy podać numer IBAN odbiorcy, nazwę banku oraz kod SWIFT/BIC — unikalny identyfikator banku w sieci międzynarodowej. Banki pośredniczące (korespondencyjne) mogą uczestniczyć w łańcuchu przelewów, jeśli bank wysyłający nie posiada bezpośredniego rachunku korespondencyjnego w odpowiedniej walucie. Każdy pośrednik może pobrać własną prowizję.
Przed dokonaniem przelewu należy wyjaśnić kilka kwestii. Po pierwsze, czy Państwa bank obsługuje przelewy SWIFT właśnie do Gruzji w wybranej walucie. Po drugie, który bank w Gruzji przyjmuje przelewy przychodzące tą trasą. Po trzecie, czy dane bankowe są poprawne — błąd w numerze IBAN prowadzi do opóźnienia lub zwrotu przelewu, co wiąże się z dodatkowymi kosztami.
W 2026 roku przelewy SWIFT do Gruzji są dostępne jedynie za pośrednictwem ograniczonej liczby rosyjskich banków. Należy potwierdzić prawidłowość trasy przelewu w banku wysyłającym i banku odbiorczym pod kątem waluty, kwoty i danych rozliczeniowych; nie istnieje uniwersalna, potwierdzona lista banków dla wszystkich przelewów. Sytuacja ulega zmianom, a powodzenie operacji zależy od konkretnej pary banków.
Przelew na własny rachunek zagraniczny (jeśli posiadasz już rachunek w gruzińskim banku) nie zwalnia z obowiązku weryfikacji źródła środków, ekonomicznego uzasadnienia transakcji oraz wymogów walutowych. Jednocześnie taki przelew często ma bardziej zrozumiały tytuł płatności w porównaniu z przelewem na rzecz osoby trzeciej. Przelew bezpośrednio na rzecz sprzedawcy mieszkania lub dewelopera będzie wymagał jasnego określenia tytułu płatności oraz dodatkowych dokumentów po obu stronach.
Waluta przelewu i zaksięgowania zależy od nadawcy, systemu płatności oraz rachunku odbiorcy. Należy sprawdzić kurs wymiany i walutę, w której ostatecznie wpłata zostanie zaksięgowana, w zależności od konkretnej trasy przelewu.
Jak przelać pieniądze z Rosji do Gruzji za pośrednictwem T-Banku: instrukcja krok po kroku
Zgodnie z opublikowanymi warunkami T-Banku samodzielny przelew za pomocą numeru IBAN jest możliwy na konta pięciu gruzińskich banków: Bank of Georgia, TBC Bank, Credo Bank, Liberty Bank i Basisbank.
Procedura:
- Otwórz aplikację T-Bank i przejdź do sekcji „Płatności”.
- Wybierz „Przelewy” → „Do innego kraju”.
- Wybierz opcję „Według numeru konta” → „Bezpośrednio przez IBAN”.
- Proszę podać gruziński numer IBAN oraz imię i nazwisko odbiorcy.
- Wybierz cel tłumaczenia i podaj wymagane informacje.
- Wprowadź kwotę w rublach, sprawdź kurs i prowizję.
- Potwierdź przelew i zachowaj dokument bankowy.
Przelew jest realizowany z konta w rublach, a na konto odbiorcy wpływa kwota w lari. Aby samodzielnie wykonać przelew, wymagana jest obsługiwana wersja aplikacji mobilnej. Według stanu na dzień sprawdzenia bank podaje minimalną kwotę 3 500 ₽ i maksymalną kwotę 550 000 ₽ na jedną transakcję.
W przypadku zakupu nieruchomości: przed wysłaniem prosimy o osobne sprawdzenie, czy dana opcja umożliwia dokonanie płatności na rzecz konkretnego sprzedawcy lub dewelopera. Opis przelewów na rzecz osób fizycznych nie oznacza automatycznie, że możliwe jest dokonanie płatności handlowej na rzecz osoby prawnej.
Czy można przelać pieniądze za pośrednictwem rosyjskiego banku pośredniczącego?
Niektóre rozliczenia międzynarodowe mogą być realizowane za pośrednictwem rosyjskiego banku, w którym zagraniczny bank będący odbiorcą posiada odpowiednie konto.
Na przykład T-Bank opisuje konkretną opcję przelewu za pośrednictwem rosyjskiego banku pośredniczącego. Aby z niej skorzystać, należy wcześniej uzyskać od banku zagranicznego dane banku pośredniczącego oraz uzgodniony tekst przeznaczenia płatności.
Taka metoda różni się od bezpośredniego przelewu za pomocą numeru IBAN. Nie gwarantuje ona zaksięgowania środków, a banki pośredniczące mogą pobierać opłaty.
Przed wysłaniem przelewu należy sprawdzić w banku odbiorcy, czy dana trasa przelewu jest dopuszczalna dla żądanej kwoty i celu. W przypadku zakupu mieszkania należy dodatkowo uzgodnić z sprzedającym dane odbiorcy oraz wymagane dokumenty.
Przelew na kartę lub za pośrednictwem serwisu
W przypadku niewielkich przelewów warto sprawdzić dostępne usługi płatności kartą.
Avosend — na październik 2026 r. serwis wymienia Gruzję wśród kierunków przelewów z Rosji. Zgodnie z informacją Avosend przelewy z Rosji do Gruzji są wysyłane z karty rublowej i zaksięgowane w USD na karcie odbiorcy; informacje na różnych stronach serwisu mogą się różnić — przed wysłaniem przelewu należy bezpośrednio skontaktować się z operatorem w celu uzyskania aktualnych informacji na temat dostępności danego kierunku, limitów i kosztów.
MultiTransfer — według danych Banki.ru – wrzesień 2026 r., serwis oferował kierunek Gruzja; warunki i dostępność należy sprawdzić w momencie wysyłki bezpośrednio w serwisie.
KoronaPay („Złota Korona”) — Według doniesień z lipca 2026 r. możliwość wysyłania przelewów z Rosji do Gruzji została wyłączona. Przed podjęciem próby wykonania przelewu sprawdź aktualną listę kierunków bezpośrednio w serwisie KoronaPay — status usługi mógł ulec zmianie.
Serwisy wymiany za pośrednictwem SBP — alternatywny schemat, w ramach którego nadawca przelewa ruble za pośrednictwem Systemu Szybkich Płatności (SBP) na dane rozliczeniowe serwisu wymiany walut, a ten z kolei przelewa lari lub dolary na gruzińskie konto odbiorcy. Bez uprzedniej weryfikacji statusu prawnego, licencji i warunków konkretnego dostawcy kanału tego nie należy uznawać za dostępny ani dopuszczalny. Należy sprawdzić: kto jest stroną umowy, gdzie i w jaki sposób dostawca posiada licencję, w jaki sposób dokonywana jest wypłata oraz w jaki sposób potwierdzane jest pochodzenie środków.
Przelew na kartę jest wygodny w przypadku regularnych, niewielkich płatności — pomocy dla krewnych, czynszu, bieżących wydatków. W przypadku rozliczeń związanych z nieruchomościami przelewy na kartę są zazwyczaj mniej wygodne ze względu na limity i złożoność dokumentacji; dopuszczalność konkretnej metody należy uzgodnić z bankiem i stronami transakcji.
To, że wybrana usługa działa dzisiaj, nie gwarantuje jej dostępności za tydzień. Przed każdym przelewem sprawdź status trasy na oficjalnej stronie serwisu lub w aplikacji.
Jakie banki i serwisy obsługują przelewy z Rosji do Gruzji
| Bank / usługa | Sposób | Limit jednej transakcji | Komisja | Termin |
|---|---|---|---|---|
| T-Bank | Według numeru IBAN | 550 000 ₽ | 1% od kwoty przekraczającej bezpłatny limit miesięczny | Zazwyczaj natychmiast, czasami do 5 dni roboczych |
| T-Bank | Na mapę | 1 mln ₽ | Zgodnie z warunkami odpowiedniej trasy kartowej | Zazwyczaj natychmiast, czasami do 1 dnia |
| Avosend | Na mapie w USD | 200 000 ₽ | 79 rubli według danych serwisu Banki.ru | Zazwyczaj kilka minut |
| MultiTransfer | Na kartę, na konto, wypłata gotówki | 400 000 ₽ | 0 ₽ według danych serwisu Banki.ru | Jeszcze jeden dzień |
| Alfa-Bank | Na mapę | 400 000 ₽ | 0 ₽ według danych serwisu Banki.ru | 1–2 dni robocze |
| KoronaPay | Przelewy pieniężne | - | - | Zgodnie ze sprawdzonymi informacjami kierunek ten jest niedostępny |
Taryfy T-Banku i limity Avosend pochodzą z oficjalnych informacji. Dane dotyczące MultiTransfer, Alfa-Banku oraz prowizji Avosend pochodzą z publikacji serwisu Banki.ru z września 2026 roku. Przed wysłaniem należy je potwierdzić u operatorów. Brak prowizji nie oznacza braku kosztów związanych z konwersją waluty.
Gotówka i inne opcje
Wywóz gotówki to najłatwiejszy do zrozumienia, ale fizycznie ograniczony sposób. Z Rosji zabroniony jest wywóz gotówki w walucie obcej w kwocie przekraczającej równowartość 10 000 USD na osobę. Zgłaszanie i wymagania dotyczące dokumentów potwierdzających są regulowane oddzielnie; zgłoszenie nie znosi tego zakazu. Gotówka w rublach: od 29 września 2026 r. Dekret nr 706 ogranicza wyprowadzanie gotówki w rublach przez osoby fizyczne do krajów UEAS, Azerbejdżanu, Tadżykistanu i Uzbekistanu do kwoty 1 mln rubli, z zastrzeżeniem przewidzianych wyjątków. Gruzja nie została wymieniona na liście. W przypadku tranzytu przez wymienione kraje należy wziąć pod uwagę, czy przepisy mają zastosowanie do danej trasy.
Wywóz gotówki z Rosji i przywóz do Gruzji: na czym polega różnica
| Sytuacja | Wymóg |
|---|---|
| Wywóz z Federacji Rosyjskiej gotówki w walucie obcej o wartości przekraczającej równowartość $10 000 | Zabronione |
| Przewóz gotówki przez granicę celną EAEU w kwocie przekraczającej równowartość $10 000 | Wymagane jest zgłoszenie |
| Przewóz przez granicę celną EAEU kwoty przekraczającej równowartość $100 000 | Wymagane są dokumenty potwierdzające pochodzenie środków |
| Wwóz gotówki do Gruzji o wartości przekraczającej równowartość 30 000 GEL | Wymagane jest zgłoszenie |
Zakaz wywozu waluty obcej z Rosji i obowiązek zgłaszania gotówki to różne przepisy. Deklaracja celna nie pozwala na obejście tego zakazu. W przypadku tranzytu należy dodatkowo uwzględnić przepisy obowiązujące w krajach leżących na trasie.
Na granicy gruzińskiej: w przypadku przewożenia przez granicę gotówki w larach i walucie obcej, czeków oraz niektórych papierów wartościowych o łącznej wartości przekraczającej 30 000 GEL (lub równowartości tej kwoty) wymagane jest zgłoszenie celne. Brak ogólnego zakazu wwozu nie zwalnia z tego obowiązku ani z ewentualnego zapytania o pochodzenie środków. Należy pamiętać, że przepisy rosyjskiego urzędu celnego dotyczące wywozu oraz gruzińskiego urzędu celnego dotyczące wwozu stanowią odrębne systemy prawne; należy przestrzegać obu.
Fizyczny transport dużej kwoty wiąże się z oczywistymi zagrożeniami: utratą, kradzieżą, zatrzymaniem. Ponadto środki pieniężne wpłacone na gruzińskie konto bankowe mogą wymagać dokumentalnego potwierdzenia źródła pochodzenia — zwłaszcza jeśli chodzi o kwotę wystarczającą do zakupu nieruchomości.
Kryptowaluta jako sposób przenoszenia wartości jest technicznie stosowany przez wielu uczestników rynku (USDT w sieci TRC-20 i inne). Jednak przekazywanie aktywów cyfrowych a rozliczanie transakcji dotyczących nieruchomości to nie to samo. W Gruzji płatności za towary i usługi za pomocą aktywów wirtualnych są zasadniczo zabronione, z wyjątkiem przypadków przewidzianych przez organ regulacyjny. W celu dokonania wymiany należy sprawdzić rejestrację podmiotu świadczącego usługi związane z aktywami wirtualnymi (VASP), pochodzenie środków oraz możliwość ich późniejszego zaksięgowania na rachunku bankowym. Po wymianie aktywów wirtualnych za pośrednictwem upoważnionego dostawcy gruziński bank może zażądać potwierdzenia pochodzenia środków fiducjarnych lub odmówić ich zaksięgowania zgodnie z obowiązującymi przepisami. Transakcje z kryptowalutami wiążą się z ryzykiem prawnym (ustawodawstwo Federacji Rosyjskiej reguluje obrót walutami cyfrowymi) oraz ryzykiem operacyjnym (błąd w adresie portfela jest nieodwracalny). Nieprawidłowe jest określanie kryptowaluty jako gwarantowanego sposobu na obejście ograniczeń — jest to odrębny instrument, wiążący się z własnym zestawem ryzyk.
Porównanie sposobów przelewania pieniędzy z Rosji do Gruzji
| Sposób | Jakie zadania są odpowiednie dla | Główne wydatki | Ograniczenia | Co należy sprawdzić przed wysyłką |
|---|---|---|---|---|
| Przelew bankowy (SWIFT / IBAN) | Duże kwoty, opłaty związane z nieruchomościami, przelew na własne konto | Prowizja banku wysyłającego (należy sprawdzić w banku), ewentualne prowizje banków korespondentów, prowizja banku odbiorczego | Działa tylko w niektórych rosyjskich bankach; nie wszystkie gruzińskie banki obsługują tę usługę | Czy Państwa bank obsługuje przelewy do Gruzji; dane odbiorcy; gotowość banku odbiorcy |
| Serwis płatniczy (Avosend i inne) | Niewielkie i średnie kwoty, regularne przelewy | Prowizja za usługę, kurs wymiany walut | Niestabilna dostępność; limity kwotowe; nie nadaje się do opłacania nieruchomości | Aktualność trasy Rosja – Gruzja na dzień dzisiejszy; limit przelewu |
| Usługa wymiany za pośrednictwem SBP | Przelew rubli z zaksięgowaniem w lari lub USD | Marża za konwersję, ewentualna prowizja za transakcję | Wymagane jest posiadanie konta w gruzińskim banku; w przypadku dużych kwot sprawdzane jest pochodzenie środków; należy sprawdzić status i licencję dostawcy | Status prawny serwisu; rejestr organu regulacyjnego; minimalny próg; warunki konwersji |
| Gotówka | Niewielkie kwoty przy osobistej wizycie | Konwersja, ryzyko fizyczne | Z Rosji zabroniony jest wywóz gotówki w walucie obcej w kwocie przekraczającej równowartość $10 000 na osobę; obowiązek zgłoszenia | Przepisy Federalnej Służby Celnej dotyczące wywozu; gruzińskie przepisy celne dotyczące przywozu; zgłoszenie celne w przypadku łącznej wartości powyżej 30 000 GEL |
| Kryptowaluta | Przeniesienie wartości z późniejszą konwersją | Prowizja sieciowa, spread przy konwersji | Ryzyko prawne i operacyjne; w Gruzji płatności za towary i usługi za pomocą aktywów wirtualnych są co do zasady zabronione; po dokonaniu wymiany za pośrednictwem VASP bank może zażądać potwierdzenia pochodzenia środków fiducjarnych | Rejestracja podmiotu świadczącego usługi związane z aktywami wirtualnymi (VASP); pochodzenie środków; gotowość gruzińskiego banku |
Prowizje, kursy i terminy przelewów
Rzeczywisty koszt przelewu międzynarodowego nie jest równy prowizji podanej przez bank lub serwis. Ostateczna kwota na koncie odbiorcy składa się z kilku elementów, a pominięcie choćby jednego z nich oznacza, że w momencie zaksięgowania środków czeka nas niespodzianka.
Prowizja banku wysyłającego — najbardziej oczywista część kosztów. Zazwyczaj pobierana jest jako procent od kwoty lub w formie stałej opłaty. Konkretne stawki znacznie się różnią — prosimy o zwrócenie się do swojego banku w celu uzyskania aktualnej wyceny.
Prowizja banków korespondentów — pośredników w łańcuchu transakcji. Korrespondent potrąca swoją prowizję z kwoty przelewu, a bank wysyłający często nie jest w stanie zagwarantować jej dokładnej wysokości. W rezultacie kwota, która trafia na konto odbiorcy, okazuje się niższa od oczekiwanej.
Prowizja banku odbiorcy — gruziński bank może również pobierać opłatę za zaksięgowanie przychodzącego przelewu międzynarodowego.
Przeliczanie walut — jeśli trasa wiąże się z wymianą walut, może to stanowić najbardziej znaczący ukryty koszt. Bank przelicza ruble na dolary lub euro według własnego kursu wewnętrznego, który różni się od oficjalnego kursu Banku Centralnego. Różnica (spread) może być znaczna — dokładne warunki należy sprawdzić dla konkretnej trasy. Dwie usługi o tej samej ogłoszonej prowizji, ale różnych kursach wymiany, zapewnią odbiorcy różne kwoty.
Opóźnienia do tego dochodzi jeszcze jeden czynnik — zmiana kursu walutowego w trakcie realizacji płatności. Przelewy bankowe SWIFT mogą trwać kilka dni roboczych; dokładne terminy zależą od trasy i przeprowadzanych kontroli. Jeśli w międzyczasie wystąpi dzień wolny od pracy lub święto bankowe, termin ten ulegnie wydłużeniu. W przypadku opóźnienia w płatności za mieszkanie, którego cena została ustalona w umowie w dolarach, może zaistnieć konieczność dopłaty — z powodu zmiany kursu rubla po stronie nadawcy.
Przykład obliczeniowy. Załóżmy, że wysyłasz 300 000 rubli do Gruzji. Liczby są orientacyjne — ilustrują one zasadę, a nie rzeczywiste stawki.
Jak porównać koszty tłumaczenia
| Parametr | Scenariusz A (przelew bankowy) | Scenariusz B (serwis płatniczy) |
|---|---|---|
| Kwota przesyłki | 300 000 ₽ | 300 000 ₽ |
| Ogłoszona komisja | 2% = 6 000 ₽ | 1,5% = 4 500 ₽ |
| Kurs wymiany (warunkowy) | 1 USD = 90 ₽ (kurs gorszy od rynkowego) | 1 USD = 88 ₽ (kurs zbliżony do rynkowego) |
| Pozostałe wydatki (korespondent) | ~10 USD | Nie |
| Łączna kwota dla odbiorcy | ≈ 3 257 USD | ≈ 3 358 USD |
Łączna kwota w scenariuszu A — ≈ 3 257 USD, w scenariuszu B — ≈ 3 358 USD. Różnica — ≈ 101 USD. Obliczenia mają charakter orientacyjny; prowizja jest potrącana z kwoty przelewu.
Praktyczne wnioski: Nie porównujcie prowizji wyrażonej w procentach, lecz kwotę, którą otrzyma odbiorca. Prawidłowo sformułowane pytanie skierowane do banku lub serwisu brzmi następująco: „Ile dolarów (lari) otrzyma odbiorca, jeśli wyślę X rubli właśnie teraz?”
Czas realizacji standardowego przelewu bankowego zależy od trasy przelewu i przeprowadzanych weryfikacji. Czas zaksięgowania środków za pośrednictwem serwisu płatniczego zależy od jego zasad, banku odbiorcy oraz dodatkowych weryfikacji; należy kierować się terminem podanym przez operatora dla konkretnej transakcji. Szybkość realizacji nie gwarantuje jednak, że środki zostaną zaksięgowane bez dodatkowej weryfikacji ze strony gruzińskiego banku.
Mieszkania w Gruzji: oferty na każdą kieszeń
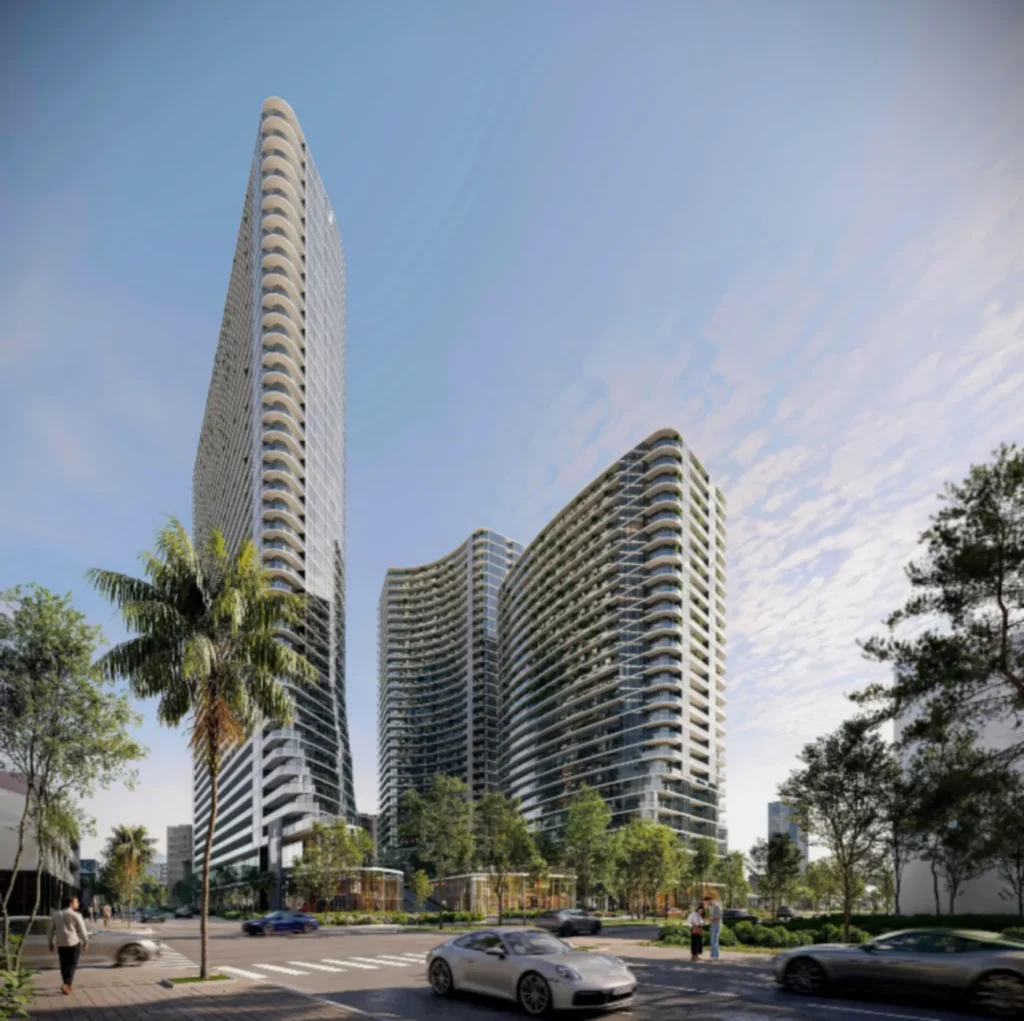

 Batumi, dzielnica Bagrationi
 od 36,69 m²



Ograniczenia i kontrole bankowe
Ograniczenia dotyczące przelewów międzynarodowych obowiązują jednocześnie na kilku poziomach i ważne jest, aby ich nie mylić.
Poziom 1: przepisy Banku Rosji. Od grudnia 2025 r. dla obywateli Federacji Rosyjskiej nie obowiązują żadne ogólne limity kwotowe dotyczące przelewów zagranicznych. W przypadku nierezydentów z krajów nieprzyjaznych ograniczenia te nadal obowiązują.
Poziom 2: ograniczenia dotyczące konkretnego rosyjskiego banku. Każdy bank samodzielnie określa, do jakich krajów i jakimi trasami jest gotowy realizować przelewy. Bank podłączony do systemu SWIFT może jednak odmówić realizacji przelewu do Gruzji — jeśli nie posiada odpowiedniego banku korespondencyjnego lub jeśli dana operacja jest sprzeczna z wewnętrzną polityką ryzyka. Bank może odmówić realizacji operacji na podstawie przesłanek przewidzianych w przepisach prawa i umowie; zakres wyjaśnień udzielanych klientowi zależy od okoliczności i obowiązujących przepisów.
Poziom 3: kontrola sankcji. Szereg największych rosyjskich banków — Sberbank, VTB, Alfa-Bank — objętych jest międzynarodowymi sankcjami. Sankcje nałożone na bank wysyłający mogą spowodować odmowę realizacji transakcji przez bank korespondencyjny, zablokowanie lub uniemożliwienie korzystania z konkretnej trasy SWIFT. Należy sprawdzić ograniczenia dotyczące wszystkich uczestników transakcji.
Poziom 4: AML/KYC po stronie gruzińskiego banku. Bank Narodowy Gruzji reguluje procedury przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu (AML/CFT). Gruzińskie banki stosują procedury weryfikacyjne oparte na ocenie ryzyka: sprawdzają ekonomiczną zasadność wpływających płatności, ustalają źródło środków oraz, w przypadku wystąpienia podstaw przewidzianych przez prawo, przeprowadzają wzmożoną weryfikację. Nie jest to dowolna decyzja konkretnego pracownika obsługującego transakcje — jest to wymóg organu regulacyjnego, którego banki są zobowiązane przestrzegać.
Bank może zażądać dokumentów potwierdzających pochodzenie środków niezależnie od kwoty — jeśli uzna daną transakcję za nietypową. Nie ma uniwersalnego progu, powyżej którego weryfikacja staje się automatyczna.
Opóźnienie oznacza to, że bank przetwarza transakcję i może poprosić o dodatkowe informacje. Odmowa wykonania oznacza to, że bank nie zrealizuje tej transakcji. Zwrot oznacza to, że bank odbiorcy zwrócił pieniądze nadawcy — z ewentualnymi kosztami związanymi ze zwrotem.
Lista kontrolna: co należy sprawdzić przed wysłaniem przelewu
- Czy Twój rosyjski bank obsługuje obecnie przelewy do Gruzji? Sprawdź to w dziale obsługi klienta lub w aplikacji.
- Czy gruziński bank odbiorczy przyjmuje przelewy z Rosji w wybranej walucie?
- Czy dane bankowe zostały podane poprawnie: numer IBAN, kod SWIFT/BIC oraz pełne imię i nazwisko odbiorcy?
- Czy tytuł płatności jest zgodny z charakterem transakcji: przelew dla krewnego, opłata za usługi, rozliczenie za nieruchomość.
- Czy są Państwo gotowi przedłożyć dokumenty na żądanie banku — wyciągi, umowy, potwierdzenia pochodzenia środków?
- Czy zdają sobie Państwo sprawę z całkowitego kosztu przelewu, w tym z kosztów przewalutowania i prowizji pośredników?
- Czy dysponują Państwo rezerwą czasową na wypadek opóźnienia, jeśli operacja jest powiązana z terminami określonymi w umowie?
Jak przelać dużą kwotę
Duża transakcja to przede wszystkim kwestia kompletności dokumentacji. Banki po obu stronach działają w trybie wzmożonej czujności: nie dlatego, że podejrzewają cię o naruszenie prawa, ale dlatego, że właśnie tak funkcjonuje międzynarodowa kontrola przepływu znacznych kwot.
Źródła finansowania mogą być różne, a zestaw dokumentów będzie się różnił w zależności od każdego z nich. Warto z wyprzedzeniem sprawdzić, jakie dokumenty już posiadasz, a jakich jeszcze brakuje.
W przypadku dużych przelewów warto skonsultować się z gruzińskim bankiem odbiorczym jeszcze przed wysłaniem pieniędzy — należy sprawdzić, jakie dokumenty będą wymagane oraz czy bank obsługuje tego typu transakcje. Wstępne uzgodnienie zmniejsza prawdopodobieństwo nieoczekiwanej prośby o dostarczenie dokumentów, ale nie gwarantuje zaksięgowania środków.
Dokumenty wymagane przy dużych przelewach
| Źródło środków | Możliwe potwierdzenie | Co jeszcze może sprawdzić bank | Praktyczna rada |
|---|---|---|---|
| Sprzedaż mieszkania lub innej nieruchomości w Rosji | Umowa kupna-sprzedaży, wyciąg z Krajowego Rejestru Nieruchomości (EGRN), protokół odbioru i przekazania, wyciąg bankowy potwierdzający wpłynięcie środków | Przebieg transakcji, rejestrację przeniesienia prawa własności, zgodność kwoty w umowie i wyciągu | Należy przechowywać komplet dokumentów dotyczących transakcji, w tym zlecenia płatnicze |
| Środki zgromadzone na koncie bankowym | Wyciągi bankowe z kilku lat, potwierdzające stopniowe gromadzenie środków | Historia wpływów, źródła stałego dochodu | Wypis działa lepiej, jeśli przedstawia jasny i spójny obraz sytuacji |
| Wynagrodzenie lub dochody osoby prowadzącej działalność gospodarczą | Zaświadczenia o dochodach, zeznania podatkowe, umowa o pracę lub dokumenty dotyczące działalności gospodarczej | Potwierdzenie prowadzenia działalności, stałość dochodów | Wyciąg z konta wynagrodzeniowego wraz z zaświadczeniem od pracodawcy — standardowy zestaw dokumentów |
| Sprzedaż przedsiębiorstwa lub udziałów | Umowa sprzedaży, uchwały wspólników, wyciąg z konta bankowego | Dokumenty korporacyjne, wycena wartości przedsiębiorstwa | W przypadku skomplikowanych sytuacji — lepiej wcześniej skonsultować się z bankiem przyjmującym |
| Dziedzictwo | Zaświadczenie o prawie do dziedziczenia, dokumenty dotyczące dziedziczonego majątku | Łańcuch przeniesienia własności i wycenę | Notarialnie poświadczone tłumaczenia dokumentów mogą okazać się potrzebne podczas współpracy z gruzińskim bankiem |
| Pieniężny prezent od krewnego | Umowa darowizny, dokumenty potwierdzające pokrewieństwo, zaświadczenie o źródle pochodzenia środków darczyńcy | Źródło pochodzenia środków od darczyńcy, zwłaszcza jeśli kwoty są znaczne | Bank ma prawo sprawdzić zasadność nie tylko Państwa części, ale także źródła pochodzenia środków u darczyńcy |
Posiadanie dokumentów nie gwarantuje automatycznego zatwierdzenia. Bank ocenia szereg czynników: czy kwota jest zgodna z Państwa historią finansową, czy nie ma oznak rozdzielania płatności oraz czy cel płatności jest jasny. Jeśli bank odbiorca zadaje pytania — jest to standardowa procedura, a nie oznaka problemu. W Państwa interesie leży udzielenie wyczerpującej i szybkiej odpowiedzi.
Warto również znać różnicę między tym, co robi bank ma prawo poprosić, a także tym, że przyjęto żądać w konkretnej sytuacji. Bank może zażądać dokumentów i informacji niezbędnych do należytej weryfikacji klienta i transakcji w ramach obowiązujących przepisów AML/KYC. To, jakie dokładnie — zależy od kwoty, historii relacji z klientem oraz specyfiki transakcji.
Więcej informacji na temat tego, jak potwierdzić pochodzenie środków przy zakupie nieruchomości w Gruzji, znajdziesz w artykule: „Potwierdzenie pochodzenia środków w Gruzji„.
Przelew środków na zakup nieruchomości
Płatność za nieruchomość to nie tylko przelew dużej kwoty. Jest to operacja o znaczeniu prawnym, charakteryzująca się konkretnymi terminami, uczestnikami oraz wymogami dotyczącymi dokumentacji. Błąd w tym przypadku kosztuje więcej niż w przypadku zwykłego przelewu.
Co należy zrozumieć od samego początku. Umowa kupna-sprzedaży określa, jaką kwotę, komu i w jakim terminie musi zapłacić kupujący. Przelew bankowy jest narzędziem służącym do wypełnienia tego zobowiązania. Jednak między złożeniem zlecenia płatniczego a faktycznym zaksięgowaniem środków na koncie sprzedawcy lub dewelopera może upłynąć kilka dni roboczych. Jeśli umowa przewiduje ściśle określony termin płatności, należy wysłać pieniądze z pewnym zapasem czasu. Przed dokonaniem przelewu kwoty należy uzgodnić z niezależnym prawnikiem kolejność podpisania umowy, rejestracji przeniesienia prawa, dokonania płatności oraz potwierdzenia jej otrzymania; termin wykonania zobowiązania pieniężnego musi być zgodny z warunkami umowy i obowiązującym prawem.
Przykład: jak przelać 9 mln rubli na zakup mieszkania w Batumi
Załóżmy, że nabywca dysponuje kwotą 9 mln rubli w rosyjskim banku i rozważa zakup mieszkania w Batumi o wartości $100 000.
Przy hipotetycznym kursie 90 ₽ za dolara równowartość ceny w rublach wynosi 9 mln ₽. Jednak w przypadku zmiany kursu lub naliczenia dodatkowych prowizji ta kwota może okazać się niewystarczająca.
| Wskaźnik | Szacunkowe obliczenia |
|---|---|
| Cena mieszkania | $100 000 |
| Kurs 90 rubli za dolara amerykańskiego | 9 000 000 ₽ |
| Kurs: 92 rubli za dolara amerykańskiego | 9 200 000 ₽ |
| Kurs 95 ₽ za USD | 9 500 000 ₽ |
| Różnica między kursami 90 i 95 ₽ | 500 000 ₽ |
| Dodatkowe opłaty | Są rozliczane oddzielnie |
Jest to przykład edukacyjny, a nie aktualny kurs bankowy.
Jeśli weźmiemy pod uwagę trasę z maksymalną kwotą 550 000 ₽ na transakcję, to do przelania 9 mln ₽ potrzeba by, z arytmetycznego punktu widzenia, co najmniej 17 transakcji. Nie oznacza to jednak, że bank zezwoli na wykonanie 17 płatności w ramach zakupu nieruchomości: konieczne jest sprawdzenie przeznaczenia środków, ograniczeń dotyczących odbiorcy, zgodności z przepisami bankowymi oraz dopuszczalności płatności w ratach.
Przed podpisaniem umowy nabywca powinien uzyskać potwierdzenie odpowiedniej trasy dla całej kwoty, a nie tylko dla pierwszej niewielkiej raty.
Planujesz kupić mieszkanie w Gruzji za pieniądze, które masz w Rosji?
Prosimy o udzielenie odpowiedzi na cztery pytania dotyczące budżetu, miasta oraz celu zakupu. Dobierzemy odpowiednie nieruchomości i pomożemy ustalić, jakie warunki płatności należy uzgodnić z bankiem i sprzedającym.
Co zrobić, jeśli pieniądze znajdują się w Rosji, a mieszkanie trzeba kupić w Gruzji?
Jeśli kupujący nie wybrał jeszcze sposobu płatności, rozsądna kolejność czynności wygląda następująco:
- Należy określić cenę mieszkania, walutę umowy oraz odbiorcę środków.
- Należy skontaktować się z rosyjskim bankiem w celu ustalenia, czy możliwe jest przelanie wymaganej kwoty na wskazany cel.
- Uzyskać wstępne potwierdzenie od gruzińskiego banku dotyczące możliwości przyjęcia płatności.
- Należy przygotować dokumenty potwierdzające pochodzenie środków oraz umowę kupna-sprzedaży.
- Uzgodnić z niezależnym prawnikiem procedurę podpisania umowy, uregulowania opłat oraz rejestracji nieruchomości.
- Sprawdź kwotę końcową, która powinna trafić do odbiorcy po przeliczeniu waluty i potrąceniu opłat.
- Przekazać pieniądze zgodnie z ustaleniami, zachować potwierdzenia bankowe i uzyskać potwierdzenie zaksięgowania wpłaty.
Najważniejsze: nie należy wpłacać zaliczki ani podpisywać umowy z sztywnym terminem płatności, dopóki nie sprawdzi się dostępności trasy płatności i konsekwencji ewentualnego opóźnienia.
Scenariusz A: zakup mieszkania w gotowym budynku
Kupujący uzgadnia warunki z właścicielem nieruchomości, w razie potrzeby za pośrednictwem agencji; przed dokonaniem płatności weryfikuje tożsamość sprzedającego oraz jego uprawnienia. Podpisywana jest umowa kupna-sprzedaży. Środki są przekazywane na rachunek bankowy sprzedającego – osoby fizycznej lub prawnej.
Procedura uzgadniania:
- Poproś sprzedawcę o podanie pełnych danych bankowych: numeru IBAN, kodu SWIFT/BIC, nazwy banku oraz pełnego imienia i nazwiska lub nazwy osoby prawnej będącej odbiorcą.
- Proszę sprawdzić w swoim rosyjskim banku, czy jest on gotowy zrealizować przelew na podane dane w wskazanej walucie. Proszę poprosić o wycenę tej operacji.
- Skontaktuj się z gruzińskim bankiem odbiorczym (lub poproś sprzedawcę, aby to zrobił) i upewnij się, że bank przyjmuje przelewy od osób fizycznych z Rosji o takiej wartości. Dowiedz się, jakie dokumenty będą potrzebne.
- Proszę przygotować dokumenty potwierdzające pochodzenie środków — umowę sprzedaży majątku, wyciągi bankowe oraz inne dokumenty potwierdzające.
- Sprawdź tytuł płatności: powinien on jasno wskazywać cel przelewu.
- Zachowaj zlecenie płatnicze, komunikat SWIFT (MT103, jeśli jest dostępny) oraz unikalny identyfikator transakcji (UETR) — wszystko to będzie potrzebne, jeśli pieniądze się opóźnią.
Jak określić przeznaczenie przelewu przy zakupie mieszkania
Cel płatności musi być zgodny z umową, faktycznym celem transakcji oraz wymogami banku.
Przykład do uzgodnienia z bankiem:
Płatność za mieszkanie na podstawie umowy kupna-sprzedaży nr 15 z dnia 15 października 2026 r.
W przypadku opłacania składki w ratach:
Rata zgodnie z umową nr 15 z dnia 15 października 2026 r.
Należy podać rzeczywiste dane swojej umowy. Jeśli bank oferuje standardowe opisy przeznaczenia środków, należy skorzystać z jednej z dopuszczalnych opcji i zapytać, czy można ją uzupełnić numerem umowy.
Jakie dokumenty należy przygotować, aby opłacić czynsz za mieszkanie w Gruzji
| Dokument | Do czego służy |
|---|---|
| Dane nabywcy | Identyfikacja nadawcy |
| Umowa kupna-sprzedaży | Potwierdzenie przeznaczenia płatności i kwoty |
| Wypis z gruzińskiego rejestru NAPR | Weryfikacja właściciela i nieruchomości |
| Dane sprzedawcy | Weryfikacja odbiorcy, numeru IBAN i banku |
| Potwierdzenie źródła pochodzenia środków | Kontrola bankowa pochodzenia środków pieniężnych |
| Wyciąg z rosyjskiego banku | Potwierdzenie stanu i przepływu środków |
| Zlecenie płatnicze | Potwierdzenie rozpoczęcia przelewu |
| Potwierdzenie zaksięgowania | Potwierdzenie otrzymania środków przez odbiorcę |
| Dodatkowa umowa w przypadku opóźnienia | Ustanowienie zmienionych terminów płatności, jeśli strony uzgodniły przedłużenie |
Wykaz ten nie stanowi uniwersalnego, obowiązkowego zestawu dokumentów. Konkretne dokumenty zależą od wymagań banków, treści umowy oraz okoliczności transakcji.
Scenariusz B: zakup nowego mieszkania na raty
Kupujący zawiera umowę z deweloperem — zazwyczaj osobą prawną zarejestrowaną w Gruzji. Płatności dokonywane są w kilku etapach: wpłata początkowa przy podpisaniu umowy, a następnie okresowe raty zgodnie z uzgodnionym harmonogramem.
Cechy charakterystyczne tego schematu:
- Dane odbiorcy — osoba prawna. Przelew na konto dewelopera przebiega inaczej niż przelew na rzecz osoby fizycznej. Należy upewnić się, że dane podane w umowie i na wystawionej fakturze są zgodne.
- Raty w ramach rozłożenia płatności na raty muszą być zgodne z uzgodnionym harmonogramem. Możliwość zlecenia automatycznego lub cyklicznego należy sprawdzić w banku. Przeznaczenie każdej płatności powinno umożliwiać powiązanie jej z konkretnym etapem umowy.
- Cel płatności musi być zgodny z umową. Podanie numeru umowy, daty i obiektu nieruchomości to standardowa praktyka.
- Kurs ulega zmianie. Jeśli umowa jest denominowana w dolarach, a Państwo płacą w rublach, przy każdej płatności kwota w rublach będzie przeliczana według aktualnego kursu. Różnica między ratami może okazać się znaczna.
Przykład: jak zorganizować płatności ratalne z Rosji
Załóżmy, że mieszkanie w nowym budynku w Batumi kosztuje $80 000. Zgodnie z umową warunkową nabywca wpłaca początkowo 30%, a pozostałe 70% spłaca w ciągu 24 miesięcy.
| Płatność | Suma |
|---|---|
| Cena mieszkania | $80 000 |
| Opłata wstępna — 30% | $24 000 |
| Saldo — 70% | $56 000 |
| Miesięczna rata przez 24 miesiące | Około $2 333,33 |
| Dodatkowe koszty | Prowizje i przeliczenie |
Przykład ma charakter poglądowy; ostateczna kwota płatności jest korygowana z uwzględnieniem zaokrągleń.
W przypadku regularnych płatności z Rosji należy uwzględnić wahania kursu walutowego oraz ewentualne zmiany warunków bankowych. Nabywca powinien sprawdzić, czy umowa dopuszcza dokonywanie płatności z kilku rachunków, w jaki sposób potwierdzane jest wpłynięcie każdej wpłaty oraz jakie konsekwencje przewiduje się w przypadku opóźnienia.
Więcej informacji na temat zasad funkcjonowania rat za nowe nieruchomości w Gruzji można znaleźć tutaj: „Jak działa rozłożenie płatności za nieruchomość w Gruzji„.
Nowe budynki w Batumi z możliwością rozłożenia płatności na raty


Ogólne zasady dotyczące obu scenariuszy:
- Nigdy nie przelewaj pieniędzy na dane rachunku, które podano ci wyłącznie ustnie lub w komunikatorze bez ich weryfikacji. Istnieją rzeczywiste oszustwa polegające na podawaniu fałszywych danych rachunku.
- Potwierdzenie płatności nie oznacza jeszcze potwierdzenia zaksięgowania środków. Dokumenty bankowe potwierdzają przepływ i zaksięgowanie środków; moment wykonania zobowiązania oraz wystarczalność potwierdzeń określa umowa oraz obowiązujące prawo.
- Jeśli pieniądze nie wpłynęły w przewidzianym terminie, nie należy wysyłać kolejnej płatności, dopóki nie zostanie wyjaśniony status pierwszej płatności.
- Jeśli opóźnienie wynika z weryfikacji bankowej, należy koniecznie odnotować datę wysłania płatności oraz datę zwrócenia się do banku. Konsekwencje opóźnienia wynikają z umowy i obowiązującego prawa — przed zawarciem transakcji warto przewidzieć procedurę powiadamiania, potwierdzania płatności oraz ewentualnego przedłużenia terminu.
Jaką metodę płatności za nieruchomość wybrać
| Scenariusz | Zaleta | Główne ryzyko |
|---|---|---|
| Bezpośredni przelew bankowy na rzecz sprzedawcy | Jasny związek dokumentalny z umową | Bank może nie obsługiwać danego odbiorcy |
| Przelew na własne konto w Gruzji z późniejszą płatnością | Możliwość uzgodnienia z wyprzedzeniem zaksięgowania i rozliczenia lokalnego | Otwarcie konta i weryfikacja AML nie są gwarantowane |
| Płatności zgodnie z uzgodnionym harmonogramem rat | Rozkład płatności w czasie | Powtarzające się opłaty, ryzyko walutowe, zmiana dostępności trasy |
Niezależnie od wybranej metody należy sprawdzić, do kogo należy rachunek odbiorcy, kiedy płatność uznaje się za zrealizowaną oraz w jaki sposób rozliczenia wiążą się z rejestracją prawa własności.
Planujesz kupić mieszkanie w Batumi, Tbilisi lub Gonio i chcesz z wyprzedzeniem poznać cenę oraz warunki płatności? Wybierz odpowiednie oferty, biorąc pod uwagę swój budżet i cele związane z zakupem: Wybór nieruchomości w The Residence.
Szczegółowy przewodnik krok po kroku dotyczący transakcji — w artykule: „Jak kupić nieruchomość w Gruzji„.
Co zrobić w przypadku opóźnienia przelewu
Opóźnienia w realizacji przelewów międzynarodowych nie są rzadkością. Przyczyny mogą być różne: dodatkowa weryfikacja w banku wysyłającym, zablokowanie na poziomie banku korespondencyjnego, prośba o dokumenty ze strony banku odbiorczego, problemy techniczne, dni świąteczne. W przypadku opóźnienia wynik może być różny: zaksięgowanie, zwrot, prośba o dokumenty lub długotrwała weryfikacja. Należy działać w sposób systematyczny.
Nie należy wysyłać kolejnego przelewu, dopóki nie otrzymają Państwo oficjalnego potwierdzenia statusu pierwszego przelewu. Powtórna płatność powoduje dodatkowe zamieszanie i koszty związane z ewentualnym zwrotem środków.
Procedura postępowania w przypadku opóźnienia:
- Sprawdź status w swoim koncie użytkownika swojego banku. Czasami płatność jest nadal przetwarzana — po prostu trwa to dłużej niż się spodziewano.
- Poproś bank wysyłający o potwierdzenie transakcji — zlecenie płatnicze, potwierdzenie wysłania. Jeśli przelew został zrealizowany za pośrednictwem systemu SWIFT, należy sprawdzić numer UETR (unikalny identyfikator transakcji) lub MT103 — dostępność tych dokumentów zależy od schematu przelewu.
- Skontaktuj się z bankiem wysyłającym i poproście o sprawdzenie statusu płatności, a w razie potrzeby o wszczęcie poszukiwań lub złożenie zapytania w ramach łańcucha korespondencyjnego.
- Proszę sprawdzić status po stronie banku odbiorcy — albo bezpośrednio, jeśli masz tam konto, albo za pośrednictwem odbiorcy płatności.
- Prosimy o szybkie dostarczenie wymaganych dokumentów. Jeśli bank odbiorcy prosi o potwierdzenie źródła pochodzenia środków, opóźnienie w udzieleniu odpowiedzi wydłuża czas oczekiwania.
- Proszę odnotować wszystkie wydatki i korespondencję. Jeśli tłumaczenie zostanie ostatecznie zwrócone, przyda się to do oszacowania strat.
Co zrobić, jeśli rosyjski lub gruziński bank odmówił realizacji przelewu
| Przyczyna odmowy | Działania |
|---|---|
| Rosyjski bank nie obsługuje tej trasy | Sprawdzić dopuszczalne waluty i inne trasy bankowe |
| Gruziński bank nie przyjmuje przelewu | Sprawdzić wymagania dotyczące nadawcy i rodzaju płatności |
| Brakuje dokumentów | Należy przedstawić potwierdzenie źródła pochodzenia środków oraz ich przeznaczenia |
| Błąd w danych | Sprawdzić numer IBAN, dane odbiorcy i umowę |
| Ograniczenia wynikające z sankcji | Skorzystać z porady prawnej i nie stosować schematów mających na celu ukrycie uczestników |
| Tłumaczenie zostało zwrócone | Poproś o potwierdzenie zwrotu i zestawienie potrąconych prowizji |
| Pieniądze zostały wysłane, ale nie dotarły | Zainicjować poszukiwania za pośrednictwem banku wysyłającego |
Jeśli przeniesienie własności wiąże się z zakupem mieszkania, należy jednocześnie powiadomić sprzedającego o opóźnieniu i, w razie potrzeby, uzgodnić zmianę terminu płatności na piśmie.
W przypadku zwrotu pieniędzy: ostateczna kwota zwrotu oraz koszty zależą od banków, waluty i warunków transakcji. Termin zwrotu zależy również od trasy; nie należy obiecywać konkretnych terminów ani sobie, ani sprzedawcy.
W przypadku płatności za nieruchomość sytuację komplikuje fakt, że termin określony w umowie może upłynąć, zanim pieniądze dotrą do adresata. Jeśli opóźnienie nie wynika z Państwa winy, ważne jest, aby udokumentować datę wysłania przelewu oraz zgłoszenia do banku.
Błąd w danych przelewu to jedna z najczęstszych przyczyn zwrotu środków. Nieprawidłowy numer IBAN, literówka w nazwisku odbiorcy, błędny kod SWIFT banku — każdy z tych błędów może spowodować, że przelew zostanie wstrzymany lub zwrócony. Przed wysłaniem przelewu zawsze należy ponownie sprawdzić dane odbiorcy w oficjalnym źródle, a nie na podstawie zrzutu ekranu z czatu.
Konta zagraniczne, podatki i bezpieczeństwo
Otwarcie rachunku w gruzińskim banku znacznie ułatwia otrzymywanie przelewów: znasz swoje dane bankowe, możesz z wyprzedzeniem zapoznać się z warunkami banku i w razie potrzeby samodzielnie zarządzać rachunkiem. Główne banki w Gruzji — TBC Bank, Bank of Georgia, Liberty Bank, Credo Bank — obsługują klientów zagranicznych, jednak otwarcie rachunku przez obywatela Federacji Rosyjskiej oraz przyjęcie konkretnej wpłaty z Rosji zależą od indywidualnej weryfikacji i obowiązującej polityki banku.
Więcej na ten temat: „Otwarcie konta bankowego w Gruzji: instrukcje krok po kroku„.
Czy należy powiadomić Federalną Służbę Podatkową o otwarciu rachunku bankowego w Gruzji?
Osoby fizyczne będące rezydentami Federacji Rosyjskiej w zakresie walutowym powinny co do zasady powiadamiać Federalną Służbę Podatkową o otwarciu, zamknięciu oraz zmianie danych zagranicznego rachunku bankowego. Standardowy termin na zgłoszenie wynosi jeden miesiąc od wystąpienia danego zdarzenia.
Osobno może powstać obowiązek przedłożenia sprawozdania z obrotów środków na rachunku zagranicznym. W przypadku osób fizycznych standardowy termin złożenia sprawozdania rocznego upływa 1 czerwca roku następującego po roku sprawozdawczym.
Jednocześnie przepisy przewidują wyjątki. W szczególności wymogi art. 12 ustawy nr 173-FZ w odpowiedniej części nie mają zastosowania do osób fizycznych będących rezydentami, które przebywały poza terytorium Federacji Rosyjskiej łącznie przez ponad 183 dni w roku kalendarzowym. Istnieją również inne szczególne warunki i wyjątki, które należy sprawdzić w odniesieniu do swojego statusu i rachunku.
Obywatelstwa, rezydencji walutowej i rezydencji podatkowej nie należy utożsamiać.
Konsekwencje podatkowe. Samo przekazanie pieniędzy za granicę nie podlega opodatkowaniu. Obowiązki podatkowe wynikają z charakteru transakcji oraz statusu stron: dochód ze sprzedaży majątku, uzyskanie dochodu ze źródła zagranicznego, dywidendy i tak dalej. Każdy przypadek należy rozpatrywać osobno.
Bezpieczeństwo podczas transportu:
- Sprawdzaj dane kontaktowe na podstawie oficjalnych dokumentów, a nie wiadomości w komunikatorach.
- Nie przekazujcie pieniędzy za pośrednictwem nieznanych podmiotów bez sprawdzenia ich statusu prawnego. Sprawdźcie, czy wybrany dostawca musi posiadać licencję lub rejestrację oraz czy figuruje w odpowiednim rejestrze organu regulacyjnego kraju, w którym świadczy usługi.
- Nie zgadzajcie się na schematy polegające na „obejściu” banków za pośrednictwem osób trzecich — nawet jeśli wydaje się to szybsze i tańsze.
- Należy zachować wszystkie dokumenty dotyczące wysyłki, przeznaczenia płatności oraz potwierdzeń zaksięgowania.
- Przy dokonywaniu płatności za nieruchomość upewnij się, że dane podane w umowie są zgodne z danymi odbiorcy, na którego konto przelewasz pieniądze.
W transakcjach dotyczących nieruchomości zdarzają się oszustwa: podszywanie się pod inne podmioty, fikcyjni pośrednicy podający się za banki lub kancelarie prawne. Jeśli coś wydaje się nietypowe — zatrzymaj się i sprawdź.
Typowe błędy przy przelewach pieniężnych
Błędy w tłumaczeniach i sposoby ich uniknięcia
| Błąd | Możliwe konsekwencje | Co należy zrobić wcześniej |
|---|---|---|
| Zaufanie do nieaktualnych instrukcji | Przejazd trasą nieczynną, strata czasu | Sprawdzaj status zlecenia tuż przed wysyłką — nie opieraj się na artykułach starszych niż 1–2 miesiące |
| Porównanie wyłącznie prowizji, bez uwzględnienia kursu wymiany | Odbiorca otrzymuje kwotę niższą od oczekiwanej | Należy zapytać bank o całkowitą kwotę przelewu, a nie tylko o wysokość prowizji |
| Wysyłka bez uzgodnienia z bankiem odbiorcy | Opóźnienie, wezwanie do dostarczenia dokumentów, zwrot wraz z kosztami | Należy wcześniej zapytać gruziński bank o warunki realizacji dużego przelewu |
| Brak dokumentów potwierdzających pochodzenie środków | Wstrzymanie płatności do czasu przedstawienia wyjaśnień | Zebrać dokumenty z wyprzedzeniem, przed rozpoczęciem przelewu |
| Błąd w danych przelewu (IBAN, imię i nazwisko odbiorcy) | Zwrot z potrąceniem prowizji lub, w najgorszym przypadku, zaksięgowanie środków na konto niewłaściwego odbiorcy | Należy porównać dane z oryginałem dokumentu, a nie ze zrzutem ekranu |
| Korzystanie z usług niesprawdzonych pośredników | Utrata pieniędzy bez możliwości ich odzyskania | Należy sprawdzić, czy dostawca musi posiadać licencję lub rejestrację oraz czy figuruje w odpowiednim rejestrze organu regulacyjnego |
| Wysyłka bez rezerwy czasowej przed terminem określonym w umowie | Niedotrzymanie terminu płatności, sankcje wynikające z umowy | Zainicjować tłumaczenie z odpowiednim wyprzedzeniem przed terminem, uzgadniając z wyprzedzeniem sposób postępowania w przypadku opóźnienia |
Wnioski
Przelew pieniędzy z Rosji do Gruzji w 2026 roku to zadanie, które da się zrealizować, ale nie przebiega automatycznie. Wybór sposobu zależy od kilku kluczowych czynników: kwoty, przeznaczenia płatności, banku wysyłającego, banku odbiorcy, kompletności dokumentów, waluty oraz terminów.
W przypadku codziennych wydatków i niewielkich przelewów do krewnych warto rozważyć skorzystanie z serwisów płatniczych — należy porównać kwotę końcową, termin realizacji oraz status prawny dostawcy. W przypadku dużych przelewów, zwłaszcza związanych z transakcjami na rynku nieruchomości, zazwyczaj rozważa się przelew bankowy na podane dane jako opcję udokumentowaną; konkretny sposób rozliczenia należy uzgodnić z bankiem, sprzedającym i niezależnym prawnikiem.
Przy opłacaniu mieszkania należy wziąć pod uwagę nie tylko sposób realizacji przelewu, ale także terminy: przelew bankowy trwa kilka dni roboczych, a umowa ze sprzedawcą lub deweloperem jest zazwyczaj ściśle powiązana z konkretną datą. Taka rozbieżność może stanowić istotne ryzyko przy rozliczeniach dotyczących nieruchomości z Rosji.
Jeśli planują Państwo transakcję w Gruzji, warto omówić warunki rozliczeń z wyprzedzeniem — jeszcze na etapie negocjacji dotyczących nieruchomości, nie odkładając kwestii finansowych na ostatnią chwilę.
Chcesz kupić nieruchomość w Gruzji, ale nie wiesz, od czego zacząć?
Dobierzemy mieszkania dostosowane do Państwa budżetu i wyjaśnimy, jakie kwestie związane z rozliczeniami bankowymi należy rozwiązać przed podpisaniem umowy
„Otrzymaj ofertę nieruchomości”
Artykuł ma charakter informacyjny i nie zastępuje konsultacji z bankiem lub specjalistą w danej dziedzinie w sprawie konkretnej transakcji.
 Nieruchomości w Czarnogórze
 Nieruchomości na Cyprze
 Nieruchomości w Zjednoczonych Emiratach Arabskich
 Nieruchomości na Bali
 Nieruchomości w Tajlandii
 Nieruchomości w Hiszpanii
 Nieruchomości w Arabii Saudyjskiej
 Nieruchomości w Turcji
 Nieruchomości na Zanzibarze
 +995 551 50 18 84
 hello@residence-estate.ge
 Gruzja, Batumi, Sherif Khimshiashvili str. 1, biuro 1204


 Pobierz katalog obiektów TOP-7