
 +995 551 50 18 84


Otwarcie konta w gruzińskim banku, przelanie oszczędności z innego kraju lub opłacenie mieszkania w Batumi — w każdej z tych sytuacji bank może poprosić o wyjaśnienie, skąd pochodzą środki. Potwierdzenie pochodzenia środków w Gruzji nie jest formalnością ani podejrzeniem o naruszenie prawa. Jest to standardowa procedura bankowa, stosowana zgodnie z podejściem opartym na ocenie ryzyka wobec wszystkich klientów, w tym obcokrajowców i nierezydentów.
Bank chce nie tylko upewnić się, że pieniądze istnieją, ale także dowiedzieć się, w jaki sposób się pojawiły. Sam wyciąg z bilansu, wykazujący odpowiednią kwotę, często okazuje się niewystarczający: specjalista ds. zgodności z przepisami analizuje źródło wpływów, historię przepływów środków oraz zgodność z przedstawionym obrazem finansowym. Wymóg ten dotyczy nie tylko dużych inwestorów — może on pojawić się w przypadku transakcji o dowolnej wartości, jeśli budzi ona wątpliwości pod kątem podstaw przewidzianych przez prawo lub oznak ryzyka.
W niniejszym artykule omówiono, jakie rodzaje potwierdzeń istnieją, jakie dokumenty przyjmują banki w zależności od źródła kapitału, jak zorganizować łańcuch dokumentacyjny od otrzymania środków do realizacji płatności w Gruzji oraz co zrobić, jeśli weryfikacja się przedłuża lub bank zażądał dodatkowych informacji.
W skrócie:
- Gruzińskie banki sprawdzają pochodzenie środków w ramach procedur AML/KYC — jest to wymóg prawny, a nie inicjatywa konkretnego pracownika.
- Banki stosują podejście oparte na ryzyku: dodatkowe zapytanie jest możliwe nawet w przypadku niewielkiej transakcji, jeśli wystąpią przewidziane prawem podstawy lub oznaki ryzyka.
- Bank może poprosić o przedstawienie dokumentów zarówno przy otwieraniu rachunku, jak i przy kolejnych przelewach — nawet jeśli poprzednie operacje przebiegły bez żadnych problemów.
- W zależności od źródła kapitału — wynagrodzenie, sprzedaż majątku, darowizna, dywidendy — wymagane są różne dokumenty.
- Dokumenty najlepiej przygotować przed terminem płatności, a nie dopiero po otrzymaniu wezwania od banku.
Główne kwoty i zasady kontroli w Gruzji
| Sytuacja | Suma czy zasada |
|---|---|
| Nawiązanie relacji biznesowych z bankiem | CDD ma zastosowanie niezależnie od kwoty |
| Pojedyncze operacje jednorazowe | Ponad 15 000 GEL lub równowartość tej kwoty |
| Pojedyncze, jednorazowe przelewy pieniężne | Ponad 3 000 GEL lub równowartość tej kwoty |
| Podejrzenie o pranie brudnych pieniędzy lub finansowanie terroryzmu | Weryfikacja niezależnie od kwoty |
| Przewóz gotówki przez granicę celną | Ponad 30 000 GEL lub równowartość tej kwoty — obowiązkowe zgłoszenie |
| Przelew pieniędzy na zakup mieszkania | Kontrola zależy od charakteru operacji i ryzyka; nie ma jednej uniwersalnej wartości progowej uprawniającej do zwolnienia |
| Okres trwania bankowej kontroli AML | Nie ma jednego gwarantowanego terminu |
| Rozpatrzenie skargi przez instytucję finansową | Jeden miesiąc od zabiegu NBG |
Progi 15 000 i 3 000 GEL odnoszą się do określonych w ustawie kategorii transakcji oraz podstaw stosowania środków zapobiegawczych, a nie do gwarantowanych limitów przelewów bez kontroli. Zasady zgłaszania gotówki w urzędzie celnym są regulowane odrębnie.
Po co potwierdzać pochodzenie pieniędzy?
Gruzińskie banki są zobowiązane do przestrzegania wymogów dotyczących przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu — AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism). Każdy bank przeprowadza przy tym procedurę KYC — Know Your Customer, czyli „poznaj swojego klienta”. Jej istotą jest upewnienie się, że działalność klienta i charakter jego operacji są zrozumiałe dla banku i nie wiążą się z niedopuszczalnym ryzykiem.
Konkretna forma kontroli nazywa się weryfikacja klienta (CDD) — należyta weryfikacja klienta. Standardowa procedura CDD obejmuje identyfikację i weryfikację tożsamości klienta, ustalenie celu i przewidywanego charakteru relacji biznesowych, a także monitorowanie transakcji. W razie potrzeby bank dodatkowo bada pochodzenie majątku i środków pieniężnych. W odniesieniu do klientów o podwyższonym ryzyku stosuje się wzmocnione środki zapobiegawcze — enhanced due diligence (EDD), wyraźnie przewidziane w art. 18 gruzińskiej ustawy o przeciwdziałaniu praniu pieniędzy. Artykuł 10 tej samej ustawy określa standardowe środki zapobiegawcze.
Kontrola nie ogranicza się wyłącznie do momentu otwarcia rachunku. Bank ma prawo zadawać pytania przy każdej kolejnej transakcji przelewu, jeśli transakcja nie odpowiada typowemu profilowi klienta lub wykracza poza deklarowany obrót. Pomyślnie przeprowadzona transakcja w przeszłości nie zapewnia automatycznego zwolnienia z kontroli w przypadku kolejnej transakcji.
Na intensywność kontroli wpływa nie tylko kwota, ale także szereg czynników: obywatelstwo, rezydencja podatkowa, kraje pochodzenia i przeznaczenia środków, lista kontrahentów, cel płatności, powiązania z Gruzją oraz zgodność transakcji z deklarowanym celem rachunku. Przy czym Artykuł 11 ustawy o przeciwdziałaniu praniu pieniędzy określa konkretne podstawy stosowania środków zapobiegawczych, w tym progi dla poszczególnych rodzajów transakcji jednorazowych i przelewów. Progi te nie oznaczają, że bank nie weryfikuje transakcji o niższych kwotach — w przypadku wystąpienia innych podstaw przewidzianych przez prawo lub oznak ryzyka weryfikacja jest możliwa niezależnie od kwoty.
Trzy rodzaje potwierdzeń
Banki posługują się trzema pojęciami, które często są mylone, choć opisują różne rzeczy.
| Co sprawdzają | O co pyta bank | Przykład potwierdzenia |
|---|---|---|
| Źródło dochodu (source of income) | Z czego składają się regularne wpływy klienta | Umowa o pracę i zaświadczenie o wynagrodzeniu, zeznanie podatkowe osoby prowadzącej działalność gospodarczą |
| Źródło konkretnych środków (source of funds) | Skąd dokładnie pochodzi kwota w tej transakcji? | Umowa sprzedaży mieszkania, zaświadczenie o zaksięgowaniu |
| Pochodzenie kapitału (source of wealth) | W jaki sposób klient określił swoją ogólną sytuację finansową | Dokumenty dotyczące wieloletniej działalności, zgromadzonych środków i inwestycji |
Te trzy pojęcia nie zawsze się pokrywają. Osoba może posiadać stały dochód z wynagrodzenia (source of income), ale przelać do Gruzji pieniądze pochodzące ze sprzedaży odziedziczonego mieszkania (source of funds), dysponując jednocześnie znacznymi oszczędnościami z kilku źródeł (source of wealth). Bank może interesować się wszystkimi trzema poziomami, tylko jednym lub dwoma — w zależności od skali transakcji i profilu klienta. Przedstawiona klasyfikacja odzwierciedla użyteczne praktyczne rozróżnienie, a nie obowiązkowy, jednolity standard obowiązujący we wszystkich gruzińskich bankach.
Jakie dokumenty przyjmują banki
Nie istnieje jedna uniwersalna lista dokumentów, która byłaby obowiązkowa dla wszystkich banków i wszystkich operacji. Każdy bank samodzielnie określa wymagania, kierując się własną polityką wewnętrzną, profilem ryzyka klienta oraz charakterem transakcji. Artykuł 21¹ gruzińskiej ustawy o działalności banków komercyjnych nakłada na bank obowiązek poznania tożsamości i działalności klienta oraz oceny ryzyka związanego z obsługą — stanowi to podstawę do żądania informacji niezbędnych do identyfikacji klienta, zbadania jego działalności i oceny ryzyka zgodnie z przepisami prawa.
Poniższa tabela przedstawia typowy przebieg procedury dokumentacyjnej w odniesieniu do głównych źródeł finansowania. Konkretne wymagania dotyczące formatu, terminu wydania oraz poświadczenia notarialnego należy ustalić z bankiem.
Dokumenty dotyczące źródeł finansowania
| Źródło środków finansowych | Dokumenty potwierdzające podstawę przyznania | Dokumenty dotyczące przepływu środków | O co bank może zapytać |
|---|---|---|---|
| Wynagrodzenie i regularne oszczędności | Umowa o pracę, zaświadczenie o dochodach, zeznania podatkowe | Wyciągi z konta za okres gromadzenia środków | Zgodność zgromadzonej kwoty z zadeklarowanym dochodem za wskazany okres |
| Dochód osoby prowadzącej jednoosobową działalność gospodarczą i freelancera | Umowy z klientami, faktury i protokoły, zeznania podatkowe | Wyciągi z rachunku rozliczeniowego lub osobistego | Regularność wpływów, posiadanie lub brak rejestracji podatkowej |
| Przychody z działalności gospodarczej i dywidendy | Uchwała w sprawie wypłaty dywidendy, sprawozdania finansowe spółki, statut | Wyciąg dotyczący zaksięgowania dywidend na koncie | Związek między spółką, beneficjentem a przekazywana kwotą |
| Sprzedaż mieszkania, domu lub działki | Umowa kupna-sprzedaży, dokumenty potwierdzające prawo własności | Wyciąg dotyczący wpływu środków od nabywcy | Kraj rejestracji transakcji, zgodność kwoty z wartością rynkową |
| Sprzedaż innego istotnego majątku | Umowa kupna-sprzedaży, w razie potrzeby dokument wyceny | Wyciąg potwierdzający zaksięgowanie kwoty | Rodzaj aktywów, uzasadnienie ceny |
| Dziedzictwo | Zaświadczenie o dziedziczeniu, dokumenty notarialne | Wyciąg potwierdzający wpłatę na konto spadkobiercy | Źródło środków spadkodawcy w przypadku dużych kwot |
| Darowizna od krewnego | Umowa darowizny, zaświadczenie o pokrewieństwie | Wyciąg z konta darczyńcy dotyczący przelewu | Źródło pochodzenia środków u samego darczyńcy |
| Odsetki od lokaty i dochód z inwestycji | Umowa z bankiem lub brokerem, zestawienie dochodów | Wyciągi dotyczące naliczania odsetek lub wypłaty dochodów | Źródło kapitału początkowego zdeponowanego na rachunku |
| Spłata wcześniej udzielonej pożyczki | Umowa pożyczki, pokwitowanie lub inne potwierdzenie | Wyciąg dotyczący zwrotu kwoty | Początkowy przepływ środków pieniężnych przy udzielaniu pożyczki |
| Świadczenia emerytalne | Zaświadczenie o przyznaniu emerytury, decyzja funduszu emerytalnego | Wyciągi dotyczące regularnych wpłat | Kraj, w którym wypłacana jest emerytura, rodzaj programu emerytalnego |
Jak powinien wyglądać wyciąg bankowy
Przy przygotowywaniu wyciągu potwierdzającego pochodzenie środków warto sprawdzić, czy dokument zawiera:
- imię i nazwisko właściciela rachunku oraz dane banku;
- okres, za który sporządzono wyciąg;
- walutę oraz dane rachunku w zakresie przewidzianym przez bank;
- daty, kwoty i przeznaczenie operacji;
- dane umożliwiające zestawienie wpływów z umowami i innymi dokumentami potwierdzającymi;
- salda lub przepływy środków, niezbędne do wyjaśnienia pochodzenia przekazywanej kwoty.
Zrzut ekranu przedstawiający aktualne saldo nie zawsze zastępuje pełny wyciąg z historią transakcji. Należy sprawdzić, czy gruziński bank akceptuje elektroniczny plik PDF z serwisu bankowości internetowej, czy też wymaga dokumentu z dodatkowym potwierdzeniem autentyczności.
Nie należy zmieniać kwot ani pozycji transakcji w oryginalnym wyciągu bankowym. Jeśli konieczne jest wyjaśnienie poszczególnych transakcji, lepiej dołączyć osobne wyjaśnienie.
W celu potwierdzenia pochodzenia środków bank może zażądać zarówno dokumentów wyjaśniających podstawę ich uzyskania, jak i wyciągów odzwierciedlających faktyczny przepływ środków. Ważne jest, aby zrozumieć różnicę między tymi dwoma rodzajami dokumentów. Akt założycielski (umowa, zaświadczenie, orzeczenie) potwierdza, że klient miał prawo do otrzymania tych pieniędzy. Wyciąg z ruchu potwierdza, że pieniądze faktycznie wpłynęły na konto oraz jaki był ich dalszy los. Często sama umowa darowizny lub świadectwo spadkowe to za mało — bank może chcieć upewnić się, że środki rzeczywiście zostały zaksięgowane oraz w jaki sposób trafiły na konto, z którego planowany jest przelew.
Scenariusz A. Kupujący przez kilka lat odkładał pieniądze z pensji. Kluczową kwestią jest tutaj zgodność między zadeklarowanym dochodem a ostateczną zgromadzoną kwotą. Konieczne będzie przedstawienie potwierdzenia zatrudnienia i wysokości wynagrodzenia (umowa o pracę, zaświadczenie od pracodawcy), zeznań podatkowych lub podobnych dokumentów, a także wyciągów bankowych, z których wynika, w jaki sposób stopniowo kształtowało się saldo. Jeśli oszczędności były przechowywane na kilku rachunkach lub były między nimi przenoszone, każdy etap musi być udokumentowany.
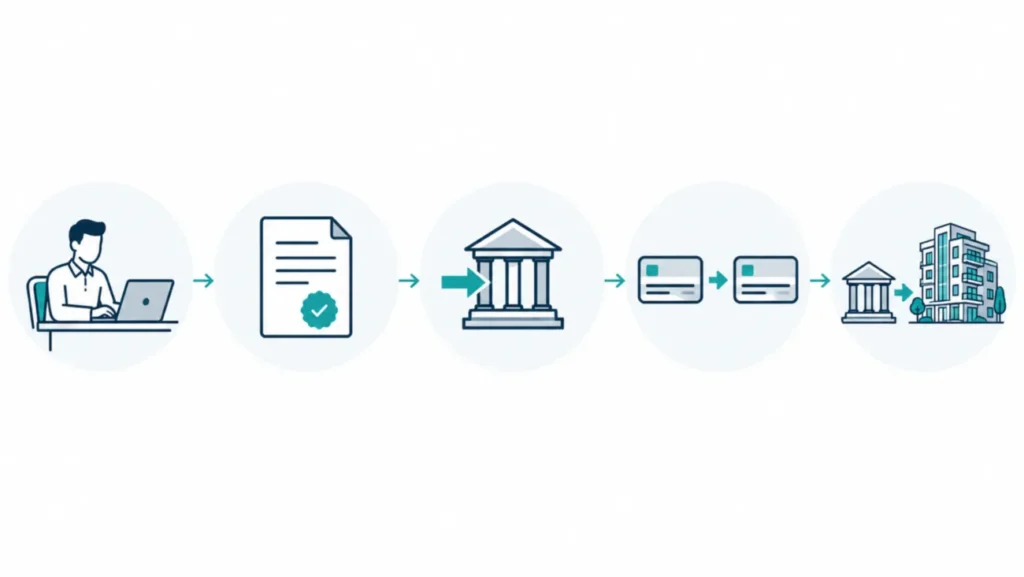
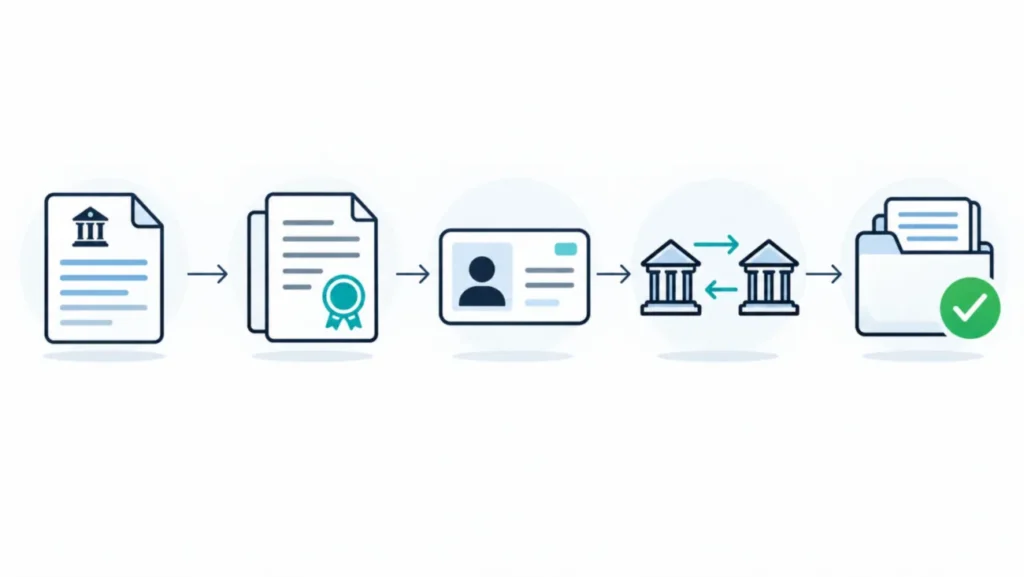
Scenariusz B. Nabywca sprzedał mieszkanie za granicą i planuje kupić mieszkanie w Batumi. W tym przypadku łańcuch wygląda następująco: dokumenty potwierdzające prawo własności do sprzedawanego obiektu → umowa kupna-sprzedaży → wyciąg potwierdzający wpłynięcie środków od kupującego → przelew kwoty na konto, z którego zostanie zrealizowana płatność do Gruzji. Jeśli między sprzedażą a przelewem upłynął pewien czas, a środki przepływały przez kilka rachunków, każde ogniwo należy potwierdzić oddzielnym wyciągiem.
Scenariusz B. Część kwoty pochodzi z działalności gospodarczej, a część — z umowy darowizny. W przypadku pochodzenia mieszanego konieczne jest przedstawienie oddzielnego uzasadnienia w formie dokumentów dla każdego składnika. Ważne jest, aby kwota pochodząca z działalności gospodarczej była potwierdzona dokumentami finansowymi spółki lub osoby prowadzącej działalność gospodarczą, a darowizna – umową darowizny oraz wyciągiem z przelewu od darczyńcy. W takiej sytuacji bank może zapytać nie tylko o darczyńcę jako osobę fizyczną, ale także o źródło pochodzenia środków samego darczyńcy, jeśli kwota jest znaczna.
Jak potwierdzić przepływ środków pieniężnych
Bank często musi ustalić nie tylko, skąd pieniądze pochodziły pierwotnie, ale także w jaki sposób trafiły na konkretne konto, z którego ma zostać zrealizowana transakcja. Dokumentalna identyfikowalność przepływu środków — ważny element weryfikacji pochodzenia pieniędzy, co pozwala bankowi uzyskać pełny obraz sytuacji.
Rozważmy typowy przebieg zdarzeń. Osoba sprzedała mieszkanie w innym kraju: nabywca przelał pieniądze na jej konto w zagranicznym banku. Następnie część kwoty została przelana na inne własne konto — na przykład w innej walucie. Stamtąd wysłano międzynarodowy przelew SWIFT do Gruzji. Aby potwierdzić tę sekwencję, warto przygotować następujące dokumenty:
- Umowa kupna-sprzedaży oraz potwierdzenie wpłaty od kupującego — to pierwszy etap.
- Wyciąg bankowy z pierwszego rachunku, potwierdzająca przelew wychodzący — drugi etap.
- Wyciąg z drugiego konta, potwierdzająca odbiór i wysyłkę do Gruzji — trzecie ogniwo.
- Potwierdzenie przelewu międzynarodowego (Powiadomienie SWIFT, zlecenie płatnicze z opisem przeznaczenia) — ostatni etap przed zaksięgowaniem płatności.
Na szczególną uwagę zasługuje kilka często występujących sytuacji. W przypadku przeliczanie walut kwota na wyciągach będzie się różnić od kwoty początkowej: bank bierze to pod uwagę, ale różnicę lepiej wyjaśnić z wyprzedzeniem. Jeśli pieniądze wpłynęły w kilku transzach, każdy z nich musi być identyfikowalny. W przypadku korzystania z rachunków przejściowych (na przykład portfela brokerskiego lub elektronicznego) do łańcucha dodawany jest kolejny dokument.
Zasadnicza różnica: przelew z własnego konta и płatność dokonywana przez osobę trzecią — są to różne sytuacje z punktu widzenia zgodności z przepisami. Jeśli pieniądze wysyła nie sam klient, lecz inna osoba lub firma, bank będzie chciał ustalić charakter tych relacji oraz źródło środków u płatnika.
Dla przykładu: jeśli klient przelewa do gruzińskiego banku 80 000 dolarów, jest to kwota hipotetyczna, która nie stanowi normatywnego progu podlegającego weryfikacji. Bank może zażądać dokumentów zarówno w przypadku mniejszych, jak i większych kwot — w zależności od konkretnego profilu klienta i charakteru transakcji.
Kluczowa zasada: Niewyjaśnione luki w historii dokumentacji środków pieniężnych mogą spowodować dodatkowe pytania ze strony banku. Łańcuch od pierwotnego źródła dochodu lub zdarzenia (sprzedaż, spadek, oszczędności) aż do momentu, w którym środki były gotowe do wysłania, musi być konsekwentnie potwierdzony dokumentami.
Kontrola nierezydentów w Gruzji
W przypadku klientów zagranicznych banki stosują te same wymogi KYC, co w przypadku rezydentów. Status nierezydenta jest brany pod uwagę w ramach całościowej oceny ryzyka wraz z krajem zamieszkania, charakterem działalności, celem prowadzenia rachunku i innymi czynnikami — i sam w sobie nie oznacza obowiązkowego stosowania zaostrzonych środków.
Bank of Georgia i TBC Bank to duże banki komercyjne w Gruzji. Nie należy porównywać ich wewnętrznych zasad pod kątem stopnia rygorystyczności: wymagania różnią się w zależności od rodzaju rachunku, profilu klienta i charakteru operacji.
W przypadku współpracy z nierezydentem bank zazwyczaj interesuje się:
- obywatelstwem i rezydenturą podatkową — zwłaszcza jeśli kraj ten znajduje się na liście krajów o podwyższonym ryzyku;
- rodzaj działalności — pracownik najemny, osoba prowadząca jednoosobową działalność gospodarczą, właściciel firmy, emeryt;
- częstotliwością i wysokością dochodu — w celu oceny zgodności planowanych działań;
- przewidywany obrót na koncie — zazwyczaj bank prosi o podanie przewidywanego przedziału przy otwieraniu rachunku;
- kontrahentami i krajami, przez które przepływają środki — zwłaszcza w przypadku przelewów międzynarodowych;
- celem otwarcia rachunku — zakup nieruchomości, lokowanie oszczędności, rozliczenia z lokalnymi kontrahentami;
- stosunki gospodarcze z Gruzją — posiadanie nieruchomości, pozwolenie na pobyt, lokalna działalność gospodarcza, regularne przebywanie w kraju.
Na przykład nabywca mieszkania w Batumi może wyjaśnić cel konta w następujący sposób: opłacenie nabywanej nieruchomości, późniejsze rozliczenia z firmą zarządzającą oraz uzyskiwanie dochodu z wynajmu. Takie wyjaśnienie pozwala stworzyć przejrzysty profil finansowy, zgodny z deklarowanym celem.
Dokładny okres, za który wystawiane są wyciągi bankowe, zależy od rodzaju transakcji i sytuacji klienta — należy to sprawdzić w banku. Wymogi dotyczące poświadczenia notarialnego, apostille i tłumaczenia dokumentów, a także języka składanych materiałów należy ustalić w konkretnym banku: mogą się one różnić nawet w zależności od rodzaju dokumentu.
Szczegółowa procedura otwarcia rachunku oraz wykaz podstawowych dokumentów wymaganych od nierezydentów zostały opisane w osobnym artykule: „Otwarcie konta bankowego w Gruzji: instrukcje krok po kroku„.
Źródło pochodzenia środków przy zakupie nieruchomości
Zakup mieszkania w Batumi, Tbilisi lub Gonio to operacja, w ramach której duża transakcja międzynarodowa wiąże się z wymogami w zakresie zgodności z przepisami bankowymi. Dokumenty dotyczące pochodzenia kapitału najlepiej przygotować z wyprzedzeniem — przed planowaną datą płatności, a nie dopiero wtedy, gdy przelew utknie już na etapie weryfikacji.
Jak opłacić mieszkanie w Gruzji: procedura postępowania
- Określ źródło środków finansowych. Ustal, z jakich środków zostanie opłacone mieszkanie: z oszczędności, ze sprzedaży majątku, z dywidend, z darowizny czy z pożyczki.
- Zbierz dokumenty potwierdzające. Przygotuj umowy, zaświadczenia, dokumenty podatkowe i wyciągi bankowe, które wyjaśniają pochodzenie tej kwoty.
- Wybierz sposób rozliczenia. Dowiedz się od sprzedawcy lub dewelopera, czy możliwy jest bezpośredni przelew z zagranicznego banku, czy też wygodniej jest skorzystać z własnego konta w Gruzji.
- Należy uzgodnić transakcję z bankami. Przed wysłaniem dużej kwoty należy upewnić się u nadawcy i odbiorcy co do możliwości realizacji płatności, danych rozliczeniowych, waluty oraz ewentualnych dodatkowych dokumentów.
- Sprawdź warunki umowy. Upewnij się, że dane odbiorcy, kwota, waluta, terminy płatności, sposób potwierdzenia płatności oraz konsekwencje opóźnienia w realizacji przelewu są prawidłowe.
- Przeprowadź płatność. Podaj tytuł płatności zgodny z umową i zachowaj potwierdzenie z banku.
- Sprawdź, czy kwota została zaksięgowana. Poproś sprzedawcę o potwierdzenie wpłynięcia wymaganej kwoty. Sam zlecenie płatnicze nie zawsze stanowi dowód ostatecznego zaksięgowania kwoty.
- Zakończ formalności związane z transakcją. Postępuj zgodnie z umową i obowiązującymi przepisami dotyczącymi rejestracji prawa własności.
Wstępna weryfikacja dokumentów przez bank nie stanowi gwarancji realizacji przyszłej płatności. Warunki przelewu oraz możliwość jego realizacji mogą ulec zmianie przed faktycznym zaksięgowaniem środków.
Bank nadawcy i bank odbiorcy działają niezależnie i mogą zadawać pytania jednocześnie. Bank nadawcy sprawdza, czy transakcja jest zgodna z profilem klienta oraz przepisami prawa kraju, w którym ma siedzibę. Gruziński bank odbiorcy stosuje własne procedury przeciwdziałania praniu pieniędzy (AML) i może zażądać dodatkowych dokumentów nawet po przyjęciu zlecenia do realizacji.
Schemat przepływu środków ma znaczenie. Przelew na własne gruzińskie konto zapewnia kupującemu większą kontrolę: pieniądze trafiają na konto, nad którym ma on kontrolę, a stamtąd można już dokonać płatności na rzecz sprzedawcy. Przy bezpośredni przelew na rzecz sprzedawcy z zagranicznego banku łańcuch jest krótszy, ale w tytule przelewu należy wyraźnie wskazać, do której transakcji odnosi się płatność. Przy przelewie deweloperowi Ważne jest, aby sprawdzić dane z umową i upewnić się, że w tytule przelewu podano numer umowy oraz przedmiot transakcji.
W jakiej walucie należy przelać pieniądze za mieszkanie?
Przy zakupie nieruchomości w Gruzji należy rozróżnić walutę, w której podana jest cena nieruchomości, walutę umowy oraz walutę faktycznej płatności. Lari gruzińskie jest prawnym środkiem płatniczym na terytorium kraju, przy czym przepisy przewidują pewne wyjątki i specjalne zasady. Dlatego też należy sprawdzić, jaka waluta jest dopuszczalna w przypadku konkretnej transakcji.
Przed dokonaniem przelewu należy uzgodnić ze sprzedawcą i bankiem walutę płatności, dane odbiorcy, stosowany kurs wymiany oraz sposób ustalenia ostatecznej kwoty. Jeśli pieniądze są przekazywane w walucie obcej z późniejszą konwersją, należy uwzględnić różnicę między oficjalnym kursem Banku Narodowego a kursem komercyjnym banku.
Warunki wymiany można porównać za pośrednictwem oficjalna strona internetowa Narodowego Banku Gruzji.
Jaką metodę płatności wybrać
| Sposób | Zalety | Co należy wziąć pod uwagę |
|---|---|---|
| Bezpośredni przelew na rzecz sprzedawcy z zagranicznego banku | Nie jest wymagane tymczasowe zaksięgowanie środków na własnym gruzińskim koncie | Weryfikacja przez banki, dane rozliczeniowe, opłaty, potwierdzenie zaksięgowania |
| Przelew na własne konto w Gruzji | Łatwiej jest kontrolować stan konta i kolejne płatności | Otwarcie konta nie jest gwarantowane; możliwe jest sprawdzanie przelewów przychodzących i wychodzących |
| Płatność na rzecz dewelopera w kilku transzach | Można rozłożyć płatności zgodnie z harmonogramem określonym w umowie | Każda transza może być sprawdzana osobno |
| Płatność od krewnego lub firmy | Jest to możliwe, o ile istnieje odpowiednia podstawa prawna | Banki mogą zażądać informacji o płatniku i pochodzeniu jego środków |
| Płatność z wykorzystaniem środków pożyczonych | Umożliwia skorzystanie z finansowania przewidzianego w umowie | Konieczne będzie przedstawienie dokumentów dotyczących pożyczki lub kredytu; warunki zależą od kredytodawcy i konkretnej transakcji |
Wybór sposobu płatności należy uzgodnić z bankami uczestniczącymi w transakcji oraz sprzedawcą przed upływem terminu płatności. Żadna z metod nie gwarantuje braku kontroli w ramach przeciwdziałania praniu pieniędzy.
Kompleksy mieszkalne w Gruzji

 Batumi, dzielnica Bagrationi
 od 36,69 m²



Ile kosztuje międzynarodowy przelew pieniężny do Gruzji?
Koszty przelewu mogą obejmować prowizję banku wysyłającego, potrącenia banków pośredniczących, prowizję banku odbiorcy oraz straty związane z przewalutowaniem. Ostateczna kwota zależy od wybranych banków, waluty, trasy przelewu oraz warunków płatności.
Narodowy Bank Gruzji udostępnia oficjalny serwis umożliwiający porównanie opłat banków komercyjnych. W oficjalnym serwisie Narodowego Banku Gruzji dla poszczególnych banków i usług podano opłatę za standardowy międzynarodowy przelew wychodzący SWIFT w dolarach amerykańskich — 0,2% od kwoty, przy czym minimalna opłata wynosi 15, a maksymalna 500 USD. Jest to przykład konkretnych warunków opłat, a nie koszt dowolnego przelewu międzynarodowego do Gruzji. Przy otrzymywaniu środków z zagranicy należy osobno sprawdzić opłaty nadawcy, banków pośredniczących oraz banku odbiorcy.
Przed wysłaniem środków należy sprawdzić aktualną stawkę danego banku, ewentualne potrącenia pośredników oraz kwotę, która powinna trafić do sprzedawcy.
Przy płatności w kilku ratach — zgodnie z powszechną praktyką przy zakupie od dewelopera — każda wpłata musi być zgodna z harmonogramem określonym w umowie. Zaleca się przygotowanie z wyprzedzeniem podstawowego zestawu dokumentów potwierdzających pochodzenie środków. Każda kolejna wpłata może jednak wymagać dodatkowej weryfikacji, aktualnych wyciągów lub nowych wyjaśnień, nawet jeśli poprzednie transze zostały pomyślnie zrealizowane.
Płatność z udziałem osoby trzeciej — sytuacja, w której za nabywcę płaci krewny, małżonek, inna osoba lub firma — wymaga osobnego wyjaśnienia. Bank może zażądać dokumentów potwierdzających podstawę płatności, relacje między płatnikiem a nabywcą, a także pochodzenie środków płatnika. Skład dokumentów zależy od konkretnej konstrukcji umowy oraz wymagań banków uczestniczących w transakcji: może to być umowa darowizny, potwierdzenie uprawnień płatnika lub inny dokument wyjaśniający podstawę płatności.
Kluczowa kwestia, o której często się zapomina: Umowa kupna-sprzedaży mieszkania wyjaśnia, na co wydano pieniądze, ale nie wyjaśnia, skąd nabywca je wziął. Podczas weryfikacji bank może oddzielnie oceniać przeznaczenie płatności oraz pochodzenie środków. Rejestracja państwowa prawa własności oraz bankowa weryfikacja pochodzenia środków to odrębne procedury oparte na różnych podstawach prawnych. Pomyślna rejestracja nieruchomości nie gwarantuje, że bank zatwierdzi daną płatność.
Dokumenty wymagane przy płatności za nieruchomość
| Sposób płatności | Dokumenty dotyczące transakcji | Ewentualne dodatkowe potwierdzenia | Główne ryzyko |
|---|---|---|---|
| Zakup od dewelopera | Umowa przedwstępna lub inna umowa zawarta z deweloperem zgodnie z prawem Gruzji, harmonogram płatności | Dokumenty dotyczące rejestracji dewelopera, pozwolenie na budowę | Różnica między kwotą określoną w umowie a faktycznie przelaną kwotą |
| Zakup na rynku wtórnym | Umowa kupna-sprzedaży, wyciąg z rejestru dotyczący nieruchomości | Raport wyceny w przypadku ceny niestandardowej | Rozbieżność między wartością rynkową nieruchomości a zadeklarowaną kwotą |
| Płatność za pośrednictwem własnego konta w Gruzji | Umowa kupna-sprzedaży, zlecenie płatnicze | Dokumenty dotyczące otwarcia rachunku, potwierdzenie źródła pochodzenia środków | Opóźnienie w zaksięgowaniu środków w przypadku przelewu międzynarodowego |
| Przelew na rzecz sprzedawcy z zagranicznego banku | Umowa zawierająca dane sprzedawcy, potwierdzenie przelewu | Cel płatności powiązany z umową | Zablokowanie przelewu przez bank korespondent |
| Płatność w kilku ratach | Harmonogram płatności wynikający z umowy, potwierdzenia poszczególnych przelewów | Oryginały poprzednich zawiadomień o płatnościach | Dodatkowa weryfikacja powiązanych płatności oraz ich zgodności z warunkami umowy |
| Płatność za pośrednictwem krewnego lub osoby trzeciej | Umowa kupna-sprzedaży – dokument wyjaśniający podstawę płatności oraz stosunki między stronami | Potwierdzenie źródła pochodzenia środków u płatnika | Konieczność wyjaśnienia pochodzenia środków finansowych pochodzących od osoby trzeciej |
Co należy uwzględnić w umowie na wypadek, gdyby bank opóźnił realizację przelewu
Weryfikacja bankowa może potrwać dłużej, niż kupujący zakładał w momencie uzgadniania warunków transakcji. Dlatego przed podpisaniem umowy warto osobno omówić ze sprzedającym sposób postępowania w przypadku opóźnienia w realizacji płatności międzynarodowej.
W umowie zaleca się uzgodnienie następujących kwestii:
- moment, w którym płatność uznaje się za zrealizowaną: wysłanie zlecenia lub faktyczne wpłynięcie środków;
- procedura potwierdzania płatności;
- skutki potrącania opłat bankowych;
- możliwość zmiany terminu płatności na podstawie pisemnego porozumienia;
- działania stron w przypadku, gdy bank odmówił realizacji płatności;
- konsekwencje opóźnienia w płatności, warunki zwrotu zaliczki oraz losy zadatku.
Warunki dotyczące przedłużenia terminów i zwrotu pieniędzy muszą zostać uzgodnione przez strony i być zgodne z obowiązującym prawem. Sam fakt przeprowadzenia kontroli bankowej nie oznacza automatycznego zwolnienia kupującego z odpowiedzialności za opóźnienie.
Zorganizowanie płatności wiąże się ze zrozumieniem zasad funkcjonowania przelewów do Gruzji: więcej na ten temat można przeczytać w artykule „Jak przelać pieniądze do Gruzji w celu zakupu nieruchomości„. Pełna procedura nabywania nieruchomości przez cudzoziemca — w osobnym przewodniku”Jak kupić nieruchomość w Gruzji„.
Planujesz zakup mieszkania w Gruzji? Wybierając nieruchomość, warto wziąć pod uwagę nie tylko cenę i lokalizację, ale także sposób płatności, terminy płatności oraz dokumenty związane z transakcją. Wybierz nieruchomość z The Residence.
Złożone źródła finansowania
W przypadku wpłat gotówkowych, przekazów rodzinnych, transakcji dotyczących aktywów wirtualnych oraz innych złożonych źródeł pochodzenia środków bank może zażądać dodatkowych dokumentów potwierdzających podstawę otrzymania środków oraz historię ich przepływu.
Gotówka i przekazy rodzinne
Najtrudniej jest uwzględnić gotówkę w łańcuchu dokumentacyjnym. Bank nie widzi jej przepływu na rachunkach — widzi jedynie fakt wpłaty. Przewóz gotówki przez granicę wraz z zgłoszeniem celnym potwierdza jedynie, że banknoty zostały zgłoszone podczas przekraczania granicy — ale nie chodzi o to, w jaki sposób pieniądze zostały zarobione lub uzyskane. To dwie różne kwestie, a deklaracja nie wystarczy, by odpowiedzieć na drugą z nich. Jeśli gotówka była przez długi czas przechowywana poza systemem bankowym, bank może zapytać, skąd pochodziła pierwotnie.
Ile gotówki można wwieźć do Gruzji
W przypadku przewożenia przez granicę celną Gruzji gotówki, czeków i określonych papierów wartościowych o łącznej wartości przekraczającej 30 000 GEL lub równowartość tej kwoty w walucie obcej wymagane jest obowiązkowe zgłoszenie.
Podczas odprawy celnej gotówki i papierów wartościowych podlegających zgłoszeniu celnemu mogą być wymagane dokumenty potwierdzające ich pochodzenie i przeznaczenie. Dlatego przed podróżą warto przygotować nie tylko informacje o kwocie, ale także dokumenty wyjaśniające źródło pochodzenia pieniędzy.
Zgłoszenie nie stanowi dowodu legalnego pochodzenia środków pieniężnych. W przypadku późniejszej wpłaty gotówki na rachunek bankowy bank może oddzielnie zażądać dokumentów potwierdzających sposób uzyskania tych środków.
Przed podróżą należy zapoznać się z aktualnymi przepisami celnymi zarówno Gruzji, jak i kraju, z którego wywozi się pieniądze. Ograniczenia i wymogi dotyczące zgłaszania mogą się różnić.
Przelewy rodzinne i darowizny to powszechna praktyka, zwłaszcza wśród nabywców, którym rodzice lub małżonkowie pomagają w sfinansowaniu zakupu nieruchomości. Bank może zażądać dokumentu potwierdzającego podstawę przekazania środków. Ponadto może zapytać o pochodzenie środków u samego darczyńcy — zwłaszcza jeśli chodzi o znaczną kwotę. Sam fakt pokrewieństwa i dobra wola darczyńcy okazują się niewystarczające.
Przy kwoty pochodzenia mieszanego — wynagrodzenie z kilku lat plus darowizna plus sprzedaż majątku — należy udokumentować każdy składnik i wyjaśnić, w jaki sposób złożyły się one na kwotę końcową. Próba przedstawienia tego wszystkiego jako jednej kwoty zgromadzonej „z różnych źródeł” bez podania konkretnych szczegółów zazwyczaj rodzi dodatkowe pytania.
Kryptowaluty i inne aktywa
Możliwość zaksięgowania środków uzyskanych z transakcji dotyczących aktywów wirtualnych zależy od polityki danego banku oraz okoliczności danej transakcji. Przed dokonaniem konwersji i przelewu należy skontaktować się z bankiem w celu ustalenia wymagań dotyczących potwierdzenia historii nabycia, posiadania i sprzedaży aktywów, a także dokumentów pochodzących z giełdy lub innego dostawcy usług.
Bank może zażądać informacji dotyczących historii nabywania i sprzedaży aktywów wirtualnych, ich konwersji oraz dalszego przepływu środków. W zależności od polityki banku i oceny ryzyka może to obejmować historię transakcji na giełdzie, potwierdzenie tożsamości użytkownika na platformie oraz wyciąg dotyczący konwersji.
Kontrola sankcji jest prowadzona równolegle z procedurami AML/KYC i stanowi odrębny obszar zgodności bankowej. Zastosowanie ograniczeń zależy od konkretnego systemu sankcji, uczestników transakcji, banków oraz trasy przelewu. Jeśli klient lub jego kontrahenci podlegają sankcjom międzynarodowym lub jeśli trasa przelewu przebiega przez jurysdykcje objęte ograniczeniami, transakcja może zostać zablokowana niezależnie od posiadania wszystkich pozostałych dokumentów.
Skomplikowane sytuacje związane z pochodzeniem środków
| Sytuacja | Dlaczego pojawiają się pytania | Jak się przygotować |
|---|---|---|
| Długoterminowe oszczędności gotówkowe | Brak śladu bankowego potwierdzającego powstanie tej kwoty | Przygotować dokumenty potwierdzające źródło dochodów za okres gromadzenia środków |
| Darowizna rodzinna | Bank nie zna źródła pochodzenia środków darczyńcy | Umowa darowizny + dokumenty potwierdzające dochody darczyńcy |
| Kryptowaluta | W celu oceny pochodzenia środków bank może zażądać dodatkowej historii transakcji dotyczących aktywów wirtualnych oraz dokumentów potwierdzających ich konwersję | Należy wcześniej skontaktować się z bankiem w celu ustalenia, czy możliwe jest zaksięgowanie środków; przygotować historię transakcji z platformy oraz dokumenty dotyczące konwersji |
| Pieniądze z kilku rachunków | Przelewy między kilkoma własnymi rachunkami wymagają porównania transakcji i potwierdzenia, że rachunki należą do klienta | Wyciągi z każdego konta z podaniem źródła każdego wpływu |
| Przekaz od osoby prawnej | Nie jest jasne, na czym polega charakter wypłaty na rzecz osoby fizycznej | Umowa, decyzja o płatności, dokumenty dotyczące współpracy z firmą |
| Dochód z kraju, w którym obowiązują ograniczenia | Podwyższone ryzyko związane z jurysdykcją, możliwe kwestie związane z sankcjami | Konsultacja z prawnikiem lub specjalistą ds. zgodności przed tłumaczeniem |
Ważne ostrzeżenie: Formalne rozdzielanie płatności i celowe komplikowanie ścieżki przepływu środków nie zastępują zgodnego z prawem potwierdzenia ich pochodzenia i nie zmniejszają prawdopodobieństwa kontroli — wręcz przeciwnie, mogą ją wzmocnić. Bank ocenia całość sytuacji, a nie każdy przelew z osobna.
Jeśli bank zażądał dodatkowych dokumentów
Otrzymanie zapytania od działu ds. zgodności nie oznacza, że znalazłeś się w kręgu podejrzeń. Jest to standardowa procedura robocza, w ramach której bank weryfikuje informacje niezbędne do podjęcia decyzji. Dodatkowe zapytanie samo w sobie nie stanowi zarzutu i nie oznacza odmowy.
Możliwe są trzy zasadniczo różne sytuacje, a sposób postępowania w każdej z nich jest inny.
Po pierwsze: bank zażądał dodatkowych dokumentów przed przeprowadzeniem transakcji. W takim przypadku dokumenty można przygotować przed wysłaniem środków, co pozwala uniknąć części ryzyka związanego z opóźnieniem już zainicjowanego przelewu. Ważne jest, aby zapytać w banku o dokładną listę wymaganych dokumentów, a nie po prostu dostarczać wszystko, co akurat mamy pod ręką.
Po drugie: tłumaczenie jest w trakcie weryfikacji, a zaksięgowanie zostało wstrzymane. Pieniądze zostały wysłane, ale nie dotarły jeszcze na konto odbiorcy. W takiej sytuacji należy skontaktować się z bankiem wysyłającym i sprawdzić aktualny status płatności oraz listę czynności, które muszą wykonać nadawca lub odbiorca. Terminy w takiej sytuacji są indywidualne i zależą od stron uczestniczących w transakcji.
Jak sprawdzić, gdzie znajduje się przelew międzynarodowy
Jeśli bank nadawcy potwierdził realizację zlecenia płatniczego, ale środki nie dotarły do odbiorcy, należy zwrócić się do banku o podanie identyfikatora płatności UETR (Unique End-to-End Transaction Reference) oraz o dostępne potwierdzenie wysłania.
UETR — unikalny identyfikator płatności międzynarodowej, umożliwiający bankom śledzenie jej przebiegu w systemie SWIFT. Składa się z 36 znaków i jest stosowany w odpowiednich komunikatach płatniczych.
Procedura:
- Poproś bank wysyłający o potwierdzenie realizacji płatności oraz o jej numer UETR.
- Proszę o sprawdzenie aktualnego statusu przelewu oraz obecności zapytań od banków pośredniczących.
- Przekaż odbiorcy lub jego bankowi niezbędne dane rozliczeniowe oraz identyfikator umożliwiający wyszukanie płatności.
- Jeśli przelew został odrzucony lub zwrócony, należy ustalić przyczynę w granicach informacji, które bank ma prawo ujawnić, oraz procedurę zwrotu środków.
- Zanim ponownie dokonasz płatności, ustal, co dokładnie uniemożliwiło realizację poprzedniej płatności.
UETR pomaga śledzić przelew międzynarodowy, ale nie zwalnia z bankowej kontroli AML i nie gwarantuje zaksięgowania środków.
Po trzecie: bank odrzucił transakcję lub poinformował o zaprzestaniu świadczenia usług. To najbardziej skomplikowana sytuacja. Zgodnie z prawem bank ma prawo nie ujawniać niektórych przyczyn. W przypadku odmowy obsługi klient może uzyskać dostępne informacje na temat podjętej decyzji oraz skorzystać z procedury złożenia skargi do banku. Jeśli sprawa nie zostanie rozwiązana, należy zwrócić się do organu ds. ochrony praw konsumentów. Narodowego Banku Gruzji. Zgodnie z procedurą opublikowaną przez Narodowy Bank Gruzji instytucja finansowa ma obowiązek rozpatrzyć skargę klienta i udzielić odpowiedzi w ciągu jednego miesiąca. Termin ten nie oznacza gwarantowanego rozstrzygnięcia sporu na korzyść klienta ani zakończenia rozpatrywania konkretnego wniosku skierowanego do Narodowego Banku. Złożenie skargi nie gwarantuje uchylenia odmowy wydanej na podstawie przepisów prawa.
Praktyczny plan działania w każdym z tych przypadków:
- Należy skontaktować się z bankiem w celu uzyskania dokładnej listy brakujących informacji lub dokumentów.
- Należy kontaktować się z bankiem wyłącznie za pośrednictwem oficjalnych kanałów — poprzez portal klienta, oficjalny adres e-mail lub oddział.
- Należy przygotować wszystkie dokumenty potwierdzające, które wypełniają konkretną lukę w łańcuchu dokumentacyjnym.
- Jeśli w dokumentach występują rozbieżności (różne kwoty wynikające z przeliczenia waluty, zmiana nazwiska, różne warianty pisowni), należy przedstawić pisemne wyjaśnienie.
- Należy sprawdzić aktualny status płatności w banku wysyłającym i banku odbiorczym.
- W razie potrzeby należy zwrócić się o poradę prawną lub podatkową, zwłaszcza jeśli sytuacja dotyczy skomplikowanego źródła środków finansowych lub kwestii związanych z sankcjami.
Nie należy zakładać, że przedłożenie dokumentów automatycznie doprowadzi do pozytywnej decyzji lub odblokowania w określonym terminie. Bank podejmuje decyzję samodzielnie.
Jak przygotować się do kontroli bankowej
Dokumenty przygotowane z wyprzedzeniem pomagają zmniejszyć ryzyko opóźnień spowodowanych niekompletnością danych, ale nie wykluczają dodatkowych kontroli ani odmowy. Nie należy wiązać terminu wypłaty dużej zaliczki z nierealistycznymi terminami: jeśli bank zażąda dokumentów, ich zebranie może zająć kilka dni lub tygodni, a termin realizacji transakcji już się zbliża.
Praktyczna lista kontrolna dotycząca przygotowań:
- Określić pierwotne źródło kapitału — wynagrodzenie, działalność gospodarcza, sprzedaż majątku, spadek, darowizna lub ich połączenie.
- Zebrać dokumenty potwierdzające podstawę otrzymania środków pieniężnych — umowa, decyzja, zaświadczenie lub oświadczenie potwierdzające prawo do otrzymania kwoty.
- Przygotować wyciągi przedstawiające zmiany stanu kwoty — od źródła do rachunku, z którego zostanie zrealizowany przelew.
- Sprawdzić zgodność nazwisk, dat i danych identyfikacyjnych we wszystkich dokumentach: rozbieżności w pisowni imienia lub różnice w datach często powodują dodatkowe pytania.
- Określić cel i trasę przelewu — na własne gruzińskie konto lub bezpośrednio do sprzedawcy, jednorazowo lub w ratach.
- Należy zapytać w banku o wymagania dotyczące formatu dokumentów — czy potrzebny jest apostille, uwierzytelnione tłumaczenie, poświadczenie notarialne.
- Dostosować terminy operacji bankowej do terminów transakcji — przewidzieć rezerwę na wypadek kontroli.
- Zachować oryginały i zabezpieczone kopie elektroniczne wszystkich kluczowych dokumentów.
Aby zilustrować, jak może wyglądać neutralne wyjaśnienie dotyczące pochodzenia środków: „Przelewana kwota pochodzi z oszczędności z wynagrodzeń za okres od [rok] do [rok] (potwierdzonych umową o pracę, zaświadczeniami pracodawcy oraz wyciągami bankowymi), a także ze środków uzyskanych ze sprzedaży mieszkania w [kraju] w [roku] (potwierdzonych umową kupna-sprzedaży oraz wyciągiem z konta).» Nie jest to gotowy szablon dla banku — każdy bank formułuje zapytanie na swój własny sposób — ale właśnie taka struktura wyjaśnienia jest zrozumiała i wygodna dla specjalisty ds. zgodności.
Główna zasada przygotowań: Najlepiej jest przygotować podstawowe dokumenty potwierdzające pochodzenie środków przed podjęciem zobowiązań umownych z ustalonymi terminami płatności. Pomoże to z wyprzedzeniem wykryć ewentualne luki i uzgodnić z bankiem sposób dokonywania płatności.
Planujesz kupić mieszkanie w Gruzji? Dobierzemy oferty dostosowane do Twojego budżetu, miasta i preferowanego harmonogramu płatności. Odpowiedz na kilka pytań, a otrzymasz spersonalizowaną ofertę nieruchomości.
O czym należy pamiętać przed rozpoczęciem tłumaczenia
Przygotowanie dokumentów dotyczących pochodzenia środków finansowych stanowi samodzielną i integralną część planowania każdej dużej międzynarodowej transakcji finansowej. Dotyczy to w szczególności zakupu nieruchomości, gdzie terminy płatności są określone w umowie i nie zawsze można je zmienić.
Trzy czynniki, które mają rzeczywisty wpływ na wynik: przejrzystość źródła kapitału — bank musi mieć pełny wgląd w historię pochodzenia tej kwoty; kolejność dokumentów potwierdzających — łańcuch od źródła do gruzińskiego rachunku nie może zawierać niewyjaśnionych przerw; wcześniejsze ustalenie warunków przez bank — przed wysłaniem pieniędzy warto zapoznać się z wymaganiami danej instytucji kredytowej dotyczącymi formatu, terminu i składu dokumentów, a nie dopiero po ich wysłaniu.
The Residence współpracuje z nabywcami nieruchomości w Batumi, Tbilisi, Gonio i innych miejscowościach Gruzji oraz pomaga w wyborze obiektu i organizacji transakcji — w zakresie, który leży w kompetencjach agencji. Kwestie dotyczące zgodności z przepisami bankowymi, rezydencji podatkowej oraz obsługi prawnej są rozwiązywane we współpracy ze specjalistami z odpowiednich dziedzin.
Niniejszy materiał przedstawia ogólne zasady obowiązujące w październiku 2026 roku i nie zastępuje indywidualnej porady udzielanej przez bank, prawnika lub specjalistę ds. podatków. Aktualne wymagania należy sprawdzić bezpośrednio w banku oraz u odpowiednich konsultantów. Polityka nadzorcza Narodowego Banku Gruzji w zakresie AML/CFT została opisana w w oficjalnych materiałach organu regulacyjnego.
 Nieruchomości w Czarnogórze
 Nieruchomości na Cyprze
 Nieruchomości w Zjednoczonych Emiratach Arabskich
 Nieruchomości na Bali
 Nieruchomości w Tajlandii
 Nieruchomości w Hiszpanii
 Nieruchomości w Arabii Saudyjskiej
 Nieruchomości w Turcji
 Nieruchomości na Zanzibarze
 +995 551 50 18 84
 hello@residence-estate.ge
 Gruzja, Batumi, Sherif Khimshiashvili str. 1, biuro 1204


 Pobierz katalog obiektów TOP-7