
 +995 551 50 18 84


Відкрити рахунок у грузинському банку, переказати заощадження з іншої країни або оплатити квартиру в Батумі — у кожній із цих ситуацій банк може попросити пояснити, звідки взялися гроші. Підтвердження походження коштів у Грузії — це не формальність і не підозра у порушенні закону. Це стандартна банківська процедура, яка застосовується відповідно до ризик-орієнтованого підходу до всіх клієнтів, включаючи іноземців та нерезидентів.
Банк хоче з’ясувати не лише те, що гроші є, а й те, яким чином вони з’явилися. Однієї виписки з балансу, що показує потрібну суму, часто виявляється недостатньо: фахівець з комплаєнсу аналізує джерело надходжень, історію руху коштів та відповідність заявленій фінансовій картині. Цей запит стосується не лише великих інвесторів — він може виникнути під час операції будь-якого розміру, якщо вона викликає сумніви з точки зору передбачених законом підстав або ознак ризику.
У цій статті розглянуто, які види підтвердження існують, які документи приймають банки залежно від джерел капіталу, як організувати документальний ланцюжок від отримання грошей до здійснення платежу в Грузії, та що робити, якщо перевірка затягнулася або банк запросив додаткову інформацію.
Коротко про головне:
- Грузинські банки перевіряють походження коштів у рамках процедур AML/KYC — це вимога закону, а не ініціатива конкретного співробітника.
- Банки застосовують ризик-орієнтований підхід: додатковий запит можливий навіть у разі невеликої операції, якщо виникають передбачені законом підстави або ознаки ризику.
- Банк може вимагати документи як під час відкриття рахунку, так і під час подальших переказів — навіть якщо попередні операції пройшли без зауважень.
- Для різних джерел капіталу — зарплата, продаж майна, дарування, дивіденди — потрібні різні документи.
- Краще підготувати пакет документів до дати платежу, а не після отримання запиту від банку.
Основні суми та правила перевірки в Грузії
| Ситуація | Сума чи правило |
|---|---|
| Налагодження ділових відносин із банком | CDD застосовується незалежно від суми |
| Окремі разові операції | Понад 15 000 GEL або еквівалент |
| Окремі разові перекази грошових коштів | Понад 3 000 GEL або еквівалент |
| Підозра у відмиванні грошей або фінансуванні тероризму | Перевірка незалежно від суми |
| Перевезення готівки через митний кордон | Понад 30 000 GEL або еквівалент — обов’язкове декларування |
| Переказ грошей для купівлі квартири | Перевірка залежить від характеру операції та ризику; окремого універсального порогу для звільнення від перевірки немає |
| Термін проведення банківської AML-перевірки | Єдиного гарантованого терміну немає |
| Розгляд скарги фінансовою організацією | Один місяць за процедурою NBG |
Пороги у 15 000 та 3 000 GEL відносяться до встановлених законом категорій операцій та підстав для застосування превентивних заходів, а не до гарантованих лімітів переказів без перевірки. Правила митного декларування готівки регулюються окремо.
Навіщо підтверджувати походження грошей
Грузинські банки зобов’язані дотримуватися вимог щодо протидії відмиванню грошей та фінансуванню тероризму — AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism). При цьому кожен банк проводить процедуру KYC — Know Your Customer, «знай свого клієнта». Її суть — переконатися, що діяльність клієнта та характер його операцій зрозумілі банку й не несуть неприйнятних ризиків.
Конкретна форма перевірки називається належна перевірка клієнтів (CDD) — належна перевірка клієнта. Стандартна CDD включає ідентифікацію та перевірку особи клієнта, визначення мети та передбачуваного характеру ділових відносин, а також моніторинг операцій. У разі необхідності банк додатково вивчає походження майна та грошових коштів. Щодо клієнтів підвищеного ризику застосовуються посилені превентивні заходи — enhanced due diligence (EDD), прямо передбачені статтею 18 закону Грузії про протидію відмиванню грошей. Стаття 10 того самого закону встановлює стандартні превентивні заходи.
Перевірка не обмежується моментом відкриття рахунку. Банк має право ставити запитання під час будь-якого наступного переказу, якщо операція не відповідає звичному профілю клієнта або виходить за межі заявленого обороту. Успішно проведена транзакція в минулому не забезпечує автоматичного захисту для наступної.
На інтенсивність перевірки впливає не лише сума, а й сукупність факторів: громадянство, податкове резидентство, країни походження та призначення коштів, перелік контрагентів, призначення платежу, зв’язок із Грузією та відповідність операції заявленій меті рахунку. При цьому Стаття 11 Закону про протидію відмиванню грошей встановлює конкретні підстави для застосування превентивних заходів, зокрема порогові значення для окремих видів разових операцій та переказів. Ці пороги не означають, що банк не перевіряє операції на менші суми — за наявності інших передбачених законом підстав або ознак ризику перевірка можлива незалежно від суми.
Три види підтверджень
Банки використовують три поняття, які часто плутають, хоча вони описують різні речі.
| Що перевіряють | Що хоче дізнатися банк | Приклад підтвердження |
|---|---|---|
| Джерело доходу (source of income) | З чого складаються регулярні надходження клієнта | Трудовий договір та довідка про заробітну плату, декларація ФОП |
| Джерело конкретних коштів (source of funds) | Звідки саме взялася сума в цій операції | Договір купівлі-продажу квартири, виписка про зарахування |
| Походження капіталу (source of wealth) | Як клієнт сформував свій загальний фінансовий стан | Документи про багаторічну діяльність, накопичення, інвестиції |
Ці три поняття не завжди збігаються. Людина може мати стабільний дохід у вигляді зарплати (source of income), але переказати до Грузії гроші від продажу успадкованої квартири (source of funds), при цьому володіючи значними заощадженнями з кількох джерел (source of wealth). Банк може цікавитися всіма трьома рівнями, лише одним або двома — залежно від масштабу операції та профілю клієнта. Наведена класифікація відображає корисне практичне розмежування, а не обов’язковий єдиний стандарт усіх грузинських банків.
Які документи приймають банки
Єдиного універсального переліку документів, обов’язкового для всіх банків і всіх операцій, не існує. Кожен банк самостійно визначає вимоги, виходячи зі своєї внутрішньої політики, профілю ризику клієнта та характеру операції. Стаття 21¹ Закону Грузії про діяльність комерційних банків закріплює обов’язок банку розуміти особу та діяльність клієнта, оцінювати ризики під час обслуговування — це підстава для запиту відомостей, необхідних для ідентифікації клієнта, вивчення його діяльності та оцінки ризиків відповідно до законодавства.
У таблиці, наведеній нижче, описано типову документальну схему щодо основних джерел коштів. Конкретні вимоги щодо формату, терміну видачі та нотаріального засвідчення слід уточнювати у банку.
Документи щодо джерел фінансування
| Джерело грошей | Документи, що підтверджують підстави для отримання | Документи про рух коштів | Що банк може уточнити |
|---|---|---|---|
| Заробітна плата та регулярні заощадження | Трудовий договір, довідка про доходи, податкові декларації | Виписки з рахунку за період накопичення | Відповідність накопиченої суми задекларованому доходу за вказаний період |
| Дохід ІП та фрілансера | Договори з клієнтами, рахунки та акти, декларації про доходи | Виписки з розрахункового або особистого рахунку | Регулярність надходжень, наявність або відсутність податкової реєстрації |
| Дохід від бізнесу та дивіденди | Рішення про виплату дивідендів, фінансова звітність компанії, статут | Виписка про зарахування дивідендів на рахунок | Зв’язок між компанією, бенефіціаром та сумою переказу |
| Продаж квартири, будинку або ділянки | Договір купівлі-продажу, документи про право власності | Виписка про надходження коштів від покупця | Країна реєстрації угоди, відповідність суми ринковій вартості |
| Продаж іншого значущого майна | Договір купівлі-продажу, оціночний документ (за необхідності) | Виписка про зарахування суми | Тип активу, обґрунтування ціни |
| Спадщина | Свідоцтво про спадщину, нотаріальні документи | Виписка про зарахування коштів на рахунок спадкоємця | Джерело коштів у спадкодавця у разі великих сум |
| Подарунок від родича | Договір дарування, підтвердження спорідненості | Виписка про переказ від дарувальника | Походження коштів у самого дарувальника |
| Відсотки за депозитом та інвестиційний дохід | Договір з банком або брокером, звіт про доходи | Виписки про нарахування відсотків або виплату доходу | Джерело початкового капіталу, розміщеного на депозиті |
| Повернення раніше наданої позики | Договір позики, розписка чи інше підтвердження | Виписка про повернення суми | Початковий рух коштів під час видачі позики |
| Пенсійні виплати | Довідка про призначення пенсії, рішення пенсійного фонду | Виписки про регулярні надходження коштів | Країна призначення пенсії, тип пенсійної програми |
Як має виглядати банківська виписка
Під час підготовки виписки для підтвердження походження коштів бажано перевірити, чи документ містить:
- ім'я власника рахунку та відомості про банк;
- період, за який сформовано виписку;
- валюту та реквізити рахунку у встановленому банком обсязі;
- дати, суми та призначення операцій;
- дані, що дають змогу зіставити надходження з договорами та іншими підтвердженнями;
- залишки або рух коштів, необхідні для пояснення походження суми, що перераховується.
Скріншот поточного балансу не завжди замінює повноцінну виписку з історією операцій. Уточніть, чи приймає грузинський банк електронний PDF-файл з інтернет-банку, чи вимагає документ із додатковим підтвердженням автентичності.
Не вносьте зміни до сум та рядків операцій у оригінальній банківській виписці. Якщо потрібно пояснити окремі транзакції, краще додати окреме супровідне пояснення.
Для підтвердження походження коштів банк може вимагати як документи, що пояснюють підстави їх отримання, так і виписки, що відображають фактичний рух грошей. Важливо розуміти різницю між цими двома типами. Документ про заснування (договір, свідоцтво, рішення) підтверджує, що клієнт мав законне право на отримання грошей. Виписка про рух підтверджує, що гроші фактично надійшли на рахунок і який шлях вони пройшли далі. Одного договору дарування або свідоцтва про спадщину часто виявляється недостатньо — банк може захотіти переконатися, що кошти дійсно надійшли та як потрапили на рахунок, з якого планується переказ.
Сценарій А. Покупець кілька років відкладав гроші зі своєї зарплати. Тут ключове питання — відповідність між заявленим доходом та підсумковою накопиченою сумою. Потрібне підтвердження зайнятості та рівня заробітної плати (трудовий договір, довідка від роботодавця), податкові декларації або аналогічні документи, а також банківські виписки, з яких видно, як поступово формувався залишок. Якщо накопичення зберігалися на кількох рахунках або переказувалися між ними, кожен етап має бути задокументований.
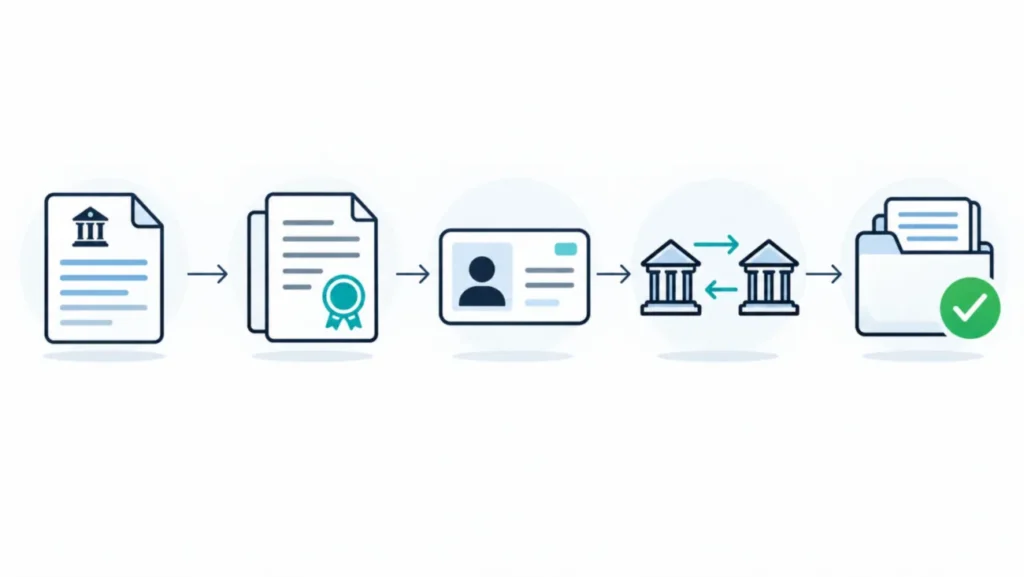
Сценарій Б. Покупець продав квартиру за кордоном і планує придбати житло в Батумі. Тут ланцюжок виглядає так: документи про право власності на об’єкт, що продається → договір купівлі-продажу → виписка про зарахування коштів від покупця → переказ суми на рахунок, з якого буде здійснено платіж до Грузії. Якщо між продажем і переказом минув певний час, а гроші переміщалися через кілька рахунків, кожну ланку потрібно підтвердити окремою випискою.
Сценарій В. Частина суми — від підприємницької діяльності, частина — за договором дарування. Змішане походження вимагає окремого документального підтвердження для кожного компонента. Важливо, щоб сума від бізнесу підтверджувалася фінансовими документами компанії або ФОП, а подарунок — договором дарування та випискою про переказ від дарувальника. При цьому банк може запитати не тільки про дарувальника як фізичну особу, а й про джерело коштів самого дарувальника, якщо сума значна.
Як підтвердити рух коштів
Банку нерідко доводиться з’ясувати не лише те, звідки гроші з’явилися спочатку, а й яким шляхом вони потрапили на конкретний рахунок, з якого планується операція. Можливість відстеження руху коштів на основі документів — важлива складова перевірки походження грошей, що дає банку змогу скласти цілісну картину.
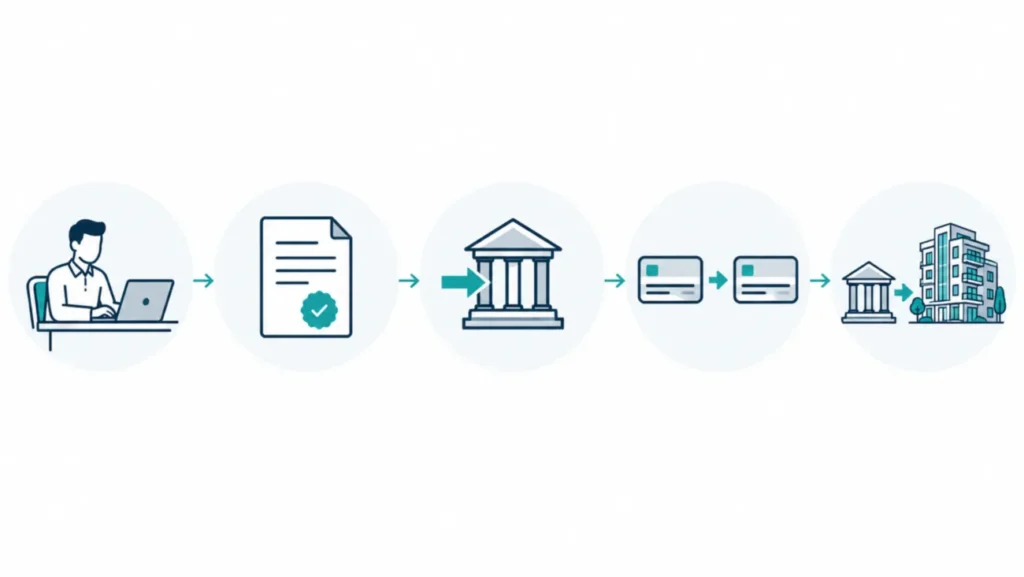
Розглянемо типову послідовність дій. Людина продала квартиру в іншій країні: покупець переказав гроші на її рахунок у закордонному банку. Потім частина суми була перерахована на інший власний рахунок — наприклад, в іншій валюті. Звідти було здійснено міжнародний SWIFT-переказ до Грузії. Для підтвердження цієї послідовності корисно підготувати такі документи:
- Договір купівлі-продажу та виписка про зарахування від покупця — перша ланка.
- Банківська виписка з першого рахунку, що підтверджує вихідний переказ, — друга ланка.
- Виписка з другого рахунку, що підтверджує отримання та відправлення до Грузії, — третя ланка.
- Підтвердження міжнародного переказу (повідомлення SWIFT, платіжне доручення із призначенням платежу) — остання ланка перед зарахуванням.
Окремої уваги заслуговують кілька типових ситуацій. При конвертація валюти сума у виписках відрізнятиметься від початкової: банк враховує це, але різницю краще пояснити заздалегідь. Якщо гроші надходили кілька траншів, кожен із них має бути простежуваним. При використанні проміжних рахунків (наприклад, брокерського або електронного гаманця) до ланцюжка додається ще один документ.
Принципова відмінність: переказ зі свого рахунку и оплата третьою стороною — це різні ситуації з точки зору дотримання нормативних вимог. Якщо гроші надсилає не сам клієнт, а інша особа чи компанія, банк захоче з’ясувати характер цих відносин та джерело коштів у платника.
Для ілюстрації: якщо покупець переказує до грузинського банку 80 000 доларів, це умовна сума, яка не є нормативним порогом для перевірки. Банк може вимагати документи як при меншій, так і при більшій сумі — виходячи з конкретного профілю клієнта та характеру операції.
Ключовий принцип: Непояснені прогалини в документальній історії грошей можуть стати причиною додаткових запитань з боку банку. Ланцюжок від первинного джерела доходу або події (продаж, спадщина, накопичення) до моменту, коли гроші були готові до відправлення, повинен бути послідовно підтверджений документами.
Перевірка нерезидентів у Грузії
До іноземних клієнтів банки застосовують ті самі вимоги KYC, що й до резидентів. Статус нерезидента враховується в сукупній оцінці ризику поряд із країною проживання, характером діяльності, метою відкриття рахунку та іншими факторами — і сам по собі не означає обов'язкового застосування посилених заходів.
Bank of Georgia та TBC Bank — великі комерційні банки Грузії. Не варто порівнювати їхню внутрішню політику за ступенем суворості: вимоги варіюються залежно від типу рахунку, профілю клієнта та характеру операцій.
Під час роботи з нерезидентом банк, як правило, цікавиться:
- громадянством та податковим резидентством — особливо якщо країна входить до списків підвищеного ризику;
- видом діяльності — найманий працівник, ФОП, власник бізнесу, пенсіонер;
- регулярністю та розміром доходу — щоб оцінити відповідність запланованих операцій;
- очікуваним оборотом за рахунком — зазвичай банк просить вказати очікуваний діапазон під час відкриття рахунку;
- контрагентами та країнами, через які проходять грошові потоки — особливо під час міжнародних переказів;
- мета відкриття рахунку — придбання нерухомості, зберігання заощаджень, розрахунки з місцевими контрагентами;
- економічними зв’язками з Грузією — володіння нерухомістю, посвідка на проживання, місцевий бізнес, регулярне перебування в країні.
Наприклад, покупець квартири в Батумі може пояснити мету рахунку таким чином: оплата нерухомості, що купується, подальші розрахунки з керуючою компанією та отримання доходу від оренди. Таке пояснення формує зрозумілий фінансовий профіль, що відповідає заявленій меті.
Точний термін дії банківських виписок залежить від операції та обставин клієнта — його слід уточнювати в банку. Вимоги щодо нотаріального засвідчення, апостилю та перекладу документів, а також щодо мови поданих матеріалів слід уточнювати у конкретному банку: вони можуть відрізнятися навіть для різних видів документів.
Детальний порядок відкриття рахунку та перелік основних документів для нерезидентів викладено в окремому матеріалі: «Відкриття банківського рахунку в Грузії: покрокова інструкція«.
Походження коштів при купівлі нерухомості
Купівля квартири в Батумі, Тбілісі чи Гоніо — операція, під час якої велика міжнародна транзакція перетинається з вимогами банківського комплаєнсу. Документи про походження капіталу краще готувати заздалегідь — до дати запланованого платежу, а не після того, як переказ уже застряг на перевірці.
Як оплатити квартиру в Грузії: порядок дій
- Визначте джерело коштів. Вкажіть, з яких коштів буде оплачено квартиру: заощадження, продаж майна, дивіденди, дарування чи позика.
- Зберіть підтверджуючі документи. Підготуйте договори, довідки, податкові документи та банківські виписки, які пояснюють походження суми.
- Оберіть спосіб розрахунку. Уточніть у продавця або забудовника, чи можливий прямий переказ з іноземного банку, чи зручніше скористатися власним рахунком у Грузії.
- Узгодьте операцію з банками. Перед переказом великої суми уточніть у відправника та одержувача можливість здійснення платежу, реквізити, валюту та можливі додаткові документи.
- Перевірте умови договору. Звірте дані щодо одержувача, суми, валюти, термінів платежу, порядку підтвердження оплати та наслідків затримки з боку банку.
- Здійсніть платіж. Вкажіть призначення, що відповідає договору, та збережіть банківське підтвердження.
- Перевірте зарахування. Отримайте від продавця підтвердження надходження необхідної суми. Сам платіжний доручення не завжди свідчить про остаточне зарахування.
- Завершіть оформлення угоди. Дотримуйтесь умов договору та чинного порядку реєстрації права власності.
Попередня перевірка документів банком не є гарантією здійснення майбутнього платежу. Умови переказу та можливість його здійснення можуть змінитися до фактичного зарахування коштів.
Банк відправника та банк одержувача працюють незалежно один від одного і можуть ставити запитання одночасно. Банк відправника перевіряє, чи відповідає операція профілю клієнта та законодавству країни, в якій він зареєстрований. Грузинський банк-одержувач застосовує власні процедури AML і може вимагати додаткові документи навіть після того, як переказ уже прийнято до виконання.
Схема руху грошей має значення. Переказ на власний грузинський рахунок надає покупцеві більший контроль: гроші надходять на рахунок, який він контролює, а звідти вже можна розрахуватися з продавцем. При прямий переказ продавцю з іноземного банку ланцюжок коротший, але у призначенні платежу необхідно чітко вказати, до якої операції відноситься платіж. При переказі забудовнику Важливо перевірити реквізити відповідно до договору та переконатися, що в призначенні вказано номер договору та об’єкт.
У якій валюті переказувати гроші за квартиру
При купівлі нерухомості в Грузії важливо розрізняти валюту, в якій вказана вартість об’єкта, валюту договору та валюту фактичного платежу. Грузинський ларі є законним платіжним засобом на території країни, при цьому законодавство передбачає окремі винятки та спеціальні правила. Тому допустиму валюту розрахунків слід уточнювати стосовно конкретної угоди.
Перед переказом узгодьте з продавцем та банком валюту платежу, реквізити одержувача, курс конвертації, що застосовується, та порядок визначення остаточної суми. Якщо гроші переказуються в іноземній валюті з подальшою конвертацією, необхідно враховувати різницю між офіційним курсом Національного банку та комерційним курсом банку.
Порівняти умови обміну можна через офіційний сервіс Національного банку Грузії.
Який спосіб оплати обрати
| Спосіб | Переваги | Що враховувати |
|---|---|---|
| Прямий переказ продавцю з іноземного банку | Не потрібно проміжного зарахування на власний грузинський рахунок | Перевірка банками, реквізити, комісії, підтвердження зарахування |
| Переказ на власний рахунок у Грузії | Зручніше контролювати залишок та наступні платежі | Відкриття рахунку не гарантується; можливі перевірки вхідних та вихідних переказів |
| Оплата забудовнику кількома траншами | Можна розподілити платежі згідно з договірним графіком | Кожен транш можна перевіряти окремо |
| Платіж від родича або компанії | Можливий за наявності належних правових підстав | Банки можуть запитувати інформацію про платника та походження його коштів |
| Оплата з використанням позикових коштів | Дозволяє використовувати фінансування, передбачене договором | Потрібні документи щодо позики або кредиту; умови залежать від кредитора та угоди |
Вибір способу оплати слід узгодити з банками-учасниками та продавцем до настання терміну платежу. Жоден спосіб не гарантує відсутності AML-перевірки.
Житлові комплекси в Грузії

 Батумі, район Багратіоні
 від 36,69 м²



Скільки коштує міжнародний переказ грошей до Грузії
Витрати на переказ можуть включати комісію банку-відправника, утримання банків-посередників, комісію банку-одержувача та втрати під час конвертації валюти. Кінцева сума залежить від обраних банків, валюти, маршруту та умов платежу.
Національний банк Грузії надає офіційний сервіс порівняння тарифів комерційних банків. В офіційному сервісі Національного банку Грузії для окремих банків та послуг вказано тариф стандартного вихідного міжнародного SWIFT-переказу в доларах США — 0,2% від суми, мінімум 15 і максимум 500 USD. Це приклад конкретних тарифних умов, а не вартість будь-якого міжнародного переказу до Грузії. При отриманні грошей з-за кордону необхідно окремо перевіряти комісії відправника, банків-посередників та банку-одержувача.
Перед переказом коштів слід перевірити актуальний тариф конкретного банку, можливі утримання посередників та суму, яка має надійти продавцю.
При оплата кількома траншами — згідно з поширеною схемою при купівлі у забудовника — кожен платіж має відповідати графіку, визначеному в договорі. Основний комплект документів про походження коштів бажано підготувати заздалегідь. При цьому кожен наступний платіж може вимагати додаткової перевірки, оновлених виписок або нових пояснень, навіть якщо попередні транші були успішно проведені.
Оплата за участю третьої особи — коли за покупця платить родич, чоловік/дружина, інша особа або компанія — вимагає окремого пояснення. Банк може вимагати документи, що підтверджують підставу платежу, відносини між платником і покупцем, а також походження коштів у платника. Склад документів залежить від конкретної договірної конструкції та вимог банків-учасників: це може бути договір дарування, підтвердження повноважень платника або інший документ, що пояснює підставу платежу.
Принциповий момент, який нерідко залишають поза увагою: договір купівлі-продажу квартири пояснює, на що витрачені гроші, але не пояснює, звідки вони взялися у покупця. Під час перевірки банк може окремо оцінювати призначення платежу та походження коштів. Державна реєстрація права власності та банківська перевірка походження коштів — це самостійні процедури з різними правовими підставами. Успішна реєстрація нерухомості не гарантує, що банк схвалить відповідний платіж.
Документи, необхідні для оплати нерухомості
| Спосіб оплати | Документи щодо угоди | Можливі додаткові підтвердження | Основний ризик |
|---|---|---|---|
| Купівля у забудовника | Попередній договір або інший договір із забудовником відповідно до законодавства Грузії, графік платежів | Документи про реєстрацію забудовника, дозвіл на будівництво | Розбіжність між сумою, зазначеною в договорі, та фактичним переказом |
| Придбання на вторинному ринку | Договір купівлі-продажу, виписка з реєстру щодо об’єкта | Оціночний звіт у разі нестандартної ціни | Невідповідність ринкової вартості об’єкта та заявленої суми |
| Оплата через власний рахунок у Грузії | Договір купівлі-продажу, платіжне доручення | Документи про відкриття рахунку, підтвердження джерела походження коштів | Затримка зарахування коштів під час міжнародного переказу |
| Переказ продавцю з іноземного банку | Договір із реквізитами продавця, підтвердження переказу | Призначення платежу з прив’язкою до договору | Блокування переказу банком-кореспондентом |
| Оплата кількома траншами | Графік платежів згідно з договором, підтвердження кожного переказу | Оригінали попередніх платіжних повідомлень | Додаткова перевірка пов’язаних платежів та їхньої відповідності умовам договору |
| Оплата через родича або третю особу | Договір купівлі-продажу — документ, що пояснює підставу платежу та відносини між сторонами | Підтвердження джерела походження коштів у платника | Необхідність пояснювати походження коштів у третьої особи |
Що слід передбачити в договорі, якщо банк затримає переказ
Банківська перевірка може тривати довше, ніж покупець передбачав під час узгодження угоди. Тому перед підписанням договору варто окремо обговорити з продавцем порядок дій у разі затримки міжнародного платежу.
У договорі бажано узгодити:
- момент, коли платіж вважається виконаним: надсилання доручення або фактичне надходження коштів;
- порядок підтвердження оплати;
- наслідки утримання банківських комісій;
- можливість зміни терміну оплати за письмовою домовленістю;
- дії сторін, якщо банк відмовив у проведенні платежу;
- наслідки прострочення, умови повернення авансу та долю завдатку.
Умови щодо продовження термінів та повернення коштів мають бути узгоджені сторонами та відповідати чинному законодавству. Сам факт проведення банківської перевірки не означає автоматичного звільнення покупця від відповідальності за прострочення.
Організація платежу пов’язана з розумінням того, як працюють грошові перекази до Грузії: детальніше про це — у матеріалі «Як переказати гроші до Грузії для придбання нерухомості«. Повний порядок придбання нерухомості іноземцем — у окремому посібнику «Як придбати нерухомість у Грузії«.
Плануєте придбати квартиру в Грузії? Обирати об’єкт слід з урахуванням не лише ціни та району, а й способу оплати, термінів платежів та документів щодо угоди. Підібрати нерухомість із The Residence.
Складні джерела фінансування
У разі готівкових накопичень, сімейних переказів, операцій із віртуальними активами та інших складних джерел коштів банк може вимагати додаткові документи, що підтверджують підставу отримання грошей та історію їхнього руху.
Готівка та грошові перекази родичам
Готівку найважче відобразити в документальному ланцюжку. Банк не бачить її руху по рахунках — лише факт внесення. Ввезення готівки через кордон із митною декларацією підтверджує лише те, що купюри були задекларовані під час перетину кордону — але не те, яким чином гроші були зароблені чи отримані. Це два різні питання, і декларації для відповіді на друге недостатньо. Якщо готівка тривалий час зберігалася поза банківською системою, банк може запитати, звідки вона взялася спочатку.
Скільки готівки можна ввезти до Грузії
Під час перевезення через митний кордон Грузії готівки, чеків та певних цінних паперів на загальну суму понад 30 000 GEL або еквівалент у іноземній валюті необхідно обов’язково задекларувати.
Під час митного оформлення готівки та цінних паперів, що підлягають декларуванню, можуть знадобитися документи, які підтверджують їхнє походження та призначення. Тому перед поїздкою варто підготувати не лише відомості про суму, а й документи, що пояснюють джерело походження грошей.
Декларування не є доказом законного походження грошей. Під час подальшого зарахування готівки на банківський рахунок банк може окремо вимагати документи, що підтверджують, яким чином були отримані ці кошти.
Перед поїздкою слід ознайомитися з чинними митними правилами як Грузії, так і країни, з якої вивозяться гроші. Обмеження та вимоги щодо декларування можуть відрізнятися.
Сімейні грошові перекази та дарування — поширена практика, особливо серед покупців, яким батьки чи подружжя допомагають оплатити нерухомість. Банк може вимагати документ, що підтверджує підставу переказу коштів. Крім того, він може зацікавитися походженням коштів у самого дарувальника — особливо якщо сума значна. Одного лише факту спорідненості та доброї волі дарувальника виявляється недостатньо.
При суми змішаного походження — зарплата за кілька років плюс дарування плюс продаж майна — необхідно документально підтвердити кожен компонент і пояснити, як вони склали кінцеву суму. Спроба представити все як єдине накопичення «з різних джерел» без конкретики, як правило, викликає додаткові запитання.
Криптовалюта та інші активи
Можливість зарахування коштів, отриманих від операцій з віртуальними активами, залежить від політики конкретного банку та обставин операції. Перед конвертацією та переказом слід уточнити у банку вимоги щодо підтвердження історії придбання, володіння та продажу активів, а також щодо документів від біржі чи іншого постачальника послуг.
Банк може запросити інформацію про історію придбання та продажу віртуальних активів, їх конвертацію та подальший рух коштів. Залежно від політики банку та оцінки ризику це може включати історію операцій на біржі, підтвердження особи користувача на платформі та виписку про конвертацію.
Санкційний контроль здійснюється поряд із AML/KYC і є окремим напрямком банківського комплаєнсу. Застосування обмежень залежить від конкретного режиму санкцій, учасників операції, банків та маршруту переказу. Якщо клієнт або його контрагенти перебувають під міжнародними санкціями, або якщо маршрут переказу проходить через юрисдикції з обмеженнями, операція може бути заблокована незалежно від наявності всіх інших документів.
Складні ситуації щодо походження коштів
| Ситуація | Чому виникають питання | Як підготуватися |
|---|---|---|
| Довгострокові накопичення готівки | Відсутні банківські дані щодо формування суми | Підготувати документи про джерела доходів за період накопичення |
| Сімейне дарування | Банку невідомо, звідки дарувальник отримав ці кошти | Документ про дарування + документи про доходи дарувальника |
| Криптовалюта | Для оцінки походження коштів банку може знадобитися додаткова історія операцій із віртуальними активами та документальне підтвердження їх конвертації | Заздалегідь з’ясувати в банку можливість зарахування коштів; підготувати історію операцій з платформи та документи про конвертацію |
| Гроші з кількох рахунків | Перекази між кількома власними рахунками вимагають зіставлення операцій та підтвердження належності рахунків клієнту | Виписки за кожним рахунком із зазначенням джерела кожного надходження |
| Переклад від юридичної особи | Незрозуміла природа виплати фізичній особі | Договір, рішення про оплату, документи щодо співпраці з компанією |
| Дохід із країни, де діють обмеження | Підвищений ризик, пов’язаний із юрисдикцією; можливі питання щодо санкцій | Консультація юриста або фахівця з питань комплаєнсу до перекладу |
Важливе попередження: Формальне роздроблення платежів та навмисне ускладнення маршруту руху грошей не замінюють законного підтвердження їхнього походження і не знижують ймовірність перевірки — навпаки, вони можуть її посилити. Банк оцінює ситуацію в цілому, а не кожен переказ окремо.
Якщо банк запросив додаткові документи
Отримання запиту від служби комплаєнсу не означає, що вас підозрюють. Це стандартна робоча процедура, під час якої банк уточнює інформацію, необхідну для ухвалення рішення. Додатковий запит сам по собі не є звинуваченням і не означає відмови.
Можливі три принципово різні ситуації, і порядок дій у кожній із них відрізняється.
Перша: банк запросив додаткові документи перед проведенням операції. У цьому випадку документи можна підготувати до відправлення коштів, що дозволяє уникнути частини ризиків, пов’язаних із затримкою вже ініційованого переказу. Важливо уточнити в банку точний перелік необхідних документів, а не просто надати все, що є під рукою.
Друге: переказ перебуває на перевірці, зарахування затримано. Гроші були відправлені, але ще не надійшли на рахунок одержувача. У цьому випадку необхідно зв’язатися з банком-відправником і з’ясувати поточний статус платежу та перелік дій, які необхідно вжити відправнику або одержувачу. Терміни в такій ситуації є індивідуальними і залежать від сторін, що беруть участь у транзакції.
Як дізнатися, де знаходиться міжнародний переказ
Якщо банк відправника підтвердив виконання платіжного доручення, але гроші не надійшли одержувачу, попросіть у банку ідентифікатор платежу UETR (Unique End-to-End Transaction Reference) та доступне підтвердження відправлення.
UETR — унікальний ідентифікатор міжнародного платежу, що дозволяє банкам відстежувати його проходження через SWIFT. Він складається з 36 символів і використовується у відповідних платіжних повідомленнях.
Порядок дій:
- Попросіть у банку-відправника підтвердження виконання платежу та його UETR.
- Попросіть перевірити поточний стан переказу та наявність запитів від банків-посередників.
- Надайте одержувачу або його банку необхідні реквізити та ідентифікатор для пошуку платежу.
- Якщо переказ відхилено або повернено, з’ясуйте причину в межах інформації, яку банк має право розкрити, а також порядок повернення коштів.
- Перш ніж надіслати платіж ще раз, з’ясуйте, що саме завадило попередньому платежу.
UETR допомагає відстежувати міжнародний переказ, але не скасовує банківську AML-перевірку та не гарантує зарахування коштів.
Третя: банк відмовив у проведенні операції або повідомив про припинення обслуговування. Це найскладніша ситуація. Частину причин банк має право не розкривати згідно із законом. У разі відмови в обслуговуванні клієнт може уточнити доступну інформацію щодо прийнятого рішення та скористатися процедурою подання скарги до банку. Якщо питання не врегульовано — звернутися до підрозділу захисту прав споживачів Національного банку Грузії. Згідно з процедурою, опублікованою Національним банком Грузії, фінансова організація зобов’язана розглянути скаргу клієнта та надати відповідь протягом одного місяця. Цей строк не означає гарантованого вирішення спору на користь клієнта або завершення розгляду окремого звернення до Національного банку. Подання скарги не гарантує скасування відмови, прийнятої на законних підставах.
Практичний порядок дій у будь-якому з цих випадків:
- З’ясувати у банку точний перелік інформації або документів, яких бракує.
- Зв’язуватися з банком виключно через офіційні канали — через особистий кабінет, офіційну електронну пошту або відділення.
- Підготувати всі підтвердження, які усувають конкретну прогалину в документальному ланцюжку.
- Якщо в документах є розбіжності (різні суми внаслідок конвертації, зміна імені, різні варіанти написання), надати письмове пояснення.
- З’ясувати поточний статус платежу у банку-відправника та банку-одержувача.
- У разі потреби — звернутися за юридичною або податковою консультацією, особливо якщо ситуація пов’язана зі складним джерелом коштів або питаннями, що стосуються санкцій.
Не варто розраховувати на те, що подання документів автоматично призведе до позитивного рішення або розблокування у конкретні терміни. Банк приймає рішення самостійно.
Як підготуватися до банківської перевірки
Заздалегідь підготовлені документи допомагають знизити ризик затримки через неповноту інформації, але не виключають додаткових перевірок або відмови. Небажано пов’язувати дату великого авансового платежу з нереалістичними термінами: якщо банк запросить документи, їхнє збирання може зайняти кілька днів або тижнів, а термін угоди вже наближається.
Практичний перелік питань для підготовки:
- Визначити первинне джерело капіталу — зарплата, бізнес, продаж майна, спадщина, дарування або їхнє поєднання.
- Зібрати документи, що підтверджують підстави для отримання грошей — договір, рішення, свідоцтво або довідка, що підтверджує право на отримання суми.
- Підготувати виписки, що відображають рух суми — від джерела до рахунку, з якого буде здійснено переказ.
- Перевірити, чи збігаються імена, дати та реквізити у всіх документах: розбіжності у написанні імені або різниця в датах часто стають причиною додаткових запитань.
- Визначити призначення та маршрут переказу — на власний грузинський рахунок або безпосередньо продавцю, одноразово або частинами.
- Дізнатися у банку про вимоги до формату документів — чи потрібен апостиль, завірений переклад, нотаріальне засвідчення.
- Узгодити терміни банківської операції з термінами угоди — передбачити запас на випадок перевірки.
- Зберегти оригінали та захищені електронні копії усіх ключових документів.
Для ілюстрації того, як може виглядати нейтральне пояснення щодо походження коштів: «Сума, що перераховується, сформована з накопичень заробітної плати за період з [рік] по [рік] (підтверджується трудовим договором, довідками роботодавця та банківськими виписками), а також із коштів, отриманих від продажу квартири в [країні] у [році] (підтверджується договором купівлі-продажу та випискою про зарахування).» Це не готовий шаблон для банку — кожен банк формулює запит по-своєму, — але саме така структура пояснення є зрозумілою та зручною для фахівця з комплаєнсу.
Головне правило підготовки: Основні документи щодо походження коштів бажано підготувати до укладення договірних зобов’язань із фіксованими строками оплати. Це допоможе заздалегідь виявити можливі прогалини та узгодити порядок платежу з банком.
Плануєте придбати квартиру в Грузії? Ми підберемо об’єкти відповідно до вашого бюджету, міста та бажаного графіка оплати. Дайте відповідь на кілька запитань і отримайте індивідуальну добірку нерухомості.
Що важливо врахувати перед перекладом
Підготовка документів про походження коштів — самостійна та повноцінна складова планування будь-якої великої міжнародної фінансової операції. Особливо це стосується купівлі нерухомості, де терміни платежів зафіксовані в договорі й не завжди можуть бути перенесені.
Три фактори, які реально впливають на результат: прозорість джерела капіталу — банку має бути зрозуміла вся історія походження суми; послідовність документального підтвердження — ланцюжок від джерела до грузинського рахунку не повинен містити нез’ясованих розривів; завчасне уточнення умов банку — про вимоги конкретної кредитної організації щодо формату, терміну та складу документів краще дізнатися до переказу грошей, а не після.
The Residence працює з покупцями нерухомості в Батумі, Тбілісі, Гоніо та інших містах Грузії й допомагає зорієнтуватися в процесі вибору об’єкта та організації угоди — в тій частині, яка входить до компетенції агентства. Питання банківського комплаєнсу, податкового резидентства та юридичного супроводу вирішуються разом із фахівцями відповідних профілів.
Цей матеріал відображає загальні правила станом на жовтень 2026 року та не замінює індивідуальну консультацію банку, юриста чи податкового фахівця. Актуальні вимоги уточнюйте безпосередньо в банку та у профільних консультантів. Наглядова політика Національного банку Грузії щодо AML/CFT описана в в офіційних матеріалах регулятора.
 Нерухомість у Чорногорії
 Нерухомість на Кіпрі
 Нерухомість в ОАЕ
 Нерухомість на Балі
 Нерухомість у Таїланді
 Нерухомість в Іспанії
 Нерухомість у Саудівській Аравії
 Нерухомість у Туреччині
 Нерухомість у Занзібарі
 +995 551 50 18 84
 hello@residence-estate.ge
 Грузія, Батумі, вул. Шерифа Хімшіашвілі, будинок 1, офіс 1204


 Отримати каталог ТОП-7 об'єктів