
 +995 551 50 18 84


Aprire un conto in una banca georgiana, trasferire i propri risparmi da un altro Paese o pagare l’affitto di un appartamento a Batumi: in ognuna di queste situazioni la banca potrebbe chiedere di spiegare la provenienza del denaro. In Georgia, la verifica della provenienza dei fondi non è una formalità né un sospetto di violazione della legge. Si tratta di una procedura bancaria standard, applicata in conformità con un approccio orientato al rischio nei confronti di tutti i clienti, compresi gli stranieri e i non residenti.
La banca vuole capire non solo che il denaro c'è, ma anche come si è procurato. Un semplice estratto conto che riporti l’importo richiesto spesso non è sufficiente: il responsabile della conformità esamina la provenienza dei fondi, la cronologia dei movimenti e la corrispondenza con il quadro finanziario dichiarato. Questa richiesta non riguarda solo i grandi investitori: può sorgere in caso di operazioni di qualsiasi entità, qualora queste sollevino dubbi dal punto di vista dei presupposti previsti dalla legge o degli indizi di rischio.
In questo articolo viene spiegato quali tipi di conferma esistono, quali documenti vengono accettati dalle banche a seconda delle diverse fonti di capitale, come organizzare la catena documentale dal ricevimento del denaro al pagamento in Georgia e cosa fare se la verifica si protrae o se la banca richiede ulteriori informazioni.
In breve:
- Le banche georgiane verificano la provenienza dei fondi nell'ambito delle procedure AML/KYC: si tratta di un obbligo di legge, non di un'iniziativa di un singolo dipendente.
- Le banche adottano un approccio basato sul rischio: è possibile che venga richiesta un’ulteriore verifica anche in caso di operazioni di modesta entità, qualora sussistano motivi previsti dalla legge o indizi di rischio.
- La banca può richiedere dei documenti sia al momento dell'apertura del conto, sia in occasione di successivi bonifici, anche se le operazioni precedenti sono state effettuate senza problemi.
- A seconda della fonte di capitale — stipendio, vendita di beni, donazione, dividendi — sono necessari documenti diversi.
- È meglio preparare la documentazione prima della data di pagamento, piuttosto che dopo aver ricevuto la richiesta dalla banca.
Importi principali e norme di controllo in Georgia
| Situazione | Somma o regola |
|---|---|
| Avvio di rapporti commerciali con la banca | Il CDD si applica indipendentemente dall'importo |
| Singole operazioni una tantum | Oltre 15.000 GEL o l'equivalente |
| Singoli bonifici una tantum | Oltre 3.000 GEL o l'equivalente |
| Sospetto di riciclaggio di denaro o di finanziamento del terrorismo | Verifica indipendentemente dall'importo |
| Trasporto di contanti attraverso la frontiera doganale | Oltre 30.000 GEL o l'equivalente: dichiarazione obbligatoria |
| Trasferimento di denaro per l'acquisto di un appartamento | La verifica dipende dalla natura dell’operazione e dal rischio; non esiste una soglia di esenzione unica e universale |
| Durata della verifica AML da parte della banca | Non esiste un termine unico garantito |
| Esame del reclamo da parte dell'istituto finanziario | Un mese di trattamento con la procedura NBG |
Le soglie di 15.000 e 3.000 GEL si riferiscono alle categorie di operazioni e ai motivi per l'applicazione di misure preventive previsti dalla legge, e non ai limiti garantiti per i trasferimenti senza controllo. Le norme relative alla dichiarazione doganale del contante sono disciplinate separatamente.
Perché è necessario confermare la provenienza del denaro?
Le banche georgiane sono tenute a rispettare i requisiti in materia di lotta al riciclaggio di denaro e al finanziamento del terrorismo — AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism). Ogni banca attua la procedura KYC — Know Your Customer, ovvero «conosci il tuo cliente». Lo scopo è quello di assicurarsi che l’attività del cliente e la natura delle sue operazioni siano chiare alla banca e non comportino rischi inaccettabili.
La forma specifica di verifica si chiama verifica della clientela (CDD) — adeguata verifica della clientela. La CDD standard comprende l’identificazione e la verifica dell’identità del cliente, l’accertamento dello scopo e della natura prevista del rapporto d’affari, nonché il monitoraggio delle operazioni. Se necessario, la banca esamina ulteriormente la provenienza dei beni e dei fondi. Nei confronti dei clienti ad alto rischio vengono applicate misure preventive rafforzate — enhanced due diligence (EDD) — espressamente previste dall’articolo 18 legge georgiana in materia di antiriciclaggio. L'articolo 10 della stessa legge stabilisce le misure preventive standard.
La verifica non si limita al momento dell'apertura del conto. La banca ha il diritto di porre domande in occasione di qualsiasi bonifico successivo, se l'operazione non corrisponde al profilo abituale del cliente o supera i limiti del volume di affari dichiarato. Il fatto che una transazione sia stata effettuata con successo in passato non garantisce automaticamente che lo sia anche la successiva.
L'intensità dei controlli dipende non solo dall'importo, ma anche da una serie di fattori: cittadinanza, residenza fiscale, paesi di origine e di destinazione dei fondi, elenco delle controparti, causale del pagamento, legami con la Georgia e corrispondenza dell'operazione con lo scopo dichiarato del conto. Inoltre, L'articolo 11 della legge antiriciclaggio stabilisce i presupposti specifici per l'applicazione di misure preventive, comprese le soglie relative a determinati tipi di operazioni una tantum e di bonifici. Tali soglie non implicano che la banca non verifichi le operazioni di importo inferiore: in presenza di altri motivi previsti dalla legge o di indizi di rischio, la verifica è possibile indipendentemente dall'importo.
Tre tipi di conferme
Le banche utilizzano tre concetti che vengono spesso confusi, sebbene descrivano cose diverse.
| Cosa viene controllato | Cosa vuole sapere la banca | Esempio di conferma |
|---|---|---|
| Fonte di reddito (source of income) | Da cosa sono costituiti i ricavi ricorrenti del cliente | Contratto di lavoro e certificato di retribuzione, dichiarazione del lavoratore autonomo |
| Origine dei fondi (source of funds) | Da dove proviene esattamente l'importo di questa operazione? | Contratto di vendita di un appartamento, estratto del versamento |
| L'origine del capitale (source of wealth) | Come il cliente ha determinato la propria situazione finanziaria complessiva | Documenti relativi all'attività pluriennale, ai risparmi e agli investimenti |
Questi tre concetti non sempre coincidono. Una persona può avere un reddito salariale stabile (source of income), ma trasferire in Georgia il ricavato della vendita di un appartamento ereditato (source of funds), pur disponendo di ingenti risparmi provenienti da diverse fonti (source of wealth). La banca può interessarsi a tutti e tre i livelli, oppure solo a uno o due, a seconda dell’entità dell’operazione e del profilo del cliente. La classificazione sopra riportata riflette un’utile distinzione pratica, non uno standard unico e obbligatorio per tutte le banche georgiane.
Quali documenti accettano le banche
Non esiste un unico elenco universale di documenti obbligatorio per tutte le banche e per tutte le operazioni. Ogni banca stabilisce autonomamente i propri requisiti, in base alla propria politica interna, al profilo di rischio del cliente e alla natura dell'operazione. Articolo 21¹ della legge georgiana sull'attività delle banche commerciali stabilisce l'obbligo per la banca di comprendere l'identità e l'attività del cliente, nonché di valutare i rischi connessi alla prestazione dei servizi: ciò costituisce la base per la richiesta delle informazioni necessarie all'identificazione del cliente, all'analisi della sua attività e alla valutazione dei rischi in conformità con la normativa vigente.
La tabella riportata di seguito illustra la procedura documentale tipica relativa alle principali fonti di finanziamento. È necessario verificare con la banca i requisiti specifici relativi al formato, ai termini di rilascio e all’autenticazione notarile.
Documenti relativi alle fonti di finanziamento
| Fonte di denaro | Documenti relativi ai requisiti per l'ottenimento | Documenti relativi ai movimenti di fondi | Cosa può chiarire la banca |
|---|---|---|---|
| Stipendio e risparmi regolari | Contratto di lavoro, certificato di reddito, dichiarazioni dei redditi | Estratti conto relativi al periodo di accumulo | Conformità dell'importo accumulato al reddito dichiarato per il periodo indicato |
| Reddito dei lavoratori autonomi e dei liberi professionisti | Contratti con i clienti, fatture e verbali, dichiarazioni dei redditi | Estratti conto relativi al conto corrente o al conto personale | Regolarità dei ricavi, presenza o assenza di registrazione fiscale |
| Redditi d'impresa e dividendi | Delibera sulla distribuzione dei dividendi, bilancio della società, statuto | Estratto relativo all'accredito dei dividendi sul conto | Il rapporto tra la società, il beneficiario e l'importo trasferito |
| Vendita di appartamenti, case o terreni | Contratto di compravendita, documenti relativi al diritto di proprietà | Estratto relativo all'accredito dei fondi da parte dell'acquirente | Paese di registrazione dell'operazione, corrispondenza dell'importo al valore di mercato |
| Vendita di altri beni di rilievo | Contratto di compravendita, documento di valutazione se necessario | Estratto relativo all'accredito dell'importo | Tipo di attività, motivazione del prezzo |
| L'eredità | Certificato di successione, atti notarili | Estratto relativo all'accredito sul conto dell'erede | Origine dei fondi del testatore in caso di somme ingenti |
| Donazione da parte di un parente | Contratto di donazione, attestato di parentela | Estratto del bonifico da parte del donatore | Origine dei fondi da parte dello stesso donatore |
| Interessi sui depositi e proventi da investimenti | Contratto con una banca o un broker, dichiarazione dei redditi | Estratti conto relativi all'accredito degli interessi o al pagamento dei proventi | Fonte del capitale iniziale depositato |
| Rimborso di un prestito concesso in precedenza | Contratto di prestito, ricevuta o altra prova | Estratto relativo al rimborso dell'importo | Il flusso iniziale di denaro al momento della concessione del prestito |
| Prestazioni pensionistiche | Certificato di concessione della pensione, decisione del fondo pensionistico | Estratti conto relativi agli accrediti periodici | Paese di destinazione della pensione, tipo di regime pensionistico |
Come deve presentarsi un estratto conto bancario
Nel redigere l'estratto conto a conferma della provenienza dei fondi, è opportuno verificare che il documento contenga:
- nome del titolare del conto e dati bancari;
- periodo relativo al quale è stato generato l'estratto;
- la valuta e le coordinate bancarie entro i limiti previsti dalla banca;
- date, importi e destinatari delle operazioni;
- dati che consentono di mettere a confronto gli incassi con i contratti e altre documentazioni di supporto;
- i saldi o i movimenti di fondi necessari per spiegare la provenienza dell'importo da trasferire.
Uno screenshot del saldo attuale non sostituisce sempre un estratto conto completo con la cronologia delle operazioni. Verificate se la banca georgiana accetta un PDF elettronico generato dall'internet banking o se richiede un documento con un'ulteriore conferma di autenticità.
Non modificare gli importi e le voci delle operazioni presenti nell'estratto conto bancario originale. Se è necessario fornire chiarimenti su singole transazioni, è preferibile allegare una nota esplicativa separata.
Per verificare la provenienza dei fondi, la banca può richiedere sia documenti che ne spieghino il motivo di ricezione, sia estratti conto che riportino l'effettivo movimento di denaro. È importante comprendere la differenza tra questi due tipi di documenti. Atto costitutivo (contratto, certificato, decisione) attesta che il cliente aveva il diritto legittimo di ricevere il denaro. Estratto dei movimenti conferma che il denaro sia effettivamente stato accreditato sul conto e quale percorso abbia seguito in seguito. Spesso un semplice atto di donazione o un certificato di successione non è sufficiente: la banca potrebbe voler accertarsi che i fondi siano stati effettivamente accreditati e come siano giunti sul conto dal quale si intende effettuare il bonifico.
Scenario A. L'acquirente ha messo da parte i soldi dello stipendio per diversi anni. In questo caso, la questione fondamentale è la corrispondenza tra il reddito dichiarato e l’importo totale accumulato. Saranno necessari documenti che attestino l’occupazione e il livello salariale (contratto di lavoro, certificato del datore di lavoro), dichiarazioni dei redditi o documenti analoghi, nonché estratti conto bancari che mostrino come si è progressivamente formato il saldo. Se i risparmi sono stati depositati su più conti o trasferiti da uno all’altro, ogni fase deve essere documentata.
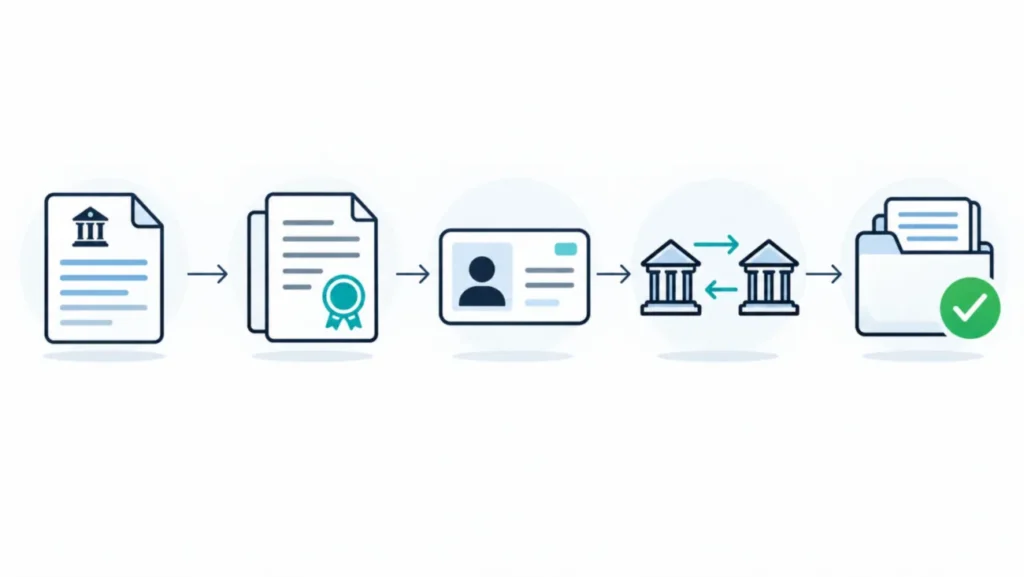
Scenario B. L'acquirente ha venduto un appartamento all'estero e intende acquistare un'abitazione a Batumi. In questo caso, la sequenza è la seguente: documenti relativi alla proprietà dell’immobile venduto → contratto di compravendita → estratto conto attestante l’accredito del denaro da parte dell’acquirente → trasferimento dell’importo sul conto dal quale verrà effettuato il pagamento in Georgia. Se tra la vendita e il bonifico è trascorso del tempo e il denaro è transitato attraverso diversi conti, ogni fase deve essere confermata da un estratto conto separato.
Scenario B. Una parte dell’importo proviene dall’attività imprenditoriale, l’altra parte da un contratto di donazione. Un'origine mista richiede una documentazione giustificativa separata per ciascuna componente. È importante che l'importo proveniente dall'attività commerciale sia comprovato da documenti finanziari della società o del lavoratore autonomo, mentre il dono debba essere comprovato da un atto di donazione e da un estratto del bonifico effettuato dal donatore. In tal caso, la banca può richiedere informazioni non solo sul donatore in quanto persona fisica, ma anche sulla provenienza dei fondi del donatore stesso, qualora l’importo sia considerevole.
Come confermare i movimenti di denaro
Spesso la banca deve capire non solo da dove provengano originariamente i fondi, ma anche attraverso quale percorso siano giunti sul conto specifico dal quale si intende effettuare l'operazione. La tracciabilità documentale dei movimenti di fondi è una parte importante della verifica della provenienza del denaro, che consente alla banca di avere un quadro completo della situazione.
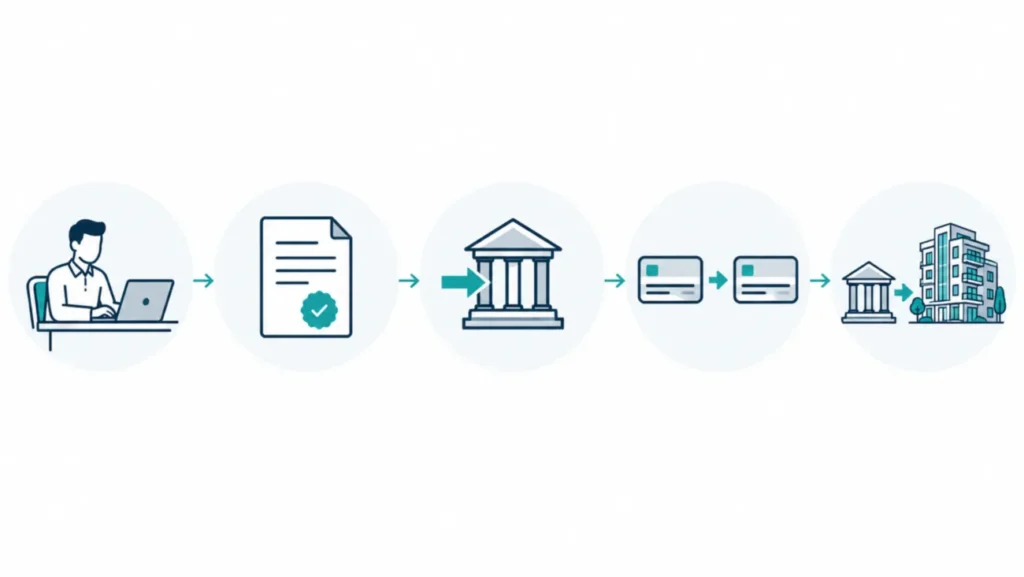
Consideriamo una sequenza tipica. Una persona ha venduto un appartamento in un altro Paese: l’acquirente ha trasferito il denaro sul suo conto presso una banca estera. Successivamente, una parte dell’importo è stata trasferita su un altro conto a suo nome, ad esempio in un’altra valuta. Da lì è stato effettuato un bonifico internazionale SWIFT verso la Georgia. Per confermare questa sequenza, è utile preparare i seguenti documenti:
- Contratto di compravendita e la ricevuta di accredito da parte dell'acquirente: questo è il primo passo.
- Estratto conto bancario la prima transazione, che conferma il bonifico in uscita, costituisce la seconda fase.
- Estratto conto del secondo conto, che conferma la ricezione e la spedizione in Georgia, — è il terzo anello della catena.
- Conferma del trasferimento internazionale (Notifica SWIFT, ordine di pagamento con causale) — l'ultima fase prima dell'accredito.
Meritano un'attenzione particolare alcune situazioni che si verificano spesso. Quando conversione di valuta l'importo riportato sugli estratti conto sarà diverso da quello iniziale: la banca ne tiene conto, ma è meglio spiegare in anticipo la differenza. Se il denaro è stato versato in più tranche, ciascuno di essi deve essere tracciabile. Quando si utilizza conti provvisori (ad esempio, un conto di intermediazione o un portafoglio elettronico) viene aggiunto un altro documento alla catena.
Differenza fondamentale: bonifico dal proprio conto и pagamento da parte di terzi — Si tratta di situazioni diverse dal punto di vista della conformità. Se il denaro non viene inviato dal cliente stesso, ma da un’altra persona o da un’altra società, la banca vorrà capire la natura di tali rapporti e l’origine dei fondi da parte del pagatore.
A titolo esemplificativo: se un cliente trasferisce 80.000 dollari a una banca georgiana, si tratta di un importo ipotetico che non costituisce una soglia normativa ai fini della verifica. La banca può richiedere la documentazione sia per importi inferiori che superiori, in base al profilo specifico del cliente e alla natura dell’operazione.
Principio chiave: Eventuali lacune inspiegabili nella documentazione relativa alla provenienza del denaro potrebbero dare adito a ulteriori domande da parte della banca. La catena che va dalla fonte originaria del reddito o dall’evento (vendita, eredità, risparmio) fino al momento in cui il denaro è stato reso disponibile per l’invio deve essere documentata in modo coerente.
Controllo dei non residenti in Georgia
Per i clienti stranieri, le banche applicano gli stessi requisiti KYC previsti per i residenti. Lo status di non residente viene preso in considerazione nella valutazione complessiva del rischio insieme al paese di residenza, alla natura dell'attività, alla finalità del conto e ad altri fattori — e di per sé non comporta l'applicazione obbligatoria di misure rafforzate.
La Bank of Georgia e la TBC Bank sono le principali banche commerciali della Georgia. Non è opportuno confrontare la loro politica interna in termini di rigore: i requisiti variano a seconda del tipo di conto, del profilo del cliente e della natura delle operazioni.
Quando opera con un soggetto non residente, la banca, di norma, si interessa a:
- cittadinanza e residenza fiscale — soprattutto se il Paese figura negli elenchi dei paesi ad alto rischio;
- tipo di attività — dipendente, lavoratore autonomo, imprenditore, pensionato;
- regolarità e entità del reddito — per valutare la conformità delle operazioni previste;
- fatturato previsto sul conto — di solito la banca chiede di indicare la fascia di valore prevista al momento dell'apertura del conto;
- controparti e paesi di provenienza e destinazione dei fondi — soprattutto nel caso di trasferimenti internazionali;
- finalità dell'apertura del conto — acquisto di immobili, deposito dei risparmi, pagamenti a controparti locali;
- legame economico con la Georgia — proprietà immobiliare, permesso di soggiorno, attività commerciale locale, soggiorno regolare nel Paese.
Ad esempio, chi acquista un appartamento a Batumi può spiegare la finalità del conto nel modo seguente: pagamento dell’immobile acquistato, successivi pagamenti alla società di gestione e percezione dei proventi da locazione. Tale spiegazione delinea un profilo finanziario chiaro e coerente con lo scopo dichiarato.
Il periodo esatto di validità degli estratti conto dipende dall'operazione e dalla situazione del cliente; è necessario verificarlo con la banca. È necessario verificare con la banca di riferimento i requisiti relativi all’autenticazione notarile, all’apostille e alla traduzione dei documenti, nonché alla lingua dei materiali da presentare: possono variare anche a seconda del tipo di documento.
La procedura dettagliata per l'apertura di un conto e l'elenco dei documenti necessari per i non residenti sono descritti in un articolo a parte: «Aprire un conto bancario in Georgia: istruzioni passo dopo passo«.
Provenienza dei fondi per l'acquisto di un immobile
L'acquisto di un appartamento a Batumi, Tbilisi o Gonio è un'operazione in cui una transazione internazionale di grande entità si intreccia con i requisiti di compliance bancaria. È meglio preparare i documenti relativi alla provenienza del capitale con anticipo, prima della data prevista per il pagamento, piuttosto che dopo che il bonifico è già in sospeso in attesa di verifica.
Come pagare l'affitto in Georgia: procedura da seguire
- Individuate la fonte dei fondi. Stabilite con quali risorse verrà pagato l'appartamento: risparmi, vendita di beni, dividendi, donazione o prestito.
- Raccogliete la documentazione giustificativa. Preparate contratti, certificati, documenti fiscali ed estratti conto bancari che chiariscano la provenienza dell'importo.
- Scegliete la modalità di pagamento. Verificate con il venditore o il costruttore se è possibile effettuare un bonifico diretto da una banca estera oppure se è più conveniente utilizzare un proprio conto in Georgia.
- Concordate l'operazione con le banche. Prima di inviare una somma ingente, verificate con il mittente e il destinatario la possibilità di effettuare il pagamento, le coordinate bancarie, la valuta e l'eventuale necessità di documenti aggiuntivi.
- Verificate le condizioni del contratto. Controllate il beneficiario, l'importo, la valuta, i termini di pagamento, le modalità di conferma del pagamento e le conseguenze di un ritardo da parte della banca.
- Effettua il pagamento. Indica la causale corrispondente al contratto e conserva la ricevuta bancaria.
- Verificate che l'accredito sia stato effettuato. Richiedete al venditore la conferma dell'avvenuto accredito dell'importo richiesto. L'ordine di pagamento di per sé non sempre costituisce prova dell'accredito definitivo.
- Completare le formalità relative alla transazione. Agire in conformità con il contratto e con le procedure applicabili per la registrazione del diritto di proprietà.
La verifica preliminare dei documenti da parte della banca non costituisce una garanzia dell'effettuazione del pagamento futuro. Le condizioni del bonifico e la possibilità di effettuarlo possono subire variazioni prima dell'effettivo accredito.
La banca del mittente e quella del destinatario operano in modo indipendente e possono porre domande contemporaneamente. La banca del mittente verifica che l'operazione sia conforme al profilo del cliente e alla legislazione del proprio paese di registrazione. La banca georgiana del beneficiario applica le proprie procedure antiriciclaggio (AML) e può richiedere documenti aggiuntivi anche dopo che il bonifico è già stato accettato per l'esecuzione.
Il flusso di denaro è importante. Bonifico sul proprio conto in Georgia offre all’acquirente un maggiore controllo: il denaro viene accreditato su un conto da lui controllato, e da lì è possibile effettuare il pagamento al venditore. In caso di bonifico diretto al venditore da una banca estera La catena è più breve, ma nella causale del pagamento è necessario indicare chiaramente a quale transazione si riferisce il pagamento. In caso di bonifico al costruttore È importante verificare che i dati corrispondano a quelli del contratto e assicurarsi che nella causale siano indicati il numero del contratto e l'oggetto.
In quale valuta devo effettuare il bonifico per l'affitto dell'appartamento?
Quando si acquista un immobile in Georgia, è importante distinguere tra la valuta in cui è indicato il prezzo dell’immobile, la valuta del contratto e la valuta del pagamento effettivo. Il lari georgiano è la moneta a corso legale sul territorio nazionale, sebbene la legislazione preveda alcune eccezioni e norme speciali. Pertanto, è opportuno verificare quale sia la valuta di pagamento ammessa in relazione alla specifica transazione.
Prima di effettuare il bonifico, concordate con il venditore e con la banca la valuta di pagamento, le coordinate bancarie del beneficiario, il tasso di cambio applicabile e le modalità di determinazione dell’importo finale. Se il denaro viene trasferito in valuta estera con successiva conversione, è necessario tenere conto della differenza tra il tasso ufficiale della Banca Nazionale e il tasso commerciale della banca.
È possibile confrontare le condizioni di cambio tramite servizio ufficiale della Banca Nazionale della Georgia.
Quale metodo di pagamento scegliere
| Metodo | Vantaggi | Cosa considerare |
|---|---|---|
| Bonifico diretto al venditore da una banca estera | Non è necessario effettuare un versamento intermedio sul proprio conto georgiano | Verifica da parte delle banche, coordinate bancarie, commissioni, conferma dell'accredito |
| Bonifico sul proprio conto in Georgia | È più comodo tenere sotto controllo il saldo e i pagamenti successivi | L'apertura del conto non è garantita; potrebbero essere effettuati controlli sui bonifici in entrata e in uscita |
| Pagamento al costruttore in più rate | È possibile ripartire i pagamenti secondo il calendario concordato | Ogni tranche può essere verificata separatamente |
| Pagamento da parte di un parente o di un'azienda | È possibile se sussiste un'adeguata base giuridica | Le banche possono richiedere informazioni sul pagatore e sulla provenienza del suo denaro |
| Pagamento tramite fondi presi in prestito | Consente di avvalersi del finanziamento previsto dal contratto | Saranno richiesti i documenti relativi al prestito o al credito; le condizioni dipendono dall'istituto di credito e dall'operazione |
La scelta del metodo di pagamento deve essere concordata con le banche coinvolte e con il venditore prima della scadenza del pagamento. Nessun metodo garantisce l'assenza di controlli antiriciclaggio.
Complessi residenziali in Georgia

 Batumi, distretto di Bagrationi
 a partire da 36,69 m²

 Batumi, zona dell'aeroportoa partire da 27,2m²


Quanto costa un bonifico internazionale verso la Georgia?
Le spese di trasferimento possono includere la commissione della banca mittente, le trattenute delle banche intermediarie, la commissione della banca destinataria e le perdite dovute alla conversione valutaria. L'importo finale dipende dalle banche scelte, dalla valuta, dal percorso e dalle condizioni di pagamento.
La Banca Nazionale della Georgia mette a disposizione un servizio ufficiale di confronto delle tariffe delle banche commerciali. Nel servizio ufficiale della Banca Nazionale della Georgia, per le singole banche e i singoli servizi è indicata la commissione per un bonifico SWIFT internazionale in uscita standard in dollari statunitensi: 0,2% dell'importo, con un minimo di 15 e un massimo di 500 USD. Si tratta di un esempio di condizioni tariffarie specifiche e non del costo di qualsiasi bonifico internazionale verso la Georgia. Quando si ricevono denaro dall’estero, è necessario verificare separatamente le commissioni del mittente, delle banche intermediarie e della banca destinataria.
Prima di effettuare il bonifico, è opportuno verificare la commissione attuale applicata dalla banca in questione, le eventuali commissioni degli intermediari e l'importo che dovrà essere accreditato al venditore.
A pagamento in più rate — secondo la prassi comune quando si acquista da un costruttore — ogni pagamento deve rispettare il calendario previsto dal contratto. È consigliabile preparare in anticipo la documentazione di base relativa alla provenienza dei fondi. Tuttavia, ogni pagamento successivo potrebbe richiedere ulteriori verifiche, estratti conto aggiornati o nuove spiegazioni, anche se le rate precedenti sono state versate senza problemi.
Pagamento con l'intervento di una terza parte — quando il pagamento per conto dell’acquirente viene effettuato da un parente, dal coniuge, da un’altra persona o da una società — richiede una spiegazione a parte. La banca può richiedere documenti che confermino il motivo del pagamento, i rapporti tra il pagatore e l’acquirente, nonché la provenienza dei fondi del pagatore. La documentazione richiesta dipende dalla specifica struttura contrattuale e dai requisiti delle banche coinvolte: può trattarsi di un atto di donazione, di una delega del pagatore o di un altro documento che spieghi la motivazione del pagamento.
Un aspetto fondamentale che spesso viene trascurato: Il contratto di compravendita dell'appartamento spiega a cosa sono stati spesi i soldi, ma non spiega da dove provengano per l'acquirente. Durante la verifica, la banca può valutare separatamente la finalità del pagamento e la provenienza dei fondi. La registrazione statale del diritto di proprietà e la verifica bancaria della provenienza dei fondi sono procedure autonome con basi giuridiche diverse. La registrazione di un immobile non garantisce che la banca approvi il relativo pagamento.
Documenti necessari per il pagamento di un immobile
| Modalità di pagamento | Documenti relativi alla transazione | Eventuali ulteriori conferme | Rischio principale |
|---|---|---|---|
| Acquisto dal costruttore | Contratto preliminare o altro contratto con il costruttore ai sensi della legislazione georgiana, piano di pagamento | Documenti relativi alla registrazione del costruttore, permesso di costruzione | Differenza tra l'importo indicato nel contratto e l'effettivo bonifico |
| Acquisto sul mercato dell'usato | Contratto di compravendita, estratto del registro relativo all'immobile | Relazione di valutazione in caso di prezzo non standard | Discrepanza tra il valore di mercato dell'immobile e l'importo dichiarato |
| Pagamento tramite conto proprio in Georgia | Contratto di compravendita, ordine di pagamento | Documenti relativi all'apertura del conto, attestazione della provenienza dell'importo | Ritardo nell'accredito di un bonifico internazionale |
| Bonifico a favore del venditore da una banca estera | Contratto con i dati del venditore, conferma del bonifico | Causale di pagamento collegata al contratto | Blocco del trasferimento da parte della banca corrispondente |
| Pagamento in più rate | Piano di pagamento previsto dal contratto, conferme di ogni bonifico | Documenti originali relativi alle precedenti comunicazioni di pagamento | Verifica supplementare dei pagamenti correlati e della loro conformità alle condizioni contrattuali |
| Pagamento tramite un parente o una terza persona | Contratto di compravendita, documento che illustra le ragioni del pagamento e i rapporti tra le parti | Verifica della provenienza dei fondi da parte del contribuente | La necessità di spiegare la provenienza dei fondi a una terza parte |
Cosa prevedere nel contratto nel caso in cui la banca ritardi il bonifico
La verifica bancaria potrebbe richiedere più tempo di quanto l'acquirente avesse previsto al momento della negoziazione della transazione. Pertanto, prima di firmare il contratto, è opportuno discutere separatamente con il venditore la procedura da seguire in caso di ritardo nel pagamento internazionale.
Nel contratto è opportuno concordare:
- il momento in cui il pagamento si considera effettuato: l'invio dell'ordine di pagamento o l'effettivo accredito dei fondi;
- procedura di conferma del pagamento;
- le conseguenze delle trattenute relative alle commissioni bancarie;
- la possibilità di modificare il termine di pagamento previo accordo scritto;
- le azioni delle parti, qualora la banca abbia rifiutato di eseguire il pagamento;
- le conseguenze del ritardo nel pagamento, le condizioni per la restituzione dell'anticipo e la destinazione della caparra.
Le condizioni relative alla proroga dei termini e al rimborso devono essere concordate tra le parti ed essere conformi alla normativa vigente. Il semplice fatto che la banca effettui una verifica non comporta automaticamente l’esonero dell’acquirente dalla responsabilità per il ritardo.
Per organizzare un pagamento è necessario comprendere come funzionano i bonifici verso la Georgia: per ulteriori dettagli, consultare l'articolo «Come trasferire denaro in Georgia per l'acquisto di un immobile«. La procedura completa per l’acquisto di un immobile da parte di uno straniero è descritta in una guida a parte «Come acquistare un immobile in Georgia«.
State pensando di acquistare un appartamento in Georgia? Nella scelta dell'immobile è opportuno tenere conto non solo del prezzo e della zona, ma anche delle modalità di pagamento, delle scadenze dei pagamenti e dei documenti relativi alla transazione. Trovare un immobile con The Residence.
Fonti di finanziamento complesse
In caso di depositi in contanti, rimesse familiari, operazioni con asset virtuali e altre fonti di fondi complesse, la banca può richiedere ulteriori documenti che confermino la provenienza del denaro e la cronologia dei suoi movimenti.
Contanti e rimesse familiari
Il denaro contante è la voce più difficile da inserire nella catena documentale. La banca non ne rileva i movimenti sui conti, ma solo il fatto del versamento. L'importazione di contanti attraverso il confine con una dichiarazione doganale conferma solo che le banconote sono state dichiarate al momento dell'attraversamento del confine — ma non come quei soldi siano stati guadagnati o ottenuti. Si tratta di due questioni diverse, e la dichiarazione non è sufficiente per rispondere alla seconda. Se il contante è rimasto a lungo fuori dal sistema bancario, la banca potrebbe chiedere da dove provenga in origine.
Quanto denaro contante è possibile portare in Georgia?
Quando si trasportano attraverso la frontiera doganale della Georgia contanti, assegni e determinati titoli per un importo complessivo superiore a 30.000 GEL o l'equivalente in valuta estera, è obbligatoria la dichiarazione.
Durante le operazioni doganali relative al contante e ai titoli soggetti a dichiarazione, potrebbero essere richiesti documenti che ne attestino la provenienza e la destinazione. Pertanto, prima di partire è opportuno preparare non solo le informazioni relative all’importo, ma anche i documenti che ne spieghino la provenienza.
La dichiarazione non costituisce una prova della provenienza legittima del denaro. In caso di successivo versamento di contanti su un conto bancario, la banca può richiedere separatamente la documentazione che attesti le modalità di ottenimento dei fondi.
Prima del viaggio è opportuno verificare le norme doganali vigenti sia in Georgia che nel Paese da cui si esportano i contanti. Le restrizioni e gli obblighi di dichiarazione possono variare.
I trasferimenti familiari e le donazioni sono una pratica diffusa, soprattutto tra gli acquirenti che ricevono un aiuto dai genitori o dal coniuge per il pagamento dell’immobile. La banca può richiedere un documento che attesti il motivo del trasferimento di denaro. Inoltre, potrebbe chiedere informazioni sulla provenienza dei fondi presso lo stesso donatore — soprattutto se si tratta di una somma consistente. Il semplice fatto di essere parenti e la buona volontà del donatore non bastano.
A di origine mista dell'importo — lo stipendio percepito nel corso di diversi anni, più le donazioni, più la vendita di beni: è necessario documentare ogni singola voce e spiegare come queste si siano sommate per arrivare all’importo finale. Il tentativo di presentare il tutto come un unico accumulo «proveniente da diverse fonti» senza fornire dettagli concreti, di norma, suscita ulteriori domande.
Criptovalute e altri asset
La possibilità di accreditare i fondi derivanti da operazioni con asset virtuali dipende dalla politica della singola banca e dalle circostanze dell’operazione. Prima della conversione e del trasferimento, è opportuno verificare con la banca i requisiti relativi alla documentazione comprovante la cronologia di acquisto, possesso e vendita degli asset, nonché ai documenti forniti dalla piattaforma di scambio o da un altro fornitore di servizi.
La banca può richiedere informazioni sulla cronologia degli acquisti e delle vendite di asset virtuali, sulla loro conversione e sui successivi movimenti di fondi. A seconda della politica della banca e della valutazione del rischio, ciò può includere la cronologia delle operazioni effettuate sulle piattaforme di scambio, la conferma dell’identità dell’utente sulla piattaforma e un estratto relativo alle conversioni.
Il controllo delle sanzioni viene effettuato parallelamente alle procedure AML/KYC e costituisce un ambito specifico della conformità bancaria. L'applicabilità delle restrizioni dipende dal regime sanzionatorio specifico, dai soggetti coinvolti nell'operazione, dalle banche e dal percorso del bonifico. Se il cliente o i suoi controparti sono soggetti a sanzioni internazionali, oppure se il percorso del bonifico attraversa giurisdizioni soggette a restrizioni, l’operazione potrebbe essere bloccata indipendentemente dalla presenza di tutti gli altri documenti.
Situazioni complesse relative alla provenienza dei fondi
| Situazione | Perché sorgono delle domande | Come prepararsi |
|---|---|---|
| Risparmi in contanti a lungo termine | Non vi è alcuna traccia bancaria relativa alla formazione dell'importo | Preparare i documenti relativi alla fonte di reddito per il periodo di accumulo |
| Donazione familiare | La provenienza dei fondi del donatore non è nota alla banca | Atto di donazione + documenti relativi al reddito del donatore |
| Criptovaluta | Per valutare la provenienza dei fondi, la banca potrebbe richiedere una cronologia più dettagliata delle operazioni relative agli asset virtuali e una documentazione che ne attesti la conversione | Verificare in anticipo con la banca la possibilità di accreditare l'importo; preparare la cronologia delle operazioni dalla piattaforma e i documenti relativi alla conversione |
| Denaro proveniente da diversi conti | I trasferimenti tra più conti propri richiedono il raffronto delle operazioni e la conferma che i conti appartengano al cliente | Estratti conto per ciascun conto, con l'indicazione della provenienza di ogni incasso |
| Traduzione da parte di una persona giuridica | Non è chiara la natura del pagamento a una persona fisica | Contratto, decisione di pagamento, documenti relativi ai rapporti con l'azienda |
| Reddito proveniente da un Paese soggetto a restrizioni | Rischio elevato legato alla giurisdizione; possibili problemi legati alle sanzioni | Consulenza di un avvocato o di un esperto in materia di compliance prima della traduzione |
Avviso importante: La suddivisione formale dei pagamenti e l'intenzionale complicazione del percorso del denaro non sostituiscono la legittima verifica della loro provenienza né riducono la probabilità di un controllo; al contrario, possono addirittura rafforzarla. La banca valuta il quadro complessivo, non ogni singolo bonifico.
Se la banca ha richiesto ulteriori documenti
Ricevere una richiesta dall'ufficio compliance non significa essere sotto indagine. Si tratta di una procedura operativa standard, attraverso la quale la banca verifica le informazioni necessarie per prendere una decisione. Una richiesta supplementare non costituisce di per sé un'accusa e non implica un rifiuto.
Sono possibili tre situazioni fondamentalmente diverse, e la procedura da seguire in ciascuna di esse varia.
Primo: la banca ha richiesto ulteriori documenti prima di eseguire l'operazione. In questo caso, è possibile preparare i documenti prima di effettuare il bonifico, il che consente di evitare parte dei rischi legati al ritardo di un bonifico già avviato. È importante chiedere alla banca l’elenco preciso dei documenti necessari, anziché limitarsi a fornire tutto ciò che si ha a portata di mano.
Seconda: la traduzione è in fase di revisione, l'accredito è stato sospeso. Il denaro è stato inviato, ma non è ancora stato accreditato sul conto del destinatario. In questo caso è necessario contattare la banca del mittente per verificare lo stato attuale del pagamento e l’elenco delle azioni che il mittente o il destinatario devono intraprendere. I tempi in una situazione del genere variano da caso a caso e dipendono dalle parti coinvolte.
Come scoprire dove si trova un trasferimento internazionale
Se la banca del mittente ha confermato l'esecuzione dell'ordine di pagamento, ma il denaro non è stato accreditato sul conto del destinatario, richiedete alla banca l'identificativo di pagamento UETR (Unique End-to-End Transaction Reference) e la conferma di invio disponibile.
L'UETR è un identificativo univoco dei pagamenti internazionali che consente alle banche di tracciarne il percorso attraverso il sistema SWIFT. È composto da 36 caratteri e viene utilizzato nei relativi messaggi di pagamento.
Procedura:
- Richiedete alla banca mittente la conferma dell'esecuzione del pagamento e il relativo codice UETR.
- Chiedete di verificare lo stato attuale della transazione e la presenza di richieste da parte delle banche intermediarie.
- Fornite al destinatario o alla sua banca le coordinate bancarie necessarie e l'identificativo per la ricerca del pagamento.
- Se il bonifico è stato rifiutato o stornato, chiarite il motivo, nei limiti delle informazioni che la banca è autorizzata a divulgare, e le modalità di rimborso.
- Prima di effettuare un nuovo pagamento, verifica quale sia stata la causa del mancato pagamento precedente.
L'UETR aiuta a tracciare un bonifico internazionale, ma non sostituisce i controlli antiriciclaggio (AML) effettuati dalla banca e non garantisce l'accredito dei fondi.
Terzo: la banca ha rifiutato l'operazione o ha comunicato la cessazione del servizio. Questa è la situazione più complessa. Per legge, la banca ha il diritto di non rivelare alcune delle ragioni alla base della decisione. In caso di rifiuto di fornire il servizio, il cliente può richiedere ulteriori dettagli sulle informazioni disponibili relative alla decisione presa e avvalersi della procedura di reclamo presso la banca. Se la questione non viene risolta, è necessario rivolgersi all’ufficio per la tutela dei diritti dei consumatori. della Banca Nazionale della Georgia. Secondo la procedura pubblicata dalla Banca Nazionale della Georgia, l’istituto finanziario è tenuto a esaminare il reclamo del cliente e a fornire una risposta entro un mese. Tale termine non implica una risoluzione garantita della controversia a favore del cliente né la conclusione dell’esame di un singolo ricorso presentato alla Banca Nazionale. La presentazione di un reclamo non garantisce l’annullamento di un rifiuto adottato su basi legali.
Procedura pratica da seguire in ciascuno di questi casi:
- Chiedere alla banca l'elenco preciso delle informazioni o dei documenti mancanti.
- Contattare la banca esclusivamente tramite i canali ufficiali: l'area clienti, l'indirizzo e-mail ufficiale o una filiale.
- Preparare tutta la documentazione che colmi una specifica lacuna nella catena documentale.
- Se nei documenti sono presenti incongruenze (importi diversi dovuti alla conversione, cambio di nome, diverse grafie), fornire una spiegazione per iscritto.
- Verificare lo stato attuale del pagamento presso la banca mittente e la banca destinataria.
- Se necessario, rivolgersi a un consulente legale o fiscale, soprattutto se la situazione riguarda una fonte di fondi complessa o questioni relative alle sanzioni.
Non bisogna dare per scontato che la presentazione dei documenti comporti automaticamente una decisione positiva o lo sblocco entro determinati termini. La banca decide autonomamente.
Come prepararsi a una verifica bancaria
I documenti preparati con anticipo contribuiscono a ridurre il rischio di ritardi dovuti a informazioni incomplete, ma non escludono la possibilità di ulteriori verifiche o di un rifiuto. Non è consigliabile fissare la data di un pagamento anticipato di importo consistente in base a scadenze irrealistiche: se la banca richiede dei documenti, raccoglierli potrebbe richiedere diversi giorni o settimane, mentre la scadenza dell’operazione si avvicina rapidamente.
Lista di controllo pratica per la preparazione:
- Individuare la fonte originaria del capitale — stipendio, attività imprenditoriale, vendita di beni, eredità, donazione o una combinazione di questi elementi.
- Raccogliere i documenti giustificativi relativi alla provenienza del denaro — un contratto, una delibera, un certificato o un attestato che confermi il diritto a ricevere tale somma.
- Preparare gli estratti conto che riportano i movimenti dell'importo — dalla fonte al conto dal quale verrà effettuato il bonifico.
- Verificare la corrispondenza di nomi, date e dati identificativi In tutti i documenti: le discrepanze nell'ortografia del nome o le differenze nelle date sono spesso motivo di ulteriori domande.
- Determinare lo scopo e il percorso del trasferimento — sul proprio conto georgiano o direttamente al venditore, in un’unica soluzione o a rate.
- Verificare con la banca i requisiti relativi al formato dei documenti — È necessario l’apostille, una traduzione certificata o un’autenticazione notarile?
- Allineare le scadenze dell'operazione bancaria con quelle della transazione — prevedere un margine per i controlli.
- Conservare gli originali e le copie elettroniche protette tutti i documenti fondamentali.
Per illustrare come potrebbe presentarsi una spiegazione neutrale sull'origine dei fondi: «L'importo da trasferire è costituito dai risparmi salariali accumulati nel periodo compreso tra [anno] e [anno] (come attestato dal contratto di lavoro, dalle dichiarazioni del datore di lavoro e dagli estratti conto bancari), nonché dai proventi derivanti dalla vendita di un appartamento in [paese] nel [anno] (come attestato dal contratto di compravendita e dall’estratto conto di accredito).» Non si tratta di un modello predefinito per le banche — ogni banca formula la richiesta a modo suo — ma è proprio questa struttura della spiegazione a risultare chiara e pratica per un addetto alla conformità.
La regola fondamentale della preparazione: È consigliabile preparare i documenti principali relativi alla provenienza dei fondi prima di assumere impegni contrattuali con scadenze di pagamento fisse. Ciò consentirà di individuare in anticipo eventuali lacune e di concordare le modalità di pagamento con la banca.
Stai pensando di acquistare un appartamento in Georgia? Ti proporremo immobili in base al tuo budget, alla città e al piano di pagamento che preferisci. Rispondi ad alcune domande e riceverai una selezione personalizzata di immobili.
Cosa è importante tenere presente prima della traduzione
La preparazione della documentazione relativa alla provenienza dei fondi costituisce una fase autonoma e a tutti gli effetti della pianificazione di qualsiasi operazione finanziaria internazionale di grande entità. Ciò vale in particolare per l’acquisto di immobili, dove le scadenze dei pagamenti sono fissate nel contratto e non sempre possono essere posticipate.
Tre fattori che influenzano realmente il risultato: trasparenza della provenienza del capitale — la banca deve poter ricostruire l'intera storia dell'origine dell'importo; sequenza della documentazione giustificativa — la catena che va dalla fonte al conto georgiano non deve presentare interruzioni inspiegabili; chiarimento preventivo delle condizioni della banca — È meglio informarsi sui requisiti specifici di un determinato istituto di credito in merito al formato, alla scadenza e alla composizione dei documenti prima di effettuare il bonifico, piuttosto che dopo.
The Residence collabora con gli acquirenti di immobili a Batumi, Tbilisi, Gonio e in altre località della Georgia, aiutandoli a orientarsi nel processo di scelta dell’immobile e nell’organizzazione della transazione, per quanto riguarda gli aspetti di competenza dell’agenzia. Le questioni relative alla conformità bancaria, alla residenza fiscale e all’assistenza legale vengono risolte con l’ausilio di specialisti nei rispettivi settori.
Il presente documento illustra le norme generali vigenti a ottobre 2026 e non sostituisce la consulenza personalizzata fornita da una banca, da un avvocato o da un commercialista. Per conoscere i requisiti aggiornati, rivolgersi direttamente alla banca e ai consulenti specializzati. La politica di vigilanza della Banca Nazionale della Georgia in materia di AML/CFT è descritta in nei documenti ufficiali dell'autorità di regolamentazione.
 Proprietà in Montenegro
 Proprietà a Cipro
 Immobili negli EAU
 Proprietà a Bali
 Proprietà in Thailandia
 Immobili in Spagna
 Immobili in Arabia Saudita
 Immobili in Turchia
 Immobili a Zanzibar
 +995 551 50 18 84
 hello@residence-estate.ge
 Georgia, Batumi, via Sherif Khimshiashvili 1, ufficio 1204


 Ottenere il catalogo degli oggetti TOP-7