
 +995 551 50 18 84


פתיחת חשבון בבנק גאורגי, העברת חסכונות ממדינה אחרת או תשלום עבור דירה בבאטומי — בכל אחת מהסיטואציות הללו הבנק עשוי לבקש הסבר לגבי מקור הכספים. אימות מקור הכספים בגאורגיה אינו עניין פורמלי ואינו מעיד על חשד להפרת החוק. זהו נוהל בנקאי סטנדרטי, המיושם בהתאם לגישה המבוססת על הערכת סיכונים כלפי כל הלקוחות, לרבות זרים ותושבים זרים.
הבנק מעוניין להבין לא רק שהכסף קיים, אלא גם כיצד הוא הגיע לשם. דף חשבון אחד המציג את הסכום הנדרש, לעתים קרובות אינו מספיק: מומחה לציות בוחן את מקור ההכנסות, את היסטוריית תנועת הכספים ואת ההתאמה לתמונה הפיננסית המוצהרת. דרישה זו אינה נוגעת רק למשקיעים גדולים — היא עשויה להתעורר בכל עסקה, בכל היקף שהוא, אם היא מעוררת שאלות מבחינת העילות הקבועות בחוק או סימני סיכון.
במאמר זה מוסבר אילו סוגי אישורים קיימים, אילו מסמכים מקבלים הבנקים בהתאם למקורות ההון השונים, כיצד לבנות שרשרת תיעודית החל מקבלת הכסף ועד לתשלום בגאורגיה, ומה לעשות אם הבדיקה מתעכבת או שהבנק ביקש מידע נוסף.
בקיצור, העיקר:
- הבנקים הגאורגיים בודקים את מקור הכספים במסגרת נהלי AML/KYC — זוהי דרישת החוק, ולא יוזמה של עובד מסוים.
- הבנקים נוקטים בגישה המבוססת על סיכון: ייתכן שיידרש מידע נוסף גם בעסקאות קטנות, אם מתקיימים התנאים הקבועים בחוק או קיימים סימני סיכון.
- הבנק רשאי לבקש מסמכים הן בעת פתיחת החשבון והן בעת ביצוע העברות עתידיות — גם אם העסקאות הקודמות עברו ללא בעיות.
- למקורות הון שונים — משכורת, מכירת נכסים, תרומה, דיבידנדים — נדרשים מסמכים שונים.
- מומלץ להכין את חבילת המסמכים לפני מועד התשלום, ולא לאחר קבלת הבקשה מהבנק.
הסכומים העיקריים וכללי הביקורת בגאורגיה
| המצב | סכום או כלל |
|---|---|
| כינון קשרים עסקיים עם הבנק | ה-CDD חל ללא תלות בסכום |
| פעולות חד-פעמיות נפרדות | מעל 15,000 GEL או סכום שווה ערך |
| העברות כספים חד-פעמיות נפרדות | מעל 3,000 GEL או סכום שווה ערך |
| חשד להלבנת הון או למימון טרור | בדיקה ללא תלות בסכום |
| העברת מזומנים מעבר לגבול המכס | מעל 30,000 GEL או סכום שווה ערך — חובה לדווח |
| העברת כספים לצורך רכישת דירה | הבדיקה תלויה באופי הפעולה ובמידת הסיכון; אין סף פטור אחיד לכל המקרים |
| משך בדיקת AML הבנקאית | אין מועד מובטח אחיד |
| בחינת התלונה על ידי המוסד הפיננסי | חודש אחד לפי הליך ה-NBG |
סף 15,000 ו-3,000 GEL מתייחסים לקטגוריות העסקאות ולעילות להחלת אמצעי מניעה הקבועות בחוק, ולא למגבלות המובטחות להעברות כספים ללא בדיקה. הכללים בנוגע להצהרה מכסית על מזומנים מוסדרים בנפרד.
למה צריך לאמת את מקור הכסף?
הבנקים הגאורגיים מחויבים לעמוד בדרישות למאבק בהלבנת הון ובמימון טרור — AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism). כל בנק מבצע במסגרת זו את הליך ה-KYC — Know Your Customer, "הכר את הלקוח שלך". תכליתו של הליך זה היא לוודא כי פעילות הלקוח ואופי העסקאות שלו ברורים לבנק ואינם כרוכים בסיכונים בלתי מקובלים.
צורת הבדיקה הספציפית נקראת בדיקת נאותות של הלקוח (CDD) — בדיקת נאותות של הלקוח. בדיקת נאותות סטנדרטית כוללת זיהוי ואימות זהותו של הלקוח, קביעת מטרת הקשר העסקי ואופיו הצפוי, וכן מעקב אחר העסקאות. במידת הצורך, הבנק בוחן בנוסף את מקור הנכסים והכספים. ביחס ללקוחות בסיכון מוגבר, מוחלים אמצעי מניעה מחמירים — בדיקת נאותות משופרת (EDD), המפורטים במפורש בסעיף 18 חוק גאורגיה למאבק בהלבנת הון. סעיף 10 לאותו החוק קובע אמצעי מניעה סטנדרטיים.
הבדיקה אינה מוגבלת לרגע פתיחת החשבון. הבנק רשאי לשאול שאלות בכל העברה עתידית, אם העסקה אינה תואמת את הפרופיל הרגיל של הלקוח או חורגת ממסגרת המחזור המוצהר. עסקה שבוצעה בהצלחה בעבר אינה מקנה חסינות אוטומטית לעסקה הבאה.
על עוצמת הבדיקה משפיעים לא רק הסכום, אלא גם שילוב של גורמים: אזרחות, תושבות לצורכי מס, מדינות המוצא והיעד של הכספים, רשימת הצדדים הנגדיים, ייעוד התשלום, הקשר לגאורגיה והתאמת העסקה למטרה המוצהרת של החשבון. עם זאת, סעיף 11 לחוק למניעת הלבנת הון קובע עילות ספציפיות ליישום אמצעי מניעה, לרבות ספים עבור סוגים מסוימים של עסקאות חד-פעמיות והעברות כספים. ספים אלה אינם מעידים על כך שהבנק אינו בודק עסקאות בסכומים נמוכים יותר — אם קיימים נימוקים אחרים הקבועים בחוק או סימני סיכון, הבדיקה עשויה להתבצע ללא תלות בסכום.
שלושה סוגי אישורים
הבנקים משתמשים בשלושה מונחים שלעתים קרובות מתבלבלים ביניהם, אף על פי שהם מתארים דברים שונים.
| מה בודקים | מה הבנק רוצה לדעת | דוגמה לאישור |
|---|---|---|
| מקור הכנסה (source of income) | ממה מורכבים ההכנסות הקבועות של הלקוח | חוזה עבודה ותעודת שכר, הצהרת עצמאי |
| מקור הכספים (source of funds) | מאיפה בדיוק הגיע הסכום בעסקה זו? | חוזה מכירת דירה, תדפיס על זיכוי |
| מקור ההון (source of wealth) | כיצד גיבש הלקוח את מצבו הפיננסי הכולל | מסמכים הנוגעים לפעילות רב-שנתית, חסכונות והשקעות |
שלושת המושגים הללו לא תמיד תואמים. אדם יכול להיות בעל הכנסה קבועה משכר (מקור הכנסה), אך להעביר לגאורגיה כסף ממכירת דירה שירש (מקור הכספים), ובמקביל להחזיק בחסכונות ניכרים ממספר מקורות (מקור העושר). הבנק עשוי להתעניין בכל שלושת הרמות, או רק באחת או שתיים מהן — בהתאם להיקף העסקה ולפרופיל הלקוח. הסיווג המובא כאן משקף הבחנה מעשית מועילה, ולא תקן אחיד ומחייב של כל הבנקים הגאורגיים.
אילו מסמכים מקבלים הבנקים
אין רשימה אחידה ואוניברסלית של מסמכים, המחייבת את כל הבנקים ואת כל העסקאות. כל בנק קובע את הדרישות באופן עצמאי, בהתאם למדיניות הפנימית שלו, לפרופיל הסיכון של הלקוח ולאופי העסקה. סעיף 21¹ לחוק הגאורגי בדבר פעילותם של בנקים מסחריים קובעת את חובתו של הבנק להכיר את זהותו ופעילותו של הלקוח, ולהעריך את הסיכונים הכרוכים במתן השירות — זוהי העילה לבקשת המידע הדרוש לזיהוי הלקוח, לבחינת פעילותו ולהערכת הסיכונים בהתאם לחוק.
הטבלה המובאת להלן מתארת את ההליך הבירוקרטי המקובל לגבי מקורות המימון העיקריים. יש לברר עם הבנק את הדרישות הספציפיות בנוגע לפורמט, למועד ההגשה ולאישור נוטריוני.
מסמכים בנוגע למקורות המימון
| מקור הכסף | מסמכים המעידים על הזכאות | מסמכים הנוגעים לתנועת הכספים | מה הבנק עשוי לברר |
|---|---|---|---|
| משכורת וחיסכון קבוע | חוזה עבודה, אישור הכנסה, דוחות מס | דפי חשבון לתקופת הצבירה | התאמת הסכום שנצבר להכנסה המוצהרת עבור התקופה המצוינת |
| הכנסות של עצמאי ושל פרילנסר | חוזים עם לקוחות, חשבוניות ודו"חות, הצהרות הכנסה | תדפיסים מחשבון עסקי או חשבון אישי | תדירות ההכנסות, קיומה או היעדרה של רישום מס |
| הכנסות מעסקים ודיבידנדים | החלטה על חלוקת דיבידנדים, הדוחות הכספיים של החברה, תקנון החברה | תדפיס על זיכוי הדיבידנדים לחשבון | הקשר בין החברה, המוטב והסכום המועבר |
| מכירת דירה, בית או מגרש | חוזה מכירה, מסמכי בעלות | תעודה על קבלת כספים מהקונה | מדינת רישום העסקה, התאמת הסכום לשווי השוק |
| מכירת נכס משמעותי אחר | חוזה מכירה, מסמך הערכה במידת הצורך | תעודת זיכוי על סכום | סוג הנכס, נימוק לקביעת המחיר |
| ירושה | תעודת ירושה, מסמכים נוטריוניים | תעודת זיכוי לחשבון היורש | מקור הכספים של המוריש במקרה של סכומים גדולים |
| תרומה מקרוב משפחה | הסכם מתנה, אישור קרבת משפחה | תעודת העברה מהתורם | מקור הכספים אצל התורם עצמו |
| ריבית על פיקדון והכנסות מהשקעות | הסכם עם בנק או מתווך, דוח הכנסות | דוחות על צבירת ריבית או תשלום הכנסה | מקור ההון הראשוני שהופקד |
| החזר הלוואה שניתנה בעבר | חוזה הלוואה, קבלה או אישור אחר | תעודת החזר כספי | תנועת הכספים הראשונית בעת מתן ההלוואה |
| תשלומי פנסיה | תעודת קביעת קצבה, החלטת קרן הפנסיה | דוחות על הפקדות קבועות | מדינת היעד של הקצבה, סוג תוכנית הפנסיה |
כיצד צריך להיראות דף חשבון בנק
בעת הכנת תדפיס לאימות מקור הכספים, מומלץ לוודא שהמסמך כולל:
- שם בעל החשבון ופרטי הבנק;
- התקופה שעליה מתייחסת התדפיס;
- המטבע ופרטי החשבון, בהתאם להיקף שנקבע על ידי הבנק;
- תאריכים, סכומים ומטרות העסקאות;
- נתונים המאפשרים להשוות את ההכנסות לחוזים ולמסמכים מאשרים אחרים;
- יתרות או תנועות כספים, הנדרשות כדי להסביר את מקור הסכום המועבר.
צילום מסך של יתרת החשבון הנוכחית לא תמיד מהווה תחליף לדף חשבון מלא הכולל את היסטוריית העסקאות. יש לברר האם הבנק הגאורגי מקבל קובץ PDF אלקטרוני מהבנק המקוון, או שהוא דורש מסמך עם אישור נוסף לאמיתותו.
אין לערוך את הסכומים ואת שורות העסקאות בדף החשבון המקורי של הבנק. אם יש צורך להסביר עסקאות מסוימות, עדיף לצרף הסבר נפרד.
כדי לאמת את מקור הכספים, הבנק עשוי לבקש הן מסמכים המפרטים את הסיבה לקבלת הכספים והן דוחות המציגים את תנועת הכספים בפועל. חשוב להבין את ההבדל בין שני הסוגים הללו. מסמך הקמת החברה (חוזה, תעודה, החלטה) מאשר כי ללקוח הייתה זכות חוקית לקבל את הכסף. דוח תנועה מאשר שהכסף אכן הופקד בחשבון ומה היה מסלולו בהמשך. לעתים קרובות, מסמך מתנה או תעודת ירושה בלבד אינם מספיקים — הבנק עשוי לרצות לוודא שהכספים אכן הופקדו וכיצד הגיעו לחשבון שממנו מתוכנן ההעברה.
תסריט א': הקונה חסך כסף ממשכורתו במשך מספר שנים. השאלה המרכזית כאן היא ההתאמה בין ההכנסה המוצהרת לסכום המצטבר הסופי. יהיה צורך באישור תעסוקה וברמת השכר (חוזה עבודה, אישור מהמעסיק), דוחות מס או מסמכים דומים, וכן דפי חשבון בנק המראים כיצד הצטבר היתרה בהדרגה. אם הכספים נצברו במספר חשבונות או הועברו ביניהם, יש לתעד כל שלב ושלב.
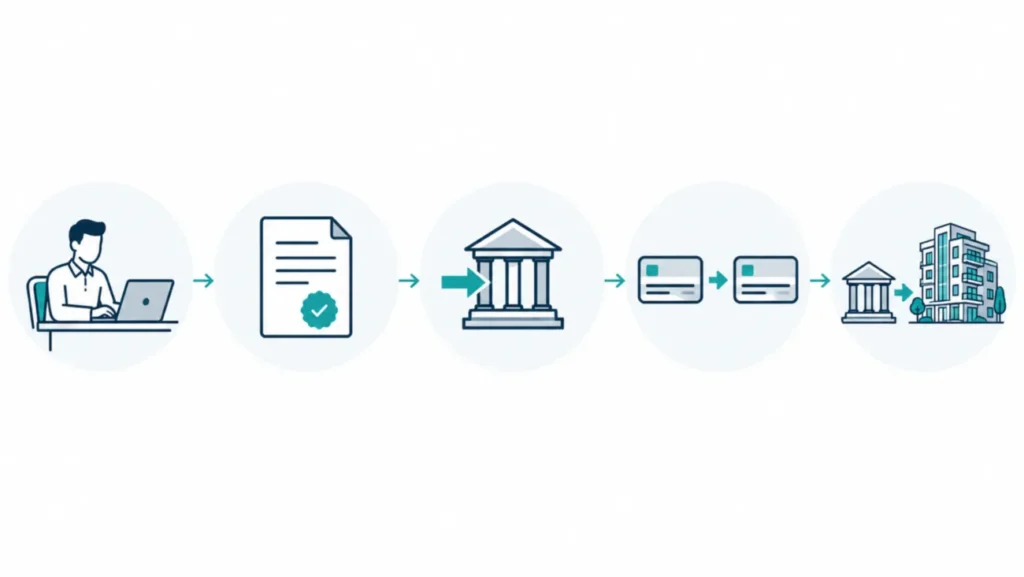
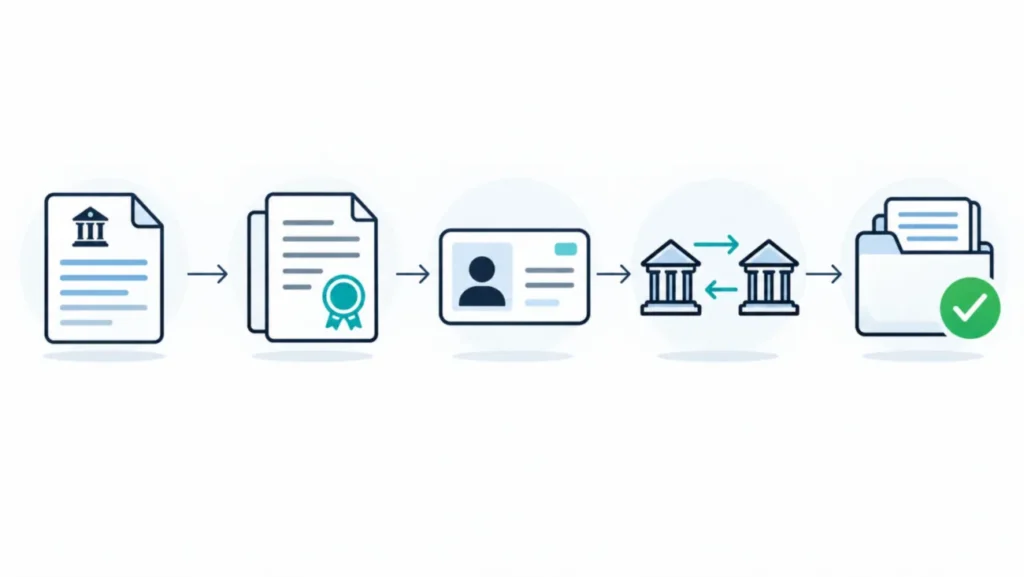
תרחיש ב'. הקונה מכר דירה בחו"ל ומתכנן לרכוש דירה בבאטומי. השרשרת נראית כך: מסמכי בעלות על הנכס שנמכר → חוזה מכירה → תדפיס המעיד על זיכוי הכסף מהקונה → העברת הסכום לחשבון שממנו תבוצע התשלום לגאורגיה. אם חלף זמן בין המכירה להעברה, והכסף עבר דרך מספר חשבונות, יש לאמת כל שלב באמצעות תדפיס נפרד.
תסריט ב': חלק מהסכום נובע מפעילות עסקית, וחלקו — על פי הסכם מתנה. מקור מעורב מחייב הצגת מסמכים תומכים נפרדים עבור כל מרכיב. חשוב שהסכום שמקורו בעסק יאומת באמצעות מסמכים פיננסיים של החברה או של העוסק העצמאי, ואילו המתנה – באמצעות הסכם מתנה ותדפיס העברה מהנותן. במקרה זה, הבנק עשוי לשאול לא רק על התורם כאיש פרטי, אלא גם על מקור הכספים של התורם עצמו, אם הסכום משמעותי.
כיצד לאמת העברת כספים
לעתים קרובות הבנק נדרש להבין לא רק מהיכן הגיעו הכספים מלכתחילה, אלא גם באיזו דרך הם הגיעו לחשבון הספציפי שממנו מתוכננת העסקה. עקיבות תיעודית של תנועת הכספים — מרכיב חשוב בבדיקת מקור הכספים, המאפשרת לבנק לקבל תמונה כוללת.
נבחן רצף אירועים טיפוסי. אדם מכר דירה במדינה אחרת: הקונה העביר את הכסף לחשבונו בבנק זר. לאחר מכן, חלק מהסכום הועבר לחשבון אחר בבעלותו — למשל, במטבע אחר. משם נשלחה העברה בינלאומית באמצעות SWIFT לגאורגיה. כדי לאמת את הרצף הזה, מומלץ להכין את המסמכים הבאים:
- חוזה מכירה והאישור על ההעברה מהקונה — זהו הצעד הראשון.
- תדפיס חשבון בנק החשבונית הראשונה, המאשרת את ההעברה היוצאת — החלק השני.
- תדפיס מהחשבון השני, המאשרת את קבלת המשלוח ואת שליחתו לגאורגיה — החוליה השלישית.
- אישור העברה בינלאומית (הודעת SWIFT, הוראת תשלום עם ייעוד התשלום) — השלב האחרון לפני הזיכוי.
יש להקדיש תשומת לב מיוחדת למספר מצבים שכיחים. כאשר המרת מטבע הסכום המופיע בדפי החשבון יהיה שונה מהסכום המקורי: הבנק לוקח זאת בחשבון, אך עדיף להסביר את ההפרש מראש. אם הכסף הועבר במספר תשלומים, יש לאפשר מעקב אחר כל אחד מהם. בעת השימוש ב- חשבונות ביניים (למשל, ארנק ברוקר או ארנק אלקטרוני) מתווסף מסמך נוסף לשרשרת.
ההבדל המהותי: העברה מחשבונך ו תשלום על ידי צד שלישי — מדובר במצבים שונים מבחינת תאימות. אם הכסף נשלח לא על ידי הלקוח עצמו, אלא על ידי אדם אחר או חברה, הבנק ירצה להבין את אופי הקשר הזה ואת מקור הכספים אצל המשלם.
לדוגמה: אם לקוח מעביר 80,000 דולר לבנק בגאורגיה, זהו סכום תיאורטי שאינו מהווה סף בדיקה רגולטורי. הבנק רשאי לבקש מסמכים הן בסכום נמוך יותר והן בסכום גבוה יותר — בהתאם לפרופיל הספציפי של הלקוח ולאופי העסקה.
עיקרון מרכזי: פערים בלתי מוסברים בהיסטוריה התיעודית של הכסף עלולים לעורר שאלות נוספות מצד הבנק. יש לאמת באופן רציף באמצעות מסמכים את הרצף מהמקור הראשוני של ההכנסה או האירוע (מכירה, ירושה, צבירה) ועד לרגע שבו הכסף היה מוכן למשלוח.
בדיקת תושבים זרים בגאורגיה
הבנקים מפעילים את אותן דרישות KYC כלפי לקוחות זרים כפי שהם מפעילים כלפי תושבים. מעמד של תושב חוץ נלקח בחשבון בהערכת הסיכון הכוללת, יחד עם ארץ המגורים, אופי הפעילות, מטרת החשבון וגורמים נוספים — והוא כשלעצמו אינו מחייב נקיטת אמצעים מחמירים.
Bank of Georgia ו-TBC Bank הם בנקים מסחריים גדולים בגאורגיה. אין להשוות בין המדיניות הפנימית שלהם מבחינת רמת הקפדנות: הדרישות משתנות בהתאם לסוג החשבון, לפרופיל הלקוח ולאופי העסקאות.
בעת ביצוע עסקאות עם תושב חוץ, הבנק נוטה בדרך כלל לברר:
- אזרחות ותושבות לצורכי מס — במיוחד אם המדינה נכללת ברשימות הסיכון המוגבר;
- סוג הפעילות — עובד שכיר, עצמאי, בעל עסק, פנסיונר;
- תדירות ההכנסה וגובהה — כדי להעריך את התאמתן של הפעולות המתוכננות;
- המחזור המשוער בחשבון — בדרך כלל הבנק מבקש לציין את טווח הסכומים הצפוי בעת פתיחת החשבון;
- צדדים נגדיים ומדינות שבהן מתבצעים העברות הכספים — במיוחד בהעברות בינלאומיות;
- מטרת פתיחת החשבון — רכישת נדל"ן, הפקדת חסכונות, תשלומים לספקים מקומיים;
- קשרים כלכליים עם גאורגיה — בעלות על נדל"ן, היתר שהייה, עסק מקומי, שהייה קבועה במדינה.
לדוגמה, רוכש דירה בבאטומי יכול להסביר את מטרת החשבון באופן הבא: תשלום עבור הנכס הנרכש, תשלומים עתידיים לחברת הניהול וקבלת הכנסות משכירות. הסבר זה יוצר פרופיל פיננסי ברור, התואם את המטרה המוצהרת.
התקופה המדויקת של דפי החשבון הבנקאיים תלויה בעסקה ובנסיבות של הלקוח — יש לברר זאת מול הבנק. יש לברר עם הבנק הספציפי את הדרישות בנוגע לאישור נוטריוני, לאפוסטיל ולתרגום המסמכים, וכן בנוגע לשפת המסמכים המוגשים: הם עשויים להשתנות אפילו בין סוגי מסמכים שונים.
ההליך המפורט לפתיחת חשבון ורשימת המסמכים הבסיסיים הנדרשים לתושבי חוץ מפורטים במאמר נפרד: «פתיחת חשבון בנק בג'ורג'יה: הוראות שלב אחר שלב«.
מקור הכספים ברכישת נדל"ן
רכישת דירה בבאטומי, בטביליסי או בגוניו היא פעולה שבה עסקה בינלאומית גדולה מצטלבת עם דרישות הציות הבנקאי. מומלץ להכין את המסמכים המעידים על מקור ההון מבעוד מועד — לפני מועד התשלום המתוכנן, ולא לאחר שההעברה כבר נתקעה בבדיקה.
כיצד לשלם עבור דירה בגאורגיה: שלבי התהליך
- קבעו את מקור הכספים. ציינו מאיזה מקורות ישולמו דמי השכירות: חסכונות, מכירת נכסים, דיבידנדים, תרומה או הלוואה.
- אספו את המסמכים התומכים. הכינו חוזים, אישורים, מסמכי מס ודפי חשבון בנק המפרטים את מקור הסכום.
- בחרו את אופן התשלום. בררו עם המוכר או היזם האם ניתן לבצע העברה ישירה מבנק זר, או שמא נוח יותר להשתמש בחשבון משלכם בגאורגיה.
- תיאמו את העסקה עם הבנקים. לפני העברת סכום גדול, וודאו עם השולח והמקבל את האפשרות לבצע את התשלום, את פרטי החשבון, את המטבע ואת המסמכים הנוספים הנדרשים.
- בדקו את תנאי החוזה. ודאו את זהות המוטב, הסכום, המטבע, מועדי התשלום, אופן אישור התשלום וההשלכות של עיכוב מצד הבנק.
- שלחו את התשלום. ציינו את מטרת התשלום בהתאם לחוזה, ושמרו את אישור הבנק.
- בדקו את הזיכוי. בקשו מהמוכר אישור על קבלת הסכום הנדרש. הוראת התשלום עצמה אינה מהווה תמיד הוכחה לזיכוי סופי.
- השלימו את תהליך העסקה. פעלו בהתאם לחוזה ולנהלי רישום זכויות הבעלות החלים.
בדיקה מקדימה של המסמכים על ידי הבנק אינה מהווה ערובה לביצוע התשלום העתידי. תנאי ההעברה והאפשרות לבצעה עשויים להשתנות עד למועד הזיכוי בפועל.
הבנק השולח והבנק המקבל פועלים באופן עצמאי ויכולים להציג שאלות במקביל. בנק השולח בודק אם העסקה תואמת לפרופיל הלקוח ולחקיקה במדינה שבה הוא רשום. בנק המקבל בגאורגיה מיישם נהלי AML משלו, ויכול לבקש מסמכים נוספים גם לאחר שההעברה כבר התקבלה לביצוע.
לזרימת הכספים יש חשיבות. העברה לחשבון גאורגי בבעלותי מעניק לקונה שליטה רבה יותר: הכסף מועבר לחשבון שבשליטתו, ומשם כבר ניתן לשלם למוכר. כאשר העברה ישירה למוכר מבנק זר השרשרת קצרה יותר, אך יש לציין בבירור בתיאור התשלום לאיזו עסקה הוא מתייחס. בעת ההעברה ליזם חשוב לבדוק את פרטי ההעברה מול החוזה ולוודא שמספר החוזה והנכס מצוינים ביעד ההעברה.
באיזה מטבע יש להעביר את הכסף עבור הדירה
בעת רכישת נדל"ן בגאורגיה, חשוב להבחין בין המטבע שבו מצוין מחיר הנכס, המטבע שבו נחתם החוזה והמטבע שבו מתבצע התשלום בפועל. הלרי הגאורגי הוא אמצעי תשלום חוקי בשטח המדינה, אך החקיקה קובעת חריגים מסוימים וכללים מיוחדים. לפיכך, יש לברר את מטבע התשלום המותר ביחס לעסקה הספציפית.
לפני ביצוע ההעברה, יש לתאם עם המוכר והבנק את מטבע התשלום, פרטי המוטב, שער ההמרה שיחול ואופן קביעת הסכום הסופי. אם הכסף מועבר במטבע זר עם המרה לאחר מכן, יש לקחת בחשבון את ההפרש בין השער הרשמי של הבנק המרכזי לשער המסחרי של הבנק.
ניתן להשוות את תנאי ההמרה באמצעות האתר הרשמי של הבנק המרכזי של גאורגיה.
איזו שיטת תשלום לבחור
| שיטה | יתרונות | מה לשקול |
|---|---|---|
| העברה ישירה למוכר מבנק זר | אין צורך בהעברה ביניים לחשבון הגאורגי שלך | בדיקה על ידי הבנקים, פרטי חשבון, עמלות, אישור על זיכוי |
| העברה לחשבון אישי בגאורגיה | כך נוח יותר לעקוב אחר היתרה והתשלומים הבאים | פתיחת החשבון אינה מובטחת; ייתכנו בדיקות של העברות נכנסות ויוצאות |
| תשלום ליזם במספר תשלומים | ניתן לפרוס את התשלומים לפי לוח הזמנים המוסכם | ניתן לבדוק כל מקטע בנפרד |
| תשלום מקרוב משפחה או מחברה | אפשרי אם קיים בסיס משפטי מתאים | הבנקים רשאים לבקש מידע על המשלם ועל מקור כספו |
| תשלום באמצעות כספי הלוואה | מאפשרת להשתמש במימון שנקבע בחוזה | יהיה צורך להציג מסמכים הנוגעים להלוואה או לאשראי; התנאים תלויים במלווה ובעסקה |
יש לתאם את בחירת אמצעי התשלום עם הבנקים המעורבים ועם המוכר לפני מועד התשלום. אף אמצעי תשלום אינו מבטיח היעדר בדיקת AML.
מתחמי מגורים בגאורגיה


 באטומי, אזור שדה התעופה
 החל מ-31.8 מ"ר

 באטומי, הבולבארד החדשהחל מ-32.8 מ"ר

כמה עולה העברה בינלאומית של כסף לגאורגיה
עלויות ההעברה עשויות לכלול עמלת הבנק השולח, ניכויים של בנקים מתווכים, עמלת הבנק המקבל והפסדים הנובעים מהמרת מטבע. הסכום הסופי תלוי בבנקים שנבחרו, במטבע, במסלול התשלום ובתנאי התשלום.
הבנק הלאומי של גאורגיה מפעיל שירות רשמי להשוואת תעריפים של בנקים מסחריים. בשירות הרשמי של הבנק הלאומי של גאורגיה מצוין, עבור בנקים ושירותים ספציפיים, התעריף להעברה בינלאומית יוצאת סטנדרטית באמצעות SWIFT בדולר ארה"ב — 0.2% מהסכום, מינימום 15 ומקסימום 500 דולר ארה"ב. זוהי דוגמה לתנאי עמלות ספציפיים, ולא העלות של כל העברה בינלאומית לגאורגיה. בעת קבלת כספים מחו"ל יש לבדוק בנפרד את העמלות של השולח, הבנקים המתווכים והבנק המקבל.
לפני העברת הכספים, יש לבדוק את התעריף העדכני של הבנק הספציפי, את העמלות האפשריות של הגופים המתווכים ואת הסכום שאמור להגיע למוכר.
בְּ תשלום במספר תשלומים — על פי הנוהל המקובל ברכישה מיזם — כל תשלום חייב להתאים ללוח הזמנים המפורט בחוזה. מומלץ להכין מראש את ערכת המסמכים העיקרית המעידה על מקור הכספים. עם זאת, כל תשלום עוקב עשוי לדרוש בדיקה נוספת, דוחות מעודכנים או הסברים חדשים, גם אם התשלומים הקודמים בוצעו בהצלחה.
תשלום בהשתתפות צד שלישי — כאשר קרוב משפחה, בן זוג, אדם אחר או חברה משלמים עבור הקונה — נדרשת הסבר נפרד. הבנק עשוי לבקש מסמכים המאשרים את עילת התשלום, את הקשר בין המשלם לקונה, וכן את מקור הכספים של המשלם. רשימת המסמכים תלויה במבנה החוזי הספציפי ובדרישות הבנקים המעורבים: זה יכול להיות הסכם מתנה, אישור סמכויותיו של המשלם או מסמך אחר המסביר את עילת התשלום.
נקודה עקרונית שלעתים קרובות מתעלמים ממנה: חוזה מכירת הדירה מפרט לאילו מטרות הוצא הכסף, אך אינו מפרט מהיכן הגיע הכסף אצל הקונה. במהלך הבדיקה, הבנק רשאי לבחון בנפרד את ייעוד התשלום ואת מקור הכספים. רישום זכויות הבעלות במרשם הממשלתי ובדיקת מקור הכספים על ידי הבנק הם הליכים נפרדים בעלי בסיסים משפטיים שונים. רישום מוצלח של הנכס אינו מבטיח שהבנק יאשר את התשלום המדובר.
מסמכים הנדרשים בעת תשלום עבור נכס נדל"ן
| אמצעי תשלום | מסמכים הקשורים לעסקה | אישורים נוספים אפשריים | הסיכון העיקרי |
|---|---|---|---|
| רכישה מהיזם | הסכם מקדים או הסכם אחר עם היזם בהתאם לחוק הגאורגי, לוח תשלומים | מסמכי רישום היזם, היתר בנייה | הפער בין הסכום המצוין בחוזה לבין הסכום שהועבר בפועל |
| רכישה בשוק היד השנייה | חוזה מכירה, תמצית מהמרשם לגבי הנכס | דוח הערכה במקרה של מחיר חריג | פער בין השווי השוקי של הנכס לסכום המוצהר |
| תשלום באמצעות חשבון אישי בגאורגיה | חוזה מכירה, הוראת תשלום | מסמכים על פתיחת חשבון, אישור מקור הכספים | עיכוב בזיכוי הכספים בהעברה בינלאומית |
| העברה למוכר מבנק זר | חוזה הכולל את פרטי המוכר, אישור העברה | ייעוד התשלום בהקשר לחוזה | חסימת העברה על ידי הבנק המתווך |
| תשלום במספר תשלומים | לוח הזמנים לתשלומים המפורט בחוזה, אישורים על כל העברה | המסמכים המקוריים של הודעות התשלום הקודמות | בדיקה נוספת של התשלומים הקשורים והתאמתם לתנאי החוזה |
| תשלום באמצעות קרוב משפחה או צד שלישי | חוזה מכירה, מסמך המפרט את עילת התשלום ואת היחסים בין הצדדים | אימות מקור הכספים אצל המשלם | הצורך להסביר את מקור הכספים של צד שלישי |
מה יש לכלול בחוזה, אם הבנק יעכב את ההעברה
הבדיקה הבנקאית עשויה להימשך זמן רב יותר ממה שהקונה ציפה בעת סיכום העסקה. לכן, לפני חתימת החוזה, כדאי לדון בנפרד עם המוכר על אופן הפעולה במקרה של עיכוב בתשלום הבינלאומי.
מומלץ להסכים על הדברים הבאים בחוזה:
- הרגע שבו התשלום נחשב כבוצע: שליחת ההוראה או קבלת הכספים בפועל;
- נוהל אישור התשלום;
- ההשלכות של ניכוי עמלות בנקאיות;
- אפשרות לשנות את מועד התשלום בהסכמה בכתב;
- פעולות הצדדים, אם הבנק סירב לבצע את התשלום;
- ההשלכות של אי-עמידה במועד, תנאי החזרת המקדמה והגורל של הפיקדון.
התנאים הנוגעים להארכת מועדים ולהחזר כספים חייבים להיות מוסכמים בין הצדדים ולהתאים לחקיקה החלה. עצם העובדה שבוצעה בדיקה בנקאית אינה משמעה פטור אוטומטי של הקונה מאחריות בגין איחור בתשלום.
ארגון התשלום קשור להבנת אופן הפעולה של העברות כספים לגאורגיה: מידע מפורט יותר בנושא זה ניתן למצוא במאמר «כיצד להעביר כסף לגאורגיה לצורך רכישת נדל"ן«. ההליך המלא לרכישת נדל"ן על ידי זר — במדריך נפרד «כיצד לרכוש נדל"ן בגאורגיה«.
מתכננים לקנות דירה בגאורגיה? כדאי לבחור נכס תוך התחשבות לא רק במחיר ובמיקום, אלא גם באופן התשלום, מועדי התשלומים והמסמכים הנדרשים לעסקה. לבחור נכס עם The Residence.
מקורות מימון מורכבים
במקרים של חסכונות במזומן, העברות משפחתיות, עסקאות בנכסים וירטואליים ומקורות מימון מורכבים אחרים, הבנק עשוי לבקש מסמכים נוספים המאשרים את הסיבה לקבלת הכספים ואת היסטוריית תנועתם.
מזומן והעברות כספים למשפחה
הכסף המזומן הוא הקשה ביותר לשילוב בשרשרת התיעוד. הבנק אינו רואה את תנועותיו בחשבונות — אלא רק את עצם ההפקדה. הכנסת מזומנים דרך הגבול באמצעות הצהרת מכס מאשרת רק שהשטרות הוצהרו בעת מעבר הגבול — אך לא כיצד הכסף הושג או התקבל. מדובר בשתי שאלות שונות, וההצהרה אינה מספיקה כדי לענות על השאלה השנייה. אם המזומנים הוחזקו במשך זמן רב מחוץ למערכת הבנקאית, הבנק עשוי לשאול מהיכן הם הגיעו מלכתחילה.
כמה מזומנים מותר להכניס לגאורגיה
בעת מעבר גבול המכס של גאורגיה עם מזומנים, צ'קים וניירות ערך מסוימים בסכום כולל העולה על 30,000 GEL או שווה ערך במטבע זר, חלה חובת דיווח.
בעת ביצוע הליכי המכס על מזומנים וניירות ערך החייבים בדיווח, ייתכן שיידרשו מסמכים המעידים על מקורם וייעודם. לכן, לפני הנסיעה כדאי להכין לא רק את הפרטים על הסכום, אלא גם מסמכים המבהירים את מקור הכסף.
הצהרה אינה מהווה הוכחה למקור חוקי של הכסף. בעת הפקדת מזומנים בחשבון הבנק בהמשך, הבנק רשאי לבקש בנפרד מסמכים המעידים על אופן קבלת הכספים.
לפני הנסיעה יש לבדוק את תקנות המכס העדכניות הן בגאורגיה והן במדינת המוצא של הכסף. ההגבלות ודרישות הדיווח עשויות להשתנות.
העברות כספים בין בני משפחה ומתנות הן נוהג נפוץ, במיוחד בקרב רוכשים שהוריהם או בני זוגם מסייעים להם במימון רכישת הנכס. הבנק עשוי לבקש מסמך המאשר את הסיבה להעברת הכספים. בנוסף, הוא עשוי לברר את מקור הכספים אצל התורם עצמו — במיוחד אם מדובר בסכום משמעותי. עצם הקשר המשפחתי ורצונו הטוב של התורם אינם מספיקים.
בְּ סכום ממקורות מעורבים — משכורת במשך מספר שנים, בתוספת מתנה ובתוספת מכירת נכסים — יש לאמת כל מרכיב באמצעות מסמכים ולהסביר כיצד הם התווספו לסכום הסופי. ניסיון להציג את הכל כחיסכון אחיד "ממקורות שונים" ללא פירוט, מעורר בדרך כלל שאלות נוספות.
מטבעות קריפטוגרפיים ונכסים אחרים
האפשרות לזכות את החשבון בכספים שהתקבלו מעסקאות בנכסים וירטואליים תלויה במדיניות של הבנק הספציפי ובנסיבות העסקה. לפני ההמרה וההעברה, יש לברר עם הבנק את הדרישות לגבי אימות היסטוריית הרכישה, הבעלות והמכירה של הנכסים, וכן לגבי המסמכים הנדרשים מהבורסה או מספק שירותים אחר.
הבנק רשאי לבקש מידע על היסטוריית הרכישה והמכירה של נכסים וירטואליים, המרתם ותנועת הכספים שלאחר מכן. בהתאם למדיניות הבנק ולהערכת הסיכון, מידע זה עשוי לכלול היסטוריית עסקאות בבורסה, אימות זהות המשתמש בפלטפורמה ודוח המרה.
הפיקוח על הסנקציות מתבצע במקביל ל-AML/KYC ומהווה תחום נפרד בתחום הציות הבנקאי. תחולתן של ההגבלות תלויה במשטר הסנקציות הספציפי, במשתתפי העסקה, בבנקים ובמסלול ההעברה. אם הלקוח או צדדים נגדו כפופים לסנקציות בינלאומיות, או אם מסלול ההעברה עובר דרך תחומי שיפוט שבהם חלות הגבלות, העסקה עלולה להיחסם, ללא תלות בקיומם של כל המסמכים האחרים.
מצבים מורכבים הנוגעים למקור הכספים
| המצב | מדוע עולות שאלות | כיצד להתכונן |
|---|---|---|
| חיסכון במזומן לטווח ארוך | אין תיעוד בנקאי של היווצרות הסכום | להכין מסמכים המעידים על מקור ההכנסה בתקופת החיסכון |
| תרומה משפחתית | מקור הכספים אצל התורם אינו ידוע לבנק | מסמך התרומה + מסמכים המעידים על הכנסותיו של התורם |
| מטבע קריפטוגרפי | כדי להעריך את מקור הכספים, הבנק עשוי לדרוש היסטוריית עסקאות נוספת בנוגע לנכסים וירטואליים ואישור בכתב על המרתם | יש לברר מראש עם הבנק אם ניתן לבצע את ההעברה; להכין את היסטוריית העסקאות מהפלטפורמה ואת המסמכים הנוגעים להמרה |
| כסף מכמה חשבונות | העברות בין מספר חשבונות בבעלותו של אותו לקוח מחייבות השוואת העסקאות ואימות שהחשבונות שייכים ללקוח | דוחות עבור כל חשבון, עם ציון מקור כל הכנסה |
| תרגום מטעם ישות משפטית | אופי התשלום לאדם פרטי אינו ברור | החוזה, החלטת התשלום, מסמכים המעידים על הקשר עם החברה |
| הכנסה ממדינה שבה חלים מגבלות | סיכון מוגבר הקשור לתחום השיפוט; ייתכנו סוגיות הקשורות לסנקציות | התייעצות עם עורך דין או מומחה לציות לפני התרגום |
אזהרה חשובה: פיצול פורמלי של התשלומים והסתבכות מכוונת של מסלול העברת הכספים אינם מהווים תחליף לאישור חוקי של מקורם ואינם מפחיתים את הסבירות לבדיקה — נהפוך הוא, הם עלולים דווקא להגביר אותה. הבנק בוחן את התמונה הכוללת, ולא כל העברה בנפרד.
אם הבנק ביקש מסמכים נוספים
קבלת פנייה ממחלקת הציות אינה מעידה על כך שאתה נמצא תחת חשד. זהו נוהל עבודה שגרתי, שבמסגרתו הבנק מברר את המידע הדרוש לקבלת החלטה. בקשה נוספת כשלעצמה אינה מהווה האשמה ואינה מעידה על סירוב.
ייתכנו שלושה מצבים שונים במהותם, והדרך לפעול בכל אחד מהם שונה.
ראשית: הבנק ביקש מסמכים נוספים לפני ביצוע העסקה. במקרה זה, ניתן להכין את המסמכים לפני העברת הכספים, דבר המאפשר להימנע מחלק מהסיכונים הכרוכים בעיכוב של העברה שכבר החלה. חשוב לברר עם הבנק את הרשימה המדויקת של המסמכים הנדרשים, ולא רק להגיש את כל מה שיש בהישג יד.
שנית: התרגום נמצא בבדיקה, והזיכוי מתעכב. הכסף נשלח, אך טרם נכנס לחשבון המקבל. במקרה זה, יש ליצור קשר עם הבנק השולח ולברר את הסטטוס הנוכחי של התשלום ואת רשימת הפעולות הנדרשות מצד השולח או המקבל. המועדים במצב כזה הם פרטניים ותלויים בצדדים המעורבים.
כיצד לברר היכן נמצא ההעברה הבינלאומית
אם הבנק של השולח אישר את ביצוע הוראת התשלום, אך הכסף לא הגיע למקבל, בקשו מהבנק את מזהה התשלום UETR (Unique End-to-End Transaction Reference) ואת אישור השליחה הזמין.
UETR — מזהה ייחודי לתשלום בינלאומי, המאפשר לבנקים לעקוב אחר מסלולו במערכת SWIFT. הוא מורכב מ-36 תווים ומשמש בהודעות התשלום הרלוונטיות.
סדר הפעולות:
- בקשו מהבנק השולח אישור על ביצוע התשלום ואת ה-UETR שלו.
- אנא בקשו לבדוק את הסטטוס הנוכחי של ההעברה ואת קיומן של בקשות מצד בנקים מתווכים.
- העבירו למקבל או לבנק שלו את פרטי ההעברה הדרושים ואת המזהה לצורך איתור התשלום.
- אם ההעברה נדחתה או הוחזרה, בררו את הסיבה, במסגרת המידע שהבנק רשאי לחשוף, וכן את נוהל החזרת הכספים.
- לפני שתשלח את התשלום שוב, ברר מה בדיוק מנע את ביצוע התשלום הקודם.
UETR מסייע במעקב אחר העברה בינלאומית, אך אינו מבטל את בדיקת ה-AML הבנקאית ואינו מבטיח את זיכוי הכספים.
אפשרות שלישית: הבנק דחה את העסקה או הודיע על הפסקת השירות. זהו המצב המורכב ביותר. על פי החוק, הבנק רשאי שלא לחשוף חלק מהסיבות. במקרה של סירוב למתן שירות, הלקוח יכול לברר את המידע הזמין לגבי ההחלטה שהתקבלה ולהגיש תלונה לבנק. אם הבעיה לא נפתרה — יש לפנות למחלקת הגנת הצרכן הבנק הלאומי של גאורגיה. על פי הנוהל שפרסם הבנק המרכזי של גאורגיה, על המוסד הפיננסי לבחון את תלונת הלקוח ולמסור תשובה בתוך חודש אחד. מועד זה אינו מבטיח פתרון המחלוקת לטובת הלקוח או סיום הטיפול בפניה ספציפית לבנק המרכזי. הגשת תלונה אינה מבטיחה ביטול של סירוב שהתקבל על בסיס חוקי.
הנחיות מעשיות לפעולה בכל אחד מהתרחישים הללו:
- יש לברר עם הבנק מהו הרשימה המדויקת של המידע או המסמכים החסרים.
- יש ליצור קשר עם הבנק אך ורק באמצעות הערוצים הרשמיים — דרך החשבון האישי, הדוא"ל הרשמי או הסניף.
- יש להכין את כל האישורים שיסגרו את הפער הספציפי בשרשרת התיעוד.
- אם קיימים אי-התאמות במסמכים (סכומים שונים עקב המרה, שינוי שם, איותים שונים), יש לספק הסבר בכתב.
- יש לברר את הסטטוס העדכני של התשלום מול הבנק השולח והבנק המקבל.
- במידת הצורך — יש לפנות לקבלת ייעוץ משפטי או מס, במיוחד אם המצב קשור למקור כספים מורכב או לסוגיות הקשורות לסנקציות.
אין לצפות כי הגשת המסמכים תוביל באופן אוטומטי להחלטה חיובית או להסרת החסימה בתוך פרק זמן מסוים. הבנק מקבל את ההחלטה באופן עצמאי.
כיצד להתכונן לבדיקת הבנק
מסמכים שהוכנו מבעוד מועד מסייעים להפחית את הסיכון לעיכובים עקב מידע חסר, אך אינם שוללים את האפשרות של בדיקות נוספות או דחייה. לא מומלץ לקשור את מועד תשלום מקדמה גדולה למועדים לא ריאליים: אם הבנק יבקש מסמכים, איסופם עלול לארוך מספר ימים או שבועות, בעוד שמועד העסקה כבר מתקרב בצעדי ענק.
רשימת בדיקה מעשית לקראת ההכנה:
- לזהות את מקור ההון הראשוני — משכורת, עסקים, מכירת נכסים, ירושה, מתנה או שילוב של כל אלה.
- לאסוף מסמכים המעידים על בסיס הזכאות לקבלת הכסף — חוזה, החלטה, תעודה או אישור המעידים על הזכות לקבלת הסכום.
- להכין דוחות המציגים את תנועת הסכום — מהמקור ועד לחשבון שממנו יבוצע ההעברה.
- לבדוק את התאמת השמות, התאריכים ופרטי הזיהוי בכל המסמכים: אי-התאמות בכתיבת השם או הבדלים בתאריכים מהווים לעתים קרובות סיבה לשאלות נוספות.
- קביעת מטרת ההעברה ומסלולה — לחשבון הגאורגי שלך או ישירות למוכר, בתשלום חד-פעמי או בתשלומים.
- יש לברר עם הבנק מהן הדרישות לגבי פורמט המסמכים — האם נדרש אפוסטיל, תרגום מאושר או אימות נוטריוני?
- לתאם את מועדי הפעולה הבנקאית עם מועדי העסקה — להקצות עתודה לצורך בדיקה.
- לשמור את המסמכים המקוריים ואת העותקים האלקטרוניים המוגנים כל המסמכים המרכזיים.
כדי להמחיש כיצד עשוי להיראות הסבר ניטרלי על מקור הכספים: "הסכום המועבר מורכב מחסכונות משכר העבודה לתקופה שבין [שנה] ל-[שנה] (כפי שמאושש בחוזה העבודה, באישורים מהמעסיק ובדפי חשבון בנק), וכן מכספים שהתקבלו ממכירת דירה ב[מדינה] בשנת [שנה] (כפי שמאושש בחוזה המכירה ובדף זיכוי).» זו אינה תבנית מוכנה לבנק — כל בנק מנסח את הבקשה בדרכו שלו — אך דווקא מבנה ההסבר הזה הוא המובן והנוח ביותר עבור מומחה לציות.
הכלל העיקרי בהכנה: מומלץ להכין את המסמכים העיקריים המעידים על מקור הכספים לפני קבלת התחייבויות חוזיות הכוללות מועדי תשלום קבועים. הדבר יסייע באיתור מראש של פערים אפשריים ובתיאום אופן התשלום עם הבנק.
מתכננים לקנות דירה בגאורגיה? אנו נבחר עבורכם נכסים המתאימים לתקציב שלכם, לעיר וללוח התשלומים המועדף עליכם. ענו על מספר שאלות וקבלו מבחר נכסים מותאם אישית.
מה חשוב לקחת בחשבון לפני התרגום
הכנת המסמכים המעידים על מקור הכספים היא חלק עצמאי ומלא בתהליך התכנון של כל עסקה פיננסית בינלאומית גדולה. הדבר נכון במיוחד ברכישת נדל"ן, שבה מועדי התשלומים קבועים בחוזה ולא תמיד ניתן לדחותם.
שלושה גורמים שמשפיעים באמת על התוצאה: שקיפות מקור ההון — על הבנק להבין את כל ההיסטוריה של מקור הסכום; רצף ההוכחות התיעודיות — שרשרת העברת הכספים מהמקור ועד לחשבון הגאורגי לא צריכה לכלול פערים בלתי מוסברים; הבהרת תנאי הבנק מראש — עדיף לברר את הדרישות של מוסד האשראי הספציפי לגבי הפורמט, המועד וההרכב של המסמכים לפני העברת הכסף, ולא אחריה.
The Residence עובדת עם רוכשי נדל"ן בבאטומי, טביליסי, גוניו ובמקומות נוספים בגאורגיה, ומסייעת להם להתמצא בתהליך בחירת הנכס וארגון העסקה — בכל הנוגע לתחום האחריות של הסוכנות. סוגיות של ציות בנקאי, תושבות מס וליווי משפטי נפתרות בשיתוף עם מומחים בתחומים הרלוונטיים.
המסמך משקף את הכללים הכלליים נכון לאוקטובר 2026 ואינו מהווה תחליף לייעוץ אישי מטעם הבנק, עורך דין או יועץ מס. יש לברר את הדרישות העדכניות ישירות בבנק ובפני יועצים מומחים בתחום. מדיניות הפיקוח של הבנק הלאומי של גאורגיה בנושא AML/CFT מתוארת ב- בחומרים הרשמיים של הרשות המפקחת.
 נדל"ן במונטנגרו
 נדל"ן בקפריסין
 נדל"ן באיחוד האמירויות הערביות
 נדל"ן בבאלי
 נדל"ן בתאילנד
 נדל"ן בספרד
 נדל"ן בערב הסעודית
 נדל"ן בטורקיה
 נדל"ן בזנזיבר
 +995 551 50 18 84
 hello@residence-estate.ge
 גאורגיה, באטומי, רחוב שריף חימשיאשווילי, בניין 1, משרד 1204


 קבל קטלוג של 7 האובייקטים המובילים