
 +995 551 50 18 84


W Gruzji nie ma jednego, uniwersalnego „podatku od nieruchomości” — pojęcie to obejmuje kilka różnych zobowiązań, z których każde powstaje na konkretnym etapie: przy zakupie nieruchomości, w okresie posiadania, przy uzyskiwaniu dochodu z wynajmu oraz przy sprzedaży. Obciążenie podatkowe zależy od statusu właściciela, rodzaju nieruchomości, łącznego dochodu jego rodziny, charakteru użytkowania nieruchomości oraz okresu posiadania. W przypadku nabywców zagranicznych nie istnieje odrębny „podatek dla nierezydentów” oparty wyłącznie na obywatelstwie, jednak status podatkowy wpływa na skład dochodów podlegających opodatkowaniu i może powodować powstanie zobowiązań podatkowych jednocześnie w dwóch krajach.
Informacje zostały sprawdzone i zaktualizowane na sierpień 2026 roku. Zaleca się sprawdzenie konkretnych stawek i terminów w obowiązującej wersji przepisów. Kodeksu podatkowego stanu Georgia oraz oficjalnymi materiałami Urzędu Skarbowego.
Krótka odpowiedź. Kupowanie mieszkania w Gruzji sama w sobie zazwyczaj nie wiąże się z odrębnym podatkiem od przeniesienia prawa własności. Po zakupie właściciel może być zobowiązany do uiszczenia rocznego podatku od nieruchomości, podatku gruntowego, podatku od dochodów z wynajmu, podatku od sprzedaży nieruchomości, a w niektórych sytuacjach związanych z działalnością gospodarczą — podatku VAT. Konkretne zobowiązania zależą od dochodów rodziny, rodzaju nieruchomości, sposobu jej użytkowania oraz okresu posiadania. Szczegółowe stawki podatkowe przedstawiono w tabeli poniżej.
Niniejszy materiał ma charakter informacyjny. Konsekwencje podatkowe konkretnej transakcji zależą od statusu właściciela, przeznaczenia nieruchomości, składu rodziny, źródła dochodu oraz faktycznego sposobu użytkowania nieruchomości.
Jest to ogólny schemat dotyczący osób fizycznych. Podatek gruntowy, wynajem komercyjny, wynajem dzienny, posiadanie nieruchomości za pośrednictwem spółki oraz transakcje niestandardowe są rozliczane oddzielnie.
| Sytuacja | Współczynnik lub zużycie |
|---|---|
| Zakup mieszkania przez osobę fizyczną | Zazwyczaj nie pobiera się oddzielnego podatku od przeniesienia prawa własności |
| Rejestracja własności | 150 GEL w ciągu 4 dni roboczych, 270 GEL w ciągu 1 dnia roboczego lub 350 GEL w dniu złożenia wniosku |
| Dochód rodziny nie przekracza 40 000 GEL | Majątek, z wyjątkiem gruntów, jest zwolniony z podatku, o ile przysługuje prawo do ulgi |
| Dochód rodziny przekracza 40 000 GEL, ale wynosi mniej niż 100 000 GEL | 0,05–0,21 TP395T wartości rynkowej majątku |
| Dochód rodziny wynosi 100 000 GEL lub więcej | 0,8–1% wartości rynkowej majątku |
| Długoterminowe wynajmowanie mieszkań na cele mieszkaniowe | 5% z dochodu bez odliczenia kosztów |
| Sprzedaż nieruchomości mieszkalnej przed upływem okresu ulgowego | 5% z nadwyżki podlegającej opodatkowaniu |
| Sprzedaż po ponad dwóch latach posiadania | Możliwe jest zwolnienie z podatku |
| Podatek VAT w działalności gospodarczej | 18%; obowiązkowa rejestracja w przypadku przekroczenia 100 000 GEL obrotu podlegającego opodatkowaniu w ciągu 12 kolejnych miesięcy |
Jest to ogólny schemat dotyczący osób fizycznych. Podatek gruntowy, wynajem komercyjny, wynajem dzienny, posiadanie nieruchomości za pośrednictwem spółki oraz transakcje niestandardowe są rozliczane oddzielnie.
Podatki na różnych etapach posiadania
Zanim przejdziemy do omówienia poszczególnych zobowiązań, warto spojrzeć na całość sytuacji. Poniższa tabela przedstawia, jakie zdarzenia podatkowe mogą potencjalnie wystąpić na każdym etapie — od zawarcia transakcji aż po sprzedaż.
Tabela 1. Zobowiązania podatkowe w poszczególnych etapach
| Etap | Ewentualne zobowiązanie | Kiedy pojawia się | Podstawa opodatkowania | Co należy sprawdzić |
|---|---|---|---|---|
| Kupowanie | Zazwyczaj nie pobiera się oddzielnego podatku od zakupu; powstają koszty rejestracji i koszty powiązane | Podczas zawierania transakcji | Zazwyczaj nie ma podstawy opodatkowania; opłata rejestracyjna jest stała | Termin rejestracji, taryfa NAPR, opłaty bankowe, przelew oraz obsługa prawna |
| Własność | Podatek od nieruchomości | W przypadku spełnienia warunków kodeksu | Wartość rynkowa majątku | Dochód rodziny i ulgi |
| Własność gruntów | Podatek od nieruchomości | Zgodnie z przepisami obowiązującymi dla danego obszaru | Powierzchnia, kategoria, stawka gminna | Przeznaczenie i lokalizacja |
| Wypożyczalnie | Podatek dochodowy, czasami VAT | W przypadku uzyskania dochodu jako dochód ze źródła w Gruzji | Przychód brutto lub inna podstawa opodatkowania zgodnie z obowiązującym systemem | Rodzaj najmu, status działalności, strony umowy |
| Sprzedaż | Podatek od nadwyżki podlegającej opodatkowaniu | W przypadku sprzedaży podlegającej opodatkowaniu | Różnica między przychodami a potwierdzonymi wydatkami | Okres posiadania i dokumenty |
| Darowizna lub dziedziczenie | Ewentualny podatek dochodowy | W zależności od stopnia pokrewieństwa i podstawy przeniesienia | Wartość rynkowa lub podstawa opodatkowania | Stopień pokrewieństwa i ulga |
Opłata państwowa za rejestrację prawa własności jest opłatą administracyjną, a nie podatkiem. Jej wysokość jest stała i nie zależy od wartości przedmiotu transakcji. Koszty notarialne, opłaty bankowe, koszty tłumaczenia dokumentów oraz usługi pośrednika również nie stanowią opłat podatkowych, choć wchodzą w skład całkowitego budżetu transakcji. To rozróżnienie jest istotne: niektóre wydatki związane z nabyciem mogą w późniejszym terminie zmniejszyć nadwyżkę podlegającą opodatkowaniu przy sprzedaży, o ile są one potwierdzone dokumentami i dopuszczone przez Kodeks podatkowy — jednak skład takich wydatków należy sprawdzać osobno.
Ile kosztuje rejestracja nieruchomości
Zgodnie z obowiązującymi taryfami Krajowej Agencji Rejestru Publicznego rejestracja powstania, zmiany lub wygaśnięcia prawa do nieruchomości kosztuje:
| Termin rejestracji | Opłata państwowa |
|---|---|
| 4 dni robocze | 150 GEL |
| 1 dzień roboczy | 270 GEL |
| W dniu złożenia wniosku | 350 GEL |
Poświadczenie podpisów stron transakcji zgłoszonej do rejestracji kosztuje 7 GEL. Elektroniczny wyciąg z rejestru można uzyskać za 13 GEL w ciągu jednego dnia roboczego lub za 52 GEL w dniu złożenia wniosku. Standardowy wyciąg kosztuje 20 GEL za jeden dzień roboczy lub 75 GEL w dniu złożenia wniosku.
Opłaty rejestracyjne nie zależą od ceny mieszkania, ale mogą ulegać zmianom. Przed zawarciem transakcji należy je ponownie sprawdzić na oficjalnej stronie internetowej NAPR.
Przykładowy zestaw wydatków związanych z zakupem mieszkania
Kupujący nabywa mieszkanie za 250 000 GEL i wybiera standardową procedurę rejestracji prawa własności w ciągu czterech dni roboczych.
| Zużycie | Suma |
|---|---|
| Cena mieszkania | 250 000 GEL |
| Oddzielny podatek od zakupu | 0 GEL |
| Rejestracja własności | 150 GEL |
| Elektroniczny wyciąg z rejestru | 13 GEL |
| Potwierdzenie podpisów stron — w przypadku korzystania z tej usługi | 7 GEL |
| Tłumaczenie dokumentów | Zgodnie z cennikiem tłumacza |
| Komisja Bankowa | Zgodnie z taryfą banku |
| Należyta staranność | Zgodnie z ustaleniami z prawnikiem |
Minimalna kwota łączna z tytułu wskazanych opłat stałych wynosi 250 163 GELlub 250 170 GEL w przypadku skorzystania z usługi weryfikacji podpisów.
Jest to przykład orientacyjny. W kalkulacji nie uwzględniono ewentualnych kosztów związanych z pełnomocnictwem, tłumaczeniem, apostille, przelewem bankowym, weryfikacją prawną, czynnościami katastralnymi oraz usługami agenta.
Po zarejestrowaniu prawa własności obowiązki podatkowe nie kończą się, a dopiero się zaczynają. Obowiązek podatkowy powstaje z mocy prawa w przypadku posiadania majątku podlegającego opodatkowaniu oraz spełnienia innych przewidzianych warunków. Właściciel jest odpowiedzialny za sprawdzenie swoich zobowiązań, terminowe złożenie zeznania podatkowego i zapłacenie podatku — nawet jeśli nie otrzymał osobistego przypomnienia. Jeśli nieruchomość jest wynajmowana, powstaje obowiązek zadeklarowania dochodu. Jeśli nieruchomość zostanie w przyszłości sprzedana, może zostać naliczony podatek od nadwyżki podlegającej opodatkowaniu. Planowanie budżetu wyłącznie na podstawie ceny nieruchomości oznacza niedoszacowanie rzeczywistych kosztów posiadania.
Więcej informacji na temat tego, jak przebiega transakcja i co dzieje się przed zarejestrowaniem prawa, można znaleźć w artykule „Jak kupić nieruchomość w Gruzji”„.
Szukasz nieruchomości w Gruzji? Prosimy o udzielenie odpowiedzi na kilka pytań dotyczących celu zakupu, budżetu i preferowanej lokalizacji — zespół The Residence przygotuje odpowiednią ofertę nieruchomości w Batumi, Tbilisi, Gonio i innych regionach. Przejdź do wyszukiwania nieruchomości
Podatek od nieruchomości
Podatek od nieruchomości w Gruzji jest podatkiem lokalnym: jego stawki ustalają gminy w granicach przedziałów przewidzianych w Kodeksie podatkowym (art. 202–206). Oznacza to, że dwa mieszkania w różnych miastach, przy tej samej wartości rynkowej i tym samym dochodzie rodzinnym właściciela, mogą być opodatkowane według różnych stawek — w zależności od decyzji konkretnego organu samorządu lokalnego.
Do majątku podlegającego opodatkowaniu osoby fizycznej zaliczają się budynki, części budynków oraz obiekty w trakcie budowy. Działka gruntowa stanowi odrębny przedmiot opodatkowania, który podlega innym zasadom (więcej informacji — w następnym rozdziale). Mieszkanie w budynku wielorodzinnym, wolnostojący dom mieszkalny, apartament w aparthotelu, lokal użytkowy — wszystkie te obiekty potencjalnie wchodzą w skład podstawy opodatkowania, chociaż zastosowanie konkretnej stawki zależy od szeregu warunków.
Podstawa opodatkowania ustalana jest na podstawie wartości rynkowej majątku zgodnie z wymogami Kodeksu podatkowego i obowiązujących zasad wyceny. Kodeks podatkowy nie oznacza, że każdy właściciel jest zobowiązany do corocznego zlecania nowego raportu niezależnemu rzeczoznawcy. Właściciel musi jednak dysponować uzasadnieniem zadeklarowanej wartości rynkowej. Jeśli wartość nieruchomości uległa znacznej zmianie, w przypadku posiadania kilku nieruchomości, nieruchomości komercyjnej lub gdy obliczenia mogą wywołać spór z organem podatkowym, wskazane jest uzyskanie profesjonalnej wyceny lub pisemnego wyjaśnienia od doradcy podatkowego. Cena podana w umowie kupna-sprzedaży nie jest automatycznie równa wartości rynkowej na dzień obliczenia podatku: rynek ulega zmianom, a po kilku latach podstawa opodatkowania może znacznie różnić się od ceny nabycia.
Stawki dla osób fizycznych
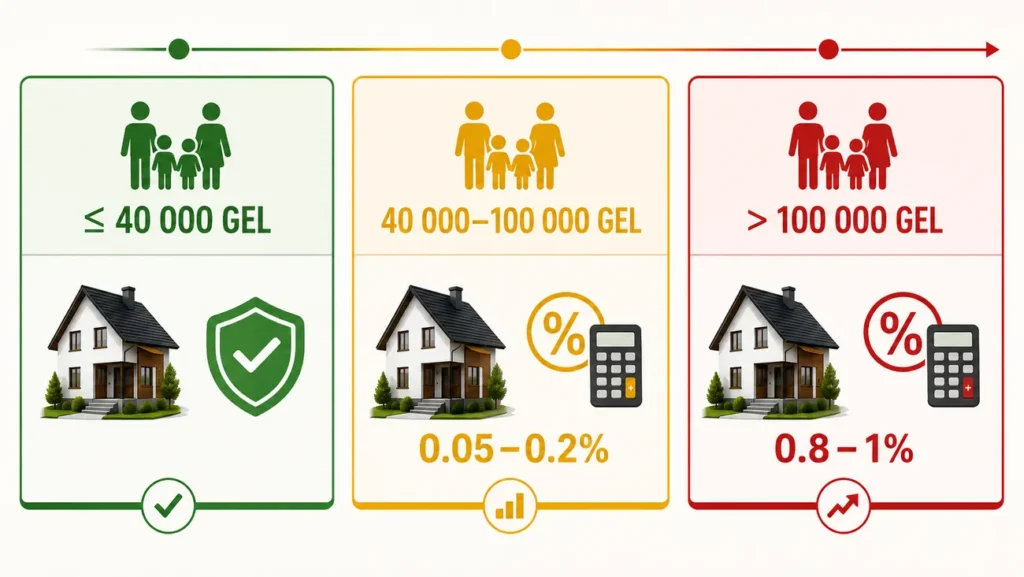
Kluczowy parametr określający stawkę — łączny roczny dochód rodziny podatnika. To właśnie dochód rodziny, a nie tylko dochód osobisty właściciela, decyduje o tym, czy właściciel kwalifikuje się do ulgi, czy też nie.
Tabela 2. Przedziały podatku od majątku dla osób fizycznych
| Roczny dochód rodziny | Ogólna zasada | Zakres stawki |
|---|---|---|
| Nie przekracza 40 000 GEL | Majątek (z wyjątkiem gruntów) jest zwolniony z podatku, o ile nie występują inne wyjątki od ulgi | 0% w przypadku przysługiwania ulgi |
| Przekracza 40 000 GEL, ale jest mniejsza niż 100 000 GEL | Podatek oblicza się na podstawie wartości rynkowej majątku podlegającego opodatkowaniu | 0,05–0,21 TP395T |
| 100 000 GEL i więcej | Stosowany jest rozszerzony zakres | 0,8–1% |
Kilka zasadniczych zastrzeżeń, których nie można pominąć:
- Dokładną stawkę ustala gmina w ramach ram prawnych. Aktualną stawkę obowiązującą w danej gminie należy sprawdzić w obowiązującym lokalnym akcie prawnym.
- Podatek od nieruchomości jest obliczany oddzielnie i nie podlega automatycznie zwolnieniu z podatku od majątku.
- Prawo do zwolnienia należy oceniać z uwzględnieniem całego obowiązującego przepisu — a nie tylko progu dochodowego.
- Nie można mechanicznie pomnożyć ceny zakupu przez maksymalną stawkę 1%: podstawą jest wartość rynkowa na odpowiedni dzień, a stawka zależy od dochodów i gminy.
- Rozliczenia i deklaracje są prowadzone w lari (GEL); waluta, w której dokonano płatności za przedmiot przy zakupie, nie ma znaczenia.
Czy musisz płacić roczny podatek: szybki test
- Sprawdź, czy jesteś właścicielem mieszkania, domu, lokalu użytkowego, obiektu w budowie lub działki w Gruzji.
- Oblicz łączny dochód rodziny za rok poprzedzający rok podatkowy.
- Jeżeli dochód rodziny nie przekracza 40 000 GEL, majątek osoby fizycznej, z wyjątkiem gruntów, jest zwolniony z podatku, o ile przysługuje jej prawo do ulgi.
- Jeśli dochód przekracza 40 000 GEL, należy określić wartość rynkową całego majątku podlegającego opodatkowaniu.
- Sprawdź stawkę ustaloną przez gminę, w której znajduje się nieruchomość.
- Oblicz podatek wstępny: wartość rynkowa majątku × obowiązująca stawka.
- Działkę należy sprawdzić osobno: zwolnienie z tytułu dochodów rodziny nie obejmuje automatycznie gruntu.
- Jeśli istnieje taki obowiązek, należy złożyć zeznanie podatkowe najpóźniej do 1 listopada i uiścić podatek najpóźniej do 15 listopada.
Przykładowe obliczenia (wstępna ocena, nie jest to ostateczne rozliczenie):
Przykład 1. Mieszkanie o wartości rynkowej 250 000 GEL, dochód rodziny – 70 000 GEL rocznie. Rodzina mieści się w przedziale „ponad 40 000, ale poniżej 100 000 GEL”. Obowiązująca stawka gminna wynosi od 0,05% do 0,2%.
Wstępny przedział podatku: 250 000 × 0,0005 = 125 GEL (dolna granica) do 250 000 × 0,002 = 500 GEL (górna granica przedziału).
Dokładna kwota zależy od stawki ustalonej przez daną gminę.
Przykład 2. Apartament o wartości rynkowej 400 000 GEL, dochód rodziny — 100 000 GEL i więcej. Obowiązujący przedział — 0,8–1%.
Wstępny przedział podatku: 400 000 × 0,008 = 3 200 GEL do 400 000 × 0,01 = 4 000 GEL.
Przykład 3. Dwie nieruchomości należące do jednego właściciela o łącznej wartości rynkowej 600 000 GEL, dochód rodziny — 100 000 GEL lub więcej. Podstawa opodatkowania — łączna wartość rynkowa całego majątku podlegającego opodatkowaniu.
Wstępny przedział podatku: 600 000 × 0,008 = 4 800 GEL do 600 000 × 0,01 = 6 000 GEL.
Wzór do samodzielnej wstępnej oceny:
Podatek zaliczkowy = wartość rynkowa majątku podlegającego opodatkowaniu × obowiązująca stawka.
Jest to właśnie wstępna wycena na potrzeby planowania finansowego, a nie ostateczne naliczenie podatku.
Co uznaje się za dochód rodziny
Pojęcie „rodziny” dla celów podatku od majątku zostało konkretnie zdefiniowane w kodeksie: małżonek właściciela, małoletnie dzieci i pasierbowie/pasierbice, a także rodzice, dzieci, bracia, siostry, babcie, dziadkowie i wnuki, którzy stale mieszkają razem i prowadzą wspólne gospodarstwo domowe. Dochody wszystkich tych osób są sumowane przy ustalaniu wskaźnika rodzinnego.
Do celów podatku od majątku stosuje się specjalna definicja dochodu rodzinnego (art. 202 Kodeksu podatkowego Gruzji), która nie pokrywa się z podstawą opodatkowania podatkiem dochodowym. W obliczeniach uwzględnia się różne rodzaje dochodów, w tym niektóre zwolnione z podatku dochodowego — z wyjątkiem przypadków wyraźnie przewidzianych w kodeksie. Oznacza to, że przy ocenie progu nie wystarczy opierać się wyłącznie na oficjalnie zadeklarowanym dochodzie podlegającym opodatkowaniu.
Jeśli któryś z członków rodziny jest zarejestrowany jako przedsiębiorca indywidualny posiadający status małej firmy, jego dochód na potrzeby wskaźnika rodzinnego oblicza się w szczególny sposób: uwzględniono 25% dochodu podlegającego opodatkowaniu w ramach specjalnego systemu dla małych przedsiębiorstw, a także dochód podlegający opodatkowaniu, który nie jest objęty tym systemem.
Na szczególną uwagę zasługuje kwestia dochodów uzyskanych za granicą. Gruzja stosuje wobec osób fizycznych zasadniczo zasadę terytorialną: dochód rezydenta podatkowego, który nie pochodzi ze źródła w Gruzji, jest z reguły zwolniony z gruzińskiego podatku dochodowego. Jednak dochody zagraniczne mogą być uwzględniane w ramach dochodu rodzinnego w przypadkach przewidzianych w Kodeksie podatkowym — to znaczy wpływać na próg podatkowy w zakresie podatku od majątku, nawet jeśli nie obowiązuje gruziński podatek dochodowy od tych składników majątku. Te dwie kwestie należy analizować oddzielnie; nie należy wyciągać kategorycznych wniosków bez zbadania konkretnej sytuacji.
Przychody w walucie obcej przeliczane są na lari według oficjalnego kursu obowiązującego w danym okresie.
Co należy przygotować do wstępnej weryfikacji dochodów rodziny:
- Dokumentalne potwierdzenie wartości rynkowej wszystkich nieruchomości.
- Informacje dotyczące składu rodziny oraz osób stale mieszkających razem.
- Dane dotyczące dochodów każdego członka rodziny za dany rok podatkowy — ze wszystkich źródeł, w tym zagranicznych.
- Dokumenty potwierdzające status rezydenta podatkowego (lub jego brak) w Gruzji.
- Informacje dotyczące działek gruntowych i innych aktywów podlegających opodatkowaniu.
- Wcześniej złożone zeznania podatkowe (jeśli dotyczy).
Podatek gruntowy
Podatek gruntowy w Gruzji stanowi odrębne zobowiązanie, które nie jest wliczane do podatku od nieruchomości i nie podlega automatycznie zwolnieniu na podstawie progu dochodu rodzinnego. Właśnie dlatego właściciel mieszkania, którego dochód rodzinny nie przekracza 40 000 GEL, może być całkowicie zwolniony z podatku od budynku, ale jednocześnie jest zobowiązany do zapłaty podatku gruntowego od posiadanej działki
Wysokość podatku gruntowego zależy od kategorii działki, jej powierzchni oraz decyzji władz gminnych. Grunty rolne i nierolne podlegają różnym zasadom opodatkowania. W przypadku gruntów rolnych i leśnych stawki podstawowe ustalono w lari za hektar i różnią się one w zależności od obszaru administracyjnego oraz kategorii działki; gmina ma prawo ustalać stawkę w granicach przewidzianych w kodeksie. W przypadku gruntów nierolniczych stawka podstawowa wynosi 0,24 GEL za 1 m² rocznie i mnożona jest przez współczynnik terytorialny, którego gmina nie może ustalić na poziomie wyższym niż 1,5. Nie da się podać jednej stałej stawki obowiązującej w całej Gruzji: ostateczna kwota ustalana jest na poziomie gminy.
Praktyczne scenariusze:
- Dom z działką. Budynek i grunt to dwa odrębne przedmioty opodatkowania. Podatek od budynku oblicza się zgodnie z zasadami podatku od majątku, z uwzględnieniem dochodu rodziny; podatek gruntowy — zgodnie ze stawkami obowiązującymi dla danej kategorii i gminy. Zobowiązania podatkowe należy sumować oddzielnie.
- Mieszkanie w budynku wielorodzinnym. Z reguły właściciel mieszkania nie posiada odrębnej działki – grunt pod budynkiem może stanowić przedmiot współwłasności lub innej formy własności. Sytuacja zależy od konkretnego obiektu oraz od tego, w jaki sposób sformalizowano prawa własności.
- Lokal użytkowy wraz z udziałem w gruncie. Jeśli zgodnie z dokumentami przedmiot nieruchomości obejmuje udział w prawie do działki, podatek gruntowy może zostać naliczony w odniesieniu do zarejestrowanego udziału; należy to sprawdzić na podstawie wyciągu z rejestru oraz danych zawartych w zeznaniu podatkowym.
Przed zawarciem transakcji zagraniczny nabywca powinien upewnić się, co dokładnie jest przedmiotem umowy – czy tylko budynek, budynek wraz z działką, czy też udział w gruncie. Więcej informacji na temat warunków, na jakich cudzoziemcy mogą nabywać działki w Gruzji, można znaleźć w artykule „Czy cudzoziemiec może kupić ziemię w Gruzji?„. Dane katastralne dotyczące działki są dostępne za pośrednictwem Narodowej Agencji Rejestru Publicznego Gruzji.
Podatek od gruntu należy sprawdzać osobno. Brak podatku od mieszkania z powodu niskich dochodów rodziny nie oznacza jeszcze automatycznego zwolnienia z obowiązków związanych z działką.
Zgłoszenie i zapłata podatku
Obowiązek podatkowy powstaje z mocy prawa w przypadku posiadania majątku podlegającego opodatkowaniu oraz spełnienia innych przewidzianych warunków. Właściciel jest odpowiedzialny za samodzielne sprawdzenie swojego obowiązku, terminowe złożenie zeznania podatkowego oraz uiszczenie podatku. Nie należy liczyć na osobiste przypomnienie: brak powiadomienia nie zwalnia z obowiązku ani nie powoduje przesunięcia terminu.
Szczegółowa procedura wypełnienia zobowiązania:
- Należy ustalić, czy w skład majątku wchodzi majątek podlegający opodatkowaniu (budynek, część budynku, niedokończona budowa).
- Należy sprawdzić łączny dochód rodziny za rok poprzedzający rok podatkowy.
- Należy osobno sprawdzić, czy posiada się działkę. Działka jest uwzględniana w zeznaniu majątkowym osoby fizycznej, jednak dane dotyczące niej podaje się za bieżący rok podatkowy — o ile obowiązek złożenia zeznania nadal obowiązuje. W niektórych przypadkach podatek od nieruchomości może zostać ustalony przez organ podatkowy na podstawie danych Krajowej Agencji Rejestru Publicznego bez konieczności składania odrębnej deklaracji; obowiązującą procedurę należy sprawdzić w konkretnej sytuacji.
- Ustalić aktualną wartość rynkową obiektów.
- Zarejestruj się lub zaloguj się na portalu Revenue Service — rs.ge.
- Należy wypełnić deklarację zgodnie z ustalonym formularzem, wskazując majątek oraz stosowaną podstawę opodatkowania.
- Sprawdź naliczoną kwotę przed potwierdzeniem.
- Należy uiścić podatek zgodnie z danymi aktualnymi w osobistym koncie w serwisie Revenue Service. Nie należy wykorzystywać danych z artykułów innych autorów — mogą być nieaktualne.
- Należy zachować deklarację, potwierdzenie wpłaty oraz dokumenty potwierdzające wyliczenie wartości.
Czy należy złożyć zeznanie podatkowe zaraz po dokonaniu zakupu?
Sam fakt zakupu mieszkania nie oznacza, że oświadczenie majątkowe należy złożyć natychmiast w dniu rejestracji prawa własności. Najpierw należy ustalić, czy powstał taki obowiązek, biorąc pod uwagę dochody rodziny, rodzaj majątku, posiadanie gruntu oraz obowiązujące ulgi.
Nie należy jednak oczekiwać osobnego pisma od Urzędu Skarbowego. Po dokonaniu zakupu zaleca się:
- utworzyć lub zalogować się do konta osobistego na stronie rs.ge;
- zachować umowę i wyciąg z rejestru;
- określić dochód rodziny za dany rok;
- osobno sprawdzić, czy jest uziemienie;
- Przed upływem terminu złożenia należy sprawdzić, czy w Państwa konkretnej sytuacji wymagane jest złożenie deklaracji.
Tabela 3. Terminy składania deklaracji i płatności
| Akcja | Całkowity czas trwania | Co należy podać |
|---|---|---|
| Zeznanie podatkowe osoby fizycznej w zakresie podatku od majątku (w przypadku istnienia obowiązku podatkowego) | Nie później niż 1 listopada | Majątek za miniony rok; grunty — za bieżący rok |
| Płatność podatku od nieruchomości | Nie później niż 15 listopada | Kwota naliczona |
| Deklaracja dotycząca sprzedaży podlegającej opodatkowaniu | Zgodnie z przepisami dotyczącymi podatku dochodowego po wystąpieniu zdarzenia rozliczeniowego | Przychody, koszty i nadwyżka podlegająca opodatkowaniu |
| Sprawozdawczość dotycząca najmu | Zależy od trybu i sposobu zgłaszania | Przychód z wynajmu i obowiązująca stawka |
Terminy zgłaszania dochodów ze sprzedaży i wynajmu zależą od systemu podatkowego, statusu podatnika oraz sposobu uzyskania dochodu. Nie ustalono jednej uniwersalnej daty dla tych sytuacji — w każdym konkretnym przypadku należy sprawdzić obowiązujące przepisy.
Typowe błędy popełniane przy składaniu zeznania podatkowego:
- Właściciel uważa, że Urząd Skarbowy sam obliczy tę kwotę. Obowiązek sprawdzenia i złożenia spoczywa na podatniku. W przypadku niezłożenia zeznania organ podatkowy ma prawo ustalić zobowiązanie podatkowe na podstawie dostępnych informacji — nie zwalnia to jednak od konsekwencji karnych.
- Uwzględniane są wyłącznie dochody uzyskane w Gruzji. W celu ustalenia wskaźnika rodzinnego na potrzeby podatku od majątku dochody uzyskane za granicą mogą mieć znaczenie w przypadkach przewidzianych w Kodeksie podatkowym.
- Cena określona w umowie uznaje się za aktualną wartość rynkową. Rynek ulega zmianom; aktualna wartość może różnić się od ceny zakupu.
- Cudzoziemiec nie podlega opodatkowaniu. Posiadanie obywatelstwa innego państwa samo w sobie nie zwalnia z obowiązku zapłaty podatku od majątku.
- Zwolnienie dotyczące mieszkania obejmuje również działkę. Są to dwa różne przedmioty opodatkowania.
- Można po prostu zrezygnować ze składania zeszłorocznej deklaracji. Zakończenie obowiązku należy uzasadnić — na przykład wyksięgowaniem składnika majątku.
- Dane do wpłaty pochodzą ze starego artykułu. Aktualne dane kontaktowe — wyłącznie w panelu użytkownika na stronie rs.ge.
Jeśli do wypełnienia obowiązków podatkowych konieczne jest posiadanie rachunku bankowego w gruzińskim banku, o etapach jego otwarcia można przeczytać w artykule „Otwarcie rachunku bankowego w Gruzji„.
Podatki związane z wynajmem
Dochód z wynajmu nieruchomości w Gruzji stanowi dochód ze źródła w Gruzji i podlega opodatkowaniu w tym kraju — niezależnie od tego, czy właściciel jest rezydentem tego kraju. Sposób opodatkowania zależy od stron umowy, statusu wynajmującego oraz obowiązującego reżimu podatkowego.
Długoterminowy wynajem mieszkania na cele mieszkaniowe
Zgodnie z obowiązującym przepisem Kodeksu podatkowego Gruzji (art. 81), Dochód osoby fizycznej z wynajmu powierzchni mieszkalnej, przy zachowaniu określonych warunków, podlega opodatkowaniu według stawki 5%. Podatek oblicza się od kwoty dochodu bez odliczania kosztów w ramach tego systemu.
Kluczowym słowem jest tutaj „na cele mieszkaniowe”. Przeznaczenie nieruchomości i faktyczny cel jej użytkowania mają większe znaczenie niż to, jak strony nazwały umowę. Jeśli mieszkanie jest wynajmowane na biuro, magazyn lub inną działalność gospodarczą, preferencyjna stawka 5% nie ma zastosowania automatycznie. Jeśli najemcą jest organizacja, sposób uiszczania podatku może wymagać odrębnego uzgodnienia w umowie. Działalność musi być prawidłowo sformalizowana: dochód należy zgłaszać, a podatek płacić w wyznaczonych terminach.
Przykład 1. Długoterminowy wynajem mieszkania.
Czynsz za 1 500 GEL miesięcznie, okres obowiązywania — 12 miesięcy.
- Roczny dochód: 1 500 × 12 = 18 000 GEL.
- Podatek według stawki 5%: 18 000 × 0,05 = 900 GEL rocznie.
- Dochód netto po opodatkowaniu: 18 000 − 900 = 17 100 GEL.
Leasing krótkoterminowy
Wynajem krótkoterminowy za pośrednictwem serwisów takich jak Airbnb, Booking i podobnych platform nie zawsze podlega takim samym zasadom opodatkowania jak zwykły wynajem długoterminowy. Systematyczny wynajem krótkoterminowy może zostać uznany za działalność gospodarczą – z uwzględnieniem regularności transakcji, liczby obiektów, sposobu zarządzania oraz dostępności usług dodatkowych.
Przed rozpoczęciem wynajmu dziennego właściciel musi ustalić:
- czy działa jako zwykła osoba fizyczna, czy jako przedsiębiorca;
- czy można zastosować specjalny system podatkowy;
- jaka kwota jest uznawana za przychód podatkowy;
- w jaki sposób uwzględniana jest prowizja platformy lub spółki zarządzającej;
- czy łączny obrót podlegający opodatkowaniu zbliża się do progu VAT wynoszącego 100 000 GEL w ciągu nieprzerwanych 12 miesięcy.
Nie ma jednej stawki podatkowej obowiązującej we wszystkich przypadkach wynajmu krótkoterminowego. Model podatkowy należy ustalić przed rozpoczęciem regularnego uzyskiwania dochodu, a nie dopiero po przekroczeniu progów lub otrzymaniu wezwania od urzędu skarbowego.
Jeżeli właściciel posiada kilka obiektów, ich łączny obrót jest sumowany przy wycenie zobowiązań z tytułu podatku VAT.
Obliczenie 2. Wynajem krótkoterminowy.
Przychody brutto za rok — 60 000 GEL. Prowizja platformy — 15% (9 000 GEL). Na konto wpłynęła kwota 51 000 GEL.
Ważne: prowizja platformy nie stanowi kosztu automatycznie odliczalnego dla celów podatkowych. Przychód brutto (60 000 GEL) oraz kwota faktycznie zaksięgowana na koncie (51 000 GEL) mogą mieć różne znaczenie podatkowe w zależności od tego, w jaki sposób zarejestrowana jest działalność i jaki tryb opodatkowania ma zastosowanie. Bez analizy statusu podatnika i obowiązującego trybu opodatkowania nie jest możliwe określenie dokładnej podstawy opodatkowania.
Ten przykład pokazuje, dlaczego nie można obliczać podatku wyłącznie na podstawie kwoty, która wpłynęła na konto bankowe. W przypadku jednego trybu opodatkowania znaczenie może mieć przychód brutto w wysokości 60 000 GEL, a w przypadku innego — inna podstawa opodatkowania określona przez obowiązujące przepisy. Dlatego umowę z platformą lub spółką zarządzającą oraz raporty dotyczące naliczonych przychodów należy przechowywać wraz z wyciągami bankowymi.
Wynajem komercyjny
Wynajem lokalu na potrzeby biurowe, handlowe lub inną działalność gospodarczą nie podlega preferencyjnej stawce obowiązującej w przypadku wynajmu mieszkaniowego. Podstawa opodatkowania i stawka są ustalane zgodnie z ogólnymi zasadami. W niektórych przypadkach, gdy najemcą jest organizacja, pełni ona funkcję agenta podatkowego: sposób potrącania podatku należy określić w umowie i potwierdzić u księgowego najemcy w odniesieniu do konkretnej sytuacji.
W umowie należy jasno określić, czy czynsz jest podany przed czy po potrąceniu podatku: od tego zależy faktyczna kwota wpływająca na konto właściciela.
Tabela 4. Opodatkowanie różnych rodzajów najmu
| Scenariusz | Możliwa stawka lub tryb | Baza | Co należy sprawdzić |
|---|---|---|---|
| Długoterminowy wynajem mieszkania na cele mieszkaniowe | 5% przy spełnieniu warunków, bez potrącania kosztów | Przychody z wynajmu | Przeznaczenie, rejestracja, umowa |
| Wynajem dzienny | Zależy od modelu działalności | Przychody lub podstawa opodatkowania | Status działalności, specjalny tryb, usługi, VAT |
| Wynajem na biuro | Zasady ogólne; najemca może pełnić funkcję agenta podatkowego | Zależy od stron transakcji | Status najemcy, warunki umowy, sposób potrącania |
| Wynajem za pośrednictwem firmy zarządzającej | Zależy to od treści umowy | Dochód właściciela lub przychód z działalności | Model agencyjny, prowizje, sprawozdawczość |
Podatek od sprzedaży
Sprzedaż nieruchomości w Gruzji może powodować powstanie obowiązku podatkowego. Podatek nie jest naliczany od całej kwoty sprzedaży, lecz od nadwyżki podlegającej opodatkowaniu — różnice między ceną sprzedaży a udokumentowanymi kosztami dopuszczalnymi zgodnie z Kodeksem podatkowym.
Podatek od sprzedaży nieruchomości mieszkalnych w Gruzji to podatek dochodowy od nadwyżki uzyskanej ze sprzedaży nieruchomości (art. 81–82 Kodeksu podatkowego). Jeżeli zwolnienie nie ma zastosowania, nadwyżka podlegająca opodatkowaniu osoby fizycznej ze sprzedaży mieszkania lub domu wraz z przynależną do niego działką podlega opodatkowaniu według stawki 5%.
W jaki sposób ustala się nadwyżkę podlegającą opodatkowaniu:
- Przychody ze sprzedaży — to faktyczna cena sprzedaży obiektu.
- Wydatki potwierdzone dokumentami — to koszt nabycia oraz inne wydatki, które zgodnie z Kodeksem podatkowym można uwzględnić w rozliczeniu i które są potwierdzone dokumentami. Sam fakt posiadania pokwitowania nie gwarantuje prawa do zmniejszenia nadwyżki: skład dopuszczalnych wydatków należy sprawdzić osobno.
- Nadwyżka = przychód ze sprzedaży – dopuszczalne, udokumentowane koszty.
Obliczenie 3. Sprzedaż mieszkania.
- Cena zakupu: 220 000 GEL.
- Cena sprzedaży: 280 000 GEL.
- Wydatki potwierdzone dokumentami, dopuszczalne na mocy kodeksu: 10 000 GEL.
- Nadwyżka podlegająca opodatkowaniu: 280 000 − 220 000 − 10 000 = 50 000 GEL.
- Podatek według stawki 5%: 50 000 × 0,05 = 2 500 GEL (jeżeli zwolnienie nie ma zastosowania).
Możliwość zastosowania zwolnienia należy sprawdzać w oparciu o okoliczności każdej transakcji.
Co się dzieje w przypadku sprzedaży za rok, dwa lub trzy lata
| Okres posiadania | Ogólny wynik podatkowy |
|---|---|
| Mniej niż dwa lata | W przypadku braku zwolnienia nadwyżka ze sprzedaży nieruchomości mieszkalnej podlega opodatkowaniu według stawki 5% |
| Dokładnie dwa lata | Warunek „ponad dwa lata” nie został jeszcze spełniony |
| Ponad dwa lata | Czy możliwe jest zwolnienie z podatku od nadwyżki? |
| Obiekt był wykorzystywany w działalności gospodarczej | Wymagana jest oddzielna kontrola, niezależnie od terminu |
| Regularna odsprzedaż nieruchomości | Możliwe jest zakwalifikowanie tego jako działalność gospodarczą |
Termin należy liczyć od dokładnych dat powstania i wygaśnięcia zarejestrowanego prawa, a nie wyłącznie według lat kalendarzowych.
Okres posiadania i zwolnienie. Według art. 82 Kodeksu podatkowego, nadwyżka ze sprzedaży mieszkania lub domu wraz z przynależną do niego działką jest zwolniony z podatku dochodowego, o ile obiekt pozostawał w posiadaniu osoby fizycznej przez ponad dwa lata. Aby skorzystać z ulgi, należy sprawdzić dokładne daty powstania i wygaśnięcia zarejestrowanego prawa. W przypadku zwykłej transakcji kupna-sprzedaży termin ten liczy się od daty wpisania prawa własności do rejestru; w przypadku nieruchomości otrzymanych w drodze dziedziczenia, darowizny lub z innych tytułów mogą obowiązywać specjalne zasady.
Nieruchomość wykorzystywana w działalności gospodarczej wymaga odrębnej analizy: okres użytkowania w celach komercyjnych może mieć wpływ na możliwość zastosowania zwolnienia. Systematyczny zakup i sprzedaż kilku nieruchomości w celu odsprzedaży może zostać zakwalifikowany przez organ podatkowy jako działalność gospodarcza.
W przypadku sprzedaży nieruchomości otrzymanej w darze lub w drodze dziedziczenia podstawa opodatkowania oraz przysługujące ulgi zależą od stopnia pokrewieństwa, podstawy przejścia prawa własności oraz dostępnych dokumentów potwierdzających — odpowiednią zasadę należy ustalić indywidualnie.
Tabela 5. Scenariusze opodatkowania przy sprzedaży
| Scenariusz | Ogólny wynik podatkowy | Co należy sprawdzić |
|---|---|---|
| Sprzedaż nieruchomości mieszkalnej po ponad dwóch latach posiadania | Ewentualne zwolnienie z podatku | Dokładne daty rejestracji prawa nabycia i sprzedaży |
| Sprzedaż przed upływem dwóch lat od nabycia | Nadwyżka podlega opodatkowaniu według stawki 5% | Cena zakupu, cena sprzedaży, koszty kwalifikowalne |
| Sprzedaż nieruchomości wykorzystywanej w działalności gospodarczej | Konieczna jest oddzielna kontrola | Okres użytkowania i status działalności |
| Seria odsprzedaży | Możliwe jest zakwalifikowanie tego jako działalność gospodarczą | Częstotliwość, cel zakupu, liczba transakcji |
| Darowizna lub dziedziczenie | Podstawa i ulgi zależą od podstawy i stopnia pokrewieństwa | Stopień pokrewieństwa, wartość, dokumenty potwierdzające |
Jeśli nieruchomość należy do spółki. Opisane powyżej progi dochodu rodzinnego, zwolnienie z podatku od majątku przy dochodzie nieprzekraczającym 40 000 GEL oraz stawka 5% dla określonych dochodów osoby fizycznej nie powinny być automatycznie stosowane w odniesieniu do osoby prawnej. W przypadku spółek obowiązują odrębne zasady dotyczące wyceny majątku, sprawozdawczości podatkowej, podatku od zysków oraz podatku VAT. Zakup, wynajem lub sprzedaż nieruchomości za pośrednictwem gruzińskiej lub zagranicznej spółki należy rozliczać oddzielnie.
Podatek VAT a działalność gospodarcza
Zwykły zakup mieszkania przez osobę fizyczną w celu zamieszkania w nim lub wynajęcia nie oznacza sam w sobie automatycznego powstania obowiązku podatkowego w zakresie podatku VAT. Najpierw należy ustalić, czy ma miejsce działalność gospodarcza i czy transakcja podlega opodatkowaniu — i dopiero potem ocenić zobowiązania z tytułu podatku VAT.
Standardowa stawka VAT w Gruzji wynosi 18%. Obowiązek rejestracji jako podatnik VAT powstaje, gdy obrót podlegający opodatkowaniu danego podmiotu za nieprzerwany okres 12 miesięcy przekracza 100 000 GEL. Chodzi tu o obroty, a nie o zysk. Wniosek o rejestrację należy złożyć nie później niż w ciągu dwóch dni roboczych od przekroczenia progu (art. 157 Kodeksu podatkowego).
Sytuacje, w których podatek VAT ma znaczenie:
- Systematyczne przekazywanie kilku obiektów wraz z usługami dodatkowymi, których łączny obrót przekracza ustalony próg.
- Działalność deweloperska: budowa i sprzedaż nieruchomości jako rodzaj działalności gospodarczej.
- Odsprzedaż kilku obiektów, uznana za działalność gospodarczą.
Jeżeli kilka obiektów stanowi własność tej samej osoby, ich łączne przychody są sumowane przy ustalaniu zobowiązania z tytułu podatku VAT.
Rejestracja jako płatnik VAT może wpłynąć na cenę umowy, przepływy pieniężne oraz rzeczywistą marżę. Wynik zależy od tego, czy cena zawiera podatek VAT, czy płatnik ma prawo do odliczenia podatku naliczonego oraz w jaki sposób obciążenie podatkowe zostało rozłożone w umowie. Sztuczne rozdzielanie działalności w celu utrzymania obrotów poniżej progu to ryzykowna i niepożądana praktyka.
Cudzoziemcy i nierezydenci
Obywatelstwo zagraniczne samo w sobie nie powoduje zastosowania odrębnej, podwyższonej stawki podatku od nieruchomości. Obywatel zagraniczny posiadający nieruchomość w Gruzji płaci podatek od majątku na tych samych zasadach: decydującymi czynnikami są dochód rodziny, rodzaj majątku oraz obowiązujące przepisy kodeksu.
Obywatelstwo i rezydencja podatkowa to różne pojęcia. Sama gruzińska rezydencja podatkowa nie oznacza automatycznego opodatkowania w Gruzji całego dochodu zagranicznego osoby fizycznej. Jednak niektóre dochody zagraniczne mogą mieć znaczenie przy obliczaniu wskaźnika rodzinnego na potrzeby podatku od majątku — kwestia ta została szczegółowo omówiona powyżej, w sekcji „Co uznaje się za dochód rodzinny”.
Status rezydenta podatkowego Gruzji zależy między innymi od czasu przebywania w kraju. Kryterium 183 dni odnosi się do dowolnego nieprzerwanego okresu 12 miesięcy kończącego się w danym roku podatkowym — a nie tylko do liczby dni w roku kalendarzowym.
Właściciel zagraniczny może posiadać zobowiązania podatkowe jednocześnie w Gruzji i w kraju rezydencji podatkowej — w zależności od ustawodawstwa tego kraju oraz od istnienia umowy o unikaniu podwójnego opodatkowania. Umowa nie zwalnia automatycznie z obowiązków deklaracyjnych: konieczność złożenia deklaracji, metoda zaliczenia lub zwolnienia są weryfikowane oddzielnie zgodnie z przepisami każdego z tych krajów.
Właściciel, który nie posiada gruzińskiego konta bankowego, może napotkać praktyczne trudności związane z uiszczeniem podatku. Szczegóły dotyczące przelewów pieniężnych przedstawiono w artykule „Jak przelać pieniądze do Gruzji w celu zakupu nieruchomości„.
Właściciel zagraniczny powinien zachować następujące dokumenty: umowę kupna-sprzedaży z podaną wartością, potwierdzenia wydatków na remonty i modernizacje, umowy najmu, wyciągi dotyczące wpłat czynszu oraz pokwitowania zapłaconych podatków. Bez tych dokumentów nie da się ani prawidłowo obliczyć nadwyżki podlegającej opodatkowaniu przy sprzedaży, ani potwierdzić wypełnienia zobowiązań w razie kontroli.
Rezydencja podatkowa a obywatelstwo to nie to samo. Aby obliczenia były prawidłowe, należy ustalić nie tylko dane paszportowe właściciela, ale także jego status podatkowy, źródło dochodów oraz przepisy obowiązujące w kraju, w którym jest on rezydentem.
Jak obliczyć rzeczywistą stopę zwrotu
Podatki stanowią część kosztów posiadania, którą należy uwzględnić w modelu inwestycyjnym przed podpisaniem umowy. Inwestor, który kieruje się wyłącznie dochodem z wynajmu brutto, zawyża rzeczywistą stopę zwrotu.
Formuła podstawowa:
Rentowność netto = (dochód z wynajmu − przestój − koszty zarządzania − opłaty eksploatacyjne ponoszone przez właściciela − remonty − ubezpieczenie − podatki) ÷ całkowita wartość inwestycji × 100%.
Tabela 6. Prosty model obliczania stopy zwrotu netto
| Wskaźnik | Scenariusz A (zwolnienie z podatku od nieruchomości) | Scenariusz B (stawka 0,2%) |
|---|---|---|
| Cena nieruchomości | 300 000 GEL | 300 000 GEL |
| Rejestracja i formalności | 1 500 GEL | 1 500 GEL |
| Wyposażenie i przygotowanie | 35 000 GEL | 35 000 GEL |
| Całkowity koszt inwestycji | 336 500 GEL | 336 500 GEL |
| Przychód z czynszów brutto | 36 000 GEL rocznie | 36 000 GEL rocznie |
| Promocje i rabaty (8%) | −2 880 GEL | −2 880 GEL |
| Sterowanie (15%) | −5 400 GEL | −5 400 GEL |
| Konserwacja i naprawa | −2 500 GEL | −2 500 GEL |
| Podatek od czynszu (5% od 36 000) | −1 800 GEL | −1 800 GEL |
| Podatek od nieruchomości | 0 GEL | −600 GEL (300 000 × 0,2%) |
| Dochód netto | 23 420 GEL | 22 820 GEL |
| Rentowność netto | ≈ 6 961 TP395T | ≈ 6 781 TP395T |
Obliczenia te stanowią uproszczony model i nie uwzględniają inflacji, kosztu kapitału, amortyzacji ani ewentualnego podatku od sprzedaży. Scenariusz A — zwolnienie pod warunkiem, że łączny dochód rodziny nie przekracza 40 000 GEL i nie ma innych dochodów zwiększających ten wskaźnik. Scenariusz B — stawka 0,2% przy dochodzie rodzinnym powyżej 40 000, ale poniżej 100 000 GEL. Rzeczywiste wskaźniki zależą od konkretnego obiektu, gminy, systemu podatkowego oraz bieżących wydatków.
Zobaczcie osiedla mieszkaniowe w Gonio

 Batumi, Gonio
 od 183m²



Typowe błędy właścicieli
- Traktować opłatę rejestracyjną jako podatek od zakupu. Opłata państwowa za rejestrację prawa — to opłata administracyjna o stałej wysokości, a nie podatek. Mylenie tych pojęć prowadzi do błędów w budżecie transakcji.
- Należy zastosować stawkę 1% wobec wszystkich właścicieli. Maksymalna stawka 1% ma zastosowanie wyłącznie w przypadku dochodu rodzinnego wynoszącego 100 000 GEL lub więcej i tylko w górnej granicy przedziału. Przy niższym dochodzie stawka jest znacznie niższa lub wynosi zero.
- Brać pod uwagę wyłącznie dochody własne, pomijając członków rodziny. Podatek oblicza się na podstawie łącznego dochodu rodziny. Dochody małżonka oraz innych krewnych mieszkających na stałe w tym samym gospodarstwie domowym zwiększają łączną kwotę.
- Pominąć działkę. Jeśli przedmiot obejmuje grunt — stanowi to odrębne zobowiązanie podatkowe, które nie jest wchłaniane przez podatek od majątku.
- Nie należy korygować wartości rynkowej obiektu. W ciągu kilku lat wartość rynkowa może ulec znacznej zmianie. Opieranie się na cenie nabycia przy obliczaniu bieżącego podatku jest błędem.
- Mylić długoterminowy wynajem mieszkaniowy z wykorzystaniem komercyjnym. Stawka ulgowa 5% ma zastosowanie do powierzchni mieszkalnej wynajmowanej na cele mieszkaniowe. W przypadku biura lub magazynu obowiązują inne zasady.
- Należy uznać, że prowizja Airbnb jest automatycznie odejmowana od podstawy opodatkowania. Przychód brutto oraz kwota po potrąceniu prowizji mogą być różnie interpretowane w zależności od systemu podatkowego.
- Nie należy przechowywać umów ani potwierdzeń wydatków. Dokumenty mają kluczowe znaczenie przy sprzedaży oraz w razie kontroli; samo posiadanie pokwitowania nie gwarantuje prawa do obniżenia podstawy opodatkowania.
- Nie składać deklaracji, ponieważ nie otrzymano zawiadomienia. Nie należy liczyć na indywidualne przypomnienie: obowiązek sprawdzenia terminu spoczywa na podatniku.
- Nie uwzględniać podatków obowiązujących w kraju rezydencji. Dochód z gruzińskiej nieruchomości może podlegać obowiązkowi zgłoszenia również w kraju, w którym właściciel jest rezydentem podatkowym. Umowa o unikaniu podwójnego opodatkowania nie zwalnia automatycznie z obowiązków deklaracyjnych.
Lista kontrolna dla właściciela nieruchomości w Gruzji
- Określić status podatkowy — rezydent lub nierezydent Gruzji, obywatelstwo; w razie potrzeby należy doprecyzować kryterium 183 dni.
- Sprawdź skład rodziny — kto jest członkiem rodziny dla celów obliczenia podatku zgodnie z przepisami kodeksu.
- Zebrać informacje na temat łącznego dochodu rodziny — wszystkie źródła dochodów oraz wszyscy członkowie rodziny, w tym dochody uzyskane za granicą, które mogą być uwzględnione w dochodzie rodzinnym w przypadkach przewidzianych w Kodeksie podatkowym.
- Określić typ obiektu — mieszkanie, dom, apartament, lokal użytkowy, budynek w trakcie budowy.
- Sprawdzić, czy jest uziemienie — czy działka wchodzi w skład nieruchomości, jaka jest jej kategoria i przeznaczenie.
- Potwierdzić aktualną wartość rynkową — nie cenę nabycia, lecz aktualną wycenę rynkową zgodnie z obowiązującymi przepisami.
- Określić charakter najmu — mieszkaniowe (długoterminowe, dzienne, komercyjne) za pośrednictwem firmy zarządzającej.
- Sprawdź okres posiadania — od daty rejestracji prawa własności; w przypadku dziedziczenia i darowizny — należy zapoznać się ze szczegółowymi przepisami.
- Oszacować łączny obrót za 12 miesięcy — w przypadku przekazania kilku obiektów należy uwzględnić próg VAT wynoszący 100 000 GEL.
- Zarejestruj się na stronie rs.ge — utworzyć lub zweryfikować konto na portalu Revenue Service.
- Złożyć zeznanie podatkowe w terminie - nie później niż 1 listopada (jeśli istnieje taki obowiązek); sprawdzić aktualne terminy dotyczące wynajmu i sprzedaży.
- Zapisz wszystkie potwierdzenia — deklarację, pokwitowanie płatności, kalkulację kosztów, umowy oraz dokumenty dotyczące wydatków.
Model podatkowy ma większe znaczenie, niż się wydaje
Opodatkowanie nieruchomości w Gruzji obejmuje cztery etapy: zakup, posiadanie, wynajem i sprzedaż. Na etapie zakupu głównymi kosztami są opłaty rejestracyjne i związane z nimi, ale nie obejmują one podatku od przeniesienia prawa własności. Roczny podatek od majątku osoby fizycznej zależy od dochodu rodziny, wartości rynkowej nieruchomości oraz stawki ustalonej przez gminę. W przypadku ulgi może on wynosić 0%, przy dochodzie rodziny powyżej 40 000, ale poniżej 100 000 GEL — od 0,05% do 0,2%, a przy dochodzie wynoszącym 100 000 GEL i więcej — od 0,8% do 1% wartości rynkowej podlegającego opodatkowaniu majątku. Podatek gruntowy jest obliczany oddzielnie. Podatek od nieruchomości jest obliczany oddzielnie i nie podlega zwolnieniu na podstawie progu dochodowego.
Dochód z wynajmu lokalu mieszkalnego, pod warunkiem spełnienia określonych warunków, podlega opodatkowaniu według stawki 5% bez odliczania kosztów; wynajem krótkoterminowy i komercyjny wymagają odrębnej analizy. W przypadku sprzedaży nieruchomości mieszkalnej przed upływem dwóch lat podatek wynosi 5% od nadwyżki podlegającej opodatkowaniu; w przypadku posiadania nieruchomości przez okres dłuższy niż dwa lata możliwe jest zwolnienie z podatku. Podatek VAT ma zastosowanie w przypadku systematycznej działalności, której obroty przekraczają próg 100 000 GEL w ciągu nieprzerwanych 12 miesięcy.
Znajomość tych zasad pozwala prawidłowo oszacować rzeczywistą rentowność nieruchomości, uniknąć nieoczekiwanych wydatków oraz sporządzić prawidłową dokumentację już od pierwszego dnia posiadania nieruchomości. Jeśli struktura transakcji jest nietypowa — nieruchomość była wykorzystywana w celach biznesowych, jest przekazywana w ramach łańcucha umów, należy do nieruchomości komercyjnych lub sprzedającym jest osoba prawna — przed podpisaniem umowy należy skonsultować się z doradcą podatkowym w Gruzji. Oficjalne wyjaśnienia są dostępne na portalu Urząd Skarbowy oraz w sekcji Najczęściej zadawane pytania dla osób fizycznych.
🔗 Przydatne linki dotyczące podatków od nieruchomości w Gruzji
- Tax Service of Georgia (rs.ge)
Oficjalna strona z aktualnymi stawkami podatkowymi, kalkulatorami i zasadami składania wniosków. - ANPR (Krajowa Agencja Rejestrów Publicznych)
Sprawdzenie wartości katastralnej obiektu, historii własności i obciążeń. - Izba Sprawiedliwości Gruzji (justice.gov.ge)
Oficjalna strona rejestracji transakcji na rynku nieruchomości i weryfikacji dokumentów. - Ministerstwo Finansów Gruzji
Informacje o reformach podatkowych i zmianach w przepisach.
 Nieruchomości w Czarnogórze
 Nieruchomości na Cyprze
 Nieruchomości w Zjednoczonych Emiratach Arabskich
 Nieruchomości na Bali
 Nieruchomości w Tajlandii
 Nieruchomości w Hiszpanii
 Nieruchomości w Arabii Saudyjskiej
 Nieruchomości w Turcji
 Nieruchomości na Zanzibarze
 +995 551 50 18 84
 hello@residence-estate.ge
 Gruzja, Batumi, Sherif Khimshiashvili str. 1, biuro 1204


 Pobierz katalog obiektów TOP-7