
 +995 551 50 18 84


La Georgia non prevede un’unica “imposta immobiliare” universale: questo concetto raggruppa diversi obblighi, ciascuno dei quali sorge in una fase specifica: al momento dell’acquisto dell’immobile, durante il periodo di possesso, al momento della percezione dei redditi da locazione e al momento della vendita. Il carico fiscale dipende dallo status del proprietario, dal tipo di bene, dal reddito complessivo della sua famiglia, dalla natura dell’utilizzo dell’immobile e dalla durata della proprietà. Per gli acquirenti stranieri non esiste una «tassa per i non residenti» separata basata esclusivamente sulla cittadinanza; tuttavia, lo status fiscale influisce sulla composizione dei redditi considerati e può dar luogo a obblighi fiscali contemporaneamente in due paesi.
Le informazioni sono state verificate e aggiornate ad agosto 2026. Si raccomanda di verificare le aliquote e le scadenze specifiche con la versione vigente. del Codice tributario della Georgia e dai documenti ufficiali del Revenue Service.
Risposta breve. Acquisto appartamenti in Georgia di per sé non comporta solitamente una tassa specifica sul trasferimento della proprietà. Dopo l’acquisto, il proprietario potrebbe essere soggetto all’imposta annuale sul patrimonio, all’imposta fondiaria, all’imposta sul reddito da locazione, all’imposta sulla vendita dell’immobile e, in determinati casi di attività imprenditoriale, all’IVA. L’obbligo fiscale specifico dipende dal reddito familiare, dal tipo di bene, dalla modalità di utilizzo e dalla durata della proprietà. Per le aliquote fiscali dettagliate, consultare la tabella sottostante.
Il presente documento ha carattere puramente informativo. Le implicazioni fiscali di una specifica operazione dipendono dallo status del proprietario, dalla destinazione d’uso dell’immobile, dalla composizione del nucleo familiare, dalla fonte di reddito e dall’effettivo modello di utilizzo dell’immobile.
Questo è uno schema generale per le persone fisiche. L'imposta fondiaria, la locazione commerciale, l'affitto giornaliero, la proprietà tramite società e le operazioni non standard vengono calcolate separatamente.
| Situazione | Tasso o consumo |
|---|---|
| Acquisto di un appartamento da parte di una persona fisica | Di norma non è prevista un'imposta specifica sul trasferimento della proprietà |
| Registrazione della proprietà | 150 GEL in 4 giorni lavorativi, 270 GEL in 1 giorno lavorativo o 350 GEL il giorno della presentazione della domanda |
| Il reddito familiare non supera i 40.000 GEL | I beni, ad eccezione dei terreni, sono esenti dall'imposta qualora sussista il diritto all'agevolazione |
| Il reddito familiare supera i 40.000 GEL, ma è inferiore a 100.000 GEL | 0,05–0,21 TP415T del valore di mercato dei beni |
| Il reddito familiare è pari o superiore a 100.000 GEL | 0,8–1% del valore di mercato dei beni |
| Affitto a lungo termine di alloggi a scopo abitativo | 5% dal reddito al lordo delle spese |
| Vendita di un immobile residenziale prima della scadenza del periodo di agevolazione | 5% dall'eccedenza imponibile |
| Vendita dopo oltre due anni di possesso | È possibile ottenere l'esenzione fiscale |
| IVA nell'ambito dell'attività economica | 18%; registrazione obbligatoria in caso di superamento di 100.000 GEL di fatturato imponibile in un periodo continuativo di 12 mesi |
Questo è uno schema generale per le persone fisiche. L'imposta fondiaria, la locazione commerciale, l'affitto giornaliero, la proprietà tramite società e le operazioni non standard vengono calcolate separatamente.
Imposte nelle diverse fasi della proprietà
Prima di analizzare singolarmente le varie obbligazioni, è utile avere una visione d’insieme della situazione. La tabella che segue illustra quali eventi fiscali potrebbero verificarsi in ciascuna fase, dalla transazione alla vendita.
Tabella 1. Obblighi fiscali per fase
| Palcoscenico | Possibile impegno | Quando si verifica | Base imponibile | Cosa controllare |
|---|---|---|---|---|
| Acquisto | Di norma non è prevista un'imposta specifica sull'acquisto; sono previste spese di registrazione e spese accessorie | Al momento della stipula del contratto | Di norma non è prevista una base imponibile; la tassa di registrazione è fissa | Termine di registrazione, tariffa NAPR, commissioni bancarie, trasferimento e assistenza legale |
| Possesso | Imposta sulla proprietà | Nel rispetto delle condizioni previste dal codice | Valore di mercato dei beni | Reddito familiare e agevolazioni |
| Proprietà fondiaria | Imposta fondiaria | In base alle norme relative a quel determinato tratto | Superficie, categoria, aliquota comunale | Scopo e ubicazione |
| Affitti | Imposta sul reddito, talvolta IVA | Quando il reddito è considerato reddito proveniente da una fonte in Georgia | Reddito lordo o altra base imponibile prevista dal regime applicabile | Tipo di locazione, natura dell'attività, parti contraenti |
| Vendita | Imposta sull'eccedenza imponibile | In caso di vendita soggetta a imposta | Differenza tra entrate e spese accertate | Periodo di possesso e documenti |
| Donazione o successione | Eventuale imposta sul reddito | A seconda del grado di parentela e del motivo del trasferimento | Valore di mercato o base applicabile | Grado di parentela e agevolazione |
L'imposta statale per la registrazione del diritto di proprietà è un tributo amministrativo, non un'imposta. Il suo importo è fisso e non dipende dal valore dell'immobile. Anche le spese notarili, le commissioni bancarie, i costi di traduzione dei documenti e i servizi dell’agente non costituiscono pagamenti fiscali, sebbene rientrino nel budget complessivo della transazione. È importante fare questa distinzione: alcune spese sostenute per l’acquisto possono successivamente ridurre l’eccedenza imponibile al momento della vendita, purché siano documentate e ammesse dal Codice Fiscale; tuttavia, la composizione di tali spese deve essere verificata separatamente.
Quanto costa la registrazione di un immobile
In base alle tariffe vigenti dell’Agenzia nazionale del registro pubblico, la registrazione della costituzione, della modifica o dell’estinzione di un diritto immobiliare ha un costo pari a:
| Termine di registrazione | Tassa statale |
|---|---|
| 4 giorni lavorativi | 150 GEL |
| 1 giorno lavorativo | 270 GEL |
| Il giorno della presentazione della domanda | 350 GEL |
La convalida delle firme delle parti relative all'operazione presentata per la registrazione costa 7 GEL. È possibile ottenere un estratto elettronico del registro tramite 13 GEL entro un giorno lavorativo oppure per 52 GEL il giorno della presentazione della richiesta. Un prelievo standard costa 20 GEL per ogni giorno lavorativo oppure 75 GEL il giorno stesso della richiesta.
Le tariffe di registrazione non dipendono dal prezzo dell'appartamento, ma possono subire variazioni. Prima di concludere la transazione, è opportuno verificarle nuovamente sul sito ufficiale del NAPR.
Esempio di spese relative all'acquisto di un appartamento
L'acquirente acquista l'appartamento per 250.000 GEL e sceglie la registrazione standard del diritto di proprietà entro quattro giorni lavorativi.
| Consumo | Importo |
|---|---|
| Prezzo dell'appartamento | 250.000 GEL |
| Imposta separata sull'acquisto | 0 GEL |
| Registrazione della proprietà | 150 GEL |
| Estratto elettronico dal registro | 13 GEL |
| Conferma delle firme delle parti — qualora si ricorra a tale servizio | 7 GEL |
| Traduzione di documenti | In base alla tariffa del traduttore |
| Commissione bancaria | Secondo il tasso applicato dalla banca |
| Due diligence | Previo accordo con l'avvocato |
L'importo minimo complessivo dei pagamenti fissi indicati è pari a 250 163 GEL, oppure 250 170 GEL se si utilizza il servizio di verifica delle firme.
Si tratta di un esempio indicativo. Nel calcolo non sono incluse le eventuali spese relative alla procura, alla traduzione, all’apostille, al bonifico bancario, alla verifica legale, alle pratiche catastali e ai servizi di un agente.
Una volta registrata la proprietà, gli adempimenti fiscali non terminano, ma sono solo all’inizio. L'obbligo fiscale sorge per legge in presenza di beni imponibili e di altre condizioni previste. Il proprietario è tenuto a verificare il proprio obbligo, a presentare tempestivamente la dichiarazione e a pagare l'imposta, anche se non ha ricevuto alcun sollecito personale. Se l’immobile viene dato in affitto, sorge l’obbligo di dichiarare il reddito. Se l’immobile viene venduto in futuro, è possibile che venga applicata un’imposta sull’eccedenza imponibile. Pianificare il budget basandosi esclusivamente sul prezzo dell’immobile significa sottovalutare il costo reale del possesso.
Per ulteriori informazioni su come funziona la transazione e su cosa accade prima della registrazione del diritto, si può consultare l'articolo «Come acquistare un immobile in Georgia»«.
Stai cercando un immobile in Georgia? Rispondete ad alcune domande relative allo scopo dell'acquisto, al budget e alla località preferita: il team di The Residence preparerà una selezione di immobili adatti a voi a Batumi, Tbilisi, Gonio e in altre regioni. Vai alla selezione degli immobili
Imposta sulla proprietà
L'imposta sul patrimonio in Georgia è un'imposta locale: le relative aliquote sono stabilite dai comuni entro i limiti previsti dal Codice fiscale (articoli 202-206). Ciò significa che due appartamenti situati in città diverse, a parità di valore di mercato e di reddito familiare del proprietario, possono essere tassati con aliquote diverse, a seconda della decisione presa dal singolo ente locale.
Rientrano nel patrimonio imponibile di una persona fisica gli immobili, le parti di immobili e gli immobili in fase di costruzione. Terreno — si tratta di un oggetto di tassazione a sé stante, che viene trattato secondo regole diverse (per maggiori dettagli, si veda la sezione seguente). Un appartamento in un condominio, una casa unifamiliare, un appartamento in un aparthotel, un locale commerciale: tutti questi beni rientrano potenzialmente nella base imponibile, sebbene l’applicabilità di una determinata aliquota dipenda da una serie di condizioni.
La base imponibile è determinata in base al valore di mercato dei beni in conformità con i requisiti del Codice fiscale e delle norme di valutazione applicabili. Il Codice fiscale non implica che ogni proprietario sia tenuto a richiedere ogni anno una nuova perizia da parte di un perito indipendente. Tuttavia, il proprietario deve poter giustificare il valore di mercato dichiarato. Se il valore dell’immobile è cambiato in modo significativo, se si possiedono più immobili, se l’immobile è a uso commerciale o se il calcolo potrebbe dare adito a controversie con l’autorità fiscale, è opportuno richiedere una valutazione professionale o una spiegazione scritta da parte di un consulente fiscale. Il prezzo indicato nel contratto di compravendita non corrisponde automaticamente al valore di mercato alla data di calcolo dell’imposta: il mercato è in continua evoluzione e, nel giro di alcuni anni, il valore di riferimento può differire in modo significativo dal prezzo di acquisto.
Tariffe per le persone fisiche
Il parametro chiave che determina il tasso è — reddito familiare complessivo annuo del contribuente. È proprio il reddito familiare, e non solo il reddito personale del proprietario, a determinare se quest’ultimo rientri o meno nella fascia agevolata.
Tabella 2. Fasce di imposta sul patrimonio per le persone fisiche
| Reddito familiare annuo | Principio generale | Intervallo di quota |
|---|---|---|
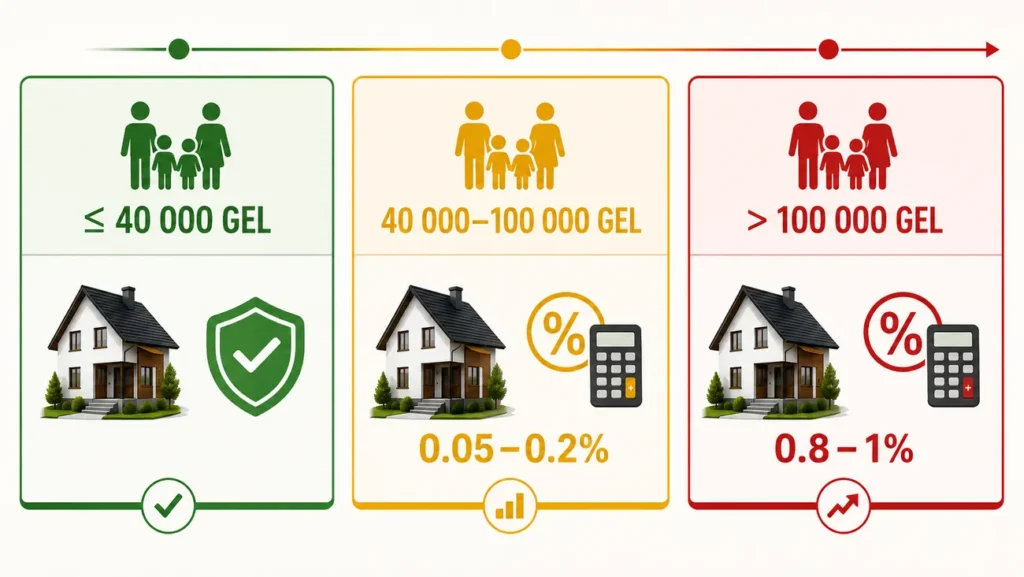
| Non supera i 40.000 GEL | I beni (ad eccezione dei terreni) sono esenti dall'imposta in assenza di altre eccezioni all'agevolazione | 0% in caso di diritto all'agevolazione |
| È superiore a 40.000 GEL, ma inferiore a 100.000 GEL | L'imposta viene calcolata sul valore di mercato dei beni soggetti a tassazione | 0,05–0,21 TP415T |
| 100.000 GEL e oltre | Viene applicata una gamma estesa | 0,8–1% |
Alcune precisazioni fondamentali che non si possono ignorare:
- L'importo esatto viene stabilito dal Comune nell'ambito della normativa vigente. L'aliquota attuale di un determinato comune deve essere verificata in base all'atto normativo locale in vigore.
- L'imposta fondiaria viene calcolata separatamente e non beneficia automaticamente dell'esenzione dall'imposta sul patrimonio.
- Il diritto all’esenzione va valutato tenendo conto dell’intera normativa applicabile, non solo del valore soglia del reddito.
- Non è possibile moltiplicare meccanicamente il prezzo di acquisto per l'aliquota massima 1%: la base è il valore di mercato alla data di riferimento, mentre l'aliquota dipende dal reddito e dal comune.
- I calcoli e le dichiarazioni vengono effettuati in lari (GEL); la valuta in cui è stato pagato l'immobile al momento dell'acquisto non ha alcuna rilevanza.
Dovete pagare l'imposta annuale? Un test veloce
- Verificate se in Georgia possedete un appartamento, una casa, un locale commerciale, un immobile in costruzione o un terreno.
- Calcolate il reddito complessivo della famiglia relativo all'anno precedente all'anno fiscale.
- Se il reddito familiare non supera i 40.000 GEL, i beni di una persona fisica, ad eccezione dei terreni, sono esenti da imposta qualora sussista il diritto all’agevolazione.
- Se il reddito supera i 40.000 GEL, determinare il valore di mercato di tutti i beni soggetti a tassazione.
- Verificate l'aliquota fissata dal Comune in cui si trova l'immobile.
- Calcolare l'imposta provvisoria: valore di mercato del bene × aliquota applicabile.
- Verificate separatamente la situazione relativa al terreno: l’esenzione basata sul reddito familiare non si applica automaticamente al terreno.
- Se siete tenuti a farlo, presentate la dichiarazione entro e non oltre il 1° novembre e versate l'imposta entro e non oltre il 15 novembre.
Esempi indicativi di calcolo (stima preliminare, non calcolo definitivo):
Esempio 1. Appartamento con un valore di mercato di 250.000 GEL, reddito familiare: 70.000 GEL all’anno. La famiglia rientra nella fascia «superiore a 40.000 ma inferiore a 100.000 GEL». L'aliquota comunale applicabile va da 0,05% a 0,2%.
Fascia fiscale indicativa: 250.000 × 0,0005 = 125 GEL (limite inferiore) fino a 250 000 × 0,002 = 500 GEL (limite superiore dell'intervallo).
L'importo esatto dipende dall'aliquota fissata dal singolo comune.
Esempio 2. Appartamenti con un valore di mercato di 400.000 GEL, reddito familiare pari o superiore a 100.000 GEL. Intervallo applicabile: 0,8–1%.
Fascia fiscale indicativa: 400.000 × 0,008 = 3.200 GEL fino a 400.000 × 0,01 = 4.000 GEL.
Esempio 3. Due beni di proprietà di un unico proprietario con un valore di mercato complessivo di 600.000 GEL; reddito familiare pari o superiore a 100.000 GEL. La base imponibile è costituita dal valore di mercato complessivo di tutti i beni soggetti a imposta.
Fascia fiscale indicativa: 600 000 × 0,008 = 4.800 GEL fino a 600.000 × 0,01 = 6.000 GEL.
Formula per un'autovalutazione preliminare:
Imposta anticipata = valore di mercato del bene imponibile × aliquota applicabile.
Si tratta proprio di una stima preliminare ai fini della pianificazione finanziaria, e non di un accertamento fiscale definitivo.
Cosa si intende per reddito familiare
Ai fini dell’imposta sul patrimonio, il concetto di «famiglia» è definito in modo specifico nel codice: il coniuge del proprietario, i figli minorenni e i figliastri, nonché i genitori, i figli, i fratelli, le sorelle, i nonni e i nipoti che risiedono stabilmente insieme e gestiscono un'economia domestica comune. I redditi di tutte queste persone vengono sommati per determinare l’indicatore familiare.
Ai fini dell'imposta sul patrimonio si applica definizione specifica del reddito familiare (articolo 202 del Codice fiscale della Georgia), che non coincide con la base imponibile dell’imposta sul reddito. Nel calcolo sono inclusi vari tipi di reddito, compresi alcuni esenti dall’imposta sul reddito, salvo le eccezioni espressamente previste dal codice. Ciò significa che, ai fini della valutazione della soglia, non è sufficiente basarsi esclusivamente sul reddito imponibile dichiarato ufficialmente.
Se uno dei membri della famiglia è registrato come imprenditore individuale con lo status di piccola impresa, il suo reddito ai fini dell'indicatore familiare viene calcolato in modo particolare: viene considerato il codice 25% relativo al reddito soggetto a tassazione nell'ambito del regime speciale per le piccole imprese, nonché il reddito imponibile che non rientra in tale regime.
La questione dei redditi provenienti dall'estero richiede particolare attenzione. La Georgia applica alle persone fisiche principalmente il principio di territorialità: il reddito di un residente fiscale che non provenga da una fonte georgiana è, di norma, esente dall'imposta sul reddito georgiana. Tuttavia, i redditi esteri possono essere presi in considerazione come parte del reddito familiare nei casi previsti dal Codice fiscale — ovvero incidere sulla soglia di applicabilità dell’imposta patrimoniale anche in assenza di un’imposta georgiana sul reddito relativa a tali beni. Questi due aspetti devono essere analizzati separatamente; non è opportuno trarre conclusioni definitive senza aver esaminato la situazione concreta.
I ricavi in valuta estera vengono convertiti in lari al tasso di cambio ufficiale in vigore nel periodo di riferimento.
Cosa occorre preparare per la verifica preliminare del reddito familiare:
- Documentazione comprovante il valore di mercato di tutti gli immobili.
- Informazioni sulla composizione del nucleo familiare e sulle persone che convivono stabilmente.
- Dati relativi ai redditi di ciascun membro della famiglia per l'anno fiscale di riferimento — da tutte le fonti, comprese quelle estere.
- Documenti che attestano la residenza fiscale (o la sua assenza) in Georgia.
- Informazioni sui terreni e su altri beni soggetti a tassazione.
- Dichiarazioni dei redditi presentate in precedenza (se del caso).
Imposta fondiaria
L'imposta fondiaria in Georgia è un obbligo a sé stante, che non è assorbito dall'imposta sul patrimonio e non rientra automaticamente nell'esenzione prevista in base alla soglia di reddito familiare. Proprio per questo motivo, il proprietario di un appartamento con un reddito familiare non superiore a 40.000 GEL può essere completamente esentato dall’imposta sull’immobile, ma è comunque tenuto a pagare l’imposta fondiaria sul terreno di sua proprietà.
L'aliquota dell'imposta fondiaria dipende dalla categoria del terreno, dalla sua superficie e dalla decisione del Comune. I terreni agricoli e quelli non agricoli sono soggetti a norme diverse. Per i terreni agricoli e forestali, le aliquote di base sono fissate in lari per ettaro e variano a seconda del territorio amministrativo e della categoria del lotto; il comune ha la facoltà di stabilire l’aliquota entro i limiti previsti dal codice. Per i terreni non agricoli, l’aliquota di base è pari a 0,24 GEL per 1 m² all'anno e viene moltiplicata per un coefficiente territoriale che il comune non può fissare a un valore superiore a 1,5. Non è possibile indicare un’aliquota fissa unica per tutta la Georgia: l’importo finale viene determinato a livello comunale.
Scenari pratici:
- Casa con terreno. L'edificio e il terreno sono due oggetti di tassazione distinti. L'imposta sull'edificio viene calcolata secondo le norme relative all'imposta patrimoniale, tenendo conto del reddito familiare; l'imposta fondiaria viene calcolata in base alle norme previste per la categoria e il comune di riferimento. Gli importi da versare devono essere calcolati separatamente.
- Appartamento in un condominio. Di norma, il proprietario di un appartamento non possiede un lotto di terreno a sé stante: il terreno su cui sorge l'edificio può essere in comproprietà o in un'altra forma di proprietà. La situazione dipende dal singolo immobile e dalle modalità di registrazione dei diritti.
- Locale commerciale con quota di proprietà del terreno. Se, in base ai documenti, l’immobile comprende una quota del diritto su un appezzamento di terreno, l’imposta fondiaria potrebbe essere applicata in relazione alla quota registrata; è necessario verificare la procedura consultando l’estratto del registro e i dati della dichiarazione.
Per un acquirente straniero è importante chiarire, prima della transazione, cosa si sta acquistando esattamente in base al contratto: solo l’edificio, l’edificio con il terreno o una quota del terreno. Per maggiori dettagli sulle condizioni alle quali gli stranieri possono acquistare terreni in Georgia, si rimanda all’articolo «Uno straniero può acquistare un terreno in Georgia?«. I dati catastali relativi al lotto sono disponibili tramite l’Agenzia nazionale del registro pubblico della Georgia.
L'imposta fondiaria va verificata separatamente. Il fatto che non si debba pagare l'imposta sull'appartamento a causa del basso reddito familiare non comporta automaticamente l'esonero dagli obblighi relativi al terreno.
Dichiarazione e pagamento dell'imposta
L'obbligo fiscale sorge per legge in presenza di beni imponibili e delle altre condizioni previste. Il proprietario è tenuto a verificare autonomamente il proprio obbligo, a presentare tempestivamente la dichiarazione e a pagare l'imposta. Non bisogna fare affidamento su un promemoria personale: la mancata notifica non esonera dall'obbligo né proroga il termine.
Procedura dettagliata per l'adempimento dell'obbligo:
- Accertare se vi siano beni soggetti a tassazione (edificio, parte di edificio, opera in costruzione) di proprietà.
- Verificare il reddito complessivo della famiglia relativo all'anno precedente all'anno fiscale.
- Verificare separatamente l’esistenza del terreno. Il terreno va incluso nella dichiarazione patrimoniale della persona fisica; tuttavia, i dati relativi ad esso vanno indicati per l’anno fiscale in corso, qualora sussista l’obbligo di dichiarazione. In alcuni casi, l’imposta fondiaria può essere determinata dall’autorità fiscale sulla base dei dati dell’Agenzia nazionale del registro pubblico senza la presentazione di una dichiarazione separata; è opportuno verificare la procedura applicabile in base alla situazione specifica.
- Verificare il valore di mercato attuale degli immobili.
- Registrati o accedi al portale Revenue Service — rs.ge.
- Compilare la dichiarazione secondo il modello prestabilito, indicando i beni e la base imponibile applicabile.
- Verificare l'importo addebitato prima della conferma.
- Versare l'imposta utilizzando le coordinate bancarie aggiornate nell'area personale di Revenue Service. Non utilizzare i dati riportati in articoli di terze parti — potrebbero essere obsoleti.
- Conservare la dichiarazione, la ricevuta di pagamento e i documenti che attestano il calcolo del costo.
È necessario presentare la dichiarazione subito dopo l'acquisto?
Il semplice fatto di acquistare un appartamento non implica che la dichiarazione patrimoniale debba essere presentata immediatamente il giorno stesso della registrazione del diritto. Occorre innanzitutto stabilire se sussista tale obbligo, tenendo conto del reddito familiare, della tipologia del bene, della presenza di terreni e delle agevolazioni applicabili.
Non è necessario attendere una comunicazione specifica da parte del Revenue Service. Dopo l'acquisto, si raccomanda di:
- creare o verificare il proprio account su rs.ge;
- conservare il contratto e l'estratto del registro;
- determinare il reddito familiare relativo all'anno di riferimento;
- verificare separatamente la presenza di terra;
- Prima della scadenza per la presentazione, verificate se nella vostra situazione specifica sia necessaria la dichiarazione.
Tabella 3. Termini per la presentazione delle dichiarazioni e il pagamento
| Azione | Durata complessiva | Cosa va indicato |
|---|---|---|
| Dichiarazione dell'imposta sul patrimonio da parte di una persona fisica (qualora sussista l'obbligo) | Entro il 1° novembre | Beni relativi all'anno precedente; terreni — relativi all'anno in corso |
| Pagamento dell'imposta sui beni immobili | Entro e non oltre il 15 novembre | Importo addebitato |
| Dichiarazione relativa a una vendita soggetta a imposta | Ai sensi delle norme relative all'imposta sul reddito, a seguito dell'evento contabile | Entrate, spese e eccedenza imponibile |
| Rendicontazione relativa alla locazione | Dipende dalla modalità e dalle modalità di dichiarazione | Reddito da locazione e aliquota applicabile |
I termini per la dichiarazione dei redditi derivanti da vendite e locazioni dipendono dal regime fiscale, dallo status del contribuente e dalle modalità di percezione del reddito. Non esiste una data valida per tutte queste situazioni: è necessario verificare le norme applicabili in ogni singolo caso.
Errori comuni nella presentazione della dichiarazione:
- Il proprietario ritiene che sia l'Agenzia delle Entrate a calcolare l'importo. L'obbligo di verifica e presentazione spetta al contribuente. In caso di mancata presentazione della dichiarazione, l'autorità fiscale ha il diritto di determinare l'imposta dovuta sulla base delle informazioni disponibili, ma ciò non esonera dalle sanzioni.
- Si tiene conto esclusivamente del reddito percepito in Georgia. Ai fini della determinazione del coeficiente familiare ai fini dell'imposta sul patrimonio, i redditi provenienti dall'estero possono essere presi in considerazione nei casi previsti dal Codice fiscale.
- Il prezzo indicato nel contratto è considerato come il valore di mercato corrente. Il mercato è in continua evoluzione; il valore attuale potrebbe differire dal prezzo di acquisto.
- Agli stranieri non viene applicata alcuna imposta. La cittadinanza straniera di per sé non esenta dal pagamento dell'imposta sul patrimonio.
- L'esente per l'appartamento si estende al terreno. Si tratta di due oggetti di imposizione diversi.
- È possibile semplicemente non presentare più la dichiarazione dei redditi dell'anno scorso. La cessazione di un obbligo deve essere motivata, ad esempio con la cessione di un bene.
- Le coordinate bancarie per il pagamento sono state ricavate da un vecchio articolo. I dati aggiornati sono disponibili esclusivamente nell'area personale su rs.ge.
Se per adempiere agli obblighi fiscali è necessario un conto corrente presso una banca georgiana, è possibile consultare la guida “Apertura di un conto corrente in Georgia«.
Imposte relative alla locazione
Il reddito derivante dalla locazione di un immobile in Georgia è considerato reddito proveniente dalla Georgia ed è soggetto a tassazione in questo Paese, indipendentemente dal fatto che il proprietario sia residente o meno nel Paese. Le modalità di pagamento dipendono dalle parti contraenti, dallo status del locatore e dal regime fiscale applicabile.
Affitto a lungo termine di alloggi ad uso abitativo
Ai sensi della disposizione vigente del Codice fiscale della Georgia (articolo 81), Il reddito di una persona fisica derivante dalla locazione di un'abitazione, purché siano rispettate le condizioni stabilite, è tassato all'aliquota 5%. L'imposta viene calcolata sull'importo del reddito al lordo delle spese, nell'ambito di tale regime.
La parola chiave in questo caso è «a fini abitativi». La destinazione d’uso dell’immobile e lo scopo effettivo del suo utilizzo sono più importanti della denominazione data al contratto dalle parti. Se l’appartamento viene affittato come ufficio, magazzino o per altre attività commerciali, l’aliquota agevolata 5% non si applica automaticamente. Se il locatario è un’organizzazione, le modalità di pagamento dell’imposta potrebbero richiedere un accordo specifico nel contratto. L’attività deve essere regolarmente registrata: il reddito va dichiarato e l’imposta pagata entro i termini previsti.
Esempio 1. Locazione a lungo termine di un alloggio.
Affitto a 1.500 GEL al mese, durata: 12 mesi.
- Reddito annuo: 1 500 × 12 = 18.000 GEL.
- Imposta con aliquota 5%: 18 000 × 0,05 = 900 GEL all'anno.
- Utile netto al netto delle imposte: 18 000 − 900 = 17.100 GEL.
Locazione a breve termine
L'affitto giornaliero tramite Airbnb, Booking e piattaforme simili non è sempre soggetto allo stesso regime fiscale previsto per i normali contratti di locazione a lungo termine. L'affitto sistematico a breve termine può essere considerato un'attività economica, tenendo conto della regolarità delle operazioni, del numero di immobili, delle modalità di gestione e della presenza di servizi aggiuntivi.
Prima di dare inizio alla locazione giornaliera, il proprietario deve stabilire:
- agisce in qualità di persona fisica o di imprenditore;
- se sia possibile applicare un regime fiscale speciale;
- quale importo viene considerato come ricavo fiscale;
- come viene calcolata la commissione della piattaforma o della società di gestione;
- il fatturato imponibile complessivo si sta avvicinando alla soglia IVA di 100.000 GEL per 12 mesi consecutivi.
Non esiste un'aliquota fiscale unica valida per tutti i casi di locazione a breve termine. È opportuno definire il regime fiscale prima di iniziare a percepire regolarmente il reddito, e non dopo aver superato le soglie previste o aver ricevuto una richiesta da parte dell'Agenzia delle Entrate.
Se il proprietario possiede più immobili, il loro fatturato complessivo viene sommato ai fini della valutazione degli obblighi IVA.
Esempio 2. Locazione a breve termine.
Ricavi lordi dell'anno — 60.000 GEL. Commissione della piattaforma: 15% (9.000 GEL). È stato accreditato sul conto 51.000 GEL.
Importante: la commissione della piattaforma non costituisce una spesa deducibile automaticamente ai fini fiscali. Il ricavo lordo (60.000 GEL) e l’importo effettivamente accreditato sul conto (51.000 GEL) possono avere un’incidenza fiscale diversa a seconda di come è stata formalizzata l’attività e del regime applicabile. Senza un'analisi dello status del contribuente e del regime applicabile, non è possibile determinare con esattezza la base imponibile.
Questo esempio mostra perché non è possibile calcolare l’imposta solo sull’importo accreditato sul conto bancario. Per un determinato regime fiscale può essere rilevante il ricavo lordo di 60.000 GEL, mentre per un altro può essere applicabile una base imponibile diversa, stabilita dalle norme vigenti. Pertanto, è necessario conservare il contratto con la piattaforma o la società di gestione e i rendiconti relativi al fatturato contabilizzato insieme agli estratti conto bancari.
Locazione commerciale
La locazione di un immobile adibito a ufficio, locale commerciale o altra attività commerciale non rientra nell’aliquota agevolata prevista per gli affitti residenziali. La base imponibile e l’aliquota sono determinate secondo le norme generali. In alcuni casi, quando il locatario è un’organizzazione, questa svolge le funzioni di agente fiscale: le modalità di ritenuta devono essere stabilite nel contratto e confermate dal commercialista del locatario in relazione alla situazione specifica.
Nel contratto occorre specificare chiaramente se il canone di locazione è indicato al lordo o al netto delle imposte: da questo dipende l'importo effettivo che verrà accreditato sul conto del proprietario.
Tabella 4. Tassazione delle diverse tipologie di locazione
| Scenario | Possibile quota o modalità | Database | Cosa controllare |
|---|---|---|---|
| Affitto a lungo termine di alloggi ad uso abitativo | 5%, purché siano soddisfatte le condizioni, senza detrazione delle spese | Reddito da locazione | Nomina, registrazione, contratto |
| Noleggio giornaliero | Dipende dal modello operativo | Ricavi o base imponibile applicabile | Stato dell'attività, regime speciale, servizi, IVA |
| Affitto come ufficio | Norme generali; possibilità che il locatario svolga la funzione di agente fiscale | Dipende dalle parti coinvolte nella transazione | Status dell'inquilino, condizioni del contratto, modalità di trattenuta |
| Affitto tramite società di gestione | Dipende dalla struttura del contratto | Reddito del proprietario o ricavi d'esercizio | Modello di agenzia, commissioni, rendicontazione |
Imposta sulla vendita
La vendita di immobili in Georgia può comportare un obbligo fiscale. L'imposta non grava sull'intero importo della vendita, bensì su eccedenza imponibile — la differenza tra il prezzo di vendita e le spese documentate e ammesse dal Codice fiscale.
Imposta sulla vendita immobili residenziali In Georgia si tratta dell'imposta sul reddito derivante dall'eccedenza derivante dalla cessione di beni (articoli 81-82 del Codice fiscale). Se l'esenzione non è applicabile, l'eccedenza imponibile di una persona fisica derivante dalla vendita di un appartamento o di una casa di abitazione con il relativo terreno è tassata all'aliquota 5%.
Come viene determinato l'eccedenza imponibile:
- Ricavi da vendite — è il prezzo effettivo di vendita dell'immobile.
- Spese comprovate da documenti giustificativi — si tratta del costo di acquisto e di altre spese che il Codice fiscale ammette ai fini contabili e che sono comprovate da documenti. La semplice presenza di una ricevuta non garantisce di per sé il diritto alla riduzione dell'eccedenza: è necessario verificare separatamente la composizione delle spese ammissibili.
- Eccedenza = ricavi delle vendite − spese ammissibili e comprovate.
Esempio 3. Vendita di un appartamento.
- Prezzo di acquisto: 220.000 GEL.
- Prezzo di vendita: 280.000 GEL.
- Spese comprovate da documenti giustificativi e ammesse dal codice: 10.000 GEL.
- Eccedenza imponibile: 280 000 − 220 000 − 10 000 = 50.000 GEL.
- Imposta con aliquota 5%: 50.000 × 0,05 = 2.500 GEL (se l'esenzione non è applicabile).
L'applicabilità dell'esenzione deve essere verificata in base alle circostanze di ciascuna operazione.
Cosa succede quando si vende dopo uno, due o tre anni
| Periodo di possesso | Risultato fiscale complessivo |
|---|---|
| Meno di due anni | In assenza di esenzione, l’eccedenza derivante dalla vendita di un immobile residenziale è soggetta a un’aliquota pari a 5% |
| Esattamente due anni | La condizione «più di due anni» non è ancora soddisfatta |
| Da più di due anni | È possibile ottenere l'esenzione dall'imposta sull'eccedenza |
| Il bene è stato utilizzato nell'ambito dell'attività economica | È necessaria una verifica separata, indipendentemente dalla scadenza |
| Rivendita periodica di immobili | È possibile considerarla un'attività economica |
Il termine deve essere calcolato in base alle date esatte di insorgenza e di estinzione del diritto registrato, e non solo in base agli anni solari.
Periodo di possesso e liberazione. Secondo articolo 82 del Codice tributario, l'eccedenza derivante dalla vendita di un appartamento o di una casa con il relativo terreno è esente dall'imposta sul reddito se l'immobile è stato di proprietà di una persona fisica per più di due anni. Per poter beneficiare dell’agevolazione è necessario verificare le date esatte di inizio e di cessazione del diritto registrato. In una normale transazione di compravendita, il termine decorre dalla data di registrazione del diritto di proprietà nel registro; per gli immobili ricevuti per successione, donazione o altri motivi, possono essere applicabili norme speciali.
Un bene utilizzato nell'ambito di un'attività imprenditoriale richiede un'analisi a sé stante: il periodo di utilizzo commerciale può influire sull'applicabilità dell'esenzione. L'acquisto e la vendita sistematici di più beni a scopo di rivendita possono essere qualificati dall'autorità fiscale come attività economica.
In caso di vendita di un bene ricevuto in donazione o per successione, la base imponibile e le agevolazioni applicabili dipendono dal grado di parentela, dal titolo di trasferimento del diritto e dai documenti giustificativi disponibili; la norma applicabile va determinata caso per caso.
Tabella 5. Scenari di tassazione in caso di vendita
| Scenario | Risultato fiscale complessivo | Cosa controllare |
|---|---|---|
| Vendita di un immobile residenziale dopo oltre due anni di possesso | Possibile esenzione fiscale | Date esatte di registrazione del diritto di acquisto e di vendita |
| Vendita prima della scadenza dei due anni di possesso | L'eccedenza è soggetta a un'aliquota del 5% | Prezzo di acquisto, prezzo di vendita, spese ammissibili |
| Vendita di un immobile ad uso commerciale | È necessaria una verifica separata | Periodo di utilizzo e stato dell'attività |
| Serie di rivendite | È possibile considerarla un'attività economica | Frequenza, scopo dell'acquisto, numero di transazioni |
| Donazione o successione | La base e le agevolazioni dipendono dal motivo e dal grado di parentela | Grado di parentela, importo, documenti giustificativi |
Se l'immobile è di proprietà di una società. Le soglie di reddito familiare sopra descritte, l’esenzione patrimoniale per redditi non superiori a 40.000 GEL e l’aliquota 5% per determinati redditi delle persone fisiche non devono essere applicate automaticamente alle persone giuridiche. Per le società vigono norme specifiche in materia di valutazione dei beni, rendicontazione fiscale, imposta sul reddito e IVA. L’acquisto, la locazione o la vendita di beni immobili tramite una società georgiana o straniera devono essere calcolati separatamente.
IVA e attività imprenditoriale
Il semplice acquisto di un appartamento da parte di una persona fisica, a scopo di abitazione propria o per la locazione, non comporta di per sé l’automatica applicazione dell’IVA. Occorre innanzitutto accertare se sussista un’attività economica e un’operazione soggetta a imposta, e solo successivamente valutare gli obblighi IVA.
L'aliquota IVA standard in Georgia è pari a 18%. L'obbligo di registrazione come soggetto passivo IVA sorge quando il fatturato imponibile di un soggetto per un periodo ininterrotto di 12 mesi supera 100.000 GEL. Si tratta del fatturato, non dell'utile. La domanda di registrazione deve essere presentata entro due giorni lavorativi dal superamento della soglia (articolo 157 del Codice tributario).
Situazioni in cui l'IVA diventa rilevante:
- La cessione sistematica di più immobili con servizi aggiuntivi, il cui fatturato complessivo supera la soglia stabilita.
- Attività di sviluppo immobiliare: la costruzione e la vendita di immobili come forma di attività commerciale.
- La rivendita di diversi beni, qualificata come attività economica.
Se più beni sono di proprietà di un unico soggetto, il loro ricavo complessivo viene sommato ai fini della determinazione dell'imposta sul valore aggiunto dovuta.
La registrazione ai fini IVA può influire sul prezzo del contratto, sul flusso di cassa e sul margine effettivo. Il risultato dipende dal fatto che il prezzo includa o meno l’IVA, dal diritto del contribuente alla detrazione dell’IVA a monte e dalla ripartizione dell’onere fiscale prevista dal contratto. La suddivisione artificiale delle attività allo scopo di mantenere il fatturato al di sotto della soglia è una pratica rischiosa e sconsigliabile.
Stranieri e non residenti
La cittadinanza straniera di per sé non comporta un’aliquota separata e più elevata dell’imposta sul patrimonio. Un cittadino straniero proprietario di un immobile in Georgia paga l’imposta sul patrimonio secondo le stesse regole: i fattori determinanti sono il reddito familiare, la tipologia del bene e le norme applicabili del codice.
La cittadinanza e la residenza fiscale sono concetti distinti. Di per sé, la residenza fiscale in Georgia non comporta l’automatica imposizione in Georgia di tutti i redditi esteri di una persona fisica. Tuttavia, alcuni redditi esteri possono essere rilevanti ai fini del calcolo dell’indicatore familiare per l’imposta sul patrimonio: tale questione è stata trattata in dettaglio in precedenza, nella sezione «Cosa si intende per reddito familiare».
Lo status di residente fiscale in Georgia dipende, tra l’altro, dalla durata della permanenza nel Paese. Il criterio dei 183 giorni si applica a qualsiasi periodo continuativo di 12 mesi che si concluda nel relativo anno fiscale, e non semplicemente al numero di giorni dell'anno solare.
Proprietario straniero potrebbe avere obblighi fiscali contemporaneamente in Georgia e nel paese di residenza fiscale — a seconda della legislazione di quest’ultimo e dell’esistenza di un accordo per evitare la doppia imposizione. L’accordo non esonera automaticamente dagli obblighi dichiarativi: la necessità di presentare la dichiarazione, il metodo di compensazione o di esenzione vengono verificati separatamente in base alla legislazione di ciascun paese.
Chi non possiede un conto corrente in Georgia potrebbe incontrare difficoltà pratiche nel pagamento dell'imposta. I dettagli relativi ai bonifici bancari sono illustrati nell'articolo «Come trasferire denaro in Georgia per l'acquisto di un immobile«.
Per un proprietario straniero è importante conservare: il contratto di compravendita con l’indicazione del prezzo, le ricevute relative alle spese di riparazione e miglioramento, i contratti di locazione, gli estratti conto relativi alla riscossione dei canoni di locazione e le ricevute relative alle imposte pagate. Senza questi documenti non è possibile né calcolare correttamente l’eccedenza imponibile al momento della vendita, né dimostrare l’adempimento degli obblighi in caso di verifica.
La residenza fiscale e la cittadinanza non sono la stessa cosa. Per un calcolo corretto è importante verificare non solo i dati anagrafici del titolare, ma anche la sua situazione fiscale, la fonte di reddito e la normativa del Paese in cui è residente.
Come calcolare il rendimento effettivo
Le imposte rappresentano una parte dei costi di gestione che occorre tenere in considerazione nel modello di investimento prima della firma del contratto. Un investitore che si basi esclusivamente sul reddito locativo lordo sopravvaluta il rendimento effettivo.
Formula di base:
Rendimento netto = (reddito da locazione − periodi di inutilizzo − spese di gestione − spese condominiali a carico del proprietario − spese di manutenzione − assicurazione − imposte) ÷ costo totale dell'investimento × 100%.
Tabella 6. Modello semplice per il calcolo del rendimento netto
| Indicatore | Scenario A (esenzione dall'imposta sul patrimonio) | Scenario B (tasso 0,2%) |
|---|---|---|
| Prezzo dell'immobile | 300.000 GEL | 300.000 GEL |
| Registrazione e formalità | 1.500 GEL | 1.500 GEL |
| Arredamento e allestimento | 35.000 GEL | 35.000 GEL |
| Costo totale dell'investimento | 336.500 GEL | 336.500 GEL |
| Reddito lordo da locazione | 36.000 GEL all'anno | 36.000 GEL all'anno |
| Fermate e sconti (8%) | −2 880 GEL | −2 880 GEL |
| Gestione (15%) | −5.400 GEL | −5.400 GEL |
| Manutenzione e riparazione | −2.500 GEL | −2.500 GEL |
| Imposta sull'affitto (5% a partire da 36.000) | −1 800 GEL | −1 800 GEL |
| Imposta sulla proprietà | 0 GEL | −600 GEL (300 000 × 0,2%) |
| Utile netto | 23.420 GEL | 22 820 GEL |
| Rendimento netto | ≈ 6.96% | ≈ 6.78% |
Il calcolo rappresenta un modello semplificato e non tiene conto dell’inflazione, del costo del capitale, dell’ammortamento e dell’eventuale imposta sulla vendita. Scenario A — esenzione a condizione che il reddito familiare complessivo non superi i 40.000 GEL e non vi siano altri redditi che aumentino l’indicatore. Scenario B — aliquota dello 0,2% con un reddito familiare superiore a 40.000 ma inferiore a 100.000 GEL. I dati effettivi dipendono dal singolo immobile, dal comune, dal regime fiscale e dalle spese correnti.
Date un'occhiata ai complessi residenziali a Gonio

 Batumi, Gonio
 da 183m²



Errori tipici dei proprietari
- Considerare la tassa di registrazione come un'imposta sull'acquisto. L'imposta statale per la registrazione del diritto è un pagamento amministrativo di importo fisso, non una tassa. Confondere le due cose porta a errori nel bilancio dell'operazione.
- Applicare il codice 1% a tutti i proprietari. L'aliquota massima 1% si applica solo in caso di reddito familiare pari o superiore a 100.000 GEL e solo nella fascia più alta della scala. Per redditi inferiori, l'aliquota è notevolmente inferiore o pari a zero.
- Considerare solo il proprio reddito, tralasciando i membri della famiglia. L'imposta viene calcolata tenendo conto del reddito complessivo della famiglia. I redditi del coniuge e degli altri familiari che convivono stabilmente con la famiglia vanno ad aumentare l'importo complessivo.
- Ignorare il lotto di terreno. Se l'immobile comprende un terreno, si tratta di un obbligo fiscale a sé stante, non assorbito dall'imposta sui beni immobili.
- Non rivedere il valore di mercato dell'immobile. Nel giro di pochi anni il valore di mercato può subire variazioni significative. Basarsi sul prezzo di acquisto per il calcolo dell'imposta corrente è un errore.
- Confondere l'affitto residenziale a lungo termine con l'uso commerciale. L'aliquota agevolata 5% si applica alla superficie abitativa destinata all'uso residenziale. Per uffici o magazzini vige un regime diverso.
- Ritenere che la commissione di Airbnb venga automaticamente detratta dalla base imponibile. Il ricavo lordo e l'importo al netto delle commissioni possono essere interpretati in modo diverso a seconda del regime fiscale.
- Non conservare i contratti e le ricevute delle spese. I documenti sono di fondamentale importanza in caso di vendita e in caso di verifica; la semplice presenza di una ricevuta non garantisce di per sé il diritto alla riduzione della base imponibile.
- Non presentare la dichiarazione perché non è arrivata la comunicazione. Non bisogna fare affidamento su un promemoria personale: la responsabilità di verificare la scadenza spetta al contribuente.
- Non tenere conto delle imposte del proprio Paese di residenza. I redditi derivanti da immobili situati in Georgia potrebbero essere soggetti a dichiarazione anche nel Paese in cui il proprietario è residente fiscale. La convenzione per evitare la doppia imposizione non esonera automaticamente dagli obblighi di dichiarazione.
Lista di controllo per i proprietari di immobili in Georgia
- Determinare lo status fiscale — residente o non residente in Georgia, cittadinanza; se necessario, specificare il criterio dei 183 giorni.
- Verificare la composizione del nucleo familiare — chi è considerato membro della famiglia ai fini del calcolo dell'imposta secondo le disposizioni del codice.
- Raccogliere informazioni sul reddito familiare complessivo — tutte le fonti di reddito e tutti i membri della famiglia, compresi i redditi provenienti dall’estero, che possono essere considerati parte del reddito familiare nei casi previsti dal Codice fiscale.
- Identificare il tipo di oggetto — appartamento, casa, appartamenti, locale commerciale, immobile in fase di costruzione.
- Verificare la presenza di terra — se il terreno fa parte di un bene immobile, quale sia la sua categoria e la sua destinazione d'uso.
- Confermare il valore di mercato attuale — non il prezzo di acquisto, bensì la valutazione di mercato corrente, in conformità con le norme applicabili.
- Determinare la natura del contratto di locazione — residenziale a lungo termine, a giornata, commerciale, tramite una società di gestione.
- Verifica la durata della proprietà — a partire dalla data di registrazione del diritto di proprietà; per le successioni e le donazioni, verificare le norme specifiche.
- Calcolare il fatturato complessivo dei 12 mesi — in caso di consegna di più beni, fare riferimento alla soglia IVA di 100.000 GEL.
- Registrati su rs.ge — creare o verificare un account sul portale del Revenue Service.
- Presentare la dichiarazione entro il termine previsto - entro e non oltre il 1° novembre (se previsto); verificare le scadenze attuali relative alla locazione e alla vendita.
- Salva tutte le conferme — la dichiarazione, la ricevuta di pagamento, il calcolo dei costi, i contratti e i documenti relativi alle spese.
Il modello fiscale è più importante di quanto sembri
La tassazione immobiliare in Georgia si articola in quattro fasi: acquisto, possesso, locazione e vendita. Nella fase di acquisto, le spese principali sono quelle di registrazione e quelle accessorie, ma non l’imposta sul trasferimento della proprietà. L’imposta annuale sul patrimonio delle persone fisiche dipende dal reddito familiare, dal valore di mercato dell’immobile e dall’aliquota fissata dal comune. In presenza di agevolazioni, l’imposta può ammontare a 0%; con un reddito familiare superiore a 40.000 ma inferiore a 100.000 GEL, varia da 0,05% a 0,2%, mentre, con un reddito pari o superiore a 100.000 GEL, varia da 0,8% a 1% del valore di mercato del bene imponibile. L’imposta fondiaria viene calcolata separatamente. L’imposta fondiaria viene calcolata separatamente e non rientra nell’esenzione basata sulla soglia di reddito.
Il reddito derivante dalla locazione di un immobile ad uso abitativo, purché siano soddisfatte le condizioni previste, è tassato all’aliquota del 5% senza detrazione delle spese; la locazione a breve termine e quella commerciale richiedono un’analisi a parte. In caso di vendita di un immobile residenziale prima della scadenza dei due anni, l’imposta ammonta al 5% sull’eccedenza imponibile; se l’immobile è detenuto da più di due anni, è possibile beneficiare di un’esenzione. L’IVA diventa applicabile in caso di attività sistematica che superi la soglia di fatturato di 100.000 GEL in 12 mesi consecutivi.
La conoscenza di queste regole consente di valutare correttamente la redditività effettiva dell’immobile, evitare spese impreviste e predisporre la documentazione corretta sin dal primo giorno di proprietà. Se la struttura della transazione è atipica — l’immobile è stato utilizzato a fini commerciali, viene ceduto tramite una catena di contratti, rientra nella categoria degli immobili commerciali o il venditore è una persona giuridica — si raccomanda di rivolgersi a un consulente fiscale in Georgia prima di firmare il contratto. Le spiegazioni ufficiali sono disponibili sul portale Agenzia delle Entrate e nella sezione Domande frequenti per i privati.
🔗 Link utili sulle tasse di proprietà in Georgia
- Servizio fiscale della Georgia (rs.ge)
Sito ufficiale con le aliquote fiscali attuali, i calcolatori e le regole di compilazione. - ANPR (Agenzia Nazionale per il Registro Pubblico)
Verifica del valore catastale dell'oggetto, della storia della proprietà e dei gravami. - Camera di Giustizia della Georgia (justice.gov.ge)
Sito ufficiale per la registrazione delle transazioni immobiliari e la verifica dei documenti. - Ministero delle Finanze della Georgia
Informazioni sulle riforme fiscali e sulle modifiche legislative.
 Proprietà in Montenegro
 Proprietà a Cipro
 Immobili negli EAU
 Proprietà a Bali
 Proprietà in Thailandia
 Immobili in Spagna
 Immobili in Arabia Saudita
 Immobili in Turchia
 Immobili a Zanzibar
 +995 551 50 18 84
 hello@residence-estate.ge
 Georgia, Batumi, via Sherif Khimshiashvili 1, ufficio 1204


 Ottenere il catalogo degli oggetti TOP-7