
 +995 551 50 18 84


Georgia no cuenta con un «impuesto sobre bienes inmuebles» único y universal; este concepto agrupa varias obligaciones diferentes, cada una de las cuales surge en una fase concreta: al adquirir un inmueble, durante el periodo de propiedad, al percibir ingresos por alquiler y al venderlo. La carga fiscal depende de la situación del propietario, del tipo de bien, de los ingresos totales de su familia, del uso que se dé al inmueble y de la duración de la propiedad. Para los compradores extranjeros no existe un «impuesto para no residentes» específico basado únicamente en la nacionalidad; sin embargo, la situación fiscal influye en la composición de los ingresos que se tienen en cuenta y puede dar lugar a obligaciones fiscales simultáneas en dos países.
La información ha sido verificada y actualizada en agosto de 2026. Se recomienda consultar las tarifas y los plazos concretos en la versión vigente. del Código Fiscal de Georgia y los documentos oficiales del Servicio de Impuestos.
Respuesta breve. Comprar pisos en Georgia Por sí misma, la compra no suele conllevar un impuesto específico por la transmisión de la propiedad. Tras la compra, el propietario puede tener que hacer frente al impuesto anual sobre el patrimonio, el impuesto sobre bienes inmuebles, el impuesto sobre los ingresos por alquiler, el impuesto sobre la venta del inmueble y, en determinados casos empresariales, al IVA. La obligación concreta depende de los ingresos familiares, el tipo de bien, el uso que se le dé y la duración de la tenencia. Consulte los tipos impositivos detallados en la tabla siguiente.
Este material tiene carácter meramente informativo. Las consecuencias fiscales de una operación concreta dependen de la situación del propietario, el uso que se le dé al inmueble, la composición del núcleo familiar, la fuente de ingresos y el modelo real de uso del inmueble.
Este es un esquema general para particulares. El impuesto sobre bienes inmuebles, el alquiler comercial, el alquiler por días, la tenencia a través de una sociedad y las operaciones no estándar se calculan por separado.
| Situación | Dosis o consumo |
|---|---|
| Compra de un piso por parte de un particular | Normalmente no existe un impuesto específico sobre la transmisión de la propiedad |
| Registro de la propiedad | 150 GEL en 4 días laborables, 270 GEL en 1 día laborable o 350 GEL el mismo día de la solicitud |
| Los ingresos familiares no superan los 40 000 GEL | Los bienes, salvo los terrenos, están exentos del impuesto si se tiene derecho a la desgravación. |
| Los ingresos familiares superan los 40 000 GEL, pero son inferiores a 100 000 GEL | 0,05–0,21 TP395T del valor de mercado de los bienes |
| Los ingresos familiares ascienden a 100 000 GEL o más | 0,8–11 TP395T del valor de mercado de los bienes |
| Alquiler a largo plazo de viviendas para uso residencial | 5% de los ingresos sin deducción de gastos |
| Venta de una vivienda antes de que finalice el plazo de bonificación | 5% del excedente imponible |
| Venta tras más de dos años de propiedad | Es posible que se conceda una exención fiscal |
| El IVA en la actividad económica | 18%; registro obligatorio cuando el volumen de negocio sujeto a impuestos supere los 100 000 GEL durante un periodo ininterrumpido de 12 meses |
Este es un esquema general para particulares. El impuesto sobre bienes inmuebles, el alquiler comercial, el alquiler por días, la tenencia a través de una sociedad y las operaciones no estándar se calculan por separado.
Impuestos en las distintas fases de la propiedad
Antes de analizar cada una de las obligaciones por separado, conviene tener una visión global de la situación. La tabla que figura a continuación muestra los posibles acontecimientos fiscales que pueden surgir en cada etapa, desde la operación hasta la venta.
Tabla 1. Obligaciones fiscales por fases
| Escenario | Posible obligación | Cuando surge | Base imponible | Qué comprobar |
|---|---|---|---|---|
| Comprar | Normalmente no hay ningún impuesto específico sobre la compra; sí que hay gastos de matriculación y otros gastos relacionados. | Al formalizar la operación | Normalmente no hay base imponible; la tasa de registro es fija. | Plazo de registro, tarifa NAPR, comisiones bancarias, transferencia y asesoramiento jurídico |
| Posesión | Impuesto sobre bienes inmuebles | Siempre que se cumplan las condiciones del código | Valor de mercado de los bienes | Ingresos familiares y prestaciones |
| Propiedad de la tierra | Impuesto sobre bienes inmuebles | Según las normas aplicables a ese tramo concreto | Superficie, categoría, tipo impositivo municipal | Finalidad y ubicación |
| Alquileres | El impuesto sobre la renta, a veces el IVA | Cuando los ingresos proceden de una fuente situada en Georgia | Ingresos brutos u otra base impositiva según el régimen aplicable | Tipo de arrendamiento, situación de la actividad, partes del contrato |
| Venta | Impuesto sobre el excedente imponible | En el caso de una venta sujeta a impuestos | Diferencia entre los ingresos y los gastos comprobados | Antigüedad de la propiedad y documentación |
| Donación o herencia | Posible impuesto sobre la renta | En función del grado de parentesco y del motivo de la transmisión | Valor de mercado o base aplicable | Grado de parentesco y beneficio |
La tasa estatal por el registro de la propiedad es un gravamen administrativo, no un impuesto. Su importe es fijo y no depende del valor del bien. Los gastos notariales, las comisiones bancarias, el coste de la traducción de documentos y los honorarios del agente tampoco son pagos fiscales, aunque se incluyan en el presupuesto total de la operación. Esta distinción es importante: algunos gastos de adquisición pueden reducir posteriormente la base imponible en el momento de la venta, siempre que estén debidamente documentados y sean admisibles según el Código Tributario; no obstante, es necesario comprobar por separado la composición de dichos gastos.
¿Cuánto cuesta la inscripción de un inmueble?
Según las tarifas vigentes de la Agencia Nacional del Registro Público, el registro de la constitución, modificación o extinción de un derecho sobre un bien inmueble tiene un coste de:
| Plazo de inscripción | Tasa estatal |
|---|---|
| 4 días laborables | 150 GEL |
| 1 día laborable | 270 GEL |
| El día de la presentación de la solicitud | 350 GEL |
La certificación de las firmas de las partes en la operación presentada para su inscripción cuesta 7 GEL. Se puede obtener un extracto electrónico del registro en 13 GEL en el plazo de un día laborable o por 52 GEL el día de la presentación de la solicitud. Un extracto bancario normal cuesta 20 GEL por día laborable o 75 GEL el mismo día de la solicitud.
Las tasas de registro no dependen del precio del piso, pero pueden variar. Antes de formalizar la compraventa, conviene volver a comprobarlas en la página web oficial de la NAPR.
Ejemplo de gastos al comprar un piso
El comprador adquiere un piso por 250 000 GEL y opta por el registro estándar de la titularidad en un plazo de cuatro días laborables.
| Consumo | Importe |
|---|---|
| Precio del piso | 250 000 GEL |
| Impuesto específico sobre la compra | 0 GEL |
| Registro de la propiedad | 150 GEL |
| Extracto electrónico del registro | 13 GEL |
| Verificación de las firmas de las partes — si se utiliza este servicio | 7 GEL |
| Traducción de documentos | Según la tarifa del traductor |
| Comisión Bancaria | Según la tarifa del banco |
| Diligencia debida | De acuerdo con el abogado |
El importe mínimo resultante de los pagos fijos indicados es de 250 163 GEL., o bien 250 170 GEL si se utiliza el servicio de validación de firmas.
Este es un ejemplo ilustrativo. En el cálculo no se incluyen los posibles gastos derivados del poder notarial, la traducción, el apostilla, la transferencia bancaria, la revisión jurídica, los trámites catastrales y los servicios de un agente.
Tras el registro del derecho de propiedad, las obligaciones fiscales no terminan, sino que apenas comienzan. La obligación tributaria surge por ley cuando existe un bien sujeto a tributación y se cumplen las demás condiciones previstas. El propietario es responsable de comprobar su obligación, presentar la declaración a tiempo y pagar el impuesto, incluso si no ha recibido ningún recordatorio personal. Si el inmueble se alquila, surge la obligación de declarar los ingresos. Si el inmueble se vende en el futuro, es posible que se aplique un impuesto sobre la plusvalía imponible. Planificar el presupuesto basándose únicamente en el precio del inmueble significa subestimar el coste real de su tenencia.
Para obtener más información sobre cómo se desarrolla la transacción y qué ocurre hasta el momento de la inscripción del derecho, puedes consultar el artículo «Cómo comprar una vivienda en Georgia»«.
¿Estás buscando una vivienda en Georgia? Responda a unas cuantas preguntas sobre el objetivo de la compra, el presupuesto y la ubicación que prefiere; el equipo de The Residence le preparará una selección de propiedades adecuadas en Batumi, Tiflis, Gonio y otras regiones. Ir a la selección de inmuebles
Impuesto sobre bienes inmuebles
El impuesto sobre el patrimonio en Georgia es un impuesto local: sus tipos los fijan los ayuntamientos dentro de los márgenes previstos en el Código Fiscal (artículos 202 a 206). Esto significa que dos pisos situados en ciudades diferentes, con el mismo valor de mercado y los mismos ingresos familiares del propietario, pueden estar sujetos a tipos impositivos distintos, en función de la decisión de la administración local correspondiente.
Entre los bienes sujetos a tributación de una persona física se incluyen los edificios, las partes de edificios y las obras en construcción. La parcela de terreno es un objeto de tributación independiente que se rige por normas distintas (para más detalles, véase el siguiente apartado). Un piso en un edificio de viviendas, una vivienda unifamiliar, un apartamento en un apartahotel o un local comercial: todos estos inmuebles pueden formar parte de la base imponible, aunque la aplicación de un tipo impositivo concreto depende de una serie de condiciones.
La base imponible se determina en función del valor de mercado de los bienes de conformidad con los requisitos del Código Fiscal y las normas de valoración aplicables. El Código Fiscal no implica que cada propietario esté obligado a solicitar anualmente un nuevo informe de un tasador independiente. No obstante, el propietario debe poder justificar el valor de mercado declarado. Si el valor del inmueble ha variado de forma significativa, si se trata de varios inmuebles, si el inmueble es de carácter comercial o si el cálculo puede dar lugar a una controversia con la administración tributaria, es recomendable obtener una valoración profesional o una explicación por escrito de un asesor fiscal. El precio que figura en el contrato de compraventa no equivale automáticamente al valor de mercado en la fecha de cálculo del impuesto: el mercado cambia y, al cabo de unos años, la base imponible puede diferir considerablemente del precio de adquisición.
Tarifas para particulares
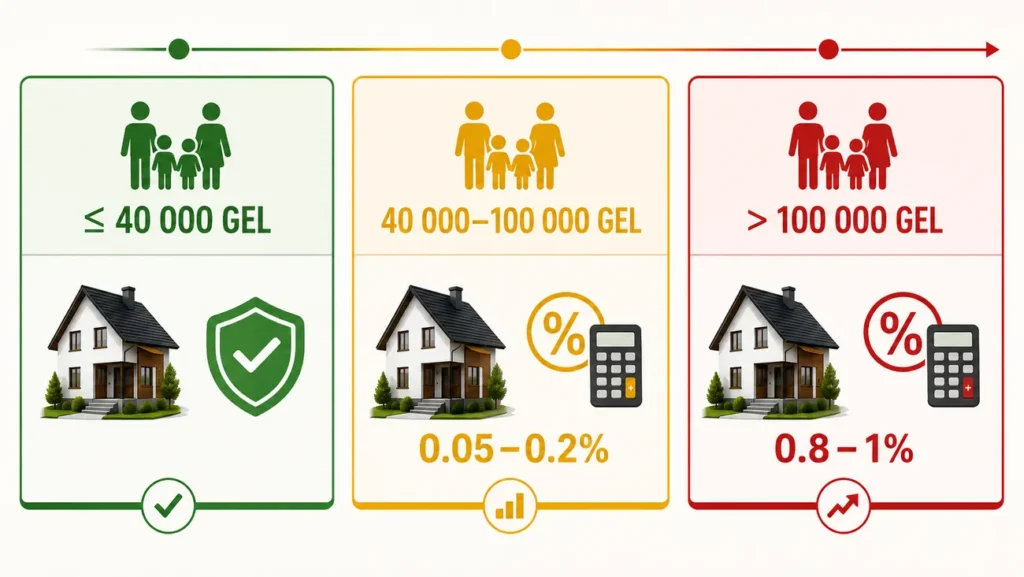
El parámetro clave que determina el tipo de interés es: ingresos anuales totales de la familia del contribuyente. Es precisamente la renta familiar, y no solo la renta personal del propietario, la que determina si este entra o no en el tramo de bonificación.
Tabla 2. Tramos del impuesto sobre el patrimonio para personas físicas
| Ingresos familiares anuales | Principio general | Rango de la apuesta |
|---|---|---|
| No supera los 40 000 GEL | Los bienes (excepto los terrenos) están exentos del impuesto, siempre que no existan otras excepciones a la exención. | 0% si se tiene derecho a la bonificación |
| Supera los 40 000 GEL, pero es inferior a 100 000 GEL | El impuesto se calcula sobre el valor de mercado de los bienes sujetos a tributación | 0,05–0,21 TP395T |
| 100 000 GEL o más | Se aplica un rango ampliado | 0,8–1% |
Algunas salvedades fundamentales que no se pueden pasar por alto:
- El ayuntamiento fija la tarifa exacta dentro del marco legal. El tipo de interés vigente en un municipio concreto debe consultarse en la normativa local vigente.
- El impuesto sobre bienes inmuebles se calcula por separado y no se acoge automáticamente a la exención del impuesto sobre el patrimonio.
- El derecho a la exención debe evaluarse teniendo en cuenta la totalidad de la normativa aplicable, y no solo el umbral de ingresos.
- No se puede multiplicar mecánicamente el precio de compra por el tipo máximo 1%: la base es el valor de mercado en la fecha correspondiente, y el tipo depende de los ingresos y del municipio.
- Los cálculos y las declaraciones se realizan en lari (GEL); la moneda en la que se pagó el bien en el momento de la compra no tiene importancia.
¿Tienes que pagar el impuesto anual? Prueba rápida
- Comprueba si eres propietario de un piso, una vivienda, un local comercial, una obra en construcción o un terreno en Georgia.
- Calcula los ingresos totales de la familia correspondientes al año anterior al ejercicio fiscal.
- Si los ingresos familiares no superan los 40 000 GEL, los bienes de una persona física, salvo los terrenos, están exentos de impuestos siempre que se cumpla el requisito para acogerse a la exención.
- Si los ingresos superan los 40 000 GEL, calcule el valor de mercado de todos los bienes sujetos a tributación.
- Comprueba la tasa establecida por el ayuntamiento del lugar donde se encuentra el inmueble.
- Calcula el impuesto provisional: valor de mercado del bien × tipo impositivo aplicable.
- Comprueba por separado la parcela: la exención por ingresos familiares no se aplica automáticamente a los terrenos.
- Si está obligado a ello, presente la declaración a más tardar el 1 de noviembre y abone el impuesto a más tardar el 15 de noviembre.
Ejemplos ilustrativos de cálculo (estimación preliminar, no es un cálculo definitivo):
Ejemplo 1. Un piso con un valor de mercado de 250 000 GEL y unos ingresos familiares de 70 000 GEL al año. La familia se encuentra en el tramo «más de 40 000, pero menos de 100 000 GEL». El tipo impositivo municipal aplicable oscila entre 0,05% y 0,2%.
Rango provisional del impuesto: 250 000 × 0,0005 = 125 GEL (límite inferior) hasta 250 000 × 0,002 = 500 GEL (límite superior del rango).
La cantidad exacta depende de la tarifa establecida por cada ayuntamiento.
Ejemplo 2. Apartamentos con un valor de mercado de 400 000 GEL y unos ingresos familiares de 100 000 GEL o más. Rango aplicable: 0,8–1%.
Rango provisional del impuesto: 400 000 × 0,008 = 3 200 GEL hasta 400 000 × 0,01 = 4 000 GEL.
Ejemplo 3. Dos inmuebles propiedad de un mismo titular con un valor de mercado total de 600 000 GEL; ingresos familiares: 100 000 GEL o más. Base imponible: el valor de mercado total de todos los bienes sujetos a tributación.
Rango provisional del impuesto: 600 000 × 0,008 = 4 800 GEL hasta 600 000 × 0,01 = 6 000 GEL.
Fórmula para realizar una evaluación preliminar por cuenta propia:
Impuesto provisional = valor de mercado de los bienes sujetos a tributación × tipo impositivo aplicable.
Se trata precisamente de una estimación preliminar para la planificación financiera, y no de una liquidación fiscal definitiva.
¿Qué se considera renta familiar?
El concepto de «familia», a efectos del impuesto sobre el patrimonio, se define de forma concreta en el Código: el cónyuge del propietario, los hijos menores de edad y los hijastros, así como los padres, los hijos, los hermanos, las hermanas, los abuelos y los nietos que residan de forma permanente juntos y mantengan un hogar común. Los ingresos de todas estas personas se suman a la hora de determinar el indicador familiar.
A efectos del impuesto sobre el patrimonio, se aplica definición específica de los ingresos familiares (Artículo 202 del Código Fiscal de Georgia), que no coincide con la base imponible del impuesto sobre la renta. En el cálculo se incluyen diversos tipos de ingresos, entre ellos algunos exentos del impuesto sobre la renta, salvo las excepciones previstas expresamente en el Código. Esto significa que no basta con basarse únicamente en los ingresos imponibles declarados oficialmente a la hora de evaluar el umbral.
Si alguno de los miembros de la familia está dado de alta como autónomo con la condición de pequeña empresa, sus ingresos, a efectos del indicador familiar, se calculan de una forma especial: Se contabilizan 25% de ingresos sujetos a tributación en el marco del régimen especial para pequeñas empresas, así como los ingresos imponibles que no estén sujetos a este régimen.
La cuestión de los ingresos en el extranjero requiere una atención especial. Georgia aplica a las personas físicas, fundamentalmente, el principio de territorialidad: los ingresos de un residente fiscal que no procedan de una fuente situada en Georgia suelen estar exentos del impuesto sobre la renta georgiano. No obstante, los ingresos procedentes del extranjero pueden tenerse en cuenta como parte de los ingresos familiares en los casos previstos en el Código Fiscal — es decir, influir en el umbral del impuesto sobre el patrimonio, incluso aunque no se aplique el impuesto sobre la renta georgiano a dichos bienes. Es necesario analizar estas dos cuestiones por separado; no conviene sacar conclusiones categóricas sin examinar la situación concreta.
Los ingresos en moneda extranjera se convierten a lari al tipo de cambio oficial vigente durante el período correspondiente.
Qué hay que reunir para la comprobación previa de los ingresos familiares:
- Justificante documental del valor de mercado de todos los inmuebles.
- Datos sobre la composición de la familia y las personas que conviven de forma permanente.
- Datos sobre los ingresos de cada miembro de la familia correspondientes al ejercicio fiscal en cuestión, procedentes de todas las fuentes, incluidas las extranjeras.
- Documentos que acrediten la residencia fiscal (o la ausencia de la misma) en Georgia.
- Datos sobre parcelas de terreno y otros activos sujetos a impuestos.
- Declaraciones de impuestos presentadas anteriormente (si procede).
Impuesto sobre bienes inmuebles
El impuesto sobre el suelo en Georgia es una obligación independiente que no queda incluida en el impuesto sobre el patrimonio y no se acoge automáticamente a la exención basada en el umbral de ingresos familiares. Por este motivo, el propietario de un piso cuyos ingresos familiares no superen los 40 000 GEL puede estar totalmente exento del impuesto sobre el edificio, pero está obligado a pagar el impuesto sobre el suelo correspondiente a la parcela de su propiedad.
El tipo impositivo del impuesto sobre bienes inmuebles depende de la categoría de la parcela, su superficie y la decisión del ayuntamiento. Los terrenos agrícolas y los no agrícolas se gravan según normas diferentes. En el caso de los terrenos agrícolas y forestales, los tipos básicos se fijan en lari por hectárea y varían en función del territorio administrativo y la categoría de la parcela; el ayuntamiento tiene derecho a fijar el tipo dentro de los límites previstos en el código. En el caso de los terrenos no agrícolas, la tarifa básica asciende a 0,24 GEL por 1 m² al año y se multiplica por un coeficiente territorial que el ayuntamiento no puede fijar por encima de 1,5. No es posible establecer una tarifa fija única para toda Georgia: el importe final se determina a nivel municipal.
Situaciones prácticas:
- Casa con terreno. El edificio y el terreno son dos objetos de tributación distintos. El impuesto sobre el edificio se calcula según las normas del impuesto sobre el patrimonio, teniendo en cuenta los ingresos familiares; el impuesto sobre el terreno, según las normas aplicables a dicha categoría y al municipio. Las obligaciones tributarias deben sumarse por separado.
- Piso en un edificio de viviendas. Por regla general, el propietario de un piso no dispone de una parcela de terreno propia: el terreno sobre el que se asienta el edificio puede estar en régimen de copropiedad o bajo otra forma de propiedad. La situación depende del inmueble concreto y de cómo estén formalizados los derechos.
- Local comercial con una participación en el terreno. Si, según la documentación, el bien incluye una participación en el derecho sobre una parcela de terreno, puede devengarse el impuesto sobre bienes inmuebles en relación con dicha participación registrada; se debe comprobar el procedimiento consultando el extracto del registro y los datos de la declaración.
Es importante que el comprador extranjero aclare, antes de formalizar la operación, qué es exactamente lo que se adquiere en virtud del contrato: si solo el edificio, el edificio con el terreno o una participación en el terreno. Para obtener más información sobre las condiciones en las que los extranjeros pueden adquirir terrenos en Georgia, puede consultar el artículo «¿Puede un extranjero comprar un terreno en Georgia?«. La información catastral sobre la parcela está disponible a través de la Agencia Nacional del Registro Público de Georgia.
El impuesto sobre la propiedad inmobiliaria debe comprobarse por separado. El hecho de que no se aplique el impuesto sobre la vivienda debido a los bajos ingresos familiares no implica automáticamente una exención de las obligaciones relativas a la parcela.
Declaración y pago del impuesto
La obligación tributaria surge por imperativo legal cuando existen bienes sujetos a tributación y se cumplen las demás condiciones previstas. El propietario es responsable de comprobar por sí mismo su obligación, de presentar la declaración en el plazo establecido y de abonar el impuesto. No hay que contar con que te lo recuerden personalmente: La falta de notificación no exime de la obligación ni aplaza el plazo.
Procedimiento paso a paso para el cumplimiento de la obligación:
- Determinar si se posee algún bien sujeto a tributación (edificio, parte de un edificio, obra en construcción).
- Comprobar los ingresos totales de la familia correspondientes al año anterior al ejercicio fiscal.
- Comprueba por separado si dispones de un terreno. Los terrenos se incluyen en la declaración patrimonial de las personas físicas; sin embargo, los datos correspondientes se indican para el ejercicio fiscal en curso, siempre que se mantenga la obligación de declararlos. En algunos casos, la autoridad fiscal puede determinar el impuesto sobre bienes inmuebles a partir de los datos de la Agencia Nacional del Registro Público sin necesidad de presentar una declaración específica; se debe consultar el procedimiento aplicable en función de cada situación concreta.
- Determinar el valor de mercado actual de los inmuebles.
- Registrarse o iniciar sesión en el portal Servicio de Hacienda — rs.ge.
- Rellene la declaración según el formulario establecido, indicando los bienes y la base imponible aplicable.
- Comprueba el importe cobrado antes de confirmarlo.
- Abonar el impuesto utilizando los datos de pago que figuran en tu área de usuario de Revenue Service. No utilices datos de artículos de terceros — pueden estar desactualizados.
- Guarda la declaración, el justificante de pago y los documentos que acrediten el cálculo del importe.
¿Es necesario presentar la declaración inmediatamente después de la compra?
El mero hecho de comprar un piso no implica que sea necesario presentar la declaración patrimonial inmediatamente el mismo día de la inscripción del derecho. En primer lugar, hay que determinar si existe la obligación, teniendo en cuenta los ingresos familiares, el tipo de bien, la existencia de terrenos y las exenciones aplicables.
No obstante, no hay que esperar a recibir una carta específica del Servicio de Hacienda. Tras la compra, se recomienda:
- crear o comprobar tu cuenta personal en rs.ge;
- conservar el contrato y el extracto del registro;
- determinar los ingresos familiares correspondientes al año en cuestión;
- comprobar por separado si hay toma de tierra;
- Antes de que finalice el plazo de presentación, comprueba si es necesario presentar la declaración en tu caso concreto.
Tabla 3. Plazos de presentación de declaraciones y de pago
| Acción | Plazo total | Qué se indica |
|---|---|---|
| Declaración del impuesto sobre el patrimonio de las personas físicas (en caso de estar sujetas a dicho impuesto) | A más tardar el 1 de noviembre | Patrimonio del año anterior; terrenos: del año en curso |
| Pago del impuesto sobre bienes inmuebles | A más tardar el 15 de noviembre | Importe devengado |
| Declaración en caso de venta sujeta a impuestos | Según la normativa del impuesto sobre la renta, tras el hecho generador | Ingresos, gastos y excedente imponible |
| Informes sobre el alquiler | Depende del régimen y del procedimiento de declaración | Ingresos por alquiler y tipo impositivo aplicable |
Los plazos para declarar los ingresos procedentes de la venta y el alquiler dependen del régimen fiscal, la situación del contribuyente y la forma de obtener dichos ingresos. No existe una fecha única para estas situaciones; es necesario consultar la normativa aplicable en cada caso concreto.
Errores habituales al presentar la declaración:
- El propietario cree que la Agencia Tributaria calculará ella misma el importe. La obligación de comprobar y presentar la declaración recae en el contribuyente. En caso de no presentar la declaración, la autoridad fiscal tiene derecho a determinar la deuda tributaria basándose en la información de que disponga, pero esto no exime de las sanciones correspondientes.
- Solo se tienen en cuenta los ingresos obtenidos en Georgia. A la hora de determinar el coeficiente familiar a efectos del impuesto sobre el patrimonio, los ingresos procedentes del extranjero pueden ser relevantes en los casos previstos en el Código Fiscal.
- El precio que figura en el contrato se considera el valor de mercado actual. El mercado está en constante evolución; el valor actual puede diferir del precio de compra.
- A los extranjeros no se les aplica ningún impuesto. La nacionalidad extranjera, por sí sola, no exime del pago del impuesto sobre el patrimonio.
- La exención relativa al piso se extiende a la parcela. Se trata de dos objetos de tributación distintos.
- Basta con dejar de presentar la declaración del año pasado. La extinción de una obligación debe justificarse; por ejemplo, por la baja de un bien.
- Los datos para el pago proceden de un artículo anterior. Los datos actualizados solo están disponibles en tu área de usuario en rs.ge.
Si para cumplir con las obligaciones fiscales se necesita una cuenta bancaria en un banco georgiano, puede consultar los pasos para abrirla en el artículo «Apertura de una cuenta bancaria en Georgia«.
Impuestos en el alquiler de inmuebles
Los ingresos por el alquiler de inmuebles en Georgia se consideran ingresos procedentes de una fuente situada en Georgia y están sujetos a tributación en este país, independientemente de que el propietario sea residente en el país. Las modalidades de pago dependen de las partes del contrato, de la situación del arrendador y del régimen aplicable.
Alquiler a largo plazo de viviendas para residir
De conformidad con la disposición vigente del Código Fiscal de Georgia (artículo 81), Los ingresos de una persona física procedentes del alquiler de una vivienda, siempre que se cumplan las condiciones establecidas, se gravan a un tipo del 5%.. El impuesto se calcula sobre el importe de los ingresos sin deducir los gastos, en el marco de este régimen.
La palabra clave aquí es «para vivienda». El destino del inmueble y el fin real de su uso son más importantes que la denominación que las partes hayan dado al contrato. Si el piso se alquila para uso como oficina, almacén u otra actividad comercial, el tipo reducido 5% no se aplica automáticamente. Si el arrendatario es una organización, es posible que sea necesario acordar por separado en el contrato las modalidades de pago del impuesto. La actividad debe estar debidamente formalizada: los ingresos deben declararse y el impuesto debe pagarse dentro de los plazos establecidos.
Cálculo 1. Alquiler de vivienda a largo plazo.
Alquiler por 1 500 GEL al mes, con una duración de 12 meses.
- Ingresos anuales: 1 500 × 12 = 18 000 GEL.
- Impuesto con el tipo 5%: 18 000 × 0,05 = 900 GEL al año.
- Beneficio neto después de impuestos: 18 000 − 900 = 17 100 GEL.
Arrendamientos a corto plazo
El alquiler por días a través de Airbnb, Booking y plataformas similares no siempre se grava según el mismo modelo que el alquiler habitual de vivienda a largo plazo. El alquiler sistemático a corto plazo puede considerarse una actividad económica, teniendo en cuenta la regularidad de las operaciones, el número de inmuebles, el modo de gestión y la existencia de servicios adicionales.
Antes de iniciar el alquiler diario, el propietario debe determinar:
- si actúa como particular o como empresario;
- ¿Se puede aplicar un régimen fiscal especial?;
- ¿qué importe se considera ingreso fiscal?;
- ¿cómo se contabiliza la comisión de la plataforma o de la sociedad gestora?;
- ¿Se está acercando el volumen de negocios imponible total al umbral del IVA de 100 000 GEL durante un período ininterrumpido de 12 meses?
No existe una tarifa única para todos los casos de alquiler a corto plazo. El régimen fiscal debe determinarse antes de empezar a percibir ingresos de forma regular, y no después de superar los umbrales o de recibir una notificación del Servicio de Hacienda.
Si el propietario tiene varios inmuebles, su volumen de negocio total se suma a la hora de calcular las obligaciones en materia de IVA.
Cálculo 2. Alquiler a corto plazo.
Ingresos brutos del año — 60 000 GEL. La comisión de la plataforma es de 15% (9 000 GEL). Se ha ingresado en la cuenta 51 000 GEL.
Importante: la comisión de la plataforma no es un gasto deducible automáticamente a efectos fiscales. Los ingresos brutos (60 000 GEL) y la cantidad realmente ingresada en la cuenta (51 000 GEL) pueden tener un significado fiscal diferente en función de cómo se haya formalizado la actividad y del régimen que se aplique. Sin analizar la situación del contribuyente y el régimen aplicable, es imposible determinar la base imponible exacta.
Este ejemplo muestra por qué no se puede calcular el impuesto basándose únicamente en la cantidad ingresada en la cuenta bancaria. Para un régimen, puede ser relevante una base imponible de 60 000 GEL, mientras que para otro puede ser otra base, establecida por la normativa aplicable. Por lo tanto, es necesario conservar el contrato con la plataforma o la empresa gestora y los informes sobre los ingresos devengados junto con los extractos bancarios.
Alquiler comercial
El arrendamiento de un inmueble destinado a oficinas, locales comerciales u otra actividad comercial no se acoge al tipo impositivo reducido aplicable a los alquileres de vivienda. La base imponible y el tipo impositivo se determinan según las normas generales. En algunos casos, cuando el arrendatario es una organización, esta actúa como agente fiscal: el procedimiento de retención debe establecerse en el contrato y confirmarse con el contable del arrendatario en función de la situación concreta.
En el contrato debe especificarse claramente si el alquiler se indica antes o después de la retención del impuesto: de ello depende el importe real que se ingresará en la cuenta del propietario.
Tabla 4. Fiscalidad de los distintos tipos de arrendamiento
| Escenario | Posible apuesta o modo | Base | Qué comprobar |
|---|---|---|---|
| Alquiler a largo plazo de viviendas para residir | 5%, siempre que se cumplan las condiciones, sin deducción de gastos | Ingresos por alquiler | Nombramiento, inscripción, contrato |
| Alquiler diario | Depende del tipo de actividad | Ingresos o base imponible aplicable | Situación de la actividad, régimen especial, servicios, IVA |
| Alquiler para oficina | Normas generales; el arrendatario puede actuar como agente fiscal | Depende de las partes de la operación | Condición de arrendatario, condiciones del contrato, procedimiento de retención |
| Alquiler a través de una empresa gestora | Depende de la estructura del contrato | Ingresos del propietario o ingresos de la actividad | Modelo de agencia, comisiones, rendición de cuentas |
Impuesto sobre la venta
La venta de inmuebles en Georgia puede dar lugar a una obligación tributaria. El impuesto no se aplica sobre el importe total de la venta, sino sobre excedente imponible — la diferencia entre el precio de venta y los gastos justificados documentalmente y admitidos por el Código Fiscal.
El impuesto sobre la venta de inmuebles residenciales en Georgia es un impuesto sobre la renta que grava la plusvalía derivada de la enajenación de bienes inmuebles (artículos 81 y 82 del Código Fiscal). Si no se aplica la exención, el excedente imponible de una persona física derivado de la venta de un piso o una vivienda unifamiliar con el terreno correspondiente se grava al tipo 5%.
¿Cómo se determina el excedente imponible?:
- Ingresos por ventas — es el precio real de venta del inmueble.
- Gastos justificados con documentos — Se trata del coste de adquisición y otros gastos que el Código Fiscal permite contabilizar y que están justificados con documentación. La mera existencia de un recibo no garantiza por sí sola el derecho a reducir el excedente: es necesario comprobar por separado la composición de los gastos admisibles.
- Exceso = ingresos por ventas − gastos admisibles y justificados.
Cálculo 3. Venta de un piso.
- Precio de compra: 220 000 GEL.
- Precio de venta: 280 000 GEL.
- Gastos justificados con documentación y admitidos por el código: 10 000 GEL.
- Excedente imponible: 280 000 − 220 000 − 10 000 = 50 000 GEL.
- Impuesto con el tipo 5%: 50 000 × 0,05 = 2 500 GEL (si no se aplica la exención).
La aplicabilidad de la exención debe comprobarse en función de las circunstancias de cada operación.
¿Qué ocurre si se vende al cabo de uno, dos o tres años?
| Plazo de tenencia | Resultado fiscal global |
|---|---|
| Menos de dos años | Si no se aplica ninguna exención, el excedente obtenido por la venta de una vivienda se grava al tipo 5%. |
| Exactamente dos años | El requisito de «más de dos años» aún no se ha cumplido |
| Más de dos años | ¿Es posible obtener una exención del impuesto sobre el excedente? |
| El bien se utilizaba en actividades económicas | Se requiere una comprobación por separado, independientemente del plazo |
| Reventa periódica de inmuebles | Podría considerarse una actividad económica |
El plazo debe calcularse en función de las fechas exactas de inicio y fin del derecho registrado, y no únicamente en función de los años naturales.
Plazo de tenencia y liberación. Según artículo 82 del Código Fiscal, el excedente obtenido de la venta de un piso o una vivienda unifamiliar con el terreno correspondiente queda exento del impuesto sobre la renta si el bien ha sido propiedad de una persona física durante más de dos años. Para poder acogerse a la exención, es necesario comprobar las fechas exactas de inicio y fin del derecho inscrito. En una operación habitual de compraventa, el plazo se cuenta a partir de la fecha de inscripción del derecho de propiedad en el registro; en el caso de los bienes obtenidos por herencia, donación u otros motivos, pueden aplicarse normas especiales.
Un bien que se haya utilizado en el marco de una actividad empresarial requiere un análisis específico: el período de uso comercial puede influir en la aplicabilidad de la exención. La compraventa sistemática de varios bienes con fines de reventa puede ser calificada por la autoridad fiscal como actividad económica.
En la venta de un bien recibido en donación o por herencia, la base imponible y las desgravaciones aplicables dependen del grado de parentesco, del fundamento de la transmisión del derecho y de los documentos justificativos disponibles; la norma aplicable debe determinarse de forma individualizada.
Tabla 5. Escenarios de tributación en caso de venta
| Escenario | Resultado fiscal global | Qué comprobar |
|---|---|---|
| Venta de una vivienda tras más de dos años de propiedad | Posible exención fiscal | Fechas exactas de inscripción del derecho de adquisición y venta |
| Venta antes de que transcurran dos años desde la adquisición | El excedente se grava a un tipo del 5%. | Precio de compra, precio de venta, gastos admisibles |
| Venta de un inmueble utilizado con fines comerciales | Es necesario realizar una comprobación por separado | Período de uso y estado de la actividad |
| Serie de reventas | Podría considerarse una actividad económica | Frecuencia, finalidad de la compra, número de transacciones |
| Donación o herencia | La base y las prestaciones dependen del motivo y del grado de parentesco | Grado de parentesco, importe, documentos justificativos |
Si el inmueble es propiedad de una empresa. Los umbrales de ingresos familiares descritos anteriormente, la exención sobre el patrimonio para ingresos no superiores a 40 000 GEL y el tipo impositivo 5% para determinados ingresos de las personas físicas no deben aplicarse automáticamente a las personas jurídicas. Para las empresas se aplican normas específicas en materia de valoración de bienes, declaración de impuestos, impuesto sobre sociedades e IVA. La compra, el alquiler o la venta de inmuebles a través de una empresa georgiana o extranjera deben calcularse por separado.
El IVA y la actividad empresarial
La compra habitual de un piso por parte de un particular, ya sea para su uso propio o para alquilarlo, no implica por sí misma la aplicación automática del IVA. En primer lugar, es necesario determinar si existe una actividad económica y una operación sujeta a impuestos, y solo entonces evaluar las obligaciones en materia de IVA.
El tipo impositivo estándar del IVA en Georgia es del 18%. La obligación de registrarse como sujeto pasivo del IVA surge cuando el volumen de negocios imponible de una persona por un período ininterrumpido de 12 meses supera 100 000 GEL. Se trata del volumen de negocio, no de los beneficios. La solicitud de registro debe presentarse a más tardar dos días laborables después de que se haya superado el umbral (artículo 157 del Código Fiscal).
Situaciones en las que el IVA cobra relevancia:
- La entrega sistemática de varios inmuebles con servicios adicionales, cuyo volumen de negocio total supera el umbral establecido.
- Actividad promotora: la construcción y venta de inmuebles como tipo de negocio.
- La reventa de varios inmuebles, considerada como una actividad económica.
Si varios bienes son propiedad de una misma persona, sus ingresos totales se suman a la hora de calcular la obligación en materia de IVA.
El registro a efectos del IVA puede influir en el precio del contrato, el flujo de caja y el margen real. El resultado depende de si el precio incluye el IVA, de si el contribuyente tiene derecho a la deducción del IVA soportado y de cómo se distribuye la carga fiscal en el contrato. La división artificial de las actividades con el fin de mantener el volumen de negocio por debajo del umbral es una práctica arriesgada y poco recomendable.
Extranjeros y no residentes
La condición de ciudadano extranjero no implica, por sí misma, un tipo impositivo especial o más elevado en el impuesto sobre el patrimonio. Un ciudadano extranjero que posea un inmueble en Georgia paga el impuesto sobre el patrimonio según las mismas normas: los factores determinantes son los ingresos familiares, el tipo de bien y las disposiciones aplicables del código.
La ciudadanía y la residencia fiscal son conceptos distintos. La residencia fiscal en Georgia, por sí sola, no implica que todos los ingresos extranjeros de una persona física estén sujetos automáticamente a tributación en Georgia. Sin embargo, determinados ingresos extranjeros pueden ser relevantes a la hora de calcular el indicador familiar para el impuesto sobre el patrimonio; esta cuestión se ha tratado en detalle más arriba, en el apartado «¿Qué se considera renta familiar?».
La condición de residente fiscal en Georgia depende, entre otras cosas, del tiempo de permanencia en el país. El criterio de los 183 días se aplica a cualquier período ininterrumpido de 12 meses que finalice en el ejercicio fiscal correspondiente, y no simplemente al número de días del año natural.
Propietario extranjero quizás tener obligaciones fiscales tanto en Georgia como en el país de residencia fiscal, en función de la legislación de este último y de la existencia de un convenio para evitar la doble imposición. El convenio no exime automáticamente de las obligaciones de declaración: la necesidad de presentar una declaración, así como el método de compensación o exención, se comprueban por separado con arreglo a la legislación de cada país.
Un propietario que no disponga de una cuenta bancaria en Georgia puede encontrarse con dificultades prácticas a la hora de pagar el impuesto. En el artículo «Cómo transferir dinero a Georgia para comprar una vivienda«.
Es importante que el propietario extranjero conserve: el contrato de compraventa en el que se indique el precio, los justificantes de los gastos de reparación y mejoras, los contratos de alquiler, los extractos de los pagos de alquiler recibidos y los recibos de los impuestos pagados. Sin estos documentos, no es posible ni calcular correctamente el excedente imponible en el momento de la venta ni acreditar el cumplimiento de las obligaciones en caso de inspección.
La residencia fiscal y la nacionalidad no son lo mismo. Para realizar un cálculo correcto, es importante determinar no solo los datos personales del titular, sino también su situación fiscal, la fuente de sus ingresos y la normativa del país en el que es residente.
Cómo calcular la rentabilidad real
Los impuestos son una parte del coste de propiedad que hay que tener en cuenta en el modelo de inversión antes de firmar el contrato. El inversor que se fija únicamente en los ingresos brutos por alquiler sobreestima la rentabilidad real.
Fórmula básica:
Rentabilidad neta = (ingresos por alquiler − tiempo de inactividad − gastos de gestión − gastos de comunidad a cargo del propietario − reparaciones − seguros − impuestos) ÷ coste total de la inversión × 100%.
Tabla 6. Modelo sencillo para calcular la rentabilidad neta
| Indicador | Escenario A (exención del impuesto sobre el patrimonio) | Escenario B (apuesta 0,2%) |
|---|---|---|
| Precio del inmueble | 300 000 GEL | 300 000 GEL |
| Inscripción y tramitación | 1 500 GEL | 1 500 GEL |
| Amueblamiento y preparación | 35 000 GEL | 35 000 GEL |
| Coste total de la inversión | 336 500 GEL | 336 500 GEL |
| Ingresos brutos por alquileres | 36 000 GEL al año | 36 000 GEL al año |
| Descuentos y rebajas (8%) | −2 880 GEL | −2 880 GEL |
| Gestión (15%) | −5 400 GEL | −5 400 GEL |
| Mantenimiento y reparación | −2 500 GEL | −2 500 GEL |
| Impuesto sobre el alquiler (5% a partir de 36 000) | −1 800 GEL | −1 800 GEL |
| Impuesto sobre bienes inmuebles | 0 GEL | −600 GEL (300 000 × 0,2%) |
| Ingresos netos | 23 420 GEL | 22 820 GEL |
| Rentabilidad neta | ≈ 6.961 TP395T | ≈ 6,78% |
El cálculo es un modelo simplificado y no tiene en cuenta la inflación, el coste del capital, la amortización ni los posibles impuestos sobre la venta. Escenario A: exención siempre que los ingresos familiares totales no superen los 40 000 GEL y no existan otros ingresos que aumenten el indicador. Escenario B: tipo impositivo del 0,21 TP395T cuando los ingresos familiares son superiores a 40 000, pero inferiores a 100 000 GEL. Las cifras reales dependen del inmueble concreto, del municipio, del régimen fiscal y de los gastos corrientes.
Echa un vistazo a los complejos residenciales de Gonio

 Batumi, Gonio
 a partir de 183m².

 Batumi, Gonioa partir de 43m².
 Batumi, Gonioa partir de 180m².
 Batumi, Gonioa partir de 31,88m².
 Batumi, Gonioa partir de 31,8m².
Errores habituales de los propietarios
- Considerar la tasa de matriculación como un impuesto sobre la compra. La tasa estatal por el registro de un derecho es un pago administrativo de cuantía fija, no un impuesto. Confundir ambos conceptos da lugar a errores en el presupuesto de la operación.
- Aplicar la tarifa 1% a todos los propietarios. El tipo máximo 1% se aplica únicamente cuando los ingresos familiares son de 100 000 GEL o más, y solo en el extremo superior del rango. Si los ingresos son inferiores, el tipo es considerablemente más bajo o igual a cero.
- Tener en cuenta únicamente los ingresos personales, sin tener en cuenta a los miembros de la familia. El impuesto se calcula teniendo en cuenta los ingresos totales de la familia. Los ingresos del cónyuge y de otros familiares que convivan de forma permanente con la familia aumentan la cifra total.
- Ignorar la parcela. Si el bien incluye un terreno, esto supone una obligación tributaria independiente que no queda incluida en el impuesto sobre bienes inmuebles.
- No revisar el valor de mercado del inmueble. En unos años, el valor de mercado puede variar considerablemente. Basarse en el precio de compra a la hora de calcular el impuesto actual es un error.
- Confundir el alquiler residencial a largo plazo con el uso comercial. La tarifa reducida 5% se aplica a la superficie habitable destinada a vivienda. En el caso de oficinas o almacenes, se aplica un régimen diferente.
- Considerar que la comisión de Airbnb se deduce automáticamente de la base imponible. Los ingresos brutos y el importe tras la deducción de la comisión pueden interpretarse de forma diferente en función del régimen fiscal.
- No guardar los contratos ni los justificantes de gastos. Los documentos son fundamentales tanto en el momento de la venta como en caso de inspección; el mero hecho de disponer de un recibo no garantiza por sí solo el derecho a una reducción de la base imponible.
- No presentar la declaración porque no se ha recibido la notificación. No se debe contar con un recordatorio personal: la responsabilidad de comprobar el plazo recae en el contribuyente.
- No tener en cuenta los impuestos del país de residencia. Los ingresos procedentes de inmuebles en Georgia pueden estar sujetos a la obligación de declaración también en el país en el que el propietario sea residente fiscal. El convenio para evitar la doble imposición no exime automáticamente de las obligaciones de declaración.
Lista de comprobación para propietarios de inmuebles en Georgia
- Determinar la situación fiscal — Residente o no residente en Georgia, nacionalidad; si es necesario, precisar el criterio de los 183 días.
- Comprobar la composición de la familia — quién se considera miembro de la familia a efectos del cálculo del impuesto según las disposiciones del Código.
- Recopilar datos sobre los ingresos familiares totales — todas las fuentes de ingresos y todos los miembros de la familia, incluidos los ingresos procedentes del extranjero, que puedan tenerse en cuenta como parte de los ingresos familiares en los casos previstos en el Código Fiscal.
- Determinar el tipo de objeto — piso, casa, apartamentos, local comercial, obra en construcción.
- Comprobar si hay toma de tierra — si la parcela forma parte de un bien inmueble, cuál es su categoría y su destino.
- Confirmar el valor de mercado actual — no el precio de compra, sino la valoración de mercado actual, de conformidad con la normativa aplicable.
- Determinar la naturaleza del arrendamiento — residencial a largo plazo, por días, comercial, a través de una empresa gestora.
- Comprobar el tiempo de tenencia — a partir de la fecha de inscripción del derecho de propiedad; en el caso de la herencia y la donación, consulte las normas específicas.
- Calcular la facturación total de los últimos 12 meses — En caso de entrega de varios bienes, hay que tener en cuenta el umbral del IVA de 100 000 GEL.
- Registrarse en rs.ge — Crear o verificar una cuenta en el portal de Revenue Service.
- Presentar la declaración dentro del plazo establecido - a más tardar el 1 de noviembre (si procede); comprobar los plazos vigentes para el alquiler y la venta.
- Guardar todos los resguardos — la declaración, el recibo de pago, el cálculo del importe, los contratos y los documentos relativos a los gastos.
El modelo fiscal es más importante de lo que parece
La tributación inmobiliaria en Georgia abarca cuatro etapas: la compra, la propiedad, el alquiler y la venta. En la etapa de la compra, los principales gastos son los de registro y los gastos asociados, pero no el impuesto sobre la transmisión de la propiedad. El impuesto anual sobre el patrimonio de las personas físicas depende de los ingresos familiares, del valor de mercado del inmueble y del tipo impositivo establecido por el ayuntamiento. Si se aplica una desgravación, puede ascender a 0%; con unos ingresos familiares superiores a 40 000, pero inferiores a 100 000 GEL, oscila entre 0,05% y 0,2%, y, con unos ingresos de 100 000 GEL o más, entre el 0,8% y el 1% del valor de mercado del bien gravable. El impuesto sobre el suelo se calcula por separado. El impuesto sobre el suelo se calcula por separado y no está sujeto a exención en función del umbral de ingresos.
Los ingresos por alquiler de viviendas para uso residencial, siempre que se cumplan las condiciones, se gravan a un tipo del 5% sin deducción de gastos; los alquileres a corto plazo y los alquileres comerciales requieren un análisis por separado. En caso de venta de un inmueble residencial antes de que transcurran dos años, el impuesto asciende al 5% sobre el excedente imponible; si la propiedad se mantiene durante más de dos años, es posible acogerse a una exención. El IVA es aplicable cuando la actividad es sistemática y supera el umbral de volumen de negocio de 100 000 GEL durante 12 meses consecutivos.
Conocer estas normas permite evaluar correctamente la rentabilidad real del inmueble, evitar gastos inesperados y preparar la documentación adecuada desde el primer día de propiedad. Si la estructura de la operación no es habitual —el inmueble se ha utilizado con fines comerciales, se transfiere a través de una cadena de contratos, se trata de un inmueble comercial o el vendedor es una persona jurídica—, consulte a un especialista fiscal en Georgia antes de firmar el contrato. Las aclaraciones oficiales están disponibles en el portal Servicio de Hacienda y en la sección Preguntas frecuentes para particulares.
🔗 Enlaces útiles sobre los impuestos de propiedad en Georgia
- Servicio Fiscal de Georgia (rs.ge)
Sitio oficial con tipos impositivos actuales, calculadoras y normas de presentación. - ANPR (Agencia Nacional de Registro Público)
Comprobación del valor catastral del objeto, historial de propiedad y cargas. - Cámara de Justicia de Georgia (justice.gov.ge)
Sitio oficial para el registro de transacciones inmobiliarias y la verificación de documentos. - Ministerio de Hacienda de Georgia
Información sobre reformas fiscales y cambios en la legislación.
 Inmuebles en Montenegro
 Inmuebles en Chipre
 Inmobiliaria en EAU
 Inmuebles en Bali
 Inmuebles en Tailandia
 Inmobiliaria en España
 Inmobiliaria en Arabia Saudí
 Inmobiliaria en Turquía
 Inmobiliaria en Zanzíbar
 +995 551 50 18 84
 hello@residence-estate.ge
 Georgia, Batumi, Sherif Khimshiashvili str. 1, oficina 1204


 Obtener catálogo de objetos TOP-7