
 +995 551 50 18 84


Грузия не имеет единого универсального «налога на недвижимость» — это понятие объединяет несколько разных обязательств, каждое из которых возникает на конкретном этапе: при покупке объекта, в период владения, при получении дохода от аренды и при продаже. Налоговая нагрузка зависит от статуса собственника, типа имущества, совокупного дохода его семьи, характера использования объекта и срока владения. Для иностранных покупателей не существует отдельного «налога для нерезидента» только на основании гражданства, однако налоговый статус влияет на состав учитываемых доходов и может порождать обязательства одновременно в двух странах.
Информация проверена и актуализирована по состоянию на август 2026 года. Конкретные ставки и сроки рекомендуется сверять с действующей редакцией Налогового кодекса Грузии и официальными материалами Revenue Service.
Краткий ответ. Покупка квартиры в Грузии сама по себе обычно не сопровождается отдельным налогом на переход права собственности. После покупки у владельца могут возникнуть ежегодный налог на имущество, земельный налог, налог с арендного дохода, налог при продаже объекта и в отдельных предпринимательских ситуациях — НДС. Конкретная обязанность зависит от дохода семьи, типа имущества, способа использования и срока владения. Подробные налоговые ставки, смотрите в таблице ниже.
Материал носит информационный характер. Налоговые последствия конкретной сделки зависят от статуса собственника, назначения объекта, состава семьи, источника дохода и фактической модели использования недвижимости.
Это общая схема для физического лица. Земельный налог, коммерческая аренда, посуточная сдача, владение через компанию и нестандартные сделки рассчитываются отдельно.
| Ситуация | Ставка или расход |
|---|---|
| Покупка квартиры физическим лицом | Отдельного налога на переход права собственности обычно нет |
| Регистрация права собственности | 150 GEL за 4 рабочих дня, 270 GEL за 1 рабочий день или 350 GEL в день подачи |
| Семейный доход не превышает 40 000 GEL | Имущество, кроме земли, освобождается от налога при наличии права на льготу |
| Семейный доход превышает 40 000 GEL, но составляет менее 100 000 GEL | 0,05–0,2% рыночной стоимости имущества |
| Семейный доход составляет 100 000 GEL и более | 0,8–1% рыночной стоимости имущества |
| Долгосрочная сдача жилья для проживания | 5% от дохода без вычета расходов |
| Продажа жилого объекта до истечения льготного срока | 5% от налогооблагаемого излишка |
| Продажа после более чем двух лет владения | Возможно освобождение от налога |
| НДС при экономической деятельности | 18%; обязательная регистрация при превышении 100 000 GEL облагаемого оборота за непрерывные 12 месяцев |
Это общая схема для физического лица. Земельный налог, коммерческая аренда, посуточная сдача, владение через компанию и нестандартные сделки рассчитываются отдельно.
Налоги на разных этапах владения
Прежде чем разбирать отдельные обязательства, полезно увидеть всю картину целиком. Таблица ниже показывает, какие налоговые события потенциально возникают на каждом этапе — от сделки до продажи.
Таблица 1. Налоговые обязательства по этапам
| Этап | Возможное обязательство | Когда возникает | Налоговая база | Что проверить |
|---|---|---|---|---|
| Покупка | Отдельного налога на покупку обычно нет; возникают регистрационные и сопутствующие расходы | При оформлении сделки | Налоговой базы обычно нет; регистрационный сбор фиксированный | Срок регистрации, тариф NAPR, банковские комиссии, перевод и юридическое сопровождение |
| Владение | Налог на имущество | При выполнении условий кодекса | Рыночная стоимость имущества | Семейный доход и льготы |
| Владение землёй | Земельный налог | По правилам для конкретного участка | Площадь, категория, муниципальная ставка | Назначение и местоположение |
| Аренда | Подоходный налог, иногда НДС | При получении дохода как доход из источника в Грузии | Валовой доход либо иная база по применимому режиму | Вид аренды, статус деятельности, участники договора |
| Продажа | Налог с налогооблагаемого излишка | При облагаемой продаже | Разница между доходом и подтверждёнными расходами | Срок владения и документы |
| Дарение или наследование | Возможный подоходный налог | В зависимости от родства и основания передачи | Рыночная стоимость или применимая база | Степень родства и льгота |
Государственная пошлина за регистрацию права собственности — это административный сбор, а не налог. Её размер фиксирован и не зависит от стоимости объекта. Нотариальные расходы, банковские комиссии, стоимость перевода документов и услуги агента также не являются налоговыми платежами, хотя и входят в общий бюджет сделки. Разграничение важно: некоторые расходы на приобретение впоследствии могут уменьшить налогооблагаемый излишек при продаже, если они документально подтверждены и допускаются Налоговым кодексом, — но состав таких расходов необходимо проверять отдельно.
Сколько стоит регистрация недвижимости
По действующим тарифам Национального агентства публичного реестра регистрация возникновения, изменения или прекращения права на недвижимость стоит:
| Срок регистрации | Государственный сбор |
|---|---|
| 4 рабочих дня | 150 GEL |
| 1 рабочий день | 270 GEL |
| В день подачи заявления | 350 GEL |
Подтверждение подписей сторон на сделке, представленной для регистрации, стоит 7 GEL. Электронную выписку из реестра можно получить за 13 GEL в течение одного рабочего дня или за 52 GEL в день подачи запроса. Обычная выписка стоит 20 GEL за один рабочий день или 75 GEL в день обращения.
Тарифы регистрации не зависят от цены квартиры, но могут изменяться. Перед сделкой их следует повторно проверить на официальном сайте NAPR.
Пример расходов при покупке квартиры
Покупатель приобретает квартиру за 250 000 GEL и выбирает стандартную регистрацию права собственности за четыре рабочих дня.
| Расход | Сумма |
|---|---|
| Цена квартиры | 250 000 GEL |
| Отдельный налог на покупку | 0 GEL |
| Регистрация права собственности | 150 GEL |
| Электронная выписка из реестра | 13 GEL |
| Подтверждение подписей сторон — если используется эта услуга | 7 GEL |
| Перевод документов | По тарифу переводчика |
| Банковская комиссия | По тарифу банка |
| Юридическая проверка | По договорённости с юристом |
Минимальный итог по указанным фиксированным платежам — 250 163 GEL, либо 250 170 GEL при использовании услуги подтверждения подписей.
Это условный пример. В расчёт не включены возможные расходы на доверенность, перевод, апостиль, банковский перевод, юридическую проверку, кадастровые работы и услуги агента.
После регистрации права собственности налоговые события не заканчиваются, а только начинаются. Налоговая обязанность возникает в силу закона при наличии облагаемого имущества и других предусмотренных условий. Собственник отвечает за проверку своей обязанности, своевременную подачу декларации и уплату налога — даже если персональное напоминание не поступало. Если объект сдаётся в аренду, появляется обязанность декларировать доход. Если объект в будущем продаётся, возможен налог с налогооблагаемого излишка. Планировать бюджет только по цене объекта означает недооценить реальную стоимость владения.
Подробнее о том, как устроена сделка и что происходит до момента регистрации права, можно прочитать в материале «Как купить недвижимость в Грузии«.
Подбираете недвижимость в Грузии? Ответьте на несколько вопросов о цели покупки, бюджете и предпочтительной локации — команда The Residence подготовит подходящую подборку объектов в Батуми, Тбилиси, Гонио и других регионах. Перейти к подбору недвижимости
Налог на имущество
Налог на имущество в Грузии является местным налогом: его ставки устанавливаются муниципалитетами в пределах диапазонов, предусмотренных Налоговым кодексом (статьи 202–206). Это означает, что две квартиры в разных городах при одинаковой рыночной стоимости и одинаковом семейном доходе владельца могут облагаться по разным ставкам — в зависимости от решения конкретного органа местного самоуправления.
К облагаемому имуществу физического лица относятся здания, части зданий и объекты незавершённого строительства. Земельный участок — это отдельный объект налогообложения, который рассматривается по иным правилам (подробнее — в следующем разделе). Квартира в многоквартирном доме, отдельный жилой дом, апартаменты в апарт-отеле, коммерческое помещение — все эти объекты потенциально входят в налогооблагаемую базу, хотя применимость конкретной ставки зависит от целого ряда условий.
Налоговая база определяется исходя из рыночной стоимости имущества в соответствии с требованиями Налогового кодекса и применимых правил оценки. Налоговый кодекс не означает, что каждый собственник обязан ежегодно заказывать новый отчёт независимого оценщика. Однако владелец должен иметь обоснование заявленной рыночной стоимости. Если стоимость объекта существенно изменилась, имеются несколько объектов, объект коммерческий либо расчёт может вызвать спор с налоговым органом, целесообразно получить профессиональную оценку или письменное разъяснение налогового консультанта. Цена из договора купли-продажи не равна автоматически рыночной стоимости на дату расчёта налога: рынок меняется, и за несколько лет база может существенно отличаться от цены приобретения.
Ставки для физических лиц
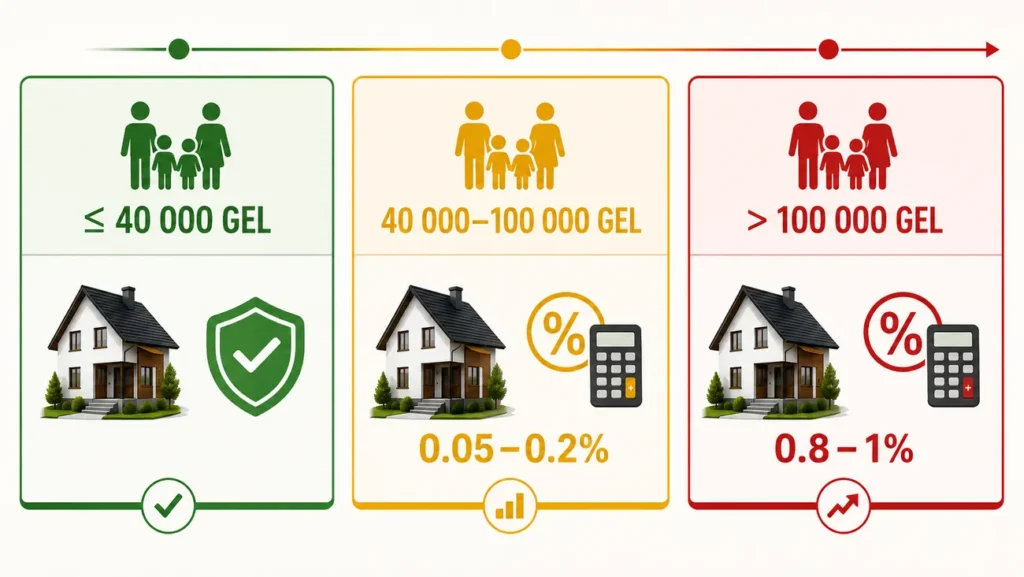
Ключевой параметр, определяющий ставку, — совокупный годовой доход семьи налогоплательщика. Именно семейный доход, а не только личный доход собственника, влияет на то, попадает ли владелец в льготный диапазон или нет.
Таблица 2. Диапазоны налога на имущество для физических лиц
| Годовой семейный доход | Общий принцип | Диапазон ставки |
|---|---|---|
| Не превышает 40 000 GEL | Имущество (кроме земли) освобождается от налога при отсутствии иных исключений из льготы | 0% при наличии права на льготу |
| Превышает 40 000 GEL, но менее 100 000 GEL | Налог рассчитывается от рыночной стоимости облагаемого имущества | 0,05–0,2% |
| 100 000 GEL и более | Применяется повышенный диапазон | 0,8–1% |
Несколько принципиальных оговорок, которые нельзя игнорировать:
- Точную ставку устанавливает муниципалитет внутри законодательного диапазона. Актуальную ставку конкретного муниципалитета необходимо проверять по действующему местному нормативному акту.
- Земельный налог рассчитывается отдельно и не подпадает автоматически под освобождение по имущественному налогу.
- Право на освобождение нужно оценивать с учётом всей применимой нормы — не только порогового значения дохода.
- Нельзя механически умножать цену покупки на максимальную ставку 1%: база — рыночная стоимость на применимую дату, а ставка зависит от дохода и муниципалитета.
- Расчёты и декларации ведутся в лари (GEL); валюта, в которой оплачивался объект при покупке, значения не имеет.
Нужно ли вам платить ежегодный налог: быстрый тест
- Проверьте, принадлежит ли вам в Грузии квартира, дом, коммерческое помещение, незавершённый объект или земельный участок.
- Рассчитайте совокупный доход семьи за год, предшествующий налоговому году.
- Если семейный доход не превышает 40 000 GEL, имущество физического лица, кроме земли, освобождается от налога при наличии права на льготу.
- Если доход превышает 40 000 GEL, определите рыночную стоимость всего облагаемого имущества.
- Проверьте ставку, установленную муниципалитетом по месту нахождения недвижимости.
- Рассчитайте предварительный налог: рыночная стоимость имущества × применимая ставка.
- Земельный участок проверяйте отдельно: освобождение по семейному доходу не распространяется на землю автоматически.
- При наличии обязанности подайте декларацию не позднее 1 ноября и уплатите налог не позднее 15 ноября.
Условные примеры расчёта (предварительная оценка, не окончательное начисление):
Пример 1. Квартира с рыночной стоимостью 250 000 GEL, семейный доход — 70 000 GEL в год. Семья попадает в диапазон «более 40 000, но менее 100 000 GEL». Применимая ставка муниципалитета — от 0,05% до 0,2%.
Предварительный диапазон налога: 250 000 × 0,0005 = 125 GEL (нижняя граница) до 250 000 × 0,002 = 500 GEL (верхняя граница диапазона).
Точная сумма зависит от ставки, установленной конкретным муниципалитетом.
Пример 2. Апартаменты с рыночной стоимостью 400 000 GEL, семейный доход — 100 000 GEL и более. Применимый диапазон — 0,8–1%.
Предварительный диапазон налога: 400 000 × 0,008 = 3 200 GEL до 400 000 × 0,01 = 4 000 GEL.
Пример 3. Два объекта в собственности одного владельца с совокупной рыночной стоимостью 600 000 GEL, семейный доход — 100 000 GEL и более. База — суммарная рыночная стоимость всего облагаемого имущества.
Предварительный диапазон налога: 600 000 × 0,008 = 4 800 GEL до 600 000 × 0,01 = 6 000 GEL.
Формула для самостоятельной предварительной оценки:
Предварительный налог = рыночная стоимость облагаемого имущества × применимая ставка.
Это именно предварительная оценка для финансового планирования, а не окончательное налоговое начисление.
Что считается семейным доходом
Понятие «семья» для целей налога на имущество определено в кодексе конкретно: супруг собственника, несовершеннолетние дети и пасынки/падчерицы, а также родители, дети, братья, сёстры, бабушки, дедушки и внуки, постоянно проживающие совместно и ведущие общее хозяйство. Доходы всех этих лиц суммируются при определении семейного показателя.
Для целей имущественного налога применяется специальное определение семейного дохода (статья 202 Налогового кодекса Грузии), которое не совпадает с базой подоходного налога. В расчёт включаются различные виды доходов, в том числе некоторые освобождённые от подоходного налога, — за исключениями, прямо предусмотренными кодексом. Это означает, что ориентироваться только на официально задекларированный налогооблагаемый доход при оценке порога недостаточно.
Если кто-то из членов семьи зарегистрирован как индивидуальный предприниматель со статусом малого бизнеса, его доход для целей семейного показателя рассчитывается особым образом: учитывается 25% дохода, облагаемого в рамках специального режима малого бизнеса, а также налогооблагаемый доход, не подпадающий под этот режим.
Особого внимания требует вопрос о зарубежных доходах. Грузия применяет к физическим лицам в основном территориальный принцип: доход налогового резидента, не относящийся к источнику в Грузии, как правило, освобождён от грузинского подоходного налога. Однако зарубежные доходы могут учитываться в составе семейного дохода в случаях, предусмотренных Налоговым кодексом — то есть влиять на пороговое значение для имущественного налога даже при отсутствии грузинского подоходного налога с них. Эти два вопроса необходимо анализировать раздельно; делать категоричные выводы без изучения конкретной ситуации не следует.
Доходы в иностранной валюте пересчитываются в лари по официальному курсу за применимый период.
Что собрать для предварительной проверки семейного дохода:
- Документальное подтверждение рыночной стоимости всех объектов недвижимости.
- Сведения о составе семьи и постоянно совместно проживающих лицах.
- Данные о доходах каждого члена семьи за применимый налоговый год — из всех источников, включая зарубежные.
- Документы, подтверждающие налоговое резидентство (или его отсутствие) в Грузии.
- Сведения о земельных участках и иных облагаемых активах.
- Ранее поданные налоговые декларации (если применимо).
Налог на землю
Земельный налог в Грузии — это отдельное обязательство, которое не поглощается налогом на имущество и не подпадает автоматически под освобождение по порогу семейного дохода. Именно поэтому владелец квартиры с семейным доходом, не превышающим 40 000 GEL, может быть полностью освобождён от налога на здание, но при этом обязан уплатить земельный налог по имеющемуся участку
Ставка земельного налога зависит от категории участка, его площади и решения муниципалитета. Сельскохозяйственные и несельскохозяйственные земли облагаются по разным правилам. Для сельскохозяйственной и лесной земли базовые ставки установлены в лари за гектар и различаются по административной территории и категории участка; муниципалитет вправе устанавливать ставку в пределах, предусмотренных кодексом. Для несельскохозяйственной земли базовая ставка составляет 0,24 GEL за 1 м² в год и умножается на территориальный коэффициент, который муниципалитет не вправе устанавливать выше 1,5. Назвать единую фиксированную ставку для всей Грузии невозможно: итоговая сумма определяется на уровне муниципалитета.
Практические сценарии:
- Дом с земельным участком. Здание и земля — два отдельных объекта налогообложения. Налог на строение рассчитывается по правилам имущественного налога с учётом семейного дохода; земельный налог — по нормам для данной категории и муниципалитета. Суммировать обязательства нужно отдельно.
- Квартира в многоквартирном доме. Как правило, отдельного земельного участка у собственника квартиры нет — земля под домом может находиться в долевой или иной форме собственности. Ситуация зависит от конкретного объекта и того, как оформлены права.
- Коммерческое помещение с долей в земле. Если по документам объект включает долю в праве на земельный участок, земельный налог может возникнуть применительно к зарегистрированной доле; порядок следует проверять по выписке из реестра и данным декларации.
Иностранному покупателю важно до сделки уточнить: что именно приобретается по договору — только здание, здание с участком или доля в земле. О том, на каких условиях иностранцы вправе приобретать земельные участки в Грузии, подробнее можно прочитать в материале «Может ли иностранец купить землю в Грузии«. Кадастровые сведения об участке доступны через Национальное агентство публичного реестра Грузии.
Налог на землю необходимо проверять отдельно. Отсутствие налога на квартиру из-за низкого семейного дохода ещё не означает автоматического освобождения от обязательств по земельному участку.
Декларация и уплата налога
Налоговая обязанность возникает в силу закона при наличии облагаемого имущества и других предусмотренных условий. Собственник отвечает за самостоятельную проверку своей обязанности, своевременную подачу декларации и уплату налога. Не следует рассчитывать на персональное напоминание: отсутствие уведомления не освобождает от обязанности и не переносит срок.
Пошаговый порядок исполнения обязательства:
- Определить, есть ли в собственности облагаемое имущество (здание, часть здания, незавершённое строительство).
- Проверить совокупный доход семьи за год, предшествующий налоговому году.
- Отдельно проверить наличие земельного участка. Земля включается в имущественную декларацию физического лица, однако данные по ней указываются за текущий налоговый год — если обязанность по декларированию сохраняется. В ряде случаев земельный налог может определяться налоговым органом по данным Национального агентства публичного реестра без подачи отдельной декларации; применимый порядок следует уточнять по конкретной ситуации.
- Уточнить актуальную рыночную стоимость объектов.
- Зарегистрироваться или авторизоваться на портале Revenue Service — rs.ge.
- Заполнить декларацию по установленной форме, указав имущество и применимую базу.
- Проверить начисленную сумму до подтверждения.
- Уплатить налог по реквизитам, актуальным в личном кабинете Revenue Service. Не используйте реквизиты из сторонних статей — они могут быть устаревшими.
- Сохранить декларацию, подтверждение оплаты и документы, подтверждающие расчёт стоимости.
Нужно ли подавать декларацию сразу после покупки
Сам факт покупки квартиры не означает, что имущественную декларацию необходимо подавать немедленно в день регистрации права. Сначала нужно определить, возникла ли обязанность с учётом семейного дохода, вида имущества, наличия земли и применимых льгот.
При этом не следует ждать отдельного письма от Revenue Service. После покупки рекомендуется:
- создать или проверить личный кабинет на rs.ge;
- сохранить договор и выписку из реестра;
- определить семейный доход за применимый год;
- отдельно проверить наличие земли;
- до наступления срока подачи уточнить, требуется ли декларация именно в вашей ситуации.
Таблица 3. Сроки подачи деклараций и уплаты
| Действие | Общий срок | Что указывается |
|---|---|---|
| Декларация физического лица по налогу на имущество (при наличии обязанности) | Не позднее 1 ноября | Имущество за истекший год; земля — за текущий год |
| Оплата имущественного налога | Не позднее 15 ноября | Начисленная сумма |
| Декларация при облагаемой продаже | По правилам подоходного налога после отчётного события | Доход, расходы и облагаемый излишек |
| Отчётность по аренде | Зависит от режима и порядка декларирования | Арендный доход и применимая ставка |
Сроки для декларирования дохода от продажи и аренды зависят от налогового режима, статуса плательщика и способа получения дохода. Универсальная дата для этих ситуаций не установлена — необходимо проверять применимые нормы по каждому конкретному случаю.
Распространённые ошибки при подаче декларации:
- Собственник считает, что Revenue Service сама рассчитает сумму. Обязанность проверки и подачи лежит на налогоплательщике. При непредставлении декларации налоговый орган вправе определить налоговое обязательство по имеющимся сведениям — но это не освобождает от штрафных последствий.
- Учитывается только доход в Грузии. Для определения семейного показателя в целях имущественного налога зарубежные доходы могут иметь значение в случаях, предусмотренных Налоговым кодексом.
- Цена из договора принимается за текущую рыночную стоимость. Рынок меняется; актуальная стоимость может отличаться от цены покупки.
- Иностранцу налог не начисляется. Иностранное гражданство само по себе не освобождает от уплаты имущественного налога.
- Освобождение по квартире распространяется на земельный участок. Это два разных объекта налогообложения.
- Прошлогоднюю декларацию можно просто перестать подавать. Прекращение обязанности нужно обосновать — например, выбытием имущества.
- Реквизиты для оплаты взяты из старой статьи. Актуальные реквизиты — только в личном кабинете на rs.ge.
Если для исполнения налоговых обязательств необходим банковский счёт в грузинском банке, об этапах его открытия можно прочитать в материале «Открытие банковского счёта в Грузии«.
Налоги при сдаче в аренду
Доход от аренды грузинской недвижимости является доходом из источника в Грузии и облагается налогом здесь — независимо от того, является ли владелец резидентом страны. Порядок уплаты зависит от участников договора, статуса арендодателя и применимого режима.
Долгосрочная аренда жилья для проживания
Согласно действующей норме Налогового кодекса Грузии (статья 81), доход физического лица от сдачи жилой площади для проживания при соблюдении установленных условий облагается по ставке 5%. Налог рассчитывается с суммы дохода без вычета расходов в рамках данного режима.
Ключевое слово здесь — «для проживания». Назначение объекта и фактическая цель использования важнее того, как стороны назвали договор. Если квартира сдаётся под офис, склад или иную коммерческую деятельность, льготная ставка 5% не применяется автоматически. Если арендатором выступает организация, порядок уплаты налога может потребовать отдельного согласования в договоре. Деятельность должна быть корректно оформлена: доход декларируется, налог уплачивается в установленные сроки.
Расчёт 1. Долгосрочная аренда жилья.
Аренда за 1 500 GEL в месяц, срок — 12 месяцев.
- Годовой доход: 1 500 × 12 = 18 000 GEL.
- Налог по ставке 5%: 18 000 × 0,05 = 900 GEL в год.
- Чистый доход после налога: 18 000 − 900 = 17 100 GEL.
Краткосрочная аренда
Посуточная сдача через Airbnb, Booking и аналогичные платформы не всегда облагается по той же модели, что и обычная долгосрочная аренда жилья. Систематическая краткосрочная аренда может быть признана экономической деятельностью — с учётом регулярности операций, количества объектов, способа управления и наличия дополнительных услуг.
До начала посуточной сдачи собственнику необходимо определить:
- действует ли он как обычное физическое лицо или как предприниматель;
- может ли применяться специальный налоговый режим;
- какая сумма признаётся налоговой выручкой;
- как учитывается комиссия платформы или управляющей компании;
- приближается ли совокупный облагаемый оборот к порогу НДС в 100 000 GEL за непрерывные 12 месяцев.
Универсальной ставки для всех случаев краткосрочной аренды нет. Налоговую модель следует определить до начала регулярного получения дохода, а не после превышения порогов или получения требования Revenue Service.
Если собственнику принадлежат несколько объектов, их совокупный оборот суммируется при оценке обязательств по НДС.
Расчёт 2. Краткосрочная аренда.
Валовая выручка за год — 60 000 GEL. Комиссия платформы — 15% (9 000 GEL). На счёт поступило 51 000 GEL.
Важно: комиссия платформы не является автоматически вычитаемым расходом в налоговых целях. Валовая выручка (60 000 GEL) и сумма, фактически зачисленная на счёт (51 000 GEL), могут иметь разное налоговое значение в зависимости от того, как оформлена деятельность и какой режим применяется. Без анализа статуса плательщика и применимого режима определить точную налоговую базу невозможно.
Этот пример показывает, почему нельзя рассчитывать налог только от суммы, поступившей на банковский счёт. Для одного режима значение может иметь валовая выручка 60 000 GEL, для другого — иная база, установленная применимыми правилами. Поэтому договор с платформой или управляющей компанией и отчёты о начисленной выручке необходимо сохранять вместе с банковскими выписками.
Коммерческая аренда
Сдача объекта под офис, торговое помещение или иную коммерческую деятельность не подпадает под льготную ставку для жилой аренды. Налоговая база и ставка определяются по общим правилам. В ряде случаев, когда арендатором выступает организация, она выполняет функции налогового агента: порядок удержания следует закрепить в договоре и подтвердить у бухгалтера арендатора применительно к конкретной ситуации.
В договоре следует чётко оговорить, указана ли арендная плата до или после удержания налога: от этого зависит фактическое поступление на счёт собственника.
Таблица 4. Налогообложение разных видов аренды
| Сценарий | Возможная ставка или режим | База | Что проверить |
|---|---|---|---|
| Долгосрочная аренда жилья для проживания | 5% при выполнении условий, без вычета расходов | Доход от аренды | Назначение, регистрация, договор |
| Посуточная аренда | Зависит от модели деятельности | Выручка или применимая налоговая база | Статус деятельности, специальный режим, услуги, НДС |
| Сдача под офис | Общие правила; возможна функция налогового агента у арендатора | Зависит от участников сделки | Статус арендатора, условия договора, порядок удержания |
| Аренда через управляющую компанию | Зависит от структуры договора | Доход собственника или выручка деятельности | Агентская модель, комиссии, отчётность |
Налог при продаже
Продажа недвижимости в Грузии может порождать налоговое обязательство. Налог возникает не со всей суммы продажи, а с налогооблагаемого излишка — разницы между ценой реализации и документально подтверждёнными расходами, допускаемыми Налоговым кодексом.
Налог при продаже жилой недвижимости в Грузии — это подоходный налог с излишка от поставки имущества (статьи 81–82 Налогового кодекса). Если освобождение не применяется, налогооблагаемый излишек физического лица от продажи жилой квартиры или дома с относящимся к нему земельным участком облагается по ставке 5%.
Как определяется налогооблагаемый излишек:
- Доход от продажи — это фактическая цена реализации объекта.
- Документально подтверждённые расходы — это стоимость приобретения и иные затраты, которые Налоговый кодекс допускает к учёту и которые подтверждены документами. Наличие квитанции само по себе не гарантирует право на уменьшение излишка: состав допустимых расходов необходимо проверять отдельно.
- Излишек = доход от продажи − допустимые подтверждённые расходы.
Расчёт 3. Продажа квартиры.
- Цена покупки: 220 000 GEL.
- Цена продажи: 280 000 GEL.
- Документально подтверждённые расходы, допускаемые кодексом: 10 000 GEL.
- Налогооблагаемый излишек: 280 000 − 220 000 − 10 000 = 50 000 GEL.
- Налог по ставке 5%: 50 000 × 0,05 = 2 500 GEL (если освобождение не применяется).
Применимость освобождения необходимо проверять по обстоятельствам каждой сделки.
Что происходит при продаже через один, два или три года
| Срок владения | Общий налоговый результат |
|---|---|
| Менее двух лет | Если освобождение отсутствует, излишек от продажи жилого объекта облагается по ставке 5% |
| Ровно два года | Условие «более двух лет» ещё не выполнено |
| Более двух лет | Возможно освобождение от налога на излишек |
| Объект использовался в экономической деятельности | Требуется отдельная проверка независимо от срока |
| Регулярная перепродажа объектов | Возможна квалификация как экономическая деятельность |
Срок необходимо считать по точным датам возникновения и прекращения зарегистрированного права, а не только по календарным годам.
Срок владения и освобождение. Согласно статье 82 Налогового кодекса, излишек от продажи жилой квартиры или дома с относящимся к нему земельным участком освобождается от подоходного налога, если объект находился в собственности физического лица более двух лет. Для применения льготы необходимо проверить точные даты возникновения и прекращения зарегистрированного права. В обычной сделке купли-продажи срок отсчитывается от даты регистрации права собственности в реестре; для объектов, полученных по наследству, в дар или по иным основаниям, могут действовать специальные правила.
Объект, который использовался в предпринимательской деятельности, требует отдельного анализа: период коммерческого использования может влиять на применимость освобождения. Систематическая купля-продажа нескольких объектов с целью перепродажи может быть квалифицирована налоговым органом как экономическая деятельность.
При продаже объекта, полученного в дар или по наследству, база и применимые льготы зависят от степени родства, основания перехода права и имеющихся подтверждающих документов — определять применимое правило следует индивидуально.
Таблица 5. Сценарии налогообложения при продаже
| Сценарий | Общий налоговый результат | Что проверить |
|---|---|---|
| Продажа жилого объекта после более чем двух лет владения | Возможное освобождение от налога | Точные даты регистрации права приобретения и продажи |
| Продажа до истечения двух лет владения | Излишек облагается по ставке 5% | Цена покупки, цена продажи, допустимые расходы |
| Продажа объекта, использованного в бизнесе | Требуется отдельная проверка | Период использования и статус деятельности |
| Серия перепродаж | Возможна квалификация как экономическая деятельность | Регулярность, цель покупки, количество сделок |
| Дарение или наследование | База и льготы зависят от основания и родства | Степень родства, стоимость, подтверждающие документы |
Если недвижимость принадлежит компании. Описанные выше пороги семейного дохода, освобождение для имущества при доходе не выше 40 000 GEL и ставка 5% для определённых доходов физического лица не следует автоматически применять к юридическому лицу. Для компании действуют отдельные правила оценки имущества, налоговой отчётности, налога на прибыль и НДС. Покупку, аренду или продажу недвижимости через грузинскую либо иностранную компанию необходимо рассчитывать отдельно.
НДС и предпринимательская деятельность
Обычная покупка квартиры физическим лицом для личного проживания или сдачи в аренду сама по себе не означает автоматического возникновения НДС. Сначала необходимо установить, имеется ли экономическая деятельность и облагаемая операция, — и только затем оценивать НДС-обязательства.
Стандартная ставка НДС в Грузии — 18%. Обязанность регистрации плательщиком НДС возникает, когда облагаемый оборот лица за непрерывный 12-месячный период превышает 100 000 GEL. Речь идёт об обороте, а не о прибыли. Заявление о регистрации необходимо подать не позднее двух рабочих дней после превышения порога (статья 157 Налогового кодекса).
Ситуации, при которых НДС становится актуальным:
- Систематическая сдача нескольких объектов с дополнительными услугами, совокупный оборот которой превышает установленный порог.
- Девелоперская деятельность: строительство и продажа объектов как вид бизнеса.
- Перепродажа нескольких объектов, квалифицированная как экономическая деятельность.
Если несколько объектов находятся в собственности одного лица, их совокупная выручка суммируется при оценке НДС-обязательства.
Регистрация по НДС может повлиять на цену договора, денежный поток и фактическую маржу. Результат зависит от того, включает ли цена НДС, имеет ли плательщик право на вычет входного НДС и как налоговое бремя распределено договором. Искусственное разделение деятельности с целью удержания оборота ниже порога — рискованная и нежелательная практика.
Иностранцы и нерезиденты
Иностранное гражданство само по себе не создаёт отдельную, повышенную ставку налога на имущество. Иностранный гражданин, владеющий недвижимостью в Грузии, уплачивает имущественный налог по тем же правилам: определяющий фактор — семейный доход, тип имущества и применимые нормы кодекса.
Гражданство и налоговое резидентство — разные понятия. Само по себе грузинское налоговое резидентство не означает автоматического обложения в Грузии всего зарубежного дохода физического лица. Однако отдельные зарубежные доходы могут иметь значение при расчёте семейного показателя для налога на имущество — этот вопрос подробно рассмотрен выше, в разделе «Что считается семейным доходом».
Статус налогового резидента Грузии зависит в том числе от времени нахождения в стране. Критерий 183 дней применяется к любому непрерывному 12-месячному периоду, заканчивающемуся в соответствующем налоговом году, — не просто к количеству дней в календарном году.
Иностранный владелец может иметь налоговые обязательства одновременно в Грузии и в стране налогового резидентства — в зависимости от законодательства этой страны и наличия соглашения об избежании двойного налогообложения. Соглашение не освобождает автоматически от декларационных обязанностей: необходимость подачи декларации, метод зачёта или освобождения проверяются отдельно по законодательству каждой страны.
Собственник без грузинского банковского счёта может испытывать практические сложности с уплатой налога. О деталях денежных переводов рассказывает материал «Как перевести деньги в Грузию для покупки недвижимости«.
Иностранному собственнику важно сберегать: договор купли-продажи с указанием стоимости, подтверждения расходов на ремонт и улучшения, договоры аренды, выписки о поступлении арендных платежей и квитанции об уплаченных налогах. Без этих документов невозможно ни корректно рассчитать налогооблагаемый излишек при продаже, ни подтвердить исполнение обязательств в случае проверки.
Налоговое резидентство и гражданство — не одно и то же. Для корректного расчёта важно установить не только паспорт владельца, но и его налоговый статус, источник дохода и правила страны, где он остаётся резидентом.
Как рассчитать реальную доходность
Налоги — это часть стоимости владения, которую необходимо учитывать в инвестиционной модели до подписания договора. Инвестор, ориентирующийся только на валовой арендный доход, переоценивает фактическую доходность.
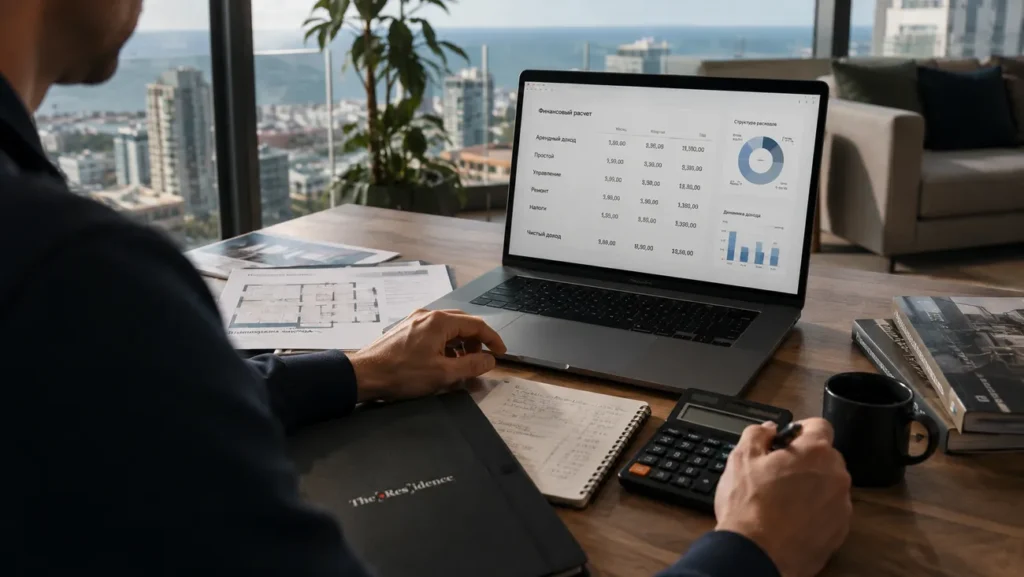
Базовая формула:
Чистая доходность = (арендный доход − простой − управление − коммунальные расходы собственника − ремонт − страхование − налоги) ÷ полная стоимость инвестиций × 100%.
Таблица 6. Простая модель расчёта чистой доходности
| Показатель | Сценарий А (освобождение от налога на имущество) | Сценарий Б (ставка 0,2%) |
|---|---|---|
| Цена объекта | 300 000 GEL | 300 000 GEL |
| Регистрация и оформление | 1 500 GEL | 1 500 GEL |
| Меблировка и подготовка | 35 000 GEL | 35 000 GEL |
| Полная стоимость инвестиций | 336 500 GEL | 336 500 GEL |
| Валовой арендный доход | 36 000 GEL/год | 36 000 GEL/год |
| Простой и скидки (8%) | −2 880 GEL | −2 880 GEL |
| Управление (15%) | −5 400 GEL | −5 400 GEL |
| Обслуживание и ремонт | −2 500 GEL | −2 500 GEL |
| Налог с аренды (5% от 36 000) | −1 800 GEL | −1 800 GEL |
| Налог на имущество | 0 GEL | −600 GEL (300 000 × 0,2%) |
| Чистый доход | 23 420 GEL | 22 820 GEL |
| Чистая доходность | ≈ 6,96% | ≈ 6,78% |
Расчёт представляет собой упрощённую модель и не учитывает инфляцию, стоимость капитала, амортизацию и возможный налог при продаже. Сценарий А — освобождение при условии, что совокупный семейный доход не превышает 40 000 GEL и отсутствуют другие доходы, увеличивающие показатель. Сценарий Б — ставка 0,2% при семейном доходе более 40 000, но менее 100 000 GEL. Фактические показатели зависят от конкретного объекта, муниципалитета, налогового режима и текущих расходов.
Посмотрите, жилые комплексы в Гонио

 Батуми, Гонио
 от 183м²



Типичные ошибки собственников
- Считать регистрационный сбор налогом на покупку. Государственная пошлина за регистрацию права — административный платёж фиксированного размера, не налог. Смешивание ведёт к ошибкам в бюджете сделки.
- Применять ставку 1% ко всем владельцам. Максимальная ставка 1% применяется только при семейном доходе 100 000 GEL и более, и только в верхней точке диапазона. При более низком доходе ставка существенно ниже или равна нулю.
- Учитывать только личный доход, забывая о членах семьи. Налог рассчитывается с учётом совокупного дохода семьи. Доходы супруга и других постоянно совместно проживающих родственников увеличивают общий показатель.
- Игнорировать земельный участок. Если объект включает землю — это отдельное налоговое обязательство, не поглощаемое имущественным налогом.
- Не пересматривать рыночную стоимость объекта. За несколько лет рыночная стоимость может существенно измениться. Ориентироваться на цену покупки при расчёте текущего налога — ошибка.
- Путать долгосрочную жилую аренду с коммерческим использованием. Льготная ставка 5% применяется к жилой площади, сдаваемой для проживания. Офис или склад — другой режим.
- Считать, что комиссия Airbnb автоматически вычитается из налоговой базы. Валовая выручка и сумма после удержания комиссии могут по-разному трактоваться в зависимости от налогового режима.
- Не сохранять договоры и подтверждения расходов. Документы критически важны при продаже и в случае проверки; наличие квитанции само по себе не гарантирует право на уменьшение базы.
- Пропускать декларацию, потому что уведомление не пришло. Не следует рассчитывать на персональное напоминание: ответственность за проверку срока лежит на налогоплательщике.
- Не учитывать налоги страны своего резидентства. Доход от грузинской недвижимости может быть обязателен к декларированию и в стране, где собственник является налоговым резидентом. Соглашение об избежании двойного налогообложения не освобождает автоматически от декларационных обязанностей.
Чек-лист владельца недвижимости в Грузии
- Определить налоговый статус — резидент или нерезидент Грузии, гражданство; при необходимости уточнить критерий 183 дней.
- Проверить состав семьи — кто является членом семьи для целей расчёта налога по нормам кодекса.
- Собрать сведения о совокупном семейном доходе — все источники и все члены семьи, включая зарубежные доходы, которые могут учитываться в составе семейного дохода в случаях, предусмотренных Налоговым кодексом.
- Определить тип объекта — квартира, дом, апартаменты, коммерческое помещение, незавершённое строительство.
- Проверить наличие земли — входит ли участок в объект собственности, какова его категория и назначение.
- Подтвердить актуальную рыночную стоимость — не цену покупки, а текущую рыночную оценку в соответствии с применимыми правилами.
- Определить характер аренды — жилая долгосрочная, посуточная, коммерческая, через управляющую компанию.
- Проверить срок владения — с даты регистрации зарегистрированного права собственности; для наследства и дарения — уточнить специальные правила.
- Оценить совокупный оборот за 12 месяцев — при сдаче нескольких объектов соотнести с порогом НДС 100 000 GEL.
- Зарегистрироваться на rs.ge — создать или проверить учётную запись на портале Revenue Service.
- Подать декларацию в срок — не позднее 1 ноября (при наличии обязанности); проверить актуальные сроки для аренды и продажи.
- Сохранить все подтверждения — декларацию, квитанцию об оплате, расчёт стоимости, договоры и документы о расходах.
Налоговая модель важнее, чем кажется
Налогообложение недвижимости в Грузии охватывает четыре этапа: покупку, владение, аренду и продажу. На этапе покупки основные расходы — регистрационные и сопутствующие, но не налог на переход права. Ежегодный налог на имущество физического лица зависит от семейного дохода, рыночной стоимости объекта и ставки муниципалитета. При наличии льготы он может составлять 0%, при семейном доходе более 40 000, но менее 100 000 GEL — от 0,05% до 0,2%, а при доходе 100 000 GEL и более — от 0,8% до 1% рыночной стоимости облагаемого имущества. Земельный налог рассчитывается отдельно. Земельный налог рассчитывается отдельно и не подпадает под освобождение по порогу дохода.
Доход от аренды жилья для проживания при выполнении условий облагается по ставке 5% без вычета расходов; краткосрочная и коммерческая аренда требуют отдельного анализа. При продаже жилого объекта до истечения двух лет налог составляет 5% от налогооблагаемого излишка; при владении более двух лет возможно освобождение. НДС становится актуальным при систематической деятельности, превышающей оборотный порог в 100 000 GEL за непрерывные 12 месяцев.
Знание этих правил позволяет корректно оценить реальную доходность объекта, избежать неожиданных расходов и выстроить правильную документацию с первого дня владения. Если структура сделки нестандартна — объект использовался в бизнесе, передаётся через цепочку договоров, относится к коммерческой недвижимости или продавец является юридическим лицом, — обратитесь к налоговому специалисту в Грузии до подписания договора. Официальные разъяснения доступны на портале Revenue Service и в разделе FAQ для физических лиц.
🔗 Полезные ссылки по налогам на недвижимость в Грузии
- Налоговая служба Грузии (rs.ge)
Официальный сайт с актуальными налоговыми ставками, калькуляторами и правилами подачи деклараций. - НАПР (Национальное агентство публичного реестра)
Проверка кадастровой стоимости объекта, истории собственности и обременений. - Дом юстиции Грузии (justice.gov.ge)
Официальный сайт для регистрации сделок с недвижимостью и проверки документов. - Министерство финансов Грузии
Информация о налоговых реформах и изменениях в законодательстве.
 Недвижимость в Черногории
 Недвижимость на Кипре
 Недвижимость в ОАЭ
 Недвижимость на Бали
 Недвижимость в Таиланде
 Недвижимость в Испании
 Недвижимость в Саудовской Аравии
 Недвижимость в Турции
 Недвижимость в Занзибаре
 +995 551 50 18 84
 hello@residence-estate.ge
 Грузия, Батуми, ул. Шерифа Химшиашвили, дом 1, офис 1204


 Получить каталог ТОП-7 объектов