
 +995 551 50 18 84


Грузія не має єдиного універсального «податку на нерухомість» — це поняття об’єднує кілька різних зобов’язань, кожне з яких виникає на певному етапі: під час купівлі об’єкта, у період володіння, під час отримання доходу від оренди та під час продажу. Податкове навантаження залежить від статусу власника, типу майна, сукупного доходу його сім’ї, характеру використання об’єкта та терміну володіння. Для іноземних покупців не існує окремого «податку для нерезидента» лише на підставі громадянства, проте податковий статус впливає на склад доходів, що враховуються, і може породжувати зобов’язання одночасно в двох країнах.
Інформація перевірена та оновлена станом на серпень 2026 року. Конкретні ставки та терміни рекомендується звіряти з чинною редакцією Податкового кодексу Грузії та офіційними матеріалами Податкової служби.
Коротка відповідь. Купівля квартири в Грузії сама по собі зазвичай не супроводжується окремим податком на перехід права власності. Після купівлі у власника можуть виникнути щорічний податок на майно, земельний податок, податок на дохід від оренди, податок при продажу об’єкта та, в окремих випадках, пов’язаних з підприємницькою діяльністю, — ПДВ. Конкретні зобов’язання залежать від доходу сім’ї, типу майна, способу використання та терміну володіння. Детальні податкові ставки дивіться в таблиці нижче.
Цей матеріал має інформаційний характер. Податкові наслідки конкретної угоди залежать від статусу власника, призначення об’єкта, складу сім’ї, джерела доходу та фактичної моделі використання нерухомості.
Це загальна схема для фізичної особи. Земельний податок, комерційна оренда, щоденна оренда, володіння через компанію та нестандартні угоди розраховуються окремо.
| Ситуація | Ставка або витрата |
|---|---|
| Придбання квартири фізичною особою | Зазвичай окремого податку на перехід права власності не існує |
| Реєстрація права власності | 150 GEL за 4 робочі дні, 270 GEL за 1 робочий день або 350 GEL у день подання |
| Дохід сім’ї не перевищує 40 000 GEL | Майно, крім землі, звільняється від податку за умови наявності права на пільгу |
| Дохід сім’ї перевищує 40 000 GEL, але становить менше 100 000 GEL | 0,05–0,21 TP415T ринкової вартості майна |
| Дохід сім’ї становить 100 000 GEL і більше | 0,8–1% ринкової вартості майна |
| Довгострокова оренда житла для проживання | 5% від доходу без вирахування витрат |
| Продаж житлового об’єкта до закінчення пільгового терміну | 5% від оподатковуваного надлишку |
| Продаж після понад двох років володіння | Можливе звільнення від податку |
| ПДВ у сфері господарської діяльності | 18%; обов’язкова реєстрація у разі перевищення оподатковуваного обороту в розмірі 100 000 GEL за безперервні 12 місяців |
Це загальна схема для фізичної особи. Земельний податок, комерційна оренда, щоденна оренда, володіння через компанію та нестандартні угоди розраховуються окремо.
Податки на різних етапах володіння
Перш ніж розглядати окремі зобов’язання, варто побачити загальну картину. У таблиці нижче наведено, які податкові події потенційно можуть відбуватися на кожному етапі — від укладення угоди до продажу.
Таблиця 1. Податкові зобов’язання за етапами
| Етап | Можливе зобов’язання | Коли виникає | Податкова база | Що перевірити |
|---|---|---|---|---|
| Купівля | Зазвичай не передбачено окремого податку на купівлю; виникають реєстраційні та супутні витрати | Під час оформлення угоди | Податкової бази зазвичай немає; реєстраційний збір є фіксованим | Термін реєстрації, тариф NAPR, банківські комісії, переказ коштів та юридичний супровід |
| Володіння | Податок на майно | При дотриманні умов кодексу | Ринкова вартість майна | Сімейний дохід та пільги |
| Власність на землю | Земельний податок | Згідно з правилами для конкретної ділянки | Площа, категорія, муніципальна ставка | Призначення та розташування |
| Оренда | Податок на прибуток, іноді ПДВ | У разі отримання доходу як дохід із джерела в Грузії | Валовий дохід або інша база відповідно до застосовного режиму | Вид оренди, статус діяльності, сторони договору |
| Продаж | Податок на оподатковуваний надлишок | У разі оподатковуваного продажу | Різниця між доходом та підтвердженими витратами | Термін володіння та документи |
| Дарування чи успадкування | Можливий податок на прибуток | Залежно від ступеня спорідненості та підстави передачі | Ринкова вартість або база оподаткування | Ступінь спорідненості та пільга |
Державне мито за реєстрацію права власності — це адміністративний збір, а не податок. Його розмір є фіксованим і не залежить від вартості об’єкта. Нотаріальні витрати, банківські комісії, вартість перекладу документів та послуги агента також не є податковими платежами, хоча й входять до загального бюджету угоди. Розмежування є важливим: деякі витрати на придбання згодом можуть зменшити оподатковуваний надлишок під час продажу, якщо вони документально підтверджені та допускаються Податковим кодексом, — але склад таких витрат необхідно перевіряти окремо.
Скільки коштує реєстрація нерухомості
Згідно з чинними тарифами Національного агентства публічного реєстру реєстрація виникнення, зміни або припинення права на нерухомість коштує:
| Термін реєстрації | Державний збір |
|---|---|
| 4 робочих дні | 150 GEL |
| 1 робочий день | 270 GEL |
| У день подання заяви | 350 GEL |
Засвідчення підписів сторін на угоді, поданій для реєстрації, коштує 7 GEL. Електронну виписку з реєстру можна отримати за 13 GEL протягом одного робочого дня або за 52 GEL у день подання запиту. Звичайна виписка коштує 20 GEL за один робочий день або 75 GEL у день звернення.
Тарифи на реєстрацію не залежать від ціни квартири, але можуть змінюватися. Перед укладенням угоди їх слід ще раз перевірити на офіційному сайті NAPR.
Приклад витрат під час купівлі квартири
Покупець купує квартиру за 250 000 GEL і обирає стандартну реєстрацію права власності протягом чотирьох робочих днів.
| Витрата | Сума |
|---|---|
| Ціна квартири | 250 000 GEL |
| Окремий податок на купівлю | 0 GEL |
| Реєстрація права власності | 150 GEL |
| Електронна виписка з реєстру | 13 GEL |
| Підтвердження підписів сторін — якщо використовується ця послуга | 7 GEL |
| Переклад документів | За тарифом перекладача |
| Банківська комісія | За тарифом банку |
| Юридична перевірка | За домовленістю з юристом |
Мінімальна загальна сума за зазначеними фіксованими платежами — 250 163 GEL, або 250 170 GEL у разі використання послуги підтвердження підписів.
Це умовний приклад. У розрахунок не включено можливі витрати на довіреність, переклад, апостиль, банківський переказ, юридичну перевірку, кадастрові роботи та послуги агента.
Після реєстрації права власності податкові події не закінчуються, а лише починаються. Податковий обов’язок виникає на підставі закону за наявності оподатковуваного майна та інших передбачених умов. Власник несе відповідальність за перевірку свого обов’язку, своєчасне подання декларації та сплату податку — навіть якщо персонального нагадування не надходило. Якщо об’єкт здається в оренду, виникає обов’язок декларувати дохід. Якщо об’єкт у майбутньому продається, можливий податок на оподатковуваний надлишок. Планувати бюджет лише виходячи з ціни об’єкта означає недооцінити реальну вартість володіння.
Детальніше про те, як влаштована угода та що відбувається до моменту реєстрації права, можна прочитати в матеріалі «Як придбати нерухомість у Грузії»«.
Шукаєте нерухомість у Грузії? Дайте відповідь на кілька запитань щодо мети купівлі, бюджету та бажаного місця розташування — команда The Residence підготує відповідну добірку об’єктів у Батумі, Тбілісі, Гоніо та інших регіонах. Перейти до пошуку нерухомості
Податок на майно
Податок на майно в Грузії є місцевим податком: його ставки встановлюються муніципалітетами в межах діапазонів, передбачених Податковим кодексом (статті 202–206). Це означає, що дві квартири в різних містах при однаковій ринковій вартості та однаковому сімейному доході власника можуть оподатковуватися за різними ставками — залежно від рішення конкретного органу місцевого самоврядування.
До оподатковуваного майна фізичної особи належать будівлі, частини будівель та об’єкти незавершеного будівництва. Земельна ділянка — це окремий об’єкт оподаткування, який розглядається за іншими правилами (докладніше — у наступному розділі). Квартира в багатоквартирному будинку, окремий житловий будинок, апартаменти в апарт-готелі, комерційне приміщення — всі ці об’єкти потенційно входять до оподатковуваної бази, хоча застосування конкретної ставки залежить від цілого ряду умов.
Податкова база визначається виходячи з ринкової вартості майна відповідно до вимог Податкового кодексу та чинних правил оцінки. Податковий кодекс не передбачає, що кожен власник зобов’язаний щороку замовляти новий звіт незалежного оцінювача. Однак власник повинен мати обґрунтування заявленої ринкової вартості. Якщо вартість об’єкта істотно змінилася, є кілька об’єктів, об’єкт є комерційним або розрахунок може спричинити суперечку з податковим органом, доцільно отримати професійну оцінку або письмове роз’яснення податкового консультанта. Ціна з договору купівлі-продажу не дорівнює автоматично ринковій вартості на дату розрахунку податку: ринок змінюється, і за кілька років база може істотно відрізнятися від ціни придбання.
Тарифи для фізичних осіб
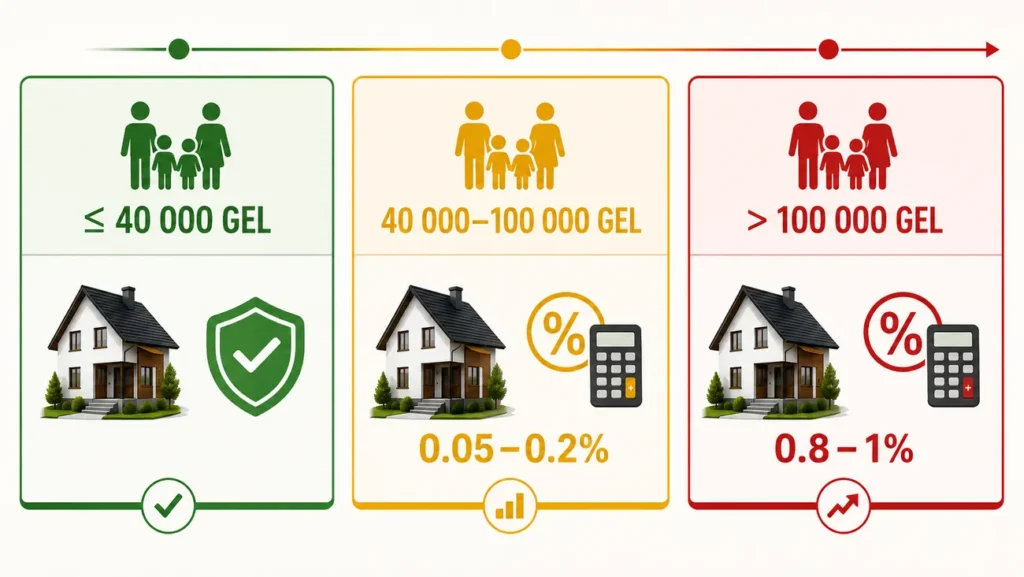
Ключовий параметр, що визначає ставку, — сукупний річний дохід сім’ї платника податків. Саме сімейний дохід, а не лише особистий дохід власника, впливає на те, чи потрапляє власник у пільговий діапазон, чи ні.
Таблиця 2. Діапазони податку на майно для фізичних осіб
| Річний сімейний дохід | Загальний принцип | Діапазон ставки |
|---|---|---|
| Не перевищує 40 000 GEL | Майно (крім землі) звільняється від податку за відсутності інших винятків із пільги | 0% за умови наявності права на пільгу |
| Перевищує 40 000 GEL, але менше 100 000 GEL | Податок розраховується на основі ринкової вартості майна, що оподатковується | 0,05–0,21 TP415T |
| 100 000 GEL і більше | Застосовується розширений діапазон | 0,8–1% |
Кілька принципових застережень, які не можна ігнорувати:
- Точну ставку встановлює муніципалітет у межах законодавчого діапазону. Актуальну ставку для конкретного муніципалітету необхідно перевіряти відповідно до чинного місцевого нормативного акта.
- Земельний податок розраховується окремо і не підпадає автоматично під звільнення від сплати майнового податку.
- Право на звільнення слід оцінювати з урахуванням усієї відповідної норми — не лише порогового значення доходу.
- Не можна механічно множити ціну покупки на максимальну ставку 1%: базою є ринкова вартість на відповідну дату, а ставка залежить від доходу та муніципалітету.
- Розрахунки та декларації здійснюються в ларі (GEL); валюта, в якій було оплачено об’єкт під час купівлі, не має значення.
Чи потрібно вам сплачувати щорічний податок: швидкий тест
- Перевірте, чи належить вам у Грузії квартира, будинок, комерційне приміщення, незавершений об’єкт або земельна ділянка.
- Розрахуйте сукупний дохід сім’ї за рік, що передує податковому року.
- Якщо сімейний дохід не перевищує 40 000 GEL, майно фізичної особи, крім землі, звільняється від податку за умови наявності права на пільгу.
- Якщо дохід перевищує 40 000 GEL, визначте ринкову вартість усього майна, що підлягає оподаткуванню.
- Перевірте ставку, встановлену муніципалітетом за місцем розташування нерухомості.
- Розрахуйте попередній податок: ринкова вартість майна × відповідна ставка.
- Земельну ділянку слід перевіряти окремо: пільга щодо сімейного доходу не поширюється на землю автоматично.
- Якщо у вас є такий обов’язок, подайте декларацію не пізніше 1 листопада та сплатіть податок не пізніше 15 листопада.
Умовні приклади розрахунку (попередня оцінка, не остаточне нарахування):
Приклад 1. Квартира з ринковою вартістю 250 000 GEL, сімейний дохід — 70 000 GEL на рік. Сім’я потрапляє в діапазон «понад 40 000, але менше 100 000 GEL». Застосовувана ставка муніципалітету — від 0,05% до 0,2%.
Орієнтовний діапазон податку: 250 000 × 0,0005 = 125 GEL (нижня межа) до 250 000 × 0,002 = 500 GEL (верхня межа діапазону).
Точна сума залежить від ставки, встановленої конкретним муніципалітетом.
Приклад 2. Квартира з ринковою вартістю 400 000 GEL, сімейний дохід — 100 000 GEL і більше. Діапазон застосування — 0,8–1%.
Орієнтовний діапазон податку: 400 000 × 0,008 = 3 200 GEL до 400 000 × 0,01 = 4 000 GEL.
Приклад 3. Два об’єкти, що належать одному власнику, із сукупною ринковою вартістю 600 000 GEL; сімейний дохід — 100 000 GEL і більше. База оподаткування — сукупна ринкова вартість усього майна, що підлягає оподаткуванню.
Орієнтовний діапазон податку: 600 000 × 0,008 = 4 800 GEL до 600 000 × 0,01 = 6 000 GEL.
Формула для самостійної попередньої оцінки:
Попередній податок = ринкова вартість майна, що оподатковується, × відповідна ставка.
Це саме попередня оцінка для фінансового планування, а не остаточне податкове нарахування.
Що вважається сімейним доходом
Поняття «сім’я» для цілей податку на майно визначено в кодексі конкретно: чоловік або дружина власника, неповнолітні діти та пасинки/падчерки, а також батьки, діти, брати, сестри, бабусі, дідусі та онуки, які постійно проживають разом і ведуть спільне господарство. Доходи всіх цих осіб підсумовуються при визначенні сімейного показника.
Для цілей майнового податку застосовується спеціальне визначення сімейного доходу (стаття 202 Податкового кодексу Грузії), яке не збігається з базою оподаткування доходу. До розрахунку включаються різні види доходів, у тому числі деякі, звільнені від податку на доходи, — за винятками, прямо передбаченими Кодексом. Це означає, що орієнтуватися лише на офіційно задекларований оподатковуваний дохід при оцінці порогу недостатньо.
Якщо хтось із членів сім’ї зареєстрований як індивідуальний підприємець зі статусом малого бізнесу, його дохід для цілей розрахунку сімейного показника обчислюється за особливою схемою: враховується 25% доходу, що оподатковується в рамках спеціального режиму для малого бізнесу, а також оподатковуваний дохід, що не підпадає під цей режим.
Особливої уваги потребує питання щодо доходів, отриманих за кордоном. Грузія застосовує до фізичних осіб переважно територіальний принцип: дохід податкового резидента, що не пов’язаний із джерелом у Грузії, як правило, звільняється від грузинського податку на доходи. Однак доходи, отримані за кордоном, можуть враховуватися у складі сімейного доходу у випадках, передбачених Податковим кодексом — тобто впливати на порогове значення майнового податку навіть за відсутності грузинського податку на доходи з них. Ці два питання слід аналізувати окремо; не варто робити категоричні висновки без вивчення конкретної ситуації.
Доходи в іноземній валюті перераховуються в ларі за офіційним курсом за відповідний період.
Що потрібно підготувати для попередньої перевірки сімейного доходу:
- Документальне підтвердження ринкової вартості всіх об’єктів нерухомості.
- Відомості про склад сім’ї та осіб, які постійно проживають разом.
- Дані про доходи кожного члена сім’ї за відповідний податковий рік — з усіх джерел, включаючи закордонні.
- Документи, що підтверджують податкове резидентство (або його відсутність) у Грузії.
- Відомості про земельні ділянки та інші активи, що підлягають оподаткуванню.
- Раніше подані податкові декларації (якщо це стосується).
Податок на землю
Земельний податок у Грузії — це окреме зобов’язання, яке не поглинається податком на майно та не підпадає автоматично під звільнення за порогом сімейного доходу. Саме тому власник квартири, сімейний дохід якого не перевищує 40 000 GEL, може бути повністю звільнений від податку на будівлю, але при цьому зобов’язаний сплатити земельний податок за наявну ділянку
Ставка земельного податку залежить від категорії ділянки, її площі та рішення муніципалітету. Сільськогосподарські та несільськогосподарські землі оподатковуються за різними правилами. Для сільськогосподарських та лісових земель базові ставки встановлені в ларі за гектар і різняться залежно від адміністративної території та категорії ділянки; муніципалітет має право встановлювати ставку в межах, передбачених кодексом. Для несільськогосподарських земель базова ставка становить 0,24 GEL за 1 м² на рік і множиться на територіальний коефіцієнт, який муніципалітет не має права встановлювати вище 1,5. Назвати єдину фіксовану ставку для всієї Грузії неможливо: остаточна сума визначається на рівні муніципалітету.
Практичні сценарії:
- Будинок із земельною ділянкою. Будівля та земля — два окремі об’єкти оподаткування. Податок на будівлю розраховується за правилами майнового податку з урахуванням сімейного доходу; земельний податок — за нормами, встановленими для даної категорії та муніципалітету. Зобов’язання слід підсумовувати окремо.
- Квартира у багатоквартирному будинку. Як правило, власник квартири не має окремої земельної ділянки — земля під будинком може перебувати у спільній або іншій формі власності. Ситуація залежить від конкретного об’єкта та від того, як оформлені права.
- Комерційне приміщення з часткою у землі. Якщо згідно з документами об’єкт включає частку у праві на земельну ділянку, земельний податок може нараховуватися стосовно зареєстрованої частки; порядок слід перевіряти за випискою з реєстру та даними декларації.
Іноземному покупцеві важливо перед укладенням угоди з’ясувати: що саме купується за договором — лише будівля, будівля з ділянкою чи частка в землі. Про те, на яких умовах іноземці мають право купувати земельні ділянки в Грузії, детальніше можна прочитати в матеріалі «Чи може іноземець придбати землю в Грузії«. Кадастрові відомості про ділянку можна отримати через Національне агентство публічного реєстру Грузії.
Податок на землю слід перевіряти окремо. Відсутність податку на квартиру через низький сімейний дохід ще не означає автоматичного звільнення від зобов’язань щодо земельної ділянки.
Декларація та сплата податку
Податкове зобов’язання виникає на підставі закону за наявності майна, що підлягає оподаткуванню, та інших передбачених умов. Власник несе відповідальність за самостійну перевірку свого зобов’язання, своєчасне подання декларації та сплату податку. Не варто розраховувати на індивідуальне нагадування: відсутність повідомлення не звільняє від обов’язку та не переносить строк.
Покроковий порядок виконання зобов’язання:
- Визначити, чи є у власності майно, що підлягає оподаткуванню (будівля, частина будівлі, незавершене будівництво).
- Перевірити сукупний дохід сім’ї за рік, що передує податковому року.
- Окремо слід перевірити наявність земельної ділянки. Земля включається до майнової декларації фізичної особи, однак дані щодо неї зазначаються за поточний податковий рік — якщо обов’язок щодо декларування залишається чинним. У деяких випадках земельний податок може визначатися податковим органом на підставі даних Національного агентства публічного реєстру без подання окремої декларації; відповідний порядок слід уточнювати з урахуванням конкретної ситуації.
- З’ясувати актуальну ринкову вартість об’єктів.
- Зареєструватися або увійти на портал Служба доходів — rs.ge.
- Заповнити декларацію за встановленою формою, вказавши майно та відповідну базу оподаткування.
- Перевірити нараховану суму до підтвердження.
- Сплатити податок за реквізитами, актуальними в особистому кабінеті Revenue Service. Не використовуйте реквізити зі сторонніх статей — вони можуть бути застарілими.
- Збережіть декларацію, підтвердження оплати та документи, що підтверджують розрахунок вартості.
Чи потрібно подавати декларацію одразу після купівлі
Сам факт придбання квартири не означає, що майнову декларацію необхідно подавати негайно в день реєстрації права. Спочатку потрібно з’ясувати, чи виник обов’язок з урахуванням сімейного доходу, виду майна, наявності землі та відповідних пільг.
При цьому не варто чекати на окремий лист від Revenue Service. Після придбання рекомендується:
- створити або перевірити особистий кабінет на rs.ge;
- зберегти договір та виписку з реєстру;
- визначити сімейний дохід за відповідний рік;
- окремо перевірити наявність землі;
- до настання терміну подання з’ясувати, чи потрібна декларація саме у вашому випадку.
Таблиця 3. Терміни подання декларацій та сплати
| Дія | Загальний термін | Що вказується |
|---|---|---|
| Декларація фізичної особи щодо податку на майно (за умови наявності такого зобов’язання) | Не пізніше 1 листопада | Майно за минулий рік; земля — за поточний рік |
| Сплата майнового податку | Не пізніше 15 листопада | Нарахована сума |
| Декларація у разі оподатковуваного продажу | Згідно з правилами оподаткування доходів після настання звітної події | Дохід, витрати та оподатковуваний надлишок |
| Звітність щодо оренди | Залежить від режиму та порядку декларування | Орендний дохід та відповідна ставка |
Терміни декларування доходу від продажу та оренди залежать від податкового режиму, статусу платника та способу отримання доходу. Універсальної дати для цих ситуацій не встановлено — необхідно перевіряти відповідні норми в кожному конкретному випадку.
Поширені помилки під час подання декларації:
- Власник вважає, що податкова служба сама розрахує суму. Обов’язок перевірки та подання лежить на платнику податків. У разі неподання декларації податковий орган має право визначити податкове зобов’язання на підставі наявних відомостей — але це не звільняє від штрафних санкцій.
- Враховується лише дохід, отриманий у Грузії. Для визначення сімейного показника з метою оподаткування майна доходи, отримані за кордоном, можуть братися до уваги у випадках, передбачених Податковим кодексом.
- Ціна, зазначена в договорі, вважається поточною ринковою вартістю. Ринок змінюється; поточна вартість може відрізнятися від ціни придбання.
- Іноземцю податок не нараховується. Іноземне громадянство саме по собі не звільняє від сплати майнового податку.
- Звільнення щодо квартири поширюється на земельну ділянку. Це два різних об’єкти оподаткування.
- Минулорічну декларацію можна просто більше не подавати. Припинення обов’язку потрібно обґрунтувати — наприклад, вибуттям майна.
- Реквізити для оплати взяті зі старої статті. Актуальні реквізити — лише в особистому кабінеті на сайті rs.ge.
Якщо для виконання податкових зобов’язань потрібен банківський рахунок у грузинському банку, про етапи його відкриття можна прочитати в матеріалі «Відкриття банківського рахунку в Грузії«.
Податки при здачі в оренду
Дохід від оренди нерухомості в Грузії є доходом із джерела в Грузії й оподатковується тут — незалежно від того, чи є власник резидентом країни. Порядок сплати податку залежить від сторін договору, статусу орендодавця та режиму, що застосовується.
Довгострокова оренда житла для проживання
Відповідно до чинної норми Податкового кодексу Грузії (стаття 81), дохід фізичної особи від здачі житлової площі для проживання за умови дотримання встановлених умов оподатковується за ставкою 5%. Податок розраховується на основі суми доходу без вирахування витрат у рамках цього режиму.
Ключове слово тут — «для проживання». Призначення об’єкта та фактична мета використання є важливішими за те, як сторони назвали договір. Якщо квартира здається під офіс, склад чи іншу комерційну діяльність, пільгова ставка 5% не застосовується автоматично. Якщо орендарем виступає організація, порядок сплати податку може вимагати окремого узгодження в договорі. Діяльність має бути правильно оформлена: дохід декларується, податок сплачується у встановлені терміни.
Розрахунок 1. Довгострокова оренда житла.
Оренда за 1 500 GEL на місяць, термін — 12 місяців.
- Річний дохід: 1 500 × 12 = 18 000 GEL.
- Податок за ставкою 5%: 18 000 × 0,05 = 900 GEL на рік.
- Чистий дохід після оподаткування: 18 000 − 900 = 17 100 GEL.
Короткострокова оренда
Подобова оренда через Airbnb, Booking та подібні платформи не завжди оподатковується за тією ж моделлю, що й звичайна довгострокова оренда житла. Систематична короткострокова оренда може бути визнана економічною діяльністю — з урахуванням регулярності операцій, кількості об’єктів, способу управління та наявності додаткових послуг.
До початку щоденної здачі власнику необхідно визначити:
- чи діє він як звичайна фізична особа чи як підприємець;
- чи може застосовуватися спеціальний податковий режим;
- яка сума визнається податковим доходом;
- як враховується комісія платформи або керуючої компанії;
- чи наближається сукупний оподатковуваний оборот до порогу ПДВ у розмірі 100 000 GEL за безперервні 12 місяців.
Універсальної ставки для всіх випадків короткострокової оренди не існує. Податкову модель слід визначити до початку регулярного отримання доходу, а не після перевищення порогових значень або отримання вимоги від Revenue Service.
Якщо власник має кілька об’єктів, їхній сукупний оборот підсумовується під час оцінки зобов’язань з ПДВ.
Розрахунок 2. Короткострокова оренда.
Валовий дохід за рік — 60 000 GEL. Комісія платформи — 15% (9 000 GEL). На рахунок надійшло 51 000 GEL.
Важливо: комісія платформи не є витратою, що автоматично вираховується для цілей оподаткування. Валовий дохід (60 000 GEL) та сума, фактично зарахована на рахунок (51 000 GEL), можуть мати різне податкове значення залежно від того, як оформлена діяльність та який режим застосовується. Без аналізу статусу платника та режиму, що застосовується, визначити точну податкову базу неможливо.
Цей приклад ілюструє, чому не можна розраховувати податок лише на основі суми, що надійшла на банківський рахунок. Для одного режиму значення може мати валова виручка у розмірі 60 000 GEL, для іншого — інша база, встановлена відповідними правилами. Тому договір із платформою або керуючою компанією та звіти про нарахований дохід необхідно зберігати разом із банківськими виписками.
Комерційна оренда
Здача об’єкта під офіс, торгове приміщення чи іншу комерційну діяльність не підпадає під пільгову ставку для оренди житлових приміщень. Податкова база та ставка визначаються за загальними правилами. У деяких випадках, коли орендарем виступає організація, вона виконує функції податкового агента: порядок утримання слід закріпити в договорі та узгодити з бухгалтером орендаря з урахуванням конкретної ситуації.
У договорі слід чітко зазначити, чи вказано орендну плату до чи після утримання податку: від цього залежить фактична сума, що надійде на рахунок власника.
Таблиця 4. Оподаткування різних видів оренди
| Сценарій | Можлива ставка або режим | База | Що перевірити |
|---|---|---|---|
| Довгострокова оренда житла для проживання | 5% за умови виконання вимог, без вирахування витрат | Дохід від оренди | Призначення, реєстрація, договір |
| Подобова оренда | Залежить від моделі діяльності | Виручка або оподатковувана база | Статус діяльності, спеціальний режим, послуги, ПДВ |
| Оренда під офіс | Загальні правила; орендар може виконувати функції податкового агента | Залежить від учасників угоди | Статус орендаря, умови договору, порядок утримання |
| Оренда через керуючу компанію | Залежить від структури договору | Дохід власника або виручка від діяльності | Агентська модель, комісії, звітність |
Податок при продажу
Продаж нерухомості в Грузії може спричиняти податкове зобов’язання. Податок нараховується не з усієї суми продажу, а з оподатковуваного надлишку — різниці між ціною реалізації та документально підтвердженими витратами, що допускаються Податковим кодексом.
Податок при продажу житлової нерухомості в Грузії — це податок на прибуток від надлишку, отриманого від продажу майна (статті 81–82 Податкового кодексу). Якщо пільга не застосовується, оподатковуваний надлишок фізичної особи від продажу житлової квартири або будинку разом із земельною ділянкою, що належить до них, оподатковується за ставкою 5%.
Як визначається оподатковуваний надлишок:
- Дохід від продажу — це фактична ціна реалізації об’єкта.
- Витрати, підтверджені документами — це вартість придбання та інші витрати, які Податковий кодекс допускає до обліку і які підтверджені документами. Наявність квитанції сама по собі не гарантує права на зменшення надлишку: склад допустимих витрат необхідно перевіряти окремо.
- Надлишок = дохід від продажу − допустимі підтверджені витрати.
Розрахунок 3. Продаж квартири.
- Ціна придбання: 220 000 GEL.
- Ціна продажу: 280 000 GEL.
- Документально підтверджені витрати, дозволені Кодексом: 10 000 GEL.
- Оподатковуваний надлишок: 280 000 − 220 000 − 10 000 = 50 000 GEL.
- Податок за ставкою 5%: 50 000 × 0,05 = 2 500 GEL (якщо звільнення не застосовується).
Можливість застосування звільнення від оподаткування необхідно перевіряти з урахуванням обставин кожної угоди.
Що відбувається під час продажу через один, два або три роки
| Термін володіння | Загальний податковий результат |
|---|---|
| Менше двох років | Якщо пільга не надається, надлишок від продажу житлового об’єкта оподатковується за ставкою 5% |
| Рівно два роки | Умова «більше двох років» ще не виконана |
| Понад два роки | Можливе звільнення від податку на надлишок |
| Об'єкт використовувався в економічній діяльності | Потрібна окрема перевірка незалежно від терміну |
| Регулярний перепродаж об’єктів | Можлива класифікація як економічна діяльність |
Термін слід розраховувати за точними датами виникнення та припинення зареєстрованого права, а не лише за календарними роками.
Термін володіння та звільнення. Згідно з стаття 82 Податкового кодексу, надлишок від продажу житлової квартири або будинку разом із земельною ділянкою, що належить до них звільняється від податку на доходи, якщо об’єкт перебував у власності фізичної особи понад два роки. Для отримання пільги необхідно перевірити точні дати виникнення та припинення зареєстрованого права. У звичайній угоді купівлі-продажу строк відраховується від дати реєстрації права власності в реєстрі; для об’єктів, отриманих у спадок, у дар або з інших підстав, можуть діяти спеціальні правила.
Об’єкт, який використовувався у підприємницькій діяльності, потребує окремого аналізу: період комерційного використання може впливати на можливість застосування пільги. Систематична купівля-продаж кількох об’єктів з метою перепродажу може бути кваліфікована податковим органом як економічна діяльність.
При продажу об’єкта, отриманого в дар або у спадок, база оподаткування та відповідні пільги залежать від ступеня спорідненості, підстави переходу права власності та наявних підтверджуючих документів — відповідне правило слід визначати в кожному конкретному випадку.
Таблиця 5. Сценарії оподаткування при продажу
| Сценарій | Загальний податковий результат | Що перевірити |
|---|---|---|
| Продаж житлового об’єкта після понад двох років володіння | Можливе звільнення від податку | Точні дати реєстрації права на придбання та продаж |
| Продаж до закінчення двох років володіння | Надлишок оподатковується за ставкою 5% | Ціна купівлі, ціна продажу, допустимі витрати |
| Продаж об’єкта, що використовувався в бізнесі | Потрібна окрема перевірка | Період використання та статус діяльності |
| Серія перепродажів | Можлива класифікація як економічна діяльність | Регулярність, мета покупки, кількість угод |
| Дарування чи успадкування | База та пільги залежать від підстави та ступеня спорідненості | Ступінь спорідненості, вартість, підтверджуючі документи |
Якщо нерухомість належить компанії. Описані вище пороги сімейного доходу, пільга щодо майна при доході не вище 40 000 GEL та ставка 5% для певних доходів фізичної особи не повинні автоматично застосовуватися до юридичної особи. Для компанії діють окремі правила оцінки майна, податкової звітності, податку на прибуток та ПДВ. Придбання, оренду або продаж нерухомості через грузинську чи іноземну компанію необхідно розраховувати окремо.
ПДВ та підприємницька діяльність
Звичайна купівля квартири фізичною особою для власного проживання або здачі в оренду сама по собі не означає автоматичного виникнення ПДВ. Спочатку необхідно встановити, чи має місце економічна діяльність та чи є операція, що підлягає оподаткуванню, — і лише потім оцінювати зобов’язання з ПДВ.
Стандартна ставка ПДВ у Грузії — 18%. Обов’язок реєстрації як платника ПДВ виникає, коли оподатковуваний оборот особи за безперервний 12-місячний період перевищує 100 000 GEL. Йдеться про оборот, а не про прибуток. Заяву про реєстрацію необхідно подати не пізніше ніж через два робочі дні після перевищення порогового значення (стаття 157 Податкового кодексу).
Ситуації, в яких ПДВ стає актуальним:
- Систематична здача кількох об’єктів із додатковими послугами, сукупний оборот яких перевищує встановлений поріг.
- Девелоперська діяльність: будівництво та продаж об’єктів як вид бізнесу.
- Перепродаж кількох об’єктів, що кваліфікується як економічна діяльність.
Якщо кілька об’єктів перебувають у власності однієї особи, їхній сукупний дохід підсумовується під час розрахунку зобов’язань з ПДВ.
Реєстрація як платник ПДВ може вплинути на ціну договору, грошовий потік та фактичну маржу. Результат залежить від того, чи включає ціна ПДВ, чи має платник право на відрахування вхідного ПДВ та як податкове навантаження розподілено в договорі. Штучне розділення діяльності з метою утримання обороту нижче порогу — ризикована та небажана практика.
Іноземці та нерезиденти
Іноземне громадянство саме по собі не зумовлює застосування окремої, підвищеної ставки податку на майно. Іноземний громадянин, який володіє нерухомістю в Грузії, сплачує податок на майно за тими самими правилами: визначальним фактором є сімейний дохід, тип майна та відповідні норми кодексу.
Громадянство та податкове резидентство — це різні поняття. Сам по собі грузинський податковий резидентський статус не означає автоматичного оподаткування в Грузії всього закордонного доходу фізичної особи. Однак окремі закордонні доходи можуть мати значення при розрахунку сімейного показника для податку на майно — це питання детально розглянуто вище, у розділі «Що вважається сімейним доходом».
Статус податкового резидента Грузії залежить, зокрема, від тривалості перебування в країні. Критерій 183 днів застосовується до будь-якого безперервного 12-місячного періоду, що закінчується у відповідному податковому році, — а не просто до кількості днів у календарному році.
Іноземний власник може мати податкові зобов’язання одночасно в Грузії та в країні податкового резидентства — залежно від законодавства цієї країни та наявності угоди про уникнення подвійного оподаткування. Угода не звільняє автоматично від деклараційних обов’язків: необхідність подання декларації, метод зарахування або звільнення перевіряються окремо відповідно до законодавства кожної країни.
Власник, який не має грузинського банківського рахунку, може зіткнутися з практичними труднощами при сплаті податку. Про деталі грошових переказів йдеться у матеріалі «Як переказати гроші до Грузії для придбання нерухомості«.
Іноземному власнику важливо зберігати: договір купівлі-продажу із зазначенням вартості, підтвердження витрат на ремонт та поліпшення, договори оренди, виписки про надходження орендних платежів та квитанції про сплачені податки. Без цих документів неможливо ані правильно розрахувати оподатковуваний надлишок при продажу, ані підтвердити виконання зобов’язань у разі перевірки.
Податкове резидентство та громадянство — це не одне й те саме. Для правильного розрахунку важливо встановити не лише паспортні дані власника, а й його податковий статус, джерело доходу та законодавство країни, резидентом якої він є.
Як розрахувати реальну прибутковість
Податки — це частина вартості володіння, яку необхідно враховувати в інвестиційній моделі до підписання договору. Інвестор, який орієнтується лише на валовий орендний дохід, переоцінює фактичну прибутковість.
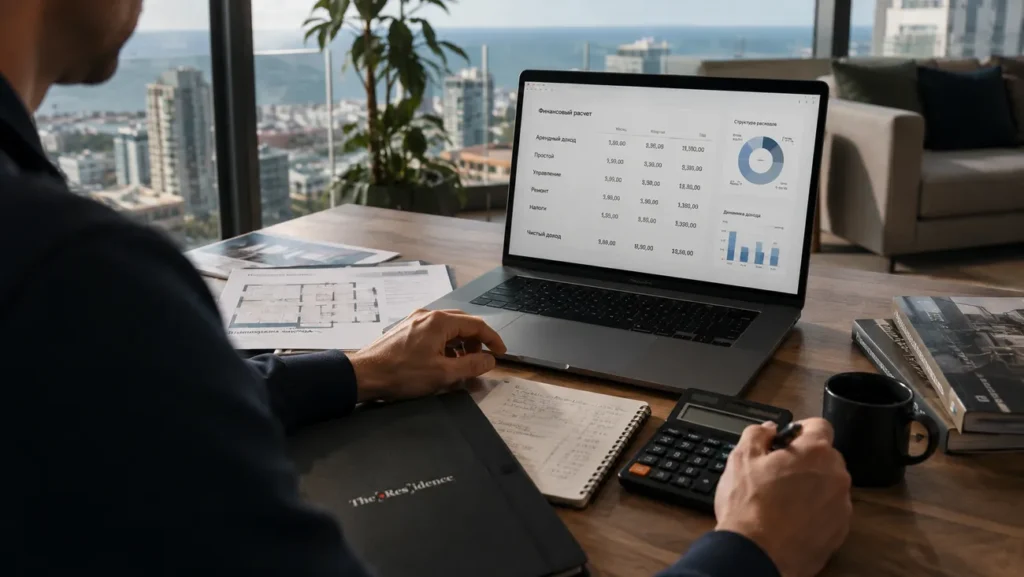
Базова формула:
Чиста прибутковість = (орендний дохід − простої − управління − комунальні витрати власника − ремонт − страхування − податки) ÷ повна вартість інвестицій × 100%.
Таблиця 6. Проста модель розрахунку чистої прибутковості
| Показник | Сценарій А (звільнення від податку на майно) | Сценарій Б (ставка 0,2%) |
|---|---|---|
| Ціна об’єкта | 300 000 GEL | 300 000 GEL |
| Реєстрація та оформлення | 1 500 GEL | 1 500 GEL |
| Облаштування та підготовка | 35 000 GEL | 35 000 GEL |
| Повна вартість інвестицій | 336 500 GEL | 336 500 GEL |
| Валовий дохід від оренди | 36 000 GEL/рік | 36 000 GEL/рік |
| Простій та знижки (8%) | −2 880 GEL | −2 880 GEL |
| Управління (15%) | −5 400 GEL | −5 400 GEL |
| Обслуговування та ремонт | −2 500 GEL | −2 500 GEL |
| Податок на оренду (5% від 36 000) | −1 800 GEL | −1 800 GEL |
| Податок на майно | 0 GEL | −600 GEL (300 000 × 0,2%) |
| Чистий дохід | 23 420 GEL | 22 820 GEL |
| Чиста прибутковість | ≈ 6 961 TP415T | ≈ 6 781 TP415T |
Розрахунок є спрощеною моделлю і не враховує інфляцію, вартість капіталу, амортизацію та можливий податок при продажу. Сценарій А — звільнення за умови, що сукупний сімейний дохід не перевищує 40 000 GEL і відсутні інші доходи, що збільшують цей показник. Сценарій Б — ставка 0,2% при сімейному доході понад 40 000, але менше 100 000 GEL. Фактичні показники залежать від конкретного об’єкта, муніципалітету, податкового режиму та поточних витрат.
Подивіться на житлові комплекси в Гоніо

 Батумі, Гоніо
 від 183м²



Типові помилки власників
- Вважати реєстраційний збір податком на купівлю. Державне мито за реєстрацію права — це адміністративний платіж фіксованого розміру, а не податок. Плутанина в цьому питанні призводить до помилок у бюджеті угоди.
- Застосовувати ставку 1% до всіх власників. Максимальна ставка 1% застосовується лише за умови сімейного доходу 100 000 GEL і більше, і лише у верхній точці діапазону. За умови нижчого доходу ставка є значно нижчою або дорівнює нулю.
- Враховувати лише особистий дохід, не беручи до уваги членів сім’ї. Податок розраховується з урахуванням сукупного доходу сім’ї. Доходи чоловіка/дружини та інших родичів, які постійно проживають разом, збільшують загальний показник.
- Проігнорувати земельну ділянку. Якщо об’єкт включає землю — це окреме податкове зобов’язання, яке не поглинається майновим податком.
- Не переглядати ринкову вартість об’єкта. За кілька років ринкова вартість може істотно змінитися. Орієнтуватися на ціну придбання під час розрахунку поточного податку — це помилка.
- Плутати довгострокову оренду житла з комерційним використанням. Пільгова ставка 5% застосовується до житлової площі, що здається в оренду для проживання. Офіс або склад — це інший режим.
- Вважати, що комісія Airbnb автоматично вираховується з податкової бази. Валовий дохід та сума після утримання комісії можуть по-різному трактуватися залежно від податкового режиму.
- Не зберігати договори та підтвердження витрат. Документи мають вирішальне значення під час продажу та у разі перевірки; наявність квитанції сама по собі не гарантує права на зменшення бази оподаткування.
- Не подавати декларацію, оскільки повідомлення не надійшло. Не варто розраховувати на індивідуальне нагадування: відповідальність за перевірку терміну покладається на платника податків.
- Не враховувати податки країни свого резидентства. Дохід від нерухомості в Грузії може підлягати обов’язковому декларуванню також у країні, де власник є податковим резидентом. Угода про уникнення подвійного оподаткування не звільняє автоматично від обов’язку подавати декларацію.
Перелік питань для власника нерухомості в Грузії
- Визначити податковий статус — резидент чи нерезидент Грузії, громадянство; за необхідності — уточнити критерій 183 днів.
- Перевірити склад сім’ї — хто вважається членом сім’ї для цілей розрахунку податку відповідно до норм кодексу.
- Зібрати відомості про сукупний сімейний дохід — усі джерела доходів та всі члени сім’ї, включаючи доходи, отримані за кордоном, які можуть враховуватися у складі сімейного доходу у випадках, передбачених Податковим кодексом.
- Визначити тип об’єкта — квартира, будинок, апартаменти, комерційне приміщення, незавершене будівництво.
- Перевірити наявність землі — чи входить ділянка до складу об’єкта власності, яка її категорія та призначення.
- Підтвердити актуальну ринкову вартість — не ціну придбання, а поточну ринкову оцінку відповідно до чинних правил.
- Визначити характер оренди — житлова (довгострокова, подобова, комерційна), через керуючу компанію.
- Перевірити термін володіння — з дати реєстрації зареєстрованого права власності; щодо спадщини та дарування — слід з’ясувати спеціальні правила.
- Оцінити сукупний оборот за 12 місяців — під час здачі кількох об’єктів співвіднести з порогом ПДВ у розмірі 100 000 GEL.
- Зареєструватися на rs.ge — створити або перевірити обліковий запис на порталі Revenue Service.
- Подати декларацію вчасно - не пізніше 1 листопада (за наявності такого обов’язку); перевірити актуальні терміни оренди та продажу.
- Зберегти всі підтвердження — декларацію, квитанцію про оплату, розрахунок вартості, договори та документи про витрати.
Податкова модель важливіша, ніж здається
Оподаткування нерухомості в Грузії охоплює чотири етапи: купівлю, володіння, оренду та продаж. На етапі купівлі основні витрати — це реєстраційні та супутні витрати, але не податок на перехід права власності. Щорічний податок на майно фізичної особи залежить від сімейного доходу, ринкової вартості об’єкта та ставки муніципалітету. За наявності пільги він може становити 0%; при сімейному доході понад 40 000, але менше 100 000 GEL — від 0,05% до 0,2%, а при доході 100 000 GEL і більше — від 0,8% до 1% ринкової вартості оподатковуваного майна. Земельний податок розраховується окремо. Земельний податок розраховується окремо і не підпадає під звільнення за порогом доходу.
Дохід від оренди житла для проживання, за умови дотримання відповідних вимог, оподатковується за ставкою 5% без вирахування витрат; короткострокова та комерційна оренда потребують окремого аналізу. При продажу житлового об’єкта до закінчення двох років податок становить 5% від оподатковуваного надлишку; при володінні понад два роки можливе звільнення від податку. ПДВ стає актуальним у разі систематичної діяльності, що перевищує поріг обороту в 100 000 GEL за безперервні 12 місяців.
Знання цих правил дозволяє правильно оцінити реальну прибутковість об’єкта, уникнути несподіваних витрат та правильно оформити документацію з першого дня володіння. Якщо структура угоди є нестандартною — об’єкт використовувався в бізнесі, передається через ланцюжок договорів, належить до комерційної нерухомості або продавець є юридичною особою, — зверніться до податкового фахівця в Грузії до підписання договору. Офіційні роз’яснення доступні на порталі Податкова служба та у розділі Часті запитання для фізичних осіб.
🔗 Корисні посилання щодо податків на нерухомість у Грузії
- Податкова служба Грузії (rs.ge)
Офіційний сайт з актуальними податковими ставками, калькуляторами та правилами подання декларацій. - НАПР (Національне агентство публічного реєстру)
Перевірка кадастрової вартості об'єкта, історії власності та обтяжень. - Будинок юстиції Грузії (justice.gov.ge)
Офіційний сайт для реєстрації угод з нерухомістю та перевірки документів. - Міністерство фінансів Грузії
Інформація про податкові реформи та зміни в законодавстві.
 Нерухомість у Чорногорії
 Нерухомість на Кіпрі
 Нерухомість в ОАЕ
 Нерухомість на Балі
 Нерухомість у Таїланді
 Нерухомість в Іспанії
 Нерухомість у Саудівській Аравії
 Нерухомість у Туреччині
 Нерухомість у Занзібарі
 +995 551 50 18 84
 hello@residence-estate.ge
 Грузія, Батумі, вул. Шерифа Хімшіашвілі, будинок 1, офіс 1204


 Отримати каталог ТОП-7 об'єктів