
 +995 551 50 18 84


Deklaracja majątkowa to coroczny dokument, który osoba fizyczna składa w Gruzińskiej Służbie Podatkowej (Revenue Service) w celu zgłoszenia majątku podlegającego opodatkowaniu oraz, w razie obowiązku, uiszczenia podatku. Należy od razu zaznaczyć: sam fakt posiadania mieszkania w Batumi lub Tbilisi nie oznacza automatycznego obowiązku złożenia deklaracji. Kluczową rolę odgrywa łączna dochód rodziny za poprzedni rok.
W 2026 roku przepisy uległy znacznym zmianom: próg dochodu rodzinnego, którego przekroczenie powoduje obowiązek zgłoszenia majątku zwykłego, został podwyższony z 40 000 do 100 000 lari. Część właścicieli, którzy wcześniej byli zobowiązani do płacenia podatku, może teraz skorzystać ze zwolnienia — pod warunkiem, że ich dochód rodzinny za rok 2025 nie przekroczył określonego progu. Jednak w przypadku działek obowiązują odrębne przepisy, a zwolnienie z tytułu dochodów nie ma do nich automatycznego zastosowania.
Termin składania zeznania podatkowego w 2026 roku — 2 listopada, termin płatności podatku — nie później niż 16 listopada. Złożenie zeznania podatkowego i zapłata podatku to odrębne obowiązki. W takiej sytuacji ponowne złożenie zeznania może nie być konieczne, o ile wcześniej zadeklarowane dane nie uległy zmianie. Obowiązek zapłaty naliczonego podatku pozostaje w mocy.
Deklaracja majątkowa w Gruzji w 2026 roku: najważniejsze informacje w skrócie
W 2026 roku osoba fizyczna powinna sprawdzić, czy ma obowiązek złożenia zeznania podatkowego, jeśli jej rodzina posiadała majątek podlegający opodatkowaniu w Gruzji. W przypadku mieszkań i innych składników majątku, z wyjątkiem gruntów, decydującym czynnikiem jest dochód rodziny za rok 2025.
| Wskaźnik | Zasada z 2026 roku |
|---|---|
| Dochód rodziny za rok 2025 do 100 000 GEL włącznie | Majątek, z wyjątkiem gruntów, jest zwolniony z podatku |
| Dochód rodziny powyżej 100 000 GEL | Podatek od majątku podlegającego opodatkowaniu według stawki 0,8–11 TP415T |
| Podstawa opodatkowania mieszkania | Wartość rynkowa |
| Podatek od mieszkania o wartości 200 000 GEL | 1 600–2 000 GEL za cały rok, o ile istnieje taki obowiązek |
| Działka | Jest to sprawdzane oddzielnie, niezależnie od dochodów |
| Termin kontrolny dotyczący gruntu | 1 kwietnia 2026 r. |
| Złożenie oświadczenia | Nie później niż 2 listopada 2026 r. |
| Uiszczenie podatku | Nie później niż 16 listopada 2026 r. |
| Gdzie sprawdzić zobowiązanie | rs.ge/PropertyTaxLiability |
| Gdzie obliczyć podatek | rs.ge/PropertyTax |
| Gdzie złożyć zeznanie podatkowe | Konto elektroniczne rs.ge |
Jeśli nabyli Państwo mieszkanie w Gruzji, nie oznacza to jeszcze, że co roku będą Państwo musieli składać zeznanie podatkowe i płacić podatek. Najpierw należy ustalić dochód rodziny podlegający opodatkowaniu, a następnie sprawdzić, czy posiadają Państwo majątek podlegający opodatkowaniu. W przypadku gruntów obowiązują odrębne zasady. Jeśli zeznanie podatkowe zostało złożone wcześniej, a dane nie uległy zmianie, ponowne złożenie zeznania może nie być konieczne.
Kto musi złożyć deklarację

Obowiązek złożenia zeznania majątkowego w Gruzji wynika z połączenia dwóch czynników: posiadania majątku podlegającego opodatkowaniu oraz wysokości łącznego dochodu rodziny. Kodeks podatkowy Gruzji (art. 201–206) rozróżnia kilka kategorii podatników oraz kilka systemów opodatkowania – w odniesieniu do majątku ogólnego oraz gruntów.
Jeżeli dochód rodziny za rok 2025 nie przekroczył 100 000 lari, właściciel mieszkania, domu lub lokalu niemieszkalnego jest z reguły zwolniony z podatku od tego majątku oraz z obowiązku składania zeznania podatkowego. Dochód dokładnie 100 000 lari nie stanowi przekroczenia progu. Jeśli jednak w skład majątku wchodzi podlegająca opodatkowaniu działka, sytuacja ulega zmianie: w odniesieniu do gruntu zobowiązanie podatkowe może powstać niezależnie od wysokości dochodu.
W przypadku dochodu rodzinnego przekraczającego 100 000 lari oraz posiadania majątku podlegającego opodatkowaniu, z wyjątkiem gruntów, powstaje obowiązek podatkowy. Z reguły wymagane jest złożenie zeznania podatkowego, jednak w przypadku niezmienionych danych zawartych w zeznaniu za rok 2025 Urząd Skarbowy dopuszcza automatyczne naliczenie podatku bez konieczności ponownego składania zeznania.
Kto ma obowiązek złożyć zeznanie majątkowe
| Sytuacja | Złożenie oświadczenia | Przyczyna |
|---|---|---|
| Posiada mieszkanie, a dochód rodziny za rok 2025 wynosi 80 000 lari | Nie jest wymagane (w odniesieniu do dochodów) | Dochód poniżej progu 100 000 lari; majątek, z wyjątkiem gruntów, jest zwolniony z podatku |
| Mamy mieszkanie, a dochód rodziny wynosi 120 000 lari | Wymagane (lub automatyczne naliczanie przy niezmiennych danych) | Dochód przekracza próg; powstaje obowiązek podatkowy |
| Istnieje działka podlegająca opodatkowaniu | Konieczna jest weryfikacja pod kątem przepisów dotyczących gruntów | Nieruchomość podlega opodatkowaniu oddzielnie; dochód rodziny nie zwalnia automatycznie z podatku |
| Mieszkanie należy do kilku członków rodziny | Analizowane jest jako majątek rodzinny | Rodzina jako jednostka podatkowa jest uwzględniana przy obliczaniu dochodu |
| Właściciel mieszka za granicą | Zależy od statusu podatkowego i dochodów | Miejsce zamieszkania nie zwalnia z obowiązku; konieczna jest weryfikacja statusu |
| Nie posiadam nieruchomości, ale posiadam inne podlegające opodatkowaniu składniki majątku | Zależy od kategorii obiektu i dochodów | Niektóre rodzaje majątku ruchomego również mogą podlegać opodatkowaniu |
| Nieruchomość znajduje się poza granicami Gruzji | Z reguły nie uwzględnia się tego w gruzińskiej deklaracji | Przedmiot opodatkowania — majątek znajdujący się na terytorium Gruzji |
Jak sprawdzić, czy potrzebujesz zeznania podatkowego: cztery kroki
Krok 1. Czy istnieje grunt podlegający opodatkowaniu?
Jeśli tak, proszę osobno sprawdzić podatek od nieruchomości na dzień 1 kwietnia 2026 r. Sam poziom dochodu rodziny nie zwalnia z tego podatku.
Krok 2. Czy dochód rodziny za rok 2025 przekroczył 100 000 GEL?
Jeśli nie, majątek – z wyjątkiem gruntów – jest zazwyczaj zwolniony z podatku. Jeśli tak, przejdź do następnego kroku.
Krok 3. Czy w Gruzji istnieje majątek podlegający opodatkowaniu?
Sprawdź mieszkanie, dom, garaż, lokale niemieszkalne, samochód oraz inne obiekty przewidziane przez prawo.
Krok 4. Czy złożyli Państwo zeznanie podatkowe w 2025 roku?
Jeśli nie — sprawdź, czy istnieje obowiązek pierwszego zgłoszenia. Jeśli tak i wszystkie wcześniej zgłoszone dane pozostały aktualne, możliwe jest automatyczne naliczenie bez konieczności ponownego składania zgłoszenia.
Niektóre sytuacje — w szczególności te związane z nierezydentami, dochodami zagranicznymi lub specjalnymi statusami podatkowymi — wymagają indywidualnej analizy, ponieważ nie ma jednej odpowiedzi, która pasowałaby do wszystkich przypadków.
Jakie obiekty podlegają zgłoszeniu
Podatek od majątku w Gruzji nie dotyczy wyłącznie nieruchomości. Pojęcie „majątku” w kontekście kodeksu podatkowego ma szerszy zakres niż powszechnie rozumiane pojęcie „podatku od mieszkania”.
Do przedmiotów, które mogą podlegać opodatkowaniu w przypadku osób fizycznych, należą mieszkania, domy prywatne, lokale niemieszkalne, obiekty w trakcie budowy, garaże, a także poszczególne kategorie mienia ruchomego — na przykład samochody. Działki stanowią odrębną kategorię, dla której obowiązują odrębne stawki i zasady.
Pojęcia „podatek od nieruchomości” i „podatek od majątku” w Gruzji nie pokrywają się w pełni. Nieruchomości stanowią część majątku podlegającego opodatkowaniu, ale deklaracja obejmuje również szereg przedmiotów ruchomych. Jednocześnie w kontekście podatku od majątku osób fizycznych główna kwestia praktyczna najczęściej dotyczy mieszkań, domów i gruntów.
Należy sprawdzić zarejestrowane przeznaczenie nieruchomości oraz jej cechy charakterystyczne. Lokale mieszkalne i niemieszkalne mogą podlegać podatkowi od nieruchomości; obowiązek podatkowy oraz podstawę opodatkowania należy ustalić zgodnie z przepisami obowiązującymi w odniesieniu do danej nieruchomości.
Ważne: zasady opodatkowania osób prawnych i przedsiębiorców różnią się od zasad dotyczących osób fizycznych. Niniejszy artykuł dotyczy wyłącznie osób fizycznych — obywateli oraz właścicieli zagranicznych, którzy posiadają majątek jako osoby prywatne.
Zwolnienie oparte na progu dochodu rodziny wynoszącym 100 000 lari nie ma automatycznego zastosowania w przypadku działek gruntowych — w przypadku transportu lądowego obowiązują odrębne stawki i warunki, które zostały omówione w odpowiednim rozdziale poniżej.
Jak oblicza się dochód rodziny
Jednym z najczęstszych źródeł nieporozumień jest przekonanie, że uwzględnia się wyłącznie dochód samego właściciela mieszkania. Kodeks podatkowy Gruzji traktuje rodzinę jako jednostkę podatkową: w obliczeniach uwzględnia się dochody kilku jej członków.
Do celów podatku od majątku w skład rodziny wchodzą: podatnik, małżonek lub małżonka, małoletnie dzieci oraz pasierbowie i pasierbice. Inni krewni wymienieni w ustawie są uwzględniani pod warunkiem stałego wspólnego zamieszkania i prowadzenia wspólnego gospodarstwa domowego. Skład rodziny należy określać zgodnie z przepisami Kodeksu podatkowego, a nie wyłącznie na podstawie rejestracji pod jednym adresem.
W łączny dochód rodziny wchodzą:
- wynagrodzenie każdego członka rodziny (kwota naliczona, a nie kwota faktycznie otrzymana po potrąceniu podatków);
- dochody z działalności gospodarczej;
- przychody z najmu — jeśli mieszkanie lub inny majątek jest wynajmowany, dochód ten uwzględnia się przy obliczaniu progu;
- wpływy z zagranicy — zasady ich rozliczania zależą od statusu podatkowego danej osoby oraz obowiązujących przepisów.
Jednocześnie przepisy przewidują szereg istotnych wyjątków. Nie obejmuje do łącznego dochodu rodzinnego dla celów podatku od majątku: dochody z działalności w ramach mikroprzedsiębiorczości i podatku ryczałtowego; wartość majątku otrzymanego od członków rodziny w drodze dziedziczenia lub darowizny; wartość majątku uzyskanego w wyniku rozwodu; określone dochody ze sprzedaży domu lub mieszkania, które pozostawały w posiadaniu przez ponad dwa lata. W przypadku osoby fizycznej posiadającej status małych przedsiębiorstw przy obliczaniu progu 100 000 lari uwzględnia się 25% przychodów, podlegającego opodatkowaniu w ramach specjalnego systemu dla małych przedsiębiorstw. W przypadku innych rodzajów działalności gospodarczej sposób ustalania dochodu podlegającego opodatkowaniu może się różnić. Przed ustaleniem progu należy skorzystać z oficjalnego kalkulatora Urzędu Skarbowego, a nie po prostu zsumować wszystkie wpływy pieniężne rodziny.
Należy uwzględnić dochody właśnie z tego okresu rozliczeniowego, który jest przedmiotem analizy: w przypadku kampanii rozliczeniowej w 2026 r. są to dochody za 2025.
Próg 100 000 lari odnosi się do rocznego dochodu rodziny, a nie do wartości mieszkania. Posiadanie drogiej nieruchomości samo w sobie nie oznacza obowiązku płacenia podatku od majątku, z wyjątkiem przypadków regulowanych odrębnymi przepisami — na przykład w odniesieniu do gruntów.
Przykład 1. Mąż zarobił w 2025 roku 75 000 lari, a żona – 35 000 lari. Łączny dochód rodziny wynosi 110 000 lari, co przekracza próg. Jeśli rodzina jest właścicielem mieszkania, powstaje obowiązek podatkowy — należy złożyć zeznanie podatkowe lub upewnić się, że automatyczne naliczenie na podstawie wcześniej przekazanych danych jest prawidłowe.
Przykład 2. Jeden członek rodziny otrzymał 60 000 lari, a drugi – 30 000 lari. Łącznie 90 000 lari. Wartość ta jest niższa od progu 100 000 lari, a przy spełnieniu pozostałych warunków mieszkanie (z wyłączeniem gruntu) podlega zwolnieniu z podatku. Nie ma konieczności składania deklaracji dotyczącej takiego majątku — o ile nie ma dodatkowych przedmiotów podlegających opodatkowaniu.
Wszystkie źródła dochodów rodziny uwzględnione przez prawo można wygodnie sprawdzić za pomocą oficjalnego kalkulatora Urzędu Skarbowego: https://www.rs.ge/PropertyTaxIncome
Ponadto warto rozróżnić dwa różne zobowiązania: „Opodatkowanie dochodów z wynajmu w Gruzji» oraz podatek od samego majątku — to różne podatki, które podlegają odmiennym zasadom rozliczania.
Deklaracja dla cudzoziemców
Obywatel zagraniczny będący właścicielem mieszkania lub domu w Gruzji, nie jest zwolniony z obowiązku zgłoszenia majątku automatycznie. Obywatelstwo samo w sobie nie określa statusu podatkowego ani nie zwalnia z obowiązków majątkowych.
Kluczowymi parametrami są trzy niezależne czynniki: obywatelstwo, rezydencja podatkowa w Gruzji oraz lokalizacja nieruchomości. Mieszkanie w Batumi lub Gonio podlega gruzińskiemu podatkowi od nieruchomości, niezależnie od tego, czy właściciel mieszka w Gruzji, czy za granicą.
Jeśli chodzi o rozliczanie dochodów, sytuacje są różne. W przypadku obywateli Gruzji będących nierezydentami podatkowymi oficjalny serwis Revenue Service przewiduje ustalenie dochodu podlegającego opodatkowaniu według źródeł w Gruzji. W przypadku obcokrajowców należy indywidualnie ustalić zasady rozliczania dochodów w zależności od obowiązujących przepisów Kodeksu podatkowego oraz sytuacji konkretnego podatnika. Nie można automatycznie stosować zasad obowiązujących dla jednej kategorii nierezydentów do wszystkich zagranicznych właścicieli.
Zakup mieszkania w Gruzji nie powoduje, że cudzoziemiec automatycznie staje się rezydentem podatkowym krajów. Jeśli właściciel nie może osobiście kontaktować się z organami podatkowymi, ma prawo działać za pośrednictwem upoważnionego przedstawiciela na podstawie pełnomocnictwa. Do złożenia zeznania podatkowego za pośrednictwem portalu rs.ge wymagany jest numer identyfikacji podatkowej w Gruzji.
Jeżeli cudzoziemiec uzyskuje dochód z wynajmu nieruchomości w Gruzji, dochód ten może co do zasady wpływać na obliczenie dochodu rodzinnego dla celów podatku od majątku, jednak konkretny sposób uwzględnienia tego dochodu zależy od obowiązujących przepisów.
Dla obcokrajowców, którzy dopiero planują „Jak kupić nieruchomość w Gruzji„, zaleca się wcześniejsze zapoznanie się ze statusem podatkowym i ewentualnymi rocznymi zobowiązaniami.
Co się zmieniło w 2026 roku

W 2026 roku zmienił się kluczowy próg zwolnienia. Oficjalne zawiadomienie opublikowano na stronie internetowej Urzędu Skarbowego. Najważniejsze: próg dochodu rodzinnego uprawniający do zwolnienia z podatku od majątku zwykłego (z wyjątkiem gruntów) wzrósł z 40 000 do 100 000 lari — zgodnie z poprawkami do Kodeksu podatkowego z dnia 30 września 2026 r.
Zmiany zostały wprowadzone ustawą Gruzji nr 1874-VIმს-XIმპ z dnia 30 września 2026 r., opublikowaną w oficjalnym rejestrze ustawodawczym Matsne. Opublikowano praktyczne wyjaśnienia dotyczące tego, kto ma obowiązek złożyć zeznanie podatkowe w 2026 roku Służba Podatkowa Gruzji.
Stare i nowe przepisy dotyczące podatku od nieruchomości
| Parametr | Wcześniej | W 2026 roku |
|---|---|---|
| Próg dochodu rodziny | 40 000 lari | 100 000 lari |
| Zwolnienie dotyczące mienia (z wyjątkiem gruntów) | W przypadku dochodu do 40 000 lari | W przypadku dochodu do 100 000 lari włącznie |
| Stawki podatku od majątku osób fizycznych (z wyjątkiem gruntów) | W przypadku dochodu powyżej 40 000 i do 100 000 lari — 0,05–0,2%; w przypadku dochodu powyżej 100 000 lari — 0,8–1% | W przypadku przekroczenia progu 100 000 lari — 0,8–1%; kategoria 0,05–0,21 TP415T została zniesiona |
| Termin złożenia deklaracji | 1 listopada (ogólne) | 2 listopada (przeniesienie na rok 2026) |
| Termin płatności podatku | 15 listopada (ogólne) | 16 listopada (przeniesienie na rok 2026) |
| Ziemia | Podlegała opodatkowaniu zgodnie z własnymi zasadami | Opodatkowanie odbywa się zgodnie z odrębnymi przepisami; termin rozliczeniowy — 1 kwietnia 2026 r. |
Pozwala to zrozumieć nie tylko zmianę progu, ale także powód, dla którego poprzednia obniżona stawka 0,05–0,21 TP415T nie ma już zastosowania: właściciele, którzy płacili według tej stawki, należą teraz do kategorii zwolnionej z podatku.
W 2026 r. należy złożyć zeznanie podatkowe nie później niż 2 listopada, a podatek należy zapłacić nie później niż 16 listopada. Złożenie deklaracji i dokonanie płatności to dwa odrębne obowiązki; w przypadku istnienia odpowiednich zobowiązań należy wypełnić oba.
Przesunięcie terminów z 1 na 2 listopada oraz z 15 na 16 listopada wynika z faktu, że standardowe terminy w 2026 roku przypadają w dzień wolny od pracy. Nie jest to zmiana Kodeksu podatkowego, lecz standardowe przesunięcie terminu ostatecznego.
Właściciele, którzy posiadają działka podlegająca opodatkowaniu, powinni sprawdzić swoje zobowiązanie osobno: zwolnienie z podatku od dochodów do 100 000 lari nie znosi automatycznie zobowiązania z tytułu podatku gruntowego.
Terminy składania wniosków i płatności
Kalendarz podatkowy dotyczący zeznania majątkowego w 2026 roku obejmuje kilka kluczowych terminów i ważne jest, aby zrozumieć znaczenie każdego z nich.
Który okres jest przedmiotem analizy? W ramach kampanii rozliczeniowej za rok 2026 uwzględnia się łączny dochód rodziny za 2025. To właśnie ten wskaźnik decyduje o tym, czy przekroczono próg 100 000 lari i czy powstaje obowiązek.
Co należy zgłosić? W przypadku majątku zwykłego — obecność i wartość składników majątku, które znajdują się w posiadaniu rodziny. W przypadku gruntu — obecność działki podlegającej opodatkowaniu sprawdza się na dzień 1 kwietnia 2026 r..
Data złożenia deklaracji: 2 listopada 2026 r. (termin ustawowy – 1 listopada; przesunięcie z powodu dnia wolnego od pracy).
Data zapłaty podatku: 16 listopada 2026 r. (termin ustawowy – 15 listopada; analogiczne przesunięcie).
Złożenie zeznania podatkowego i uiszczenie podatku to dwa odrębne zobowiązania. Zeznanie podatkowe należy złożyć do 2 listopada, nawet jeśli planują Państwo uiścić podatek bliżej 16 listopada.
Praktyczne wskazówki dotyczące działań przed 2 listopada:
- Obliczyć łączny dochód rodziny za rok 2025, uwzględniając wyjątki przewidziane w przepisach.
- Należy ustalić, czy w skład majątku wchodzą przedmioty podlegające opodatkowaniu oraz grunty.
- Sprawdź swoje zobowiązanie za pośrednictwem oficjalnego serwisu: https://www.rs.ge/PropertyTaxLiability
- Jeśli istnieje taki obowiązek — należy zalogować się do panelu użytkownika na stronie rs.ge i wypełnić deklarację (lub upewnić się, że wcześniej przekazane dane są aktualne, aby umożliwić automatyczne naliczenie).
- Zapisz potwierdzenie złożenia wniosku.
- Do 16 listopada należy uiścić naliczony podatek i zachować potwierdzenie wpłaty.
Kalendarz podatkowy właściciela nieruchomości w 2026 roku
| Kiedy | Co należy sprawdzić lub zrobić |
|---|---|
| Styczeń–marzec | Zebrać informacje dotyczące dochodów rodziny i majątku za rok 2025 |
| 1 kwietnia | Sprawdzić, czy posiadają grunt podlegający opodatkowaniu |
| Wrzesień–październik | Ustalić zobowiązanie za pośrednictwem serwisu rs.ge i sporządzić deklarację |
| Do 2 listopada włącznie | Złożyć zeznanie podatkowe za rok 2026, jeśli jest to wymagane |
| Do 16 listopada włącznie | Uiścić naliczony podatek |
| Po dokonaniu płatności | Sprawdzić, czy płatność została zaksięgowana, i zapisać potwierdzenie |
Jak wypełnić zeznanie podatkowe na stronie rs.ge
To najważniejszy rozdział poświęcony kwestiom praktycznym — przeznaczony dla osób, które po raz pierwszy korzystają z portalu lub chcą samodzielnie przejść przez ten proces.

Dokumenty i dane, które warto przygotować z wyprzedzeniem:
- osobisty numer identyfikacyjny (PIN) wszystkich członków rodziny;
- dane dotyczące łącznych dochodów rodziny podlegających opodatkowaniu zgodnie z prawem za rok 2025 (wynagrodzenie, dochody z wynajmu, dochody z działalności gospodarczej — z uwzględnieniem wyłączeń);
- informacje o przedmiotach opodatkowania — adres, powierzchnia, rok nabycia;
- informacje dotyczące wartości rynkowej majątku;
- dane dotyczące działek: kategoria, powierzchnia, numer katastralny;
- dostęp do usług elektronicznych na stronie rs.ge (konto użytkownika).
Logowanie do panelu użytkownika
Oficjalny portal Służby Podatkowej Gruzji — rs.ge. Do złożenia zeznania służy sekcja usług elektronicznych. Jeśli nie masz jeszcze konta, konieczna będzie rejestracja z podaniem danych osobowych i numeru identyfikacyjnego. Obywatele zagraniczni muszą również posiadać gruziński numer podatkowy — bez niego dostęp do usług elektronicznych w charakterze podatnika jest niemożliwy.
Nie należy kierować się opisami poszczególnych przycisków i pól zamieszczonymi w zewnętrznych źródłach: interfejs portalu jest okresowo aktualizowany. Aktualne instrukcje należy szukać w oficjalnej sekcji Urzędu Skarbowego: https://www.rs.ge/VideoInstructions
Gdzie znaleźć formularz zeznania podatkowego i jak nie pomylić go z innymi zeznaniami podatkowymi
Aby złożyć zeznanie majątkowe osoby fizycznej, należy skorzystać z elektronicznego konta w Służbie Podatkowej Gruzji. Nie należy mylić rocznego zeznania majątkowego z comiesięcznymi zeznaniami osoby prowadzącej jednoosobową działalność gospodarczą, zeznaniem podatkowym dotyczącym podatku dochodowego ani sprawozdaniem finansowym osoby prawnej.
Otwórz oficjalna strona Revenue Service, zaloguj się i znajdź roczne zeznanie podatkowe dotyczące podatku od majątku osoby fizycznej za rok 2026. Upewnij się, że wybrano właściwy okres rozliczeniowy.
Jeśli nazwy pól różnią się od tych podanych w instrukcji, należy kierować się oficjalnym podręcznikiem dostępnym na stronie kalkulator podatku od nieruchomości.
Aby uzyskać szczegółowe informacje na temat procedury składania wniosków, można skontaktować się z Urzędem Skarbowym pod numerem telefonu 2 299 299.
| Obraz | Gdzie umieścić | Co pokazać |
|---|---|---|
| Zrzut ekranu nr 1 | Pod nagłówkiem H3 „Logowanie do panelu użytkownika” | Gdzie można zalogować się do panelu użytkownika |
| Zrzut ekranu nr 2 | W sekcji H3 „Wprowadzanie danych” | Nazwa formularza, wybór okresu i główne pola deklaracji |
| Zrzut ekranu nr 3 | W sekcji H3 „Sprawdzanie i wysyłanie” | Status złożonej deklaracji lub anonimowe potwierdzenie |
Warunek obowiązkowy: zrzuty ekranu muszą pochodzić z aktualnego interfejsu z 2026 roku, z usuniętymi danymi osobowymi, numerami identyfikacyjnymi, danymi rozliczeniowymi i innymi danymi osobowymi. Nie należy wykorzystywać obrazów interfejsu wygenerowanych przez sztuczną inteligencję — mogą one przedstawiać nieistniejące przyciski.
Wprowadzanie danych
Po zalogowaniu się należy znaleźć formularz deklaracji podatku od majątku osób fizycznych za odpowiedni okres. W formularzu należy kolejno wypełnić następujące sekcje:
Dane podatnika. Numer osobisty, imię i nazwisko oraz inne dane identyfikacyjne. Część danych może zostać wstępnie wypełniona przez system.
Skład rodziny. Członkowie rodziny, których dochody są uwzględniane: małżonek/małżonka, małoletnie dzieci, pasierbowie/pasierbice. Dane każdego członka rodziny należy wprowadzić osobno.
Dochody rodziny. Łączny dochód podlegający uwzględnieniu za rok 2025 w odniesieniu do każdego członka rodziny oraz ogółem. To właśnie ten wskaźnik decyduje o tym, czy przekroczono próg 100 000 lari.
Przedmioty opodatkowania. Każdy obiekt podlegający opodatkowaniu należy wpisać osobno: adres, rodzaj obiektu, dane charakterystyczne. Jeśli obiektów jest kilka — na przykład mieszkanie i garaż — należy je podać osobno.
Wartość majątku. Do obliczenia podatku od majątku, z wyjątkiem gruntów, stosuje się wartość rynkową przedmiotu. Właściciel może ją ustalić na podstawie potencjalnej ceny sprzedaży, aktualnych informacji rynkowych lub wyceny sporządzonej przez specjalistę. Przed wysłaniem deklaracji należy upewnić się, że podane informacje są zgodne z wymogami obowiązującego formularza Urzędu Skarbowego.
Działki gruntowe. Jeśli posiadamy grunt, należy go wpisać do specjalnego rejestru, podając kategorię (rolny lub nierolny), powierzchnię, numer katastralny oraz gminę.
Obliczenie podatku. Po wypełnieniu wszystkich sekcji system generuje wstępną kalkulację kwoty podatku. Warto ją sprawdzić przed wysłaniem.
Sprawdzanie i wysyłka
Przed wysłaniem deklaracji zaleca się przeprowadzenie końcowej kontroli.
Lista kontrolna przed wysyłką:
- Wszyscy członkowie rodziny zostali poprawnie wpisani.
- Przychody podano za rok 2025 (a nie za inny okres), z uwzględnieniem określonych wyjątków.
- Każdy składnik majątku został wpisany do formularza.
- Dla każdego obiektu podano wartość rynkową.
- Działki gruntowe (jeśli występują) zostały umieszczone w osobnym bloku.
- Obliczona kwota podatku wygląda na prawidłową.
- Okres rozliczeniowy został wybrany prawidłowo.
Po wysłaniu zgłoszenia system generuje potwierdzenie odbioru. Należy je zachować. Następnie należy sprawdzić naliczone podatki i stan rozliczeń w elektronicznym gabinecie podatnika na stronie rs.ge. To właśnie tę naliczoną kwotę należy uiścić do 16 listopada.
Przed wysłaniem sprawdź dane dotyczące rodziny, dochodów, obiektów oraz okresu podatkowego. Błąd w jednym z tych parametrów może wpłynąć na obliczenie zobowiązania.
Kupujesz swoje pierwsze mieszkanie w Gruzji?
Pomożemy Ci dobrać nieruchomość dostosowaną do Twojego budżetu i poinformujemy, jakie wydatki warto uwzględnić po zakupie, w tym ewentualny podatek od nieruchomości.
Jak obliczyć podatek
Podatek od majątku osób fizycznych w Gruzji oblicza się na podstawie wartości rynkowej przedmiotu opodatkowania. Wartość bilansowa lub katastralna nie stanowi w tym przypadku punktu odniesienia — istotna jest właśnie wycena rynkowa. Jeśli nie dysponują Państwo aktualną wyceną rynkową, można ją ustalić samodzielnie na podstawie analizy rynku lub z pomocą rzeczoznawcy.
Na jaki dzień należy ustalić wartość rynkową
W celu obliczenia podatku w zeznaniu podatkowym za rok 2026 wartość rynkowa majątku podlegającego opodatkowaniu, z wyjątkiem gruntów, ustalana jest w odniesieniu do poprzedniego okresu podatkowego — zgodnie z ogólną zasadą na koniec roku 2025. Wartość obiektu podana w umowie kupna nie zawsze pokrywa się z jego wartością rynkową dla celów podatkowych.
Na przykład mieszkanie mogło zostać zakupione za 180 000 lari, a jego uzasadniona wartość rynkowa na koniec okresu sprawozdawczego wynosiła 200 000 lari. Jeżeli właściciel ma obowiązek zapłaty podatku od majątku, obliczenia należy przeprowadzić w oparciu o odpowiednią podstawę opodatkowania, a nie automatycznie na podstawie historycznej ceny zakupu.
W razie wątpliwości dotyczących wyceny należy skorzystać z danych rynkowych z odpowiedniej daty lub zwrócić się do rzeczoznawcy.
Zakres stawek określonych przepisami dla majątku osób fizycznych (z wyjątkiem gruntów) — od 0,8% do 1% wartości rynkowej. Konkretna stawka w ramach tego przedziału jest ustalana w drodze uchwały gminnej i może się różnić w zależności od rodzaju nieruchomości oraz miejscowości.
Jeżeli nieruchomość nie pozostawała w posiadaniu przez cały rok, podatek naliczany jest proporcjonalnie okres posiadania.
W przypadku gruntów stawki ustala się oddzielnie — na poziomie gmin — i mogą się one znacznie różnić w zależności od kategorii (rolna lub nierolna) oraz powierzchni działki.
Przykłady obliczeń podatku od nieruchomości
| Obiekt | Dochód rodziny | Wartość majątku | Przykład obliczeń | Wynik |
|---|---|---|---|---|
| Mieszkanie w Batumi | 80 000 lari | 200 000 lari | Dochód poniżej progu | Podatek nie jest naliczany; nie składa się zeznania podatkowego |
| Mieszkanie w Tbilisi | 120 000 lari | 200 000 lari | 200 000 × 0,008 (stawka warunkowa 0,8%) | ~1 600 lari za cały rok* |
| Mieszkanie w Tbilisi | 150 000 lari | 300 000 lari | 300 000 × 0,008 (stawka warunkowa 0,8%) | ~2 400 lari za cały rok* |
| Mieszkanie, okres posiadania: 6 miesięcy | 120 000 lari | 200 000 lari | 200 000 × 0,008 × (6/12) | ~800 lari za pół roku* |
| Działka | Każdy poziom | To zależy od gminy | Obliczenie według lokalnej stawki | Należy zapytać władze miejskie o stawkę |
*Obliczenia przedstawiono jako ilustracje matematyczne przy hipotetycznej stawce 0,8%. Rzeczywista stawka zależy od aktu gminnego i kategorii obiektu. Nie jest to indywidualne naliczenie podatku.
Do wstępnego obliczenia należy skorzystać z oficjalnego kalkulatora Urzędu Skarbowego: https://www.rs.ge/PropertyTax. Serwis działa w trybie testowym, dlatego uzyskany wynik należy porównać z obowiązującymi stawkami, charakterystyką obiektu oraz faktycznym obciążeniem podatkowym.
Ile może wynieść roczny podatek od mieszkania?
| Wartość rynkowa mieszkania | Kurs 0,81 TP415T | Numer katalogowy 1% |
|---|---|---|
| 100 000 GEL | 800 GEL | 1 000 GEL |
| 150 000 GEL | 1 200 GEL | 1 500 GEL |
| 200 000 GEL | 1 600 GEL | 2 000 GEL |
| 250 000 GEL | 2 000 GEL | 2 500 GEL |
| 300 000 GEL | 2 400 GEL | 3 000 GEL |
| 500 000 GEL | 4 000 GEL | 5 000 GEL |
Przykłady dotyczą pełnego roku posiadania majątku podlegającego opodatkowaniu, przy założeniu, że dochód rodziny podlegający opodatkowaniu przekracza 100 000 lari. Są to obliczenia porównawcze oparte na granicach przedziału ustawowego, a nie aktualne stawki obowiązujące w konkretnej gminie.
Wstępną kalkulację można sprawdzić w w oficjalnym kalkulatorze podatku od nieruchomości. Usługa działa w trybie testowym i nie zastępuje faktycznego naliczenia podatku.
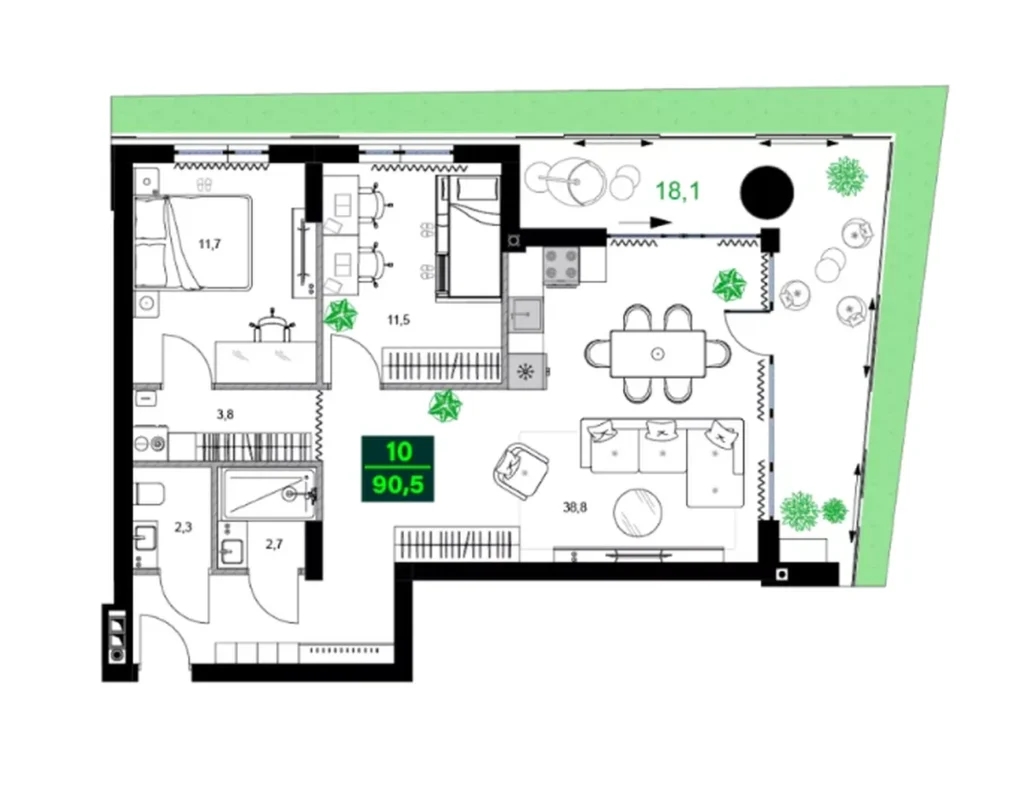
Mieszkania w Batumi: porównaj cenę zakupu i przyszłe wydatki.

 Batumi, dzielnica Bagrationi
 Opus Signature


 41,85 m²

 Batumi, Nowy Bulwar
Cechy charakterystyczne podatku od gruntów
Działka gruntowa w Gruzji stanowi odrębną kategorię majątku, podlegającą odrębnemu systemowi podatkowemu. Właściciel mieszkania zwolnionego z podatku od dochodów rodziny może jednak być zobowiązany do zapłaty podatku od gruntu, jeśli posiada odpowiednią działkę.
W przypadku zeznania podatkowego za rok 2026 obecność podlegającej opodatkowaniu działki ustala się stan na 1 kwietnia 2026 r.. Jeżeli osoba fizyczna lub członkowie jej rodziny posiadali w tym dniu grunt podlegający opodatkowaniu na terytorium Gruzji, obowiązek złożenia zeznania podatkowego może powstać niezależnie od dochodu rodziny. Należy przy tym uwzględnić zwolnienia przewidziane przez prawo. Termin złożenia zeznania podatkowego za rok 2026 — 2 listopada, zapłaty podatku — 16 listopada.
Grunty dzielą się na dwie kategorie: rolnicze и nie rolnicze (inne). Stawki w tych kategoriach różnią się i są ustalane na szczeblu gminy. W przypadku współwłasności działki każdy współwłaściciel ponosi obowiązek podatkowy proporcjonalnie do swojego udziału.
Przepisy prawne Gruzji przewidują określone zwolnienia z podatku gruntowego. Należą do nich: określone działki rolnicze, grunty będące wspólną własnością właścicieli mieszkań w budynkach wielorodzinnych, a także działki przylegające do budynków mieszkalnych i garaży, w granicach ustalonych przez gminę. Możliwość skorzystania ze zwolnienia zależy od kategorii gruntu i konkretnych warunków.
Porównanie opodatkowania mieszkania i działki
| Kryterium | Płaski | Działka |
|---|---|---|
| Wpływ dochodów rodziny | Zwolnienie podatkowe przy dochodzie do 100 000 lari | Zwolnienie podatkowe z tytułu dochodów nie ma zastosowania automatycznie |
| Podstawa do obliczeń | Wartość rynkowa | Zależy od kategorii i powierzchni |
| Oferta | 0,8–1% (zakres według NK) | Ustalane przez gminę według kategorii |
| Okres / data kontrolna | Dane dotyczące majątku podlegającego opodatkowaniu za poprzedni okres podatkowy | Posiadanie gruntu podlegającego opodatkowaniu na 1 kwietnia 2026 r. |
| Termin składania zeznania podatkowego za rok 2026 | 2 listopada 2026 r. | 2 listopada 2026 r. |
Przykład obliczenia podatku gruntowego
Załóżmy, że osoba fizyczna jest właścicielem podlegającej opodatkowaniu działki nierolniczej o powierzchni 500 m². Aby zilustrować obliczenia, przyjmijmy hipotetyczną stawkę w wysokości 0,24 lari za metr kwadratowy rocznie.
| Wskaźnik | Znaczenie |
|---|---|
| Powierzchnia działki | 500 m² |
| Stawka umowna | 0,24 GEL/m² |
| Powierzchnia podlegająca opodatkowaniu | 500 m² |
| Obliczenia | 500 × 0,24 |
| Roczny podatek warunkowy | 120 GEL |
Stawka 0,24 GEL/m² została wykorzystana wyłącznie w celach ilustracyjnych i nie stanowi potwierdzonej stawki obowiązującej w Batumi, Tbilisi ani żadnej innej gminie. Rzeczywista kwota zależy od lokalizacji, kategorii gruntu oraz przewidzianych zwolnień.
Zobacz wille w Gonio
Jak uiścić podatek

Uiszczenie podatku to drugi krok po złożeniu zeznania podatkowego i nie odbywa się ono automatycznie. Po przyjęciu zeznania w panelu podatnika na stronie rs.ge generowane jest naliczone zobowiązanie.
Proszę sprawdzić naliczone podatki i stan rozliczeń w elektronicznym gabinecie na stronie rs.ge. W przypadku rozbieżności proszę porównać dane z przesłaną deklaracją. Jeśli naliczenie wydaje się nieprawidłowe — jak najszybciej skontaktuj się z Urzędem Skarbowym w celu sprawdzenia obliczeń i ustalenia, w jaki sposób można skorygować zeznanie podatkowe lub zakwestionować naliczenie. Nie należy traktować tego zwrotu jako automatycznej podstawy do odroczenia płatności: Do 16 listopada 2026 r. należy ustalić, jaką kwotę należy zapłacić i jakie działania przewiduje prawo w Państwa sytuacji.
Płatności należy dokonywać za pośrednictwem oficjalnych kanałów — elektronicznych systemów płatniczych lub przelewów bankowych z podaniem prawidłowych danych rozliczeniowych. Dane do przelewu oraz dostępne metody płatności są podane w panelu podatnika, o ile istnieje naliczona kwota. Po dokonaniu płatności należy upewnić się, że została ona zaksięgowana: status powinien zaktualizować się w panelu.
Jak uiścić podatek od nieruchomości za pośrednictwem banku
- Upewnij się, że podatek został naliczony, i sprawdź kwotę w panelu podatnika na stronie rs.ge.
- W aplikacji bankowej otwórz sekcję dotyczącą płatności na rzecz budżetu państwa lub płatności podatkowych.
- Należy stosować jednolity kod skarbowy 101001000 podany przez Urząd Skarbowy.
- Sprawdź numer identyfikacyjny podatnika, kwotę oraz dane odbiorcy.
- Potwierdź przelew i zachowaj pokwitowanie.
- Sprawdź, czy płatność została uwzględniona w karcie podatnika.
Kod 101001000 jest ogólnym kodem skarbowym służącym do uiszczania podatków. Należy go stosować wyłącznie w połączeniu z prawidłowymi danymi identyfikacyjnymi podatnika oraz aktualnymi instrukcjami płatniczymi banku i Urzędu Skarbowego.
Ważne: Zachowaj pokwitowanie lub potwierdzenie płatności. Będzie to potrzebne, jeśli pojawią się wątpliwości co do istnienia lub wysokości zadłużenia.
Jeśli zauważyli Państwo, że płatność została zrealizowana z błędem — na przykład podano nieprawidłową kwotę lub niewłaściwego odbiorcę — prosimy o kontakt z Urzędem Skarbowym: istnieją tam procedury dotyczące korekty i rozliczenia płatności.
Jeszcze raz: złożenie deklaracji i przelanie środków — to odrębne czynności. Złożenie deklaracji bez dokonania późniejszej płatności nie zwalnia z obowiązków podatkowych.
Jeśli deklaracja została już złożona
Jeśli składałeś zeznanie podatkowe w poprzednich latach, w 2026 roku Twoja sytuacja mogła ulec zmianie. Oto kilka typowych przypadków:
Nic się nie zmieniło. Jeżeli zeznanie podatkowe za rok 2025 zostało złożone, a wcześniej zadeklarowane dane nie uległy zmianie, podatnik ma prawo nie składać zeznania podatkowego za rok 2026. W takim przypadku Urząd Skarbowy oblicza podatek na podstawie danych z poprzedniej deklaracji, z uwzględnieniem obowiązujących przepisów z 2026 roku. Osobna kwestia: jeśli w zeznaniu za rok 2025 wykazano dochód rodzinny za rok 2024 w przedziale 40 000–100 000 lari, w 2026 roku nie nastąpi automatyczne naliczenie podatku od zwykłego majątku — właściciele ci należą teraz do kategorii zwolnionej z podatku; podatek gruntowy może jednak pozostać w mocy. Niezależnie od sposobu naliczania podatek należy uiścić w wyznaczonym terminie.
Majątek został sprzedany. Jeśli mieszkanie lub inny obiekt przeszedł w ręce nowego właściciela, należy go wyłączyć z bieżącej deklaracji. Jednocześnie poprzednie naliczenia z tego tytułu pozostają w mocy — upewnij się, że zostały opłacone.
Pojawił się nowy obiekt. Mieszkanie nabyte w ciągu roku należy uwzględnić w zeznaniu podatkowym, biorąc pod uwagę okres posiadania.
Dochód spadł poniżej 100 000 lari. Jeżeli na koniec 2025 roku dochód rodziny podlegający opodatkowaniu nie przekroczył 100 000 lari i nie ma innych podstaw do złożenia zeznania podatkowego, obowiązek podatkowy z tytułu podatku od majątku, z wyjątkiem gruntów, może wygasnąć. Jeśli deklaracja została złożona wcześniej, należy sprawdzić, czy nie trwa nadal automatyczne naliczanie podatku. Urząd Skarbowy przewiduje możliwość złożenia deklaracji za pośrednictwem portalu elektronicznego oświadczenie o niezłożeniu deklaracji w momencie wygaśnięcia obowiązku. Należy to zrobić w odpowiednim terminie — zapoznaj się z aktualną instrukcją na rok 2026 na stronie rs.ge.
Zmienił się skład rodziny. Rozwód, osiągnięcie pełnoletności przez dzieci, pojawienie się nowego członka rodziny — wszystko to ma wpływ na obliczenie łącznego dochodu. Dane dotyczące rodziny w zeznaniu podatkowym należy zaktualizować.
Wcześniej zgłoszono tę działkę. Jeśli działka stanowiła własność na dzień 1 kwietnia 2026 r., należy sprawdzić, czy zalicza się ona do gruntów podlegających opodatkowaniu oraz czy mają zastosowanie przewidziane prawem zwolnienia. Dopiero po przeprowadzeniu takiej weryfikacji można ustalić, czy istnieje obowiązek zapłaty podatku gruntowego.
Jeśli wcześniej złożona deklaracja zawierała błąd, można ją skorygować: Kodeks podatkowy przewiduje mechanizm składania skorygowanej deklaracji. Procedurę korekty i terminy warto sprawdzić w aktualnych wytycznych Urzędu Skarbowego.
Błędy i odpowiedzialność
Częstych błędów popełnianych podczas wypełniania deklaracji można łatwo uniknąć, jeśli wie się, gdzie najczęściej się pojawiają.
Typowe błędy i jak ich uniknąć
- Błędne obliczenie dochodu rodziny. Nie uwzględniono wyjątków — dochody z działalności mikroprzedsiębiorczej, spadek, darowizna od członka rodziny, specjalne zasady dotyczące małych przedsiębiorstw. Sprawdź każde źródło dochodu za pomocą oficjalnego kalkulatora.
- Zapomniano o jednym z członków rodziny. Pasierb lub pasierbica nie są uwzględniani w obliczeniach. Należy sprawdzić pełny skład rodziny zgodnie z Kodeksem podatkowym.
- Przejście na teren obiektu. Garaż, lokal niemieszkalny lub działka nie zostały uwzględnione w zeznaniu. Należy wcześniej sporządzić pełną listę obiektów.
- Nieprawidłowa wartość majątku. Wykorzystano historyczną cenę nabycia bez weryfikacji wartości rynkowej majątku na dzień mający zastosowanie do odpowiedniego okresu podatkowego.
- Nieprawidłowy okres. Deklaracja została złożona za niewłaściwy rok lub okres posiadania nieruchomości został obliczony nieprawidłowo.
- Teren ten nie został wyodrębniony osobno. Działka została zaliczona do grupy majątku zwykłego, bez uwzględnienia jej specjalnego trybu i daty kontrolnej 1 kwietnia.
- Złożono zeznanie podatkowe, ale podatek nie został zapłacony. Pamiętajcie: są to dwa różne zobowiązania o różnych terminach.
- Przekroczenie terminu złożenia. W 2026 roku termin upływa — 2 listopada.
Jeśli po złożeniu zeznania podatkowego zauważyłeś błąd, nie czekaj na powiadomienie od organu podatkowego. Kodeks podatkowy przewiduje prawo do złożenia skorygowanego zeznania podatkowego. Lepiej jest samodzielnie i z wyprzedzeniem poprawić nieścisłość.
Jakie sankcje mogą zostać nałożone za nieterminowe złożenie wniosku i uiszczenie opłaty?
Kodeks podatkowy Gruzji przewiduje odrębną odpowiedzialność za opóźnienie w złożeniu zeznania podatkowego oraz za nieterminowe uiszczenie podatku.
Zgodnie z art. 274 Kodeksu podatkowego Gruzji, w przypadku opóźnienia w złożeniu deklaracji trwającego nie więcej niż dwa miesiące, kara wynosi 5% od kwoty podatku należnego zgodnie z deklaracją za każdy pełny lub niepełny miesiąc opóźnienia. Łączna kwota kary jest ograniczona do 30% wskazanej kwoty podatku. Jeżeli opóźnienie przekracza dwa miesiące, kara wynosi 10% od kwoty podatku. Jeżeli kwota podatku wynikająca z deklaracji wynosi zero, kara na podstawie niniejszego artykułu nie ma zastosowania.
Artykuł 272 przewiduje karę za nieterminowe uiszczenie podatku w wysokości 0,05% niezapłaconej kwoty za każdy dzień opóźnienia.
Przykład: przy zadłużeniu w wysokości 2 000 lari odsetki za zwłokę według stawki 0,05% wynoszą 1 lari dziennie. W ciągu 10 dni – 10 lari, o ile kwota zadłużenia pozostaje niezmieniona.
Konkretne sankcje zależą od charakteru naruszenia oraz od obowiązujących przepisów prawa.
Przykłady dla właścicieli
Scenariusz 1. Właściciel mieszkania w Batumi
Mieszkanie zostało zakupione na własny wypoczynek i nie jest wynajmowane. Rodzina składa się z dwóch osób; łączny dochód podlegający opodatkowaniu za rok 2025 wynosi 70 000 lari. Ponieważ dochód jest niższy od progu 100 000 lari, mieszkanie podlega zwolnieniu z podatku. Nie ma konieczności składania zeznania podatkowego dotyczącego tej nieruchomości — pod warunkiem braku innych obiektów podlegających opodatkowaniu, w tym gruntów. Można sprawdzić, czy nie ma obowiązku podatkowego, korzystając z serwisu https://www.rs.ge/PropertyTaxLiability.
Scenariusz 2. Rodzina posiadająca mieszkanie w Tbilisi
Mąż zarabia 90 000 lari rocznie, a żona – 50 000 lari. Łączny dochód wynosi 140 000 lari, co przekracza próg. Mieszkanie o wartości rynkowej 250 000 lari podlega zgłoszeniu (lub zostanie objęte automatycznym naliczeniem, jeśli zeznanie podatkowe za rok 2025 zostało już złożone z tymi samymi danymi). Przy stawce 0,8% (przykład ilustracyjny) podatek wyniesie około 2 000 lari za cały rok. Rzeczywista stawka jest określana na podstawie uchwały gminnej i weryfikowana za pomocą oficjalnego kalkulatora.
Scenariusz 3. Zagraniczny właściciel mieszkania w Gonio
Obywatel innego kraju, mieszkający za granicą, uzyskuje tam dochody. Mieszkanie należy do niego jako osoby fizycznej. Zobowiązania podatkowe nie można określać wyłącznie na podstawie obywatelstwa lub miejsca uzyskiwania dochodów: należy uwzględnić status podatkowy w Gruzji oraz obowiązujące przepisy dotyczące rozliczania dochodów zagranicznych. Do kontaktów z serwisem rs.ge wymagany jest gruziński numer podatkowy; w razie potrzeby można działać za pośrednictwem pełnomocnika.
Scenariusz 4. Właściciel domu i działki
Rodzina o dochodzie 85 000 lari jest właścicielem domu i przyległej działki. W odniesieniu do domu ma zastosowanie zwolnienie: dochód poniżej 100 000 lari. Jeśli działka znajdowała się w posiadaniu na dzień 1 kwietnia 2026 r., należy sprawdzić, czy stanowi ona grunt podlegający opodatkowaniu oraz czy mają zastosowanie przewidziane prawem zwolnienia — dopiero po tym można ustalić, czy istnieje obowiązek zapłaty podatku gruntowego.
Wszystkie scenariusze mają charakter hipotetyczny i służą jedynie jako przykład.
Jak uniknąć błędów przy zakupie
Zobowiązania podatkowe powstają nie w momencie sprzedaży mieszkania, lecz w trakcie posiadania go. Dlatego przy zakupie nieruchomości w Gruzji warto z wyprzedzeniem oszacować nie tylko wartość obiektu, ale także ewentualne roczne wydatki: „Koszty utrzymania nieruchomości w Gruzji» obejmują między innymi podatki.
Kupiliśmy mieszkanie w 2026 roku: kiedy należy złożyć pierwsze zeznanie podatkowe?
Jeśli nabyli Państwo mieszkanie w 2026 roku, obowiązek zgłoszenia tego faktu rozpatruje się zazwyczaj w ramach kolejnej kampanii podatkowej – w 2027 roku. Zgodnie z ogólną zasadą uwzględnia się przy tym dochód rodziny za rok 2026 oraz okres posiadania mieszkania w tym roku.
Załóżmy na przykład, że nabyli Państwo mieszkanie we wrześniu 2026 roku. Jeśli w 2027 roku powstanie obowiązek podatkowy z tytułu podatku od nieruchomości, przy obliczaniu podatku należy uwzględnić okres posiadania nieruchomości w 2026 roku, a nie automatycznie naliczać podatek za pełne 12 miesięcy.
Jeśli wraz z mieszkaniem nabywana jest odrębna działka, należy osobno sprawdzić zobowiązanie związane z gruntem: w tym przypadku obowiązuje szczególna procedura ustalania okresu podatkowego.
Nie należy mylić roku nabycia nieruchomości z rokiem złożenia zeznania podatkowego. W przypadku zwykłego majątku deklaruje się dane za poprzedni okres podatkowy, natomiast w przypadku gruntów obowiązują odrębne zasady.
Kilka praktycznych wskazówek dotyczących wyboru obiektu:
- Sprawdź zarejestrowane przeznaczenie nieruchomości — zarówno lokale mieszkalne, jak i niemieszkalne mogą podlegać opodatkowaniu; szczegóły należy ustalić w odniesieniu do konkretnej nieruchomości.
- W przypadku zakupu domu należy sprawdzić, czy działka jest objęta transakcją: wymaga to oddzielnej weryfikacji ewentualnych zobowiązań związanych z gruntem, przy czym datą odniesienia jest 1 kwietnia.
- Uzyskaj numer katastralny nieruchomości i sprawdź jej zarejestrowane dane na podstawie wyciągu z Narodowej Agencji Rejestru Publicznego Gruzji (NAPR). Informacje te pomogą zidentyfikować nieruchomość podczas przygotowywania deklaracji oraz zweryfikować jej dane przed zakupem.
- Proszę z wyprzedzeniem sprawdzić, czy przeprowadzono oficjalną wycenę rynkową nieruchomości.
- Dochód z wynajmu nieruchomości może podlegać podatkowi dochodowemu, a jednocześnie być uwzględniany przy obliczaniu łącznego dochodu rodziny na potrzeby podatku od majątku. Są to dwa odrębne zobowiązania podatkowe, jednak dochody z wynajmu mogą wpłynąć na przekroczenie progu 100 000 lari.
- Warto również sprawdzić nieruchomość przed zakupem, aby upewnić się, że nie ma żadnych obciążeń.
Wybierz nieruchomość w Gruzji, biorąc pod uwagę przyszłe wydatki
Mieszkanie na wakacje, do wynajęcia czy na stałe zamieszkanie? Odpowiedz na kilka pytań — dobierzemy oferty dostosowane do Twojego budżetu, preferencji i celów zakupu.
Rozwiąż quiz i otrzymaj zestawienie
O czym należy pamiętać
Zanim zakończysz wypełnianie deklaracji, wykonaj kilka kluczowych czynności:
- Oblicz łączny dochód rodziny za rok 2025 — w tym wszystkich członków rodziny oraz wszystkie źródła dochodów uwzględnione przez prawo.
- Proszę ustalić, czy istnieje majątek podlegający opodatkowaniu — mieszkanie, dom, nieruchomości niemieszkalne, ruchomości.
- Osobno sprawdź uziemienie — Posiadanie działki podlegającej opodatkowaniu na dzień 1 kwietnia 2026 r. stanowi odrębne zobowiązanie.
- Sprawdź daty: złożenie deklaracji — do 2 listopada 2026 r., zapłata podatku — do 16 listopada 2026 r..
- Skorzystaj z rs.ge — oficjalny portal Urzędu Skarbowego, kalkulator podatku oraz usługa sprawdzania zobowiązań.
- Zachowaj potwierdzenia — faktu złożenia zeznania podatkowego oraz faktu uiszczenia podatku.
Warto również zapoznać się z podatkami od nieruchomości w Gruzji w kontekście innych zobowiązań właściciela, aby uzyskać pełny obraz kosztów związanych z posiadaniem nieruchomości.
Niniejszy materiał ma charakter informacyjny i jest aktualny na dzień 26 października 2026 r. Indywidualne zobowiązania podatkowe należy ustalać na podstawie aktualnych przepisów Kodeksu podatkowego Gruzji oraz oficjalnych wyjaśnień Urzędu Skarbowego. W razie wątpliwości dotyczących swojego statusu lub zakresu zobowiązań zaleca się skonsultowanie się z wykwalifikowanym doradcą podatkowym.
 Nieruchomości w Czarnogórze
 Nieruchomości na Cyprze
 Nieruchomości w Zjednoczonych Emiratach Arabskich
 Nieruchomości na Bali
 Nieruchomości w Tajlandii
 Nieruchomości w Hiszpanii
 Nieruchomości w Arabii Saudyjskiej
 Nieruchomości w Turcji
 Nieruchomości na Zanzibarze
 +995 551 50 18 84
 hello@residence-estate.ge
 Gruzja, Batumi, Sherif Khimshiashvili str. 1, biuro 1204


 Pobierz katalog obiektów TOP-7