
 +995 551 50 18 84


Prohlášení o majetku je každoroční dokument, který fyzická osoba předkládá gruzínskému daňovému úřadu (Revenue Service) za účelem nahlášení zdanitelného majetku a, v případě povinnosti, zaplacení daně. Je důležité hned na začátku zdůraznit: samotná skutečnost, že vlastníte byt v Batumi nebo Tbilisi, neznamená automatickou povinnost podat daňové přiznání. Klíčovou roli hraje celková příjem rodiny za předchozí rok.
V roce 2026 došlo k podstatné změně pravidel: hranice rodinného příjmu, při jejímž překročení vzniká povinnost nahlásit běžný majetek, byla zvýšena ze 40 000 na 100 000 lari. Část vlastníků, kteří dříve měli povinnost platit daň, nyní může využít osvobození od daně – za předpokladu, že jejich rodinný příjem za rok 2025 nepřekročil stanovenou hranici. Nicméně pro pozemků platí zvláštní pravidla a osvobození od daně z příjmu se na ně nevztahuje automaticky.
Termín pro podání daňového přiznání v roce 2026 — 2. listopadu, zaplacení daně – nejpozději 16. listopadu. Podání daňového přiznání a zaplacení daně jsou samostatné povinnosti. Opakované podání daňového přiznání nemusí být nutné, pokud se dříve uvedené údaje nezměnily. Povinnost zaplatit vyměřenou daň však zůstává v platnosti.
Prohlášení o majetku v Gruzii v roce 2026: to nejdůležitější za minutu
V roce 2026 si fyzická osoba musí ověřit, zda má povinnost podat daňové přiznání, pokud její rodina vlastnila zdanitelný majetek v Gruzii. U bytů a jiného majetku, s výjimkou pozemků, je rozhodujícím kritériem příjem rodiny za rok 2025.
| Ukazatel | Pravidlo z roku 2026 |
|---|---|
| Příjem rodiny za rok 2025 do 100 000 GEL včetně | Majetek, s výjimkou pozemků, je osvobozen od daně |
| Příjem rodiny přesahující 100 000 GEL | Daň z zdanitelného majetku se sazbou 0,8–11 TP415T |
| Daňový základ bytu | Tržní hodnota |
| Daň z bytu v hodnotě 200 000 GEL | 1 600–2 000 GEL za celý rok v případě, že existuje povinnost |
| Pozemek | Posuzuje se samostatně, nezávisle na příjmu |
| Referenční datum pro pozemky | 1. dubna 2026 |
| Podání prohlášení | Nejpozději do 2. listopadu 2026 |
| Platba daně | Nejpozději do 16. listopadu 2026 |
| Kde si ověřit povinnost | rs.ge/PropertyTaxLiability |
| Kde vypočítat daň | rs.ge/PropertyTax |
| Kde podat daňové přiznání | Elektronický portál rs.ge |
Pokud jste si pořídili byt v Gruzii, ještě to neznamená, že budete muset každý rok podávat daňové přiznání a platit daň. Nejprve si určete zdanitelný příjem rodiny a poté zkontrolujte, zda vlastníte zdanitelný majetek. Pro pozemky platí zvláštní pravidla. Pokud jste daňové přiznání podali již dříve a údaje se nezměnily, nemusí být nutné jej podávat znovu.
Kdo potřebuje prohlášení

Povinnost podat majetkové přiznání v Gruzii vyplývá ze spojení dvou faktorů: existence zdanitelného majetku a výše celkového příjmu rodiny. Daňový zákoník Gruzie (články 201–206) rozlišuje několik kategorií daňových poplatníků a několik režimů zdanění – pro běžný majetek a pro pozemky.
Pokud rodinný příjem za rok 2025 nepřesáhl 100 000 lari, je vlastník bytu, domu nebo nebytových prostor zpravidla osvobozen od placení daně z tohoto majetku a od povinnosti podávat daňové přiznání. Příjem přesně 100 000 lari nejedná se o překročení prahové hodnoty. Pokud však ve vlastnictví figuruje zdanitelný pozemek, situace se mění: v případě pozemku může vzniknout daňová povinnost bez ohledu na výši příjmu.
Při rodinném příjmu přesahujícím 100 000 lari a vlastnictví zdanitelného majetku, s výjimkou pozemků, vzniká daňová povinnost. Zpravidla je nutné podat daňové přiznání, avšak pokud se údaje uvedené v daňovém přiznání za rok 2025 nezměnily, daňová správa umožňuje automatické vyměření daně bez nutnosti podání nového daňového přiznání.
Kdo je povinen podat majetkové přiznání
| Situace | Podání prohlášení | Důvod |
|---|---|---|
| Mají byt, rodinný příjem za rok 2025 činí 80 000 lari | Není nutné (podle příjmu) | Příjem nižší než hranice 100 000 lari; majetek, s výjimkou pozemků, je osvobozen od daně |
| Máme byt, rodinný příjem činí 120 000 lari | Je třeba (nebo automatický výpočet při nezměněných údajích) | Příjem přesahuje prahovou hodnotu; vzniká daňová povinnost |
| Jedná se o pozemek podléhající zdanění | Je třeba provést kontrolu podle předpisů o pozemcích | Pozemky se zdaňují samostatně; příjem rodiny neznamená automatické osvobození od daně |
| Byt patří několika členům rodiny | Analyzuje se jako rodinný majetek | Rodina jako daňová jednotka se zohledňuje při výpočtu příjmu |
| Majitel bydlí v zahraničí | Záleží na daňovém statusu a příjmu | Místo bydliště nezbavuje povinnosti; je nutné ověřit status |
| Nemám žádnou nemovitost, ale mám jiný majetek podléhající dani | Závisí na kategorii objektu a příjmu | Daň se může vztahovat také na určité druhy movitého majetku |
| Majetek se nachází mimo území Gruzie | Zpravidla se do gruzínského daňového přiznání nezahrnuje | Předmět zdanění – majetek na území Gruzie |
Jak zjistit, zda potřebujete daňové přiznání: čtyři kroky
Krok 1. Existuje pozemek podléhající zdanění?
Pokud ano, zkontrolujte si zvlášť výši daně z nemovitosti k 1. dubnu 2026. Výše rodinného příjmu sama o sobě k osvobození od této daně nevede.
Krok 2. Překročil příjem rodiny za rok 2025 částku 100 000 GEL?
Pokud ne, majetek kromě pozemků je obvykle osvobozen od daně. Pokud ano, přejděte k dalšímu kroku.
Krok 3. Existuje v Gruzii majetek podléhající zdanění?
Zkontrolujte byt, dům, garáž, nebytové prostory, automobil a další objekty stanovené zákonem.
Krok 4. Podali jste daňové přiznání v roce 2025?
Pokud ne, zkontrolujte povinnost prvotního podání. Pokud ano a všechny dříve nahlášené údaje zůstaly zachovány, lze uplatnit automatické vyúčtování bez nutnosti opakovaného podání.
Některé situace – zejména ty, které se týkají nerezidentů, příjmů ze zahraničí nebo zvláštních daňových statusů – vyžadují individuální posouzení, protože neexistuje univerzální řešení pro všechny případy.
Jaké objekty se vykazují
Daň z majetku v Gruzii se nevztahuje pouze na nemovitosti. Pojem „majetek“ má v kontextu daňového zákoníku širší význam než obvyklý pojem „daň z bytu“.
Mezi položky, které mohou podléhat dani z příjmů fyzických osob, patří byty, rodinné domy, nebytové prostory, nedokončené stavby, garáže a také některé kategorie movitého majetku – například automobily. Pozemky tvoří samostatnou kategorii s vlastními sazbami a pravidly.
Pojmy „daň z nemovitostí“ a „daň z majetku“ se v Gruzii zcela neshodují. Nemovitosti tvoří část zdanitelného majetku, avšak daňové přiznání zahrnuje i řadu movitých věcí. Pro účely majetkové daně fyzických osob se však hlavní praktická otázka nejčastěji týká bytů, domů a pozemků.
Zkontrolujte zapsané určení objektu a jeho charakteristiky. Obytné i neobytné prostory mohou podléhat dani z nemovitostí; existenci daňové povinnosti a základu daně je třeba stanovit v souladu s předpisy platnými pro danou nemovitost.
Důležité: pravidla zdanění pro právnické osoby a podnikatele se liší od pravidel pro fyzické osoby. Tento článek se věnuje výhradně fyzickým osobám – občanům a zahraničním vlastníkům, kteří vlastní majetek jako soukromé osoby.
Osvobození od daně na základě prahu příjmu rodiny ve výši 100 000 lari se na pozemky nevztahuje automaticky — pro pozemní dopravu platí samostatné sazby a podmínky, které jsou podrobně popsány v příslušné části níže.
Jak se vypočítává příjem rodiny
Jedním z nejčastějších zdrojů nejasností je představa, že se zohledňuje pouze příjem samotného vlastníka bytu. Gruzínský daňový zákoník považuje rodinu jako jednotku zdanění: do výpočtu se započítávají příjmy několika jejích členů.
Pro účely daně z majetku se do složení rodiny zahrnují daňový poplatník, manžel či manželka, nezletilé děti a nevlastní synové a dcery. Ostatní příbuzní uvedení v zákoně se zohledňují za předpokladu trvalého společného bydlení a vedení společné domácnosti. Složení rodiny je třeba určovat podle pravidel daňového zákoníku, a nikoli výlučně na základě registrace na jedné adrese.
Do celkového příjmu rodiny se započítávají:
- mzda každého člena rodiny (vypočtená částka, nikoli částka, kterou skutečně obdržel po odečtení daní);
- příjmy z podnikatelské činnosti;
- příjmy z pronájmu — pokud se byt nebo jiný majetek pronajímá, tento příjem se zohledňuje při výpočtu prahové hodnoty;
- příjmy ze zahraničí – pravidla pro jejich zaúčtování závisí na daňovém statusu konkrétní osoby a na platných předpisech.
Zákon však stanoví řadu důležitých výjimek. Nezahrnuje do souhrnného rodinného příjmu pro účely majetkové daně: příjmy z činnosti v režimu mikropodnikání a paušální daně; hodnota majetku získaného od členů rodiny dědictvím nebo darem; hodnota majetku získaného při rozvodu; určité příjmy z prodeje rodinného domu nebo bytu, které byly ve vlastnictví déle než dva roky. Pro fyzickou osobu se statusem malých podniků při výpočtu prahové hodnoty 100 000 lari se zohledňuje 25% příjmů, který podléhá zdanění podle zvláštního režimu pro malé podniky. U jiných druhů podnikatelské činnosti se postup při stanovení zohledňovaného příjmu může lišit. Před stanovením prahové hodnoty použijte oficiální kalkulátor daňového úřadu (Revenue Service) a neomezujte se pouze na sečtení všech peněžních příjmů rodiny.
Je důležité zohlednit příjmy právě za to účetní období, které je předmětem analýzy: pro daňové přiznání za rok 2026 se jedná o příjmy za 2025.
Hranice 100 000 lari se vztahuje na roční příjem rodiny, nikoli na hodnotu bytu. Samotná skutečnost, že vlastníte drahou nemovitost, ještě neznamená povinnost platit daň z majetku, s výjimkou případů, na které se vztahují zvláštní pravidla – například v případě pozemků.
Příklad 1. Manžel vydělal v roce 2025 75 000 lari, manželka 35 000 lari. Celkový rodinný příjem činí 110 000 lari, což přesahuje stanovenou hranici. Pokud rodina vlastní byt, vzniká daňová povinnost – je nutné podat daňové přiznání nebo se ujistit, že automatický výpočet na základě dříve podaných údajů je správný.
Příklad 2. Jeden člen rodiny obdržel 60 000 lari, druhý 30 000 lari. Celkem tedy 90 000 lari. Tato částka je nižší než hranice 100 000 lari, a pokud jsou splněny ostatní podmínky, byt (kromě pozemku) spadá pod osvobození od daně. V případě, že neexistují žádné další zdanitelné položky, není nutné podávat daňové přiznání k tomuto majetku.
Všechny zdroje příjmů rodiny, které zákon zohledňuje, lze pohodlně zkontrolovat pomocí oficiální kalkulačky Úřadu pro příjmy: https://www.rs.ge/PropertyTaxIncome
Kromě toho je třeba rozlišovat mezi dvěma různými závazky: „Zdanění příjmů z pronájmu v Gruzii» a daň z majetku samotného – to jsou různé daně s odlišnými pravidly pro podávání daňových přiznání.
Prohlášení pro cizince
Cizí státní příslušník, který vlastní byt nebo dům v Gruzii, není osvobozen od povinnosti deklarovat majetek automaticky. Státní občanství samo o sobě neurčuje daňový status a nezbavuje osoby majetkových povinností.
Klíčovými parametry jsou tři nezávislé faktory: státní příslušnost, daňová rezidence v Gruzii a místo, kde se nemovitost nachází. Byt v Batumi nebo Gonio podléhá gruzínské dani z nemovitostí bez ohledu na to, zda majitel bydlí v Gruzii, nebo v zahraničí.
Pokud jde o vykazování příjmů, situace se liší. Pro občany Gruzie, kteří nejsou daňovými rezidenty, stanoví oficiální služba Revenue Service určení zdanitelného příjmu podle zdrojů v Gruzii. U cizích státních příslušníků je nutné individuálně stanovit pravidla pro vykazování příjmů v závislosti na příslušných ustanoveních daňového zákoníku a okolnostech konkrétního daňového poplatníka. Nelze automaticky přenášet pravidlo platné pro jednu kategorii nerezidentů na všechny zahraniční vlastníky.
Koupě bytu v Gruzii to neznamená, že by se cizinec automaticky stal daňovým rezidentem země. Pokud majitel nemůže komunikovat s daňovými orgány osobně, má právo jednat prostřednictvím zmocněného zástupce na základě plné moci. K podání daňového přiznání prostřednictvím portálu rs.ge je nutné mít daňovou identifikaci v Gruzii.
Pokud cizinec pobírá příjmy z pronájmu gruzínské nemovitosti, mohou tyto příjmy v zásadě ovlivnit výpočet rodinného příjmu pro účely majetkové daně, konkrétní způsob jejich zohlednění však závisí na příslušných právních předpisech.
Pro cizí státní příslušníky, kteří teprve plánují „Jak koupit nemovitost v Gruzii“, doporučuje se předem se seznámit s daňovým statusem a případnými ročními povinnostmi.
Co se změnilo v roce 2026

V roce 2026 došlo ke změně klíčové hranice pro osvobození od daně. Oficiální oznámení zveřejněno na webových stránkách Daňového úřadu. Nejdůležitější: hranice rodinného příjmu, při jejímž překročení se neplatí daň z běžného majetku (kromě pozemků), se zvýšila ze 40 000 na 100 000 lari — v souladu s novelami daňového zákoníku ze dne 30. září 2026.
Změny jsou zakotveny v gruzínském zákoně č. 1874-VIმს-XIმპ ze dne 30. září 2026, který byl zveřejněn v oficiálním legislativním rejstříku Matsne. Byly zveřejněny praktické pokyny ohledně toho, kdo musí v roce 2026 podat daňové přiznání, Gruzijským daňovým úřadem.
Stará a nová pravidla týkající se daně z nemovitostí
| Parametr | Dříve | V roce 2026 |
|---|---|---|
| Prahová hodnota rodinného příjmu | 40 000 lari | 100 000 lari |
| Osvobození od daně z majetku (kromě pozemků) | Při příjmu do 40 000 lari | Při příjmu do 100 000 lari včetně |
| Sazby pro majetek fyzických osob (kromě pozemků) | Při příjmu od 40 000 do 100 000 lari – 0,05–0,2%; při příjmu nad 100 000 lari – 0,8–1% | Při překročení hranice 100 000 lari — 0,8–1%; kategorie 0,05–0,21 TP415T byla zrušena |
| Lhůta pro podání daňového přiznání | 1. listopadu (obecně) | 2. listopadu (odloženo na rok 2026) |
| Lhůta pro zaplacení daně | 15. listopadu (obecně) | 16. listopadu (odloženo na rok 2026) |
| Země | Byla zdaněna podle svých vlastních pravidel | Zdanění se řídí vlastními pravidly; rozhodný den — 1. dubna 2026 |
To umožňuje pochopit nejen změnu prahové hodnoty, ale i to, proč se již neuplatňuje dřívější snížená sazba 0,05–0,21 TP415T: vlastníci, kteří podle ní platili, nyní spadají do kategorie osvobozené od daně.
V roce 2026 je třeba daňové přiznání podat nejpozději 2. listopadu, a daň je třeba zaplatit nejpozději do 16. listopadu. Podání daňového přiznání a zaplacení daně jsou dvě různé povinnosti; pokud tyto povinnosti existují, je třeba splnit obě.
Posun termínů z 1. na 2. listopadu a z 15. na 16. listopadu je způsoben tím, že standardní termíny v roce 2026 připadají na den volna. Nejedná se o změnu daňového zákoníku, ale o standardní posun lhůty.
Majitelé, kteří mají pozemek podléhající zdanění, musí si svou povinnost ověřit samostatně: osvobození od daně z příjmu do výše 100 000 lari automaticky nezbavuje povinnosti platit pozemkovou daň.
Termíny podání a platby
Daňový kalendář pro majetkové přiznání v roce 2026 obsahuje několik klíčových termínů a je důležité pochopit logiku každého z nich.
Jaké období je předmětem analýzy? Pro daňové přiznání za rok 2026 se bere v úvahu celkový rodinný příjem za 2025. Právě tento ukazatel určuje, zda byla překročena hranice 100 000 lari a zda tím vzniká povinnost.
Co se uvádí v daňovém přiznání? U běžného majetku – existence a hodnota předmětů, které rodina vlastní. U pozemků – existence zdanitelného pozemku se ověřuje ke dni 1. dubna 2026.
Datum podání daňového přiznání: 2. listopadu 2026 (zákonem stanovený termín – 1. listopadu; posun z důvodu státního svátku).
Datum zaplacení daně: 16. listopadu 2026 (zákonný termín – 15. listopadu; obdobné posunutí).
Podání daňového přiznání a zaplacení daně – to je dva samostatné závazky. Daňové přiznání je třeba podat do 2. listopadu, i když plánujete daň uhradit až kolem 16. listopadu.
Praktický postup před 2. listopadem:
- Vypočítejte celkový rodinný příjem za rok 2025 s přihlédnutím k výjimkám stanoveným zákonem.
- Zjistit, zda se jedná o majetek a pozemky podléhající zdanění.
- Ověřit si svůj závazek prostřednictvím oficiální služby: https://www.rs.ge/PropertyTaxLiability
- Pokud máte tuto povinnost, přihlaste se do svého osobního účtu na rs.ge a vyplňte daňové přiznání (nebo se ujistěte, že dříve zadané údaje jsou aktuální pro automatický výpočet).
- Uložit potvrzení o podání.
- Do 16. listopadu je třeba zaplatit vyměřenou daň a uschovat potvrzení o platbě.
Daňový kalendář pro vlastníky nemovitostí v roce 2026
| Kdy | Co zkontrolovat nebo udělat |
|---|---|
| Leden–březen | Shromáždit údaje o příjmech rodiny a majetku za rok 2025 |
| 1. dubna | Ověřit, zda se jedná o pozemek podléhající zdanění |
| Září–říjen | Zjistit povinnost prostřednictvím rs.ge a vyhotovit daňové přiznání |
| Do 2. listopadu včetně | Podat daňové přiznání za rok 2026, pokud je to nutné |
| Do 16. listopadu včetně | Zaplatit vyúčtovanou daň |
| Po uhrazení platby | Ověřit přijetí platby a uložit potvrzení |
Jak vyplnit daňové přiznání na rs.ge
Toto je nejdůležitější praktická část – pro ty, kteří se s portálem setkávají poprvé nebo chtějí celý proces absolvovat sami.

Dokumenty a údaje, které je vhodné si připravit předem:
- osobní identifikační číslo (PIN) všech členů rodiny;
- údaje o celkových příjmech rodiny podléhajících zdanění podle zákona za rok 2025 (mzda, nájemné, příjmy z podnikání – s přihlédnutím k výjimkám);
- informace o objektech podléhajících zdanění – adresa, rozloha, rok pořízení;
- údaje o tržní hodnotě majetku;
- údaje o pozemcích: kategorie, výměra, katastrální číslo;
- přístup k elektronickým službám na rs.ge (uživatelský účet).
Přihlášení do osobního účtu
Oficiální portál gruzínské daňové správy — rs.ge. K podání daňového přiznání se využívá sekce elektronických služeb. Pokud ještě nemáte uživatelský účet, budete se muset zaregistrovat a uvést své osobní údaje a identifikační číslo. Cizí státní příslušníci rovněž potřebují gruzínské daňové číslo – bez něj není možný přístup k elektronickým službám v roli daňového poplatníka.
Není vhodné vycházet z popisů konkrétních tlačítek a polí v externích zdrojích: rozhraní portálu se pravidelně aktualizuje. Aktuální pokyny je třeba hledat v oficiální sekci Daňového úřadu: https://www.rs.ge/VideoInstructions
Kde najít formulář daňového přiznání a jak jej nezaměnit s jinými daňovými přiznáními
K podání majetkového přiznání fyzických osob použijte elektronický portál Gruzínské daňové správy. Nezaměňujte roční majetkové přiznání s měsíčními přiznáními živnostníka, přiznáním k dani z příjmů ani účetní závěrkou právnické osoby.
Otevřete oficiální stránka daňového úřadu, přihlaste se a vyhledejte roční daňové přiznání k dani z majetku fyzické osoby za rok 2026. Ujistěte se, že je vybráno správné zdaňovací období.
Pokud se názvy polí liší od těch uvedených v návodu, řiďte se oficiálním návodem, který je k dispozici na stránce kalkulátor daně z nemovitostí.
Pro upřesnění postupu podání žádosti se můžete obrátit na daňový úřad (Revenue Service) na telefonním čísle 2 299 299.
| Obrázek | Kam umístit | Co ukázat |
|---|---|---|
| Snímek obrazovky č. 1 | Pod nadpisem H3 „Přihlášení do osobního účtu“ | Kde lze otevřít elektronický účet |
| Snímek obrazovky č. 2 | Pod nadpisem H3 „Zadávání údajů“ | Název formuláře, výběr období a hlavní pole přiznání |
| Snímek obrazovky č. 3 | Pod nadpisem H3 „Kontrola a odeslání“ | Stav odeslaného prohlášení nebo anonymní potvrzení |
Závazná podmínka: snímky obrazovky musí pocházet z aktuálního uživatelského rozhraní z roku 2026, přičemž je nutné odstranit jména a příjmení, osobní čísla, bankovní údaje a další osobní údaje. Nepoužívejte obrázky uživatelského rozhraní vytvořené umělou inteligencí – mohou zobrazovat neexistující tlačítka.
Vyplnění údajů
Po přihlášení do systému je třeba vyhledat formulář daňového přiznání k dani z majetku fyzických osob za příslušné období. Ve formuláři se postupně vyplňují následující části:
Údaje o daňovém poplatníkovi. Osobní číslo, celé jméno a další identifikační údaje. Část údajů může být systémem předvyplněna.
Složení rodiny. Členové rodiny, jejichž příjmy se započítávají: manžel/manželka, nezletilé děti, nevlastní synové a dcery. Údaje o každém členovi rodiny se zadávají samostatně.
Příjmy rodiny. Celkový zohledňovaný příjem za rok 2025 za každého člena rodiny i celkově. Právě tento ukazatel určuje, zda byla překročena hranice 100 000 lari.
Předměty zdanění. Každý zdanitelný objekt se zadává samostatně: adresa, typ objektu, charakteristiky. Pokud je objektů více – například byt a garáž –, uvádějí se samostatně.
Hodnota majetku. Pro výpočet daně z majetku, s výjimkou pozemků, se používá tržní hodnota daného objektu. Vlastník ji může určit na základě předpokládané prodejní ceny, aktuálních tržních informací nebo odborného ocenění. Před odesláním daňového přiznání se ujistěte, že uvedené údaje odpovídají požadavkům platného formuláře daňového úřadu.
Pozemky. Pokud se jedná o pozemek, zadá se do zvláštního bloku s uvedením kategorie (zemědělský nebo nezemědělský), výměry, katastrálního čísla a obce.
Výpočet daně. Po vyplnění všech částí systém vygeneruje předběžný výpočet částky daně. Před odesláním je vhodné jej zkontrolovat.
Kontrola a odeslání
Před odesláním prohlášení se doporučuje provést závěrečnou kontrolu.
Kontrolní seznam před odesláním:
- Všichni členové rodiny jsou správně zapsáni.
- Příjmy jsou uvedeny za rok 2025 (nikoli za jiné období), s přihlédnutím ke stanoveným výjimkám.
- Každá položka majetku je uvedena ve formuláři.
- U každého objektu je uvedena tržní hodnota.
- Pozemky (jsou-li k dispozici) jsou uvedeny v samostatném bloku.
- Vypočítaná částka daně vypadá správně.
- Období pro podání přiznání bylo zvoleno správně.
Po odeslání systém vygeneruje potvrzení o přijetí. Toto potvrzení si uložte. Následně zkontrolujte daňové výpočty a stav plateb ve svém elektronickém účtu daňového poplatníka na stránkách rs.ge. Právě tuto vypočítanou částku musíte uhradit do 16. listopadu.
Před odesláním zkontrolujte údaje o rodině, příjmech, nemovitostech a daňovém období. Chyba v jednom z těchto údajů může ovlivnit výpočet daňové povinnosti.
Kupujete svůj první byt v Gruzii?
Pomůžeme vám vybrat nemovitost, která odpovídá vašemu rozpočtu, a poradíme vám, s jakými výdaji je třeba počítat po koupi, včetně případné daně z nemovitosti.
Jak vypočítat daň
Daň z majetku fyzických osob v Gruzii se vypočítává z tržní hodnoty zdanitelného předmětu. Účetní nebo katastrální hodnota v tomto případě není výchozím bodem – rozhodující je právě tržní ocenění. Pokud nemáte aktuální tržní ocenění, můžete jej určit sami na základě analýzy trhu nebo s pomocí odhadce.
K jakému datu stanovit tržní hodnotu
Pro výpočet daně v daňovém přiznání za rok 2026 se tržní hodnota zdanitelného majetku, s výjimkou pozemků, stanoví s ohledem na předchozí daňové období – podle obecného pravidla ke konci roku 2025. Hodnota nemovitosti uvedená v kupní smlouvě se ne vždy shoduje s její tržní hodnotou pro daňové účely.
Například byt mohl být zakoupen za 180 000 lari, zatímco jeho odůvodněná tržní hodnota ke konci účetního období činila 200 000 lari. Pokud majiteli vznikne povinnost zaplatit daň z nemovitosti, je třeba výpočet provést na základě příslušného daňového základu, a nikoli automaticky na základě historické pořizovací ceny.
V případě pochybností ohledně ocenění je třeba použít tržní údaje k příslušnému datu nebo se obrátit na odhadce.
Zákonem stanovený rozsah sazeb pro majetek fyzických osob (kromě pozemků) — od 0,8% do 1% tržní hodnoty. Konkrétní sazba v rámci tohoto rozmezí se stanoví obecním nařízením a může se lišit v závislosti na typu nemovitosti a obci.
Pokud objekt nebyl ve vlastnictví po celý rok, daň se vypočítává poměrným dílem po dobu vlastnictví.
Sazby za pozemky se stanovují samostatně – na úrovni obcí – a mohou se výrazně lišit v závislosti na kategorii (zemědělská nebo nezemědělská) a rozloze pozemku.
Příklady výpočtu daně z majetku
| Objekt | Příjem rodiny | Hodnota majetku | Příklad výpočtu | Výsledek |
|---|---|---|---|---|
| Byt v Batumi | 80 000 lari | 200 000 lari | Příjem nižší než prahová hodnota | Daň se nevypočítává; daňové přiznání se nepodává |
| Byt v Tbilisi | 120 000 lari | 200 000 lari | 200 000 × 0,008 (směrná sazba 0,8%) | ~1 600 lari za celý rok* |
| Byt v Tbilisi | 150 000 lari | 300 000 lari | 300 000 × 0,008 (směrná sazba 0,8%) | ~2 400 lari za celý rok* |
| Byt, vlastnictví po dobu 6 měsíců | 120 000 lari | 200 000 lari | 200 000 × 0,008 × (6/12) | ~800 lari za pololetí* |
| Pozemek | Jakákoli úroveň | Záleží na obci | Výpočet podle místní sazby | Je třeba si u městského úřadu ověřit sazbu |
*Výpočty jsou uvedeny jako matematické příklady při hypotetické sazbě 0,8%. Skutečná sazba závisí na obecním nařízení a kategorii nemovitosti. Nejedná se o individuální výpočet daně.
Pro předběžný výpočet použijte oficiální kalkulátor daňového úřadu: https://www.rs.ge/PropertyTax. Služba je v současné době v testovacím režimu, proto je třeba získaný výsledek porovnat s platnými sazbami, charakteristikami objektu a skutečným výpočtem daně.
Jaká může být výše roční daně z bytu?
| Tržní hodnota bytu | Kurz 0,81 TP415T | Série 1% |
|---|---|---|
| 100 000 GEL | 800 GEL | 1 000 GEL |
| 150 000 GEL | 1 200 GEL | 1 500 GEL |
| 200 000 GEL | 1 600 GEL | 2 000 GEL |
| 250 000 GEL | 2 000 GEL | 2 500 GEL |
| 300 000 GEL | 2 400 GEL | 3 000 GEL |
| 500 000 GEL | 4 000 GEL | 5 000 GEL |
Příklady jsou vypočítány pro celý rok vlastnictví zdanitelného majetku za předpokladu, že zohledněný příjem rodiny přesahuje 100 000 lari. Jedná se o srovnávací výpočty na základě horních a dolních hranic zákonného rozmezí, nikoli o platné sazby konkrétní obce.
Předběžný výpočet si můžete zkontrolovat v oficiální kalkulačce daně z nemovitostí. Služba funguje v testovacím režimu a nenahrazuje skutečné daňové vyúčtování.
Byty v Batumi: porovnejte pořizovací cenu a budoucí výdaje.

 Batumi, okres Bagrationi
 Opus Signature


 41,85 m²

 Batumi, Nový bulvár
 Batumi, Nový bulvár
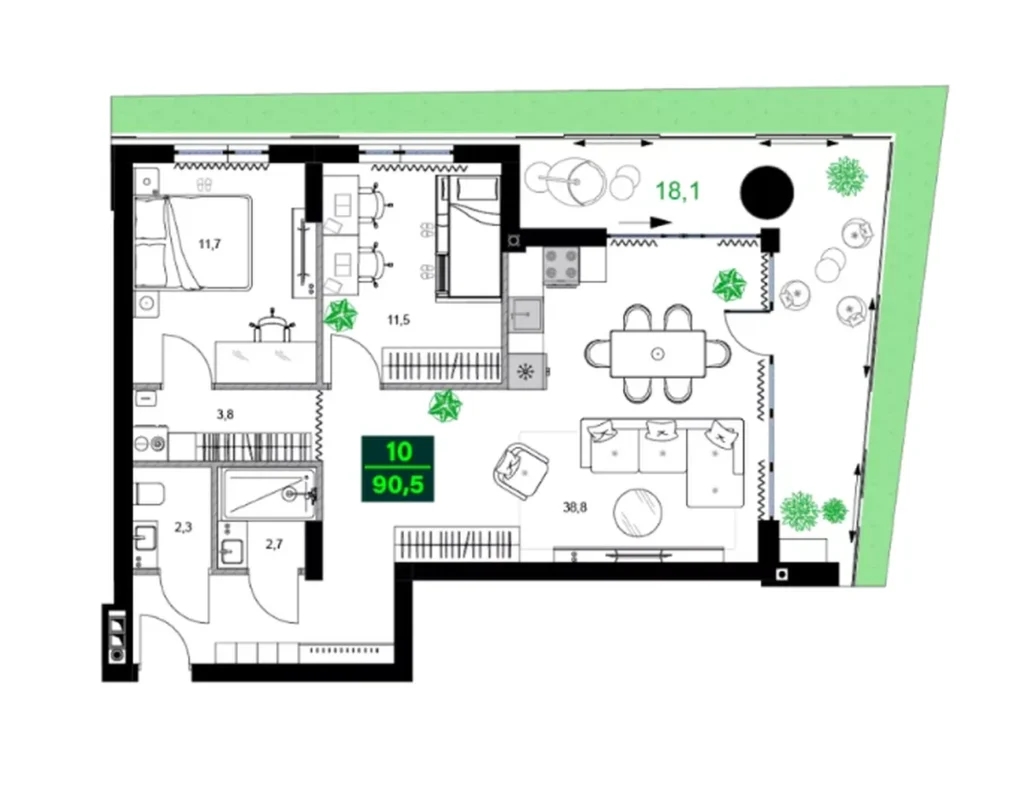 Batumi, Nový bulvár
Zvláštnosti daně z pozemků
Pozemek v Gruzii představuje samostatnou kategorii majetku s vlastním daňovým režimem. Majitel bytu, který je osvobozen od daně z příjmu rodiny, může přesto být povinen zaplatit daň z pozemku, pokud vlastní příslušný pozemek.
Pro daňové přiznání za rok 2026 se existence zdanitelného pozemku určuje k 1. dubnu 2026. Pokud fyzická osoba nebo členové její rodiny k tomuto datu vlastnili zdanitelný pozemek na území Gruzie, může vzniknout povinnost podat daňové přiznání bez ohledu na rodinný příjem. Přitom je třeba zohlednit zákonem stanovené výjimky. Lhůta pro podání daňového přiznání za rok 2026 — 2. listopadu, zaplacení daně — 16. listopadu.
Pozemky se dělí do dvou kategorií: zemědělské и nezemědělské (ostatní). Sazby v těchto kategoriích se liší a stanovují se na úrovni obce. V případě spoluvlastnictví pozemku nese každý spoluvlastník daňovou povinnost úměrně svému podílu.
Gruzínská legislativa stanoví určité výjimky z daně z nemovitostí. Mezi ně patří určité pozemky určené k zemědělskému využití, pozemky ve společném vlastnictví majitelů bytů v bytových domech, jakož i pozemky přiléhající k obytným domům a garážím v mezích stanovených obcí. Uplatnění osvobození závisí na kategorii pozemku a konkrétních podmínkách.
Srovnání zdanění bytu a pozemku
| Kritérium | Ploché | Pozemek |
|---|---|---|
| Vliv příjmu rodiny | Osvobození od daně při příjmu do 100 000 lari | Osvobození od daně na základě příjmu se neuplatňuje automaticky |
| Základ pro výpočet | Tržní hodnota | Záleží na kategorii a rozloze |
| Nabídka | 0,8–1% (rozsah podle NK) | Stanovuje se obcí podle kategorie |
| Období / kontrolní datum | Údaje o majetku podléhajícímu zdanění za předchozí daňové období | Existence zdanitelného pozemku na 1. dubna 2026 |
| Termín pro podání daňového přiznání za rok 2026 | 2. listopadu 2026 | 2. listopadu 2026 |
Příklad výpočtu daně z nemovitosti
Předpokládejme, že fyzická osoba vlastní zdanitelný pozemek nesloužící k zemědělským účelům o rozloze 500 m². Pro ilustraci výpočtu použijeme hypotetickou sazbu 0,24 lari za metr čtvereční ročně.
| Ukazatel | Význam |
|---|---|
| Rozloha pozemku | 500 m² |
| Teoretická sazba | 0,24 GEL/m² |
| Zdanitelná plocha | 500 m² |
| Výpočet | 500 × 0,24 |
| Teoretická roční daň | 120 GEL |
Sazba 0,24 GEL/m² slouží pouze jako matematický příklad, nikoli jako potvrzená sazba platná v Batumi, Tbilisi či jiné obci. Skutečná částka závisí na lokalitě, kategorii pozemku a stanovených osvobozeních od daně.
Prohlédněte si vily v Gonio
Jak zaplatit daň

Úhrada daně je druhým krokem po podání daňového přiznání a neprobíhá automaticky. Jakmile je daňové přiznání přijato, v účtu daňového poplatníka na portálu rs.ge se vygeneruje vypočítaná daňová povinnost.
Zkontrolujte daňové výpočty a stav vyúčtování v elektronickém účtu na stránkách rs.ge. V případě nesrovnalostí porovnejte údaje s odeslaným daňovým přiznáním. Pokud se vám výpočet jeví jako nesprávný, obraťte se co nejdříve na daňový úřad (Revenue Service) s žádostí o kontrolu výpočtu a zjistěte, jakým způsobem lze daňové přiznání opravit nebo výpočet napadnout. Nepovažujte tuto výzvu za automatický důvod k odkladu platby: Do 16. listopadu 2026 je třeba určit, jakou částku je třeba zaplatit a jaké kroky ve vaší situaci stanoví zákon.
Platba se provádí prostřednictvím oficiálních kanálů – elektronických platebních systémů, bankovních převodů s uvedením správných platebních údajů. Údaje o účtu a dostupné způsoby platby jsou uvedeny v účtu daňového poplatníka, pokud existuje nedoplatek. Po provedení platby se ujistěte, že byla platba zaúčtována: stav by se měl v účtu aktualizovat.
Jak zaplatit daň z nemovitosti prostřednictvím banky
- Ujistěte se, že byla daň vyúčtována, a zkontrolujte její výši ve svém daňovém účtu na stránkách rs.ge.
- V bankovní aplikaci otevřete sekci plateb do státního rozpočtu nebo daňových plateb.
- Použijte jednotný pokladní kód 101001000, který stanovila daňová správa.
- Zkontrolujte identifikační číslo daňového poplatníka, částku a údaje o příjemci.
- Potvrďte převod a uschovejte potvrzení.
- Zkontrolujte, zda se platba objevila v kartě daňového poplatníka.
Kód 101001000 je obecný kód pro platby daní. Používejte jej pouze spolu se správnou identifikací daňového poplatníka a aktuálními platebními pokyny banky a daňového úřadu.
Důležité: Uschovejte si účtenku nebo potvrzení o platbě. Budete je potřebovat, pokud by vznikly pochybnosti ohledně existence nebo výše dluhu.
Pokud jste zjistili, že při platbě došlo k chybě – například byla uvedena nesprávná částka nebo nesprávný příjemce – obraťte se na daňový úřad: tam existují postupy pro opravu a započtení plateb.
Ještě jednou: podání daňového přiznání a převod peněz – to jsou dva samostatné úkony. Podání daňového přiznání bez následné úhrady nezbavuje daňových povinností.
Pokud již bylo podáno daňové přiznání
Pokud jste v minulých letech podávali daňové přiznání, mohla se vaše situace v roce 2026 změnit. Několik typických případů:
Nic se nezměnilo. Pokud bylo daňové přiznání za rok 2025 podáno a dříve uvedené údaje se nezměnily, má daňový poplatník právo nepodávat daňové přiznání za rok 2026. V takovém případě daňová správa vypočítá daň na základě údajů z předchozího daňového přiznání s přihlédnutím k platným pravidlům pro rok 2026. Zvláštní případ: pokud bylo v daňovém přiznání za rok 2025 uvedeno rodinné příjmy za rok 2024 v rozmezí 40 000–100 000 lari, v roce 2026 nedojde k automatickému vyměření daně z běžného majetku – tito vlastníci nyní spadají do kategorie osvobozené od daně; daň z pozemků však může zůstat zachována. Bez ohledu na způsob vyměření daň je třeba zaplatit ve stanovené lhůtě.
Majetek byl prodán. Pokud byt nebo jiná nemovitost přešla na nového vlastníka, je třeba jej z aktuálního daňového přiznání vyřadit. Předchozí účtované částky se přitom zachovají – ujistěte se, že byly uhrazeny.
Objevil se nový objekt. Byt zakoupený v průběhu roku se zahrnuje do daňového přiznání s přihlédnutím k době vlastnictví.
Příjem klesl pod 100 000 lari. Pokud na konci roku 2025 nezahrnutý rodinný příjem nepřesáhl 100 000 lari a neexistují žádné další důvody pro podání daňového přiznání, může povinnost platit daň z majetku, s výjimkou pozemků, zaniknout. Pokud bylo daňové přiznání podáno dříve, zkontrolujte, zda nedochází k automatickému vyměřování daně. Daňová správa umožňuje podání prostřednictvím elektronického portálu prohlášení o nepodání daňového přiznání při ukončení povinnosti. Je třeba tak učinit včas – podívejte se do aktuálního návodu pro rok 2026 na stránkách rs.ge.
Složení rodiny se změnilo. Rozvod, dosažení plnoletosti dětí, příchod nového člena rodiny – to vše má vliv na výpočet celkového příjmu. Údaje o rodině v daňovém přiznání je třeba aktualizovat.
Pozemek byl již dříve nahlášen. Pokud byl pozemek k 1. dubnu 2026 ve vlastnictví, je třeba ověřit, zda se jedná o pozemek podléhající dani a zda se na něj vztahují zákonem stanovené osvobození od daně. Teprve po tomto ověření lze určit, zda vzniká povinnost zaplatit daň z nemovitosti.
Pokud dříve podané daňové přiznání obsahovalo chybu, lze jej opravit: Daňový zákoník stanoví postup pro podání opraveného daňového přiznání. Postup opravy a lhůty je třeba ověřit v aktuálních pokynech Daňové správy.
Chyby a odpovědnost
Častým chybám při vyplňování daňového přiznání lze snadno předejít, pokud víte, kde k nim nejčastěji dochází.
Časté chyby a jak se jim vyhnout
- Nesprávný výpočet rodinného příjmu. Nezahrnuty jsou výjimky – příjmy z mikropodnikání, dědictví, dar od člena rodiny, zvláštní režim pro malé podniky. Každý zdroj příjmů si ověřte pomocí oficiální kalkulačky.
- Zapomněli jsme na jednoho člena rodiny. Nevlastní syn nebo nevlastní dcera se do výpočtu nezahrnují. Přesné složení rodiny si ověřte podle daňového zákoníku.
- Vstupní povolení do objektu. Garáž, nebytové prostory ani pozemek nejsou v prohlášení uvedeny. Sestavte si předem úplný seznam nemovitostí.
- Nesprávná hodnota majetku. Byla použita historická pořizovací cena bez ověření tržní hodnoty majetku k datu, které se vztahuje k příslušnému daňovému období.
- Nesprávné období. Daňové přiznání bylo podáno za nesprávný rok, nebo byla doba vlastnictví nemovitosti vypočítána nesprávně.
- Pozemek není vymezen samostatně. Pozemek je zařazen do skupiny běžného majetku bez zohlednění jeho zvláštního režimu a kontrolního data 1. dubna.
- Daňové přiznání bylo podáno, daň nebyla zaplacena. Nezapomeňte: jedná se o dvě různé závazky s odlišnými lhůtami.
- Zpoždění při podání. V roce 2026 je konečný termín — 2. listopadu.
Pokud jste po odeslání daňového přiznání zjistili chybu, nečekejte na oznámení od daňového úřadu. Daňový zákoník stanoví právo podat opravné daňové přiznání. Je lepší opravit nepřesnost sami a včas.
Jaké sankce mohou být uloženy za opožděné podání a zaplacení
Daňový zákoník Gruzie stanoví samostatnou odpovědnost za opožděné podání daňového přiznání a za opožděné zaplacení daně.
Podle článku 274 gruzínského daňového zákoníku činí pokuta v případě zpoždění podání daňového přiznání o maximálně dva měsíce 5% z částky daně splatné podle daňového přiznání za každý celý nebo neúplný měsíc zpoždění. Celková výše pokuty je omezena na 30% uvedené částky daně. Pokud zpoždění přesáhne dva měsíce, činí pokuta 10% z částky daně. Pokud je částka daně uvedená v daňovém přiznání rovna nule, pokuta podle tohoto článku se neuplatňuje.
Článek 272 stanoví pokutu za opožděné zaplacení daně ve výši 0,05% z nezaplacené částky za každý den prodlení.
Příklad: při dlužné částce 2 000 lari činí úrok z prodlení při sazbě 0,05% 1 lari za den. Za 10 dní je to 10 lari, pokud se výše dluhu nezmění.
Konkrétní sankce závisí na povaze porušení a na příslušných zákonných ustanoveních.
Příklady pro majitele
Scénář 1. Majitel bytu v Batumi
Byt byl zakoupen pro osobní rekreační účely a není pronajímán. Rodina se skládá ze dvou osob; celkový zdanitelný příjem za rok 2025 činí 70 000 lari. Jelikož příjem nedosahuje hranice 100 000 lari, vztahuje se na byt osvobození od daně. Není nutné podávat daňové přiznání k této nemovitosti – za předpokladu, že neexistují žádné další zdanitelné objekty, včetně pozemků. O tom, že nevzniká žádná daňová povinnost, se lze přesvědčit prostřednictvím služby https://www.rs.ge/PropertyTaxLiability.
Scénář 2. Rodina s bytem v Tbilisi
Manžel vydělává 90 000 lari ročně, manželka 50 000 lari. Celkový příjem činí 140 000 lari, což přesahuje prahovou hodnotu. Byt s tržní hodnotou 250 000 lari podléhá povinnosti přiznání (nebo bude zahrnut do automatického výpočtu, pokud již bylo podáno daňové přiznání za rok 2025 se stejnými údaji). Při sazbě 0,8% (příklad pro ilustraci) bude daň činit přibližně 2 000 lari za celý rok. Skutečná sazba se stanoví na základě obecního nařízení a upřesňuje se pomocí oficiální kalkulačky.
Scénář 3. Zahraniční majitel bytu v Gonio
Občan jiné země, který pobývá v zahraničí, tam také pobírá příjmy. Byt je v jeho vlastnictví jako fyzické osoby. Závazek nelze určovat pouze na základě státní příslušnosti nebo geografického původu příjmu: je nutné zohlednit daňový status v Gruzii a platné předpisy pro účtování zahraničních příjmů. Pro komunikaci s rs.ge bude zapotřebí gruzínské daňové identifikační číslo; v případě potřeby lze jednat prostřednictvím zástupce.
Scénář 4. Majitel domu a pozemku
Rodina s příjmem 85 000 lari vlastní dům a přilehlý pozemek. Na dům se vztahuje osvobození od daně: příjem nižší než 100 000 lari. Pokud byl pozemek ve vlastnictví ke dni 1. dubna 2026, je nutné ověřit, zda se jedná o pozemek podléhající zdanění a zda se na něj vztahují zákonem stanovené osvobození od daně – teprve poté lze určit, zda vzniká povinnost platit daň z nemovitosti.
Všechny scénáře jsou hypotetické a mají pouze ilustrativní charakter.
Jak se vyvarovat chyb při nákupu
Daňové povinnosti nevznikají v okamžiku prodeje bytu, ale v průběhu jeho vlastnictví. Při koupi nemovitosti v Gruzii je proto rozumné předem zvážit nejen cenu nemovitosti, ale i možné roční výdaje: „Náklady na údržbu nemovitostí v Gruzii» zahrnují mimo jiné daně.
Koupili jste byt v roce 2026: kdy podat první daňové přiznání?
Pokud jste si byt pořídili v roce 2026, povinnost jeho přiznání se obvykle posuzuje v rámci následující daňové sezóny – v roce 2027. Obecně se dabei zohledňuje rodinný příjem za rok 2026 a doba, po kterou jste byt v tomto roce vlastnili.
Například jste si v září 2026 pořídili byt. Pokud vám v roce 2027 vznikne povinnost zaplatit daň z nemovitosti, bude při výpočtu nutné zohlednit dobu vlastnictví nemovitosti v roce 2026, a nikoli automaticky vypočítat daň za celých 12 měsíců.
Pokud spolu s bytem kupujete samostatný pozemek, zkontrolujte daňovou povinnost týkající se pozemku zvlášť: pro něj platí zvláštní postup pro stanovení daňového období.
Nezaměňujte rok pořízení nemovitosti s rokem podání daňového přiznání. U běžného majetku se uvádějí údaje za předchozí daňové období, zatímco pro pozemky platí zvláštní pravidla.
Několik praktických rad při výběru objektu:
- Zkontrolujte, k jakému účelu je nemovitost evidována – obytné i neobytné prostory mohou podléhat dani; konkrétní podrobnosti si ověřte u dané nemovitosti.
- Pokud kupujete dům, ověřte si, zda je součástí transakce i pozemek: v takovém případě je nutné samostatně prověřit případné závazky týkající se pozemku s rozhodným datem 1. dubna.
- Zjistěte si katastrální číslo nemovitosti a ověřte si její registrované charakteristiky na základě výpisu z Národního agentury veřejného rejstříku Gruzie (NAPR). Tyto údaje vám pomohou identifikovat nemovitost při přípravě daňového přiznání a ověřit její charakteristiky před koupí.
- Zjistěte si předem, zda bylo u dané nemovitosti provedeno oficiální tržní ocenění.
- Příjem z pronájmu nemovitosti může podléhat dani z příjmů a zároveň být zohledněn při výpočtu celkového rodinného příjmu pro účely daně z majetku. Jedná se o dvě samostatné daňové povinnosti, avšak příjmy z pronájmu mohou mít vliv na překročení prahové hodnoty 100 000 lari.
- Také stojí za to prověřit nemovitost před koupí, aby se ujistil, že neexistují žádná břemena.
Vyberte si nemovitost v Gruzii s ohledem na budoucí výdaje
Byt pro rekreaci, pronájem nebo trvalé bydlení? Odpovězte na několik otázek – my vám vybereme nabídky odpovídající vašemu rozpočtu, preferencím a účelu koupě.
Co je důležité si zapamatovat
Než dokončíte vyplňování daňového přiznání, proveďte několik klíčových kroků:
- Vypočítejte celkový rodinný příjem za rok 2025 — včetně všech členů rodiny a všech zdrojů příjmů, které zákon zohledňuje.
- Zjistěte, zda existuje zdanitelný majetek — byt, dům, nebytové objekty, movitý majetek.
- Zkontrolujte zvlášť uzemnění — existence zdanitelného pozemku ke dni 1. dubna 2026 zakládá samostatnou povinnost.
- Porovnejte data: podání daňového přiznání — do 2. listopadu 2026, zaplacení daně — do 16. listopadu 2026.
- Použijte rs.ge — oficiální portál Daňové správy, daňová kalkulačka a služba pro ověření daňových povinností.
- Uložte si potvrzení — skutečnosti, že bylo podáno daňové přiznání, a skutečnosti, že byla zaplacena daň.
Doporučujeme také se seznámit s daně z nemovitostí v Gruzii v kontextu dalších závazků vlastníka, aby bylo možné získat ucelený přehled o nákladech spojených s vlastnictvím.
Tento materiál má informativní charakter a je aktuální k 26. říjnu 2026. Individuální daňové povinnosti je třeba určovat na základě platných ustanovení gruzínského daňového zákoníku a oficiálních výkladů daňové správy (Revenue Service). V případě pochybností ohledně svého statusu nebo rozsahu povinností se doporučuje obrátit se na kvalifikovaného daňového poradce.
 Nemovitosti v Černé Hoře
 Nemovitosti na Kypru
 Nemovitosti v SAE
 Nemovitosti na Bali
 Nemovitosti v Thajsku
 Nemovitosti ve Španělsku
 Nemovitosti v Saúdské Arábii
 Nemovitosti v Turecku
 Nemovitosti na Zanzibaru
 +995 551 50 18 84
 hello@residence-estate.ge
 Gruzie, Batumi, Sherif Khimshiashvili str., 1, kancelář 1204


 Získat katalog objektů TOP-7