
 +995 551 50 18 84


La dichiarazione patrimoniale è un documento annuale che una persona fisica presenta all’Agenzia delle Entrate della Georgia (Revenue Service) per rendere conto del proprio patrimonio imponibile e, qualora sussista l’obbligo, per versare l’imposta. È importante precisare fin da subito che il semplice fatto di possedere un appartamento a Batumi o a Tbilisi non comporta automaticamente l’obbligo di presentare la dichiarazione. Un ruolo fondamentale è svolto dal valore complessivo reddito familiare dell'anno precedente.
Nel 2026 le norme sono cambiate in modo sostanziale: la soglia di reddito familiare, il cui superamento comporta l'obbligo di dichiarare i beni ordinari, è stata aumentata da 40.000 a 100.000 lari. Una parte dei proprietari, che in precedenza era tenuta a pagare l'imposta, ora può avvalersi dell'esenzione, a condizione che il loro reddito familiare per il 2025 non abbia superato la soglia indicata. Tuttavia, per appezzamenti di terreno Si applicano norme specifiche e l'esenzione in base al reddito non si applica automaticamente a tali casi.
Il termine ultimo per la presentazione della dichiarazione nel 2026 è — 2 novembre, il pagamento dell'imposta deve avvenire entro e non oltre 16 novembre. La presentazione della dichiarazione e il pagamento dell'imposta sono obblighi distinti. Tuttavia, potrebbe non essere necessario presentare nuovamente la dichiarazione se i dati precedentemente dichiarati non sono cambiati. L'obbligo di pagare l'imposta dovuta rimane comunque valido.
Dichiarazione patrimoniale in Georgia nel 2026: l'essenziale in un minuto
Nel 2026, ogni persona fisica dovrà verificare se è tenuta a presentare la dichiarazione dei redditi qualora la propria famiglia possieda beni soggetti a tassazione in Georgia. Per gli appartamenti e gli altri beni, ad eccezione dei terreni, il criterio determinante è il reddito familiare relativo all'anno 2025.
| Indicatore | Regola del 2026 |
|---|---|
| Reddito familiare per il 2025 fino a 100.000 GEL compresi | I beni, ad eccezione dei terreni, sono esenti dall'imposta |
| Reddito familiare superiore a 100.000 GEL | Imposta sul patrimonio imponibile con aliquota compresa tra 0,8 e 11 TP415T |
| Base imponibile dell'appartamento | Valore di mercato |
| Imposta su un appartamento del valore di 200.000 GEL | 1.600–2.000 GEL per l'intero anno, se sussiste l'obbligo |
| Terreno | Viene verificato separatamente, indipendentemente dal reddito |
| Data di riferimento per il terreno | 1° aprile 2026 |
| Deposito della dichiarazione | Entro e non oltre il 2 novembre 2026 |
| Pagamento dell'imposta | Entro e non oltre il 16 novembre 2026 |
| Dove verificare l'obbligo | rs.ge/PropertyTaxLiability |
| Dove calcolare l'imposta | rs.ge/PropertyTax |
| Dove presentare la dichiarazione | Portale elettronico rs.ge |
Se avete acquistato un appartamento in Georgia, ciò non significa necessariamente che dovrete presentare una dichiarazione dei redditi e pagare le imposte ogni anno. Innanzitutto, determinate il reddito familiare imponibile, poi verificate se possedete beni soggetti a tassazione. Per i terreni valgono regole specifiche. Se la dichiarazione è già stata presentata in precedenza e i dati non sono cambiati, potrebbe non essere necessario presentarla nuovamente.
A chi serve la dichiarazione

L'obbligo di presentare la dichiarazione patrimoniale in Georgia deriva dalla combinazione di due fattori: la presenza di beni soggetti a tassazione e il livello del reddito complessivo del nucleo familiare. Il Codice fiscale della Georgia (articoli 201–206) distingue diverse categorie di contribuenti e diversi regimi fiscali, sia per i beni ordinari che per i terreni.
Se il reddito familiare per l'anno 2025 non ha superato i 100.000 lari, il proprietario di un appartamento, di una casa o di un immobile non residenziale è, di norma, esente dal pagamento dell'imposta su tale bene e dall'obbligo di presentare la dichiarazione dei redditi. Reddito esattamente 100.000 lari non costituisce un superamento della soglia. Tuttavia, se si possiede un terreno soggetto a tassazione, la situazione cambia: per quanto riguarda il terreno, l’obbligo può sorgere indipendentemente dall’ammontare del reddito.
Se il reddito familiare supera i 100.000 lari e si dispone di beni imponibili, ad eccezione dei terreni, sorge un obbligo fiscale. Di norma è necessario presentare la dichiarazione dei redditi; tuttavia, qualora i dati riportati nella dichiarazione relativa all’anno 2025 rimangano invariati, l’Agenzia delle Entrate consente l’accertamento automatico dell’imposta senza necessità di presentare nuovamente la dichiarazione.
Chi è tenuto a presentare la dichiarazione patrimoniale
| Situazione | Deposito della dichiarazione | Motivo |
|---|---|---|
| Possiede un appartamento; il reddito familiare per il 2025 è di 80.000 lari | Non richiesto (in base al reddito) | Reddito inferiore alla soglia di 100.000 lari; i beni, ad eccezione dei terreni, sono esenti |
| Possiede un appartamento e il reddito familiare è di 120.000 lari | È necessario (oppure l'addebito automatico in caso di dati invariati) | Il reddito supera la soglia; sorge un obbligo fiscale |
| Esiste un terreno soggetto a tassazione | È necessaria una verifica in base alle norme fondiarie | Il terreno è tassato separatamente; il reddito familiare non comporta automaticamente un’esenzione |
| L'appartamento appartiene a diversi membri della famiglia | Viene analizzata come proprietà familiare | La famiglia, in quanto unità fiscale, viene presa in considerazione nel calcolo del reddito |
| Il proprietario risiede all'estero | Dipende dalla situazione fiscale e dal reddito | Il luogo di residenza non esonera dall’obbligo; è necessario verificare lo status |
| Non possiede immobili, ma possiede altri beni soggetti a tassazione | Dipende dalla categoria dell'immobile e dal reddito | Anche alcuni tipi specifici di beni mobili possono essere soggetti a tassazione |
| Il bene si trova al di fuori della Georgia | Di norma, non è incluso nella dichiarazione georgiana | Oggetto dell'imposizione fiscale: i beni situati sul territorio della Georgia |
Come capire se è necessario presentare la dichiarazione: quattro passaggi
Fase 1. Esiste un terreno soggetto a tassazione?
In tal caso, verificate separatamente l'imposta fondiaria al 1° aprile 2026. Il livello del reddito familiare di per sé non comporta l'esenzione da tale imposta.
Fase 2. Il reddito familiare per il 2025 ha superato i 100.000 GEL?
In caso contrario, i beni, ad eccezione dei terreni, sono solitamente esenti. In caso contrario, passare alla fase successiva.
Fase 3. Esistono beni soggetti a tassazione in Georgia?
Controllate l'appartamento, la casa, il garage, i locali non abitativi, l'auto e gli altri luoghi previsti dalla legge.
Fase 4. Ha presentato la dichiarazione dei redditi nel 2025?
In caso contrario, verificate l'obbligo di presentazione iniziale. Se sì e tutti i dati precedentemente dichiarati sono stati conservati, è possibile applicare l'accertamento automatico senza necessità di una nuova presentazione.
Alcune situazioni — in particolare quelle relative ai non residenti, ai redditi esteri o a regimi fiscali speciali — richiedono una valutazione caso per caso, poiché non esiste una risposta valida per tutti i casi.
Quali beni devono essere dichiarati
L'imposta sul patrimonio in Georgia non si applica solo agli immobili. Il concetto di «patrimonio» nel contesto del Codice fiscale ha un significato più ampio rispetto al tradizionale «tassa sull'appartamento».
Tra i beni che possono essere soggetti a tassazione per le persone fisiche figurano appartamenti, abitazioni private, locali non destinati ad uso abitativo, immobili in fase di costruzione, garage, nonché alcune categorie di beni mobili — ad esempio, le automobili. I terreni costituiscono una categoria a sé stante, con aliquote e norme specifiche.
I concetti di «imposta sugli immobili» e «imposta sul patrimonio» in Georgia non coincidono del tutto. Gli immobili costituiscono una parte del patrimonio imponibile, ma la dichiarazione fiscale comprende anche una serie di beni mobili. Tuttavia, ai fini dell’imposta sul patrimonio delle persone fisiche, la questione pratica principale riguarda più spesso appartamenti, case e terreni.
Verificate la destinazione d'uso registrata dell'immobile e le sue caratteristiche. Gli immobili ad uso abitativo e non abitativo possono essere soggetti all'imposta sul patrimonio; l'esistenza dell'obbligo fiscale e la base imponibile devono essere determinate in conformità alle norme vigenti per il bene in questione.
Importante: le norme fiscali applicabili alle persone giuridiche e agli imprenditori differiscono da quelle applicabili alle persone fisiche. Il presente articolo è dedicato esclusivamente alle persone fisiche — cittadini e proprietari stranieri che detengono beni a titolo privato.
L'esenzione, prevista per le famiglie con un reddito pari o superiore a 100.000 lari, non si applica automaticamente ai terreni — Per quanto riguarda il trasporto via terra, si applicano tariffe e condizioni specifiche, illustrate nella sezione corrispondente più avanti.
Come viene calcolato il reddito familiare
Una delle cause più frequenti di confusione è l’idea che venga preso in considerazione solo il reddito del proprietario dell’appartamento. Il Codice fiscale della Georgia considera la famiglia come unità fiscale: nel calcolo vengono inclusi i redditi di alcuni dei suoi membri.
Ai fini dell’imposta sul patrimonio, il nucleo familiare comprende il contribuente, il coniuge, i figli minorenni e i figliastri. Gli altri parenti elencati dalla legge vengono presi in considerazione a condizione che vivano stabilmente insieme e gestiscano un’economia domestica comune. La composizione del nucleo familiare deve essere determinata in base alle norme del Codice tributario e non esclusivamente in base alla registrazione presso un unico indirizzo.
Il reddito complessivo della famiglia comprende:
- stipendio di ciascun membro della famiglia (l'importo calcolato, e non quello effettivamente percepito al netto delle imposte);
- redditi derivanti dall'attività imprenditoriale;
- reddito da locazione — se un appartamento o un altro bene immobiliare viene dato in affitto, tale reddito viene preso in considerazione nel calcolo della soglia;
- Entrate dall'estero: le regole per la loro contabilizzazione dipendono dallo status fiscale del singolo soggetto e dalle norme applicabili.
Tuttavia, la normativa prevede una serie di importanti eccezioni. Non sono inclusi nel reddito familiare complessivo ai fini dell’imposta patrimoniale: i redditi derivanti da attività svolte in regime di microimpresa e di imposta fissa; il valore dei beni ricevuti dai membri della famiglia per successione o donazione; il valore dei beni ricevuti in seguito a divorzio; determinati proventi derivanti dalla vendita di una casa o di un appartamento di proprietà da più di due anni. Per le persone fisiche con lo status di piccole imprese nel calcolo della soglia di 100.000 lari si tiene conto di 25% di ricavi, soggetto a tassazione secondo il regime speciale per le piccole imprese. Per altre tipologie di attività imprenditoriali, le modalità di determinazione del reddito imponibile potrebbero variare. Prima di stabilire la soglia, utilizzate il calcolatore ufficiale del Revenue Service, anziché limitarsi a sommare tutti i proventi in denaro della famiglia.
È importante considerare i redditi relativi proprio al periodo di riferimento oggetto di analisi: per la campagna fiscale del 2026 si tratta dei redditi relativi a 2025.
La soglia di 100.000 lari si riferisce al reddito familiare annuo e non al valore dell’appartamento. Il possesso di un immobile di pregio non comporta di per sé l'obbligo di pagare l'imposta sul patrimonio, salvo nei casi disciplinati da norme specifiche, come ad esempio per i terreni.
Esempio 1. Il marito ha guadagnato 75.000 lari nel 2025, mentre la moglie ha guadagnato 35.000 lari. Il reddito familiare complessivo ammonta a 110.000 lari, superando così la soglia prevista. Se la famiglia possiede un appartamento, sorge un obbligo fiscale: è necessario presentare la dichiarazione dei redditi o verificare la correttezza dell’accertamento automatico effettuato sulla base dei dati precedentemente forniti.
Esempio 2. Un membro della famiglia ha ricevuto 60.000 lari, un altro 30.000 lari. Totale: 90.000 lari. Tale importo è inferiore alla soglia di 100.000 lari e, purché siano soddisfatte le altre condizioni, l’appartamento (escluso il terreno) rientra nell’esenzione. Non è necessario presentare una dichiarazione relativa a tale bene, purché non vi siano ulteriori oggetti soggetti a tassazione.
È possibile verificare comodamente tutte le fonti di reddito familiare previste dalla legge utilizzando il calcolatore ufficiale del Servizio delle entrate: https://www.rs.ge/PropertyTaxIncome
Inoltre, è opportuno distinguere tra due diversi obblighi: «Tassazione dei redditi da locazione in Georgia» e l'imposta sul patrimonio stesso sono imposte diverse, soggette a norme di dichiarazione diverse.
Dichiarazione per gli stranieri
Un cittadino straniero proprietario di un appartamento o di una casa in Georgia, non è esonerato dall'obbligo di dichiarare il proprio patrimonio automaticamente. La cittadinanza di per sé non determina lo status fiscale né esenta dagli obblighi patrimoniali.
I parametri chiave sono tre fattori indipendenti: la cittadinanza, residenza fiscale in Georgia e l'ubicazione dell'immobile. Un appartamento a Batumi o a Gonio è soggetto all'imposta georgiana sugli immobili, indipendentemente dal fatto che il proprietario risieda in Georgia o all'estero.
Per quanto riguarda la contabilizzazione dei redditi, le situazioni variano. Per i cittadini georgiani che non sono residenti fiscali, il servizio ufficiale Revenue Service prevede la determinazione del reddito imponibile in base alle fonti presenti in Georgia. Per i cittadini stranieri è necessario stabilire separatamente le regole di contabilizzazione del reddito in base alle disposizioni applicabili del Codice fiscale e alle circostanze specifiche del singolo contribuente. Non è possibile estendere automaticamente la regola prevista per una categoria di non residenti a tutti i proprietari stranieri.
L'acquisto di un appartamento in Georgia non rende automaticamente uno straniero residente fiscale paesi. Se il titolare non può interagire personalmente con le autorità fiscali, ha il diritto di agire tramite un rappresentante autorizzato sulla base di una procura. Per presentare la dichiarazione tramite il portale rs.ge è necessario disporre di un codice fiscale in Georgia.
Se uno straniero percepisce un reddito da locazione derivante da un immobile situato in Georgia, tale reddito può, in linea di principio, influire sul calcolo del reddito familiare ai fini dell’imposta sul patrimonio; tuttavia, le modalità concrete di contabilizzazione dipendono dalla normativa applicabile.
Per i cittadini stranieri che stanno solo pensando di «Come acquistare un immobile in Georgia«, si raccomanda di informarsi in anticipo sulla propria situazione fiscale e sugli eventuali obblighi annuali.
Cosa è cambiato nel 2026

Nel 2026 è cambiata la soglia minima per l'esenzione. Comunicazione ufficiale pubblicato sul sito web dell'Agenzia delle Entrate. Il punto fondamentale: la soglia di reddito familiare che esenta dall'imposta sul patrimonio ordinario (ad eccezione dei terreni) è aumentata da 40.000 a 100.000 lari — in conformità con le modifiche al Codice fiscale del 30 settembre 2026.
Le modifiche sono state sancite dalla Legge della Georgia n. 1874-VIმს-XIმპ del 30 settembre 2026, pubblicata nel registro legislativo ufficiale Matsne. Sono state pubblicate alcune spiegazioni pratiche su chi è tenuto a presentare la dichiarazione dei redditi nel 2026 Agenzia delle entrate della Georgia.
Vecchie e nuove norme relative all'imposta sul patrimonio
| Parametro | In precedenza | Nel 2026 |
|---|---|---|
| Soglia del reddito familiare | 40.000 lari | 100.000 lari |
| Esenzione per i beni (ad eccezione dei terreni) | Con un reddito fino a 40.000 lari | Per redditi fino a 100.000 lari compresi |
| Aliquote applicabili ai beni delle persone fisiche (esclusi i terreni) | Per un reddito compreso tra 40.000 e 100.000 lari: 0,05–0,2%; per un reddito superiore a 100.000 lari: 0,8–1% | Se si supera la soglia di 100.000 lari — 0,8–1%; la categoria 0,05–0,21 TP415T è stata abolita |
| Termine per la presentazione della dichiarazione | 1° novembre (generale) | 2 novembre (rinvio al 2026) |
| Termine di pagamento dell'imposta | 15 novembre (generale) | 16 novembre (rinvio al 2026) |
| Terra | Era soggetta a tassazione secondo le proprie regole | È soggetto a tassazione secondo le proprie norme; la data di riferimento è — 1° aprile 2026 |
Ciò permette di comprendere non solo la modifica della soglia, ma anche il motivo per cui la precedente aliquota ridotta 0,05–0,2% non è più applicabile: i proprietari che pagavano in base a tale aliquota rientrano ora nella categoria esente.
Nel 2026 la dichiarazione dovrà essere presentata entro e non oltre 2 novembre, e versare l'imposta entro e non oltre 16 novembre. La presentazione della dichiarazione e il pagamento sono due obblighi distinti; è necessario adempiere a entrambi, qualora sussistano i relativi obblighi.
Lo spostamento delle date dal 1° al 2 novembre e dal 15 al 16 novembre è dovuto al fatto che le date standard nel 2026 cadono in un giorno festivo. Non si tratta di una modifica del Codice fiscale, bensì di un normale rinvio della scadenza.
I proprietari che possiedono terreno soggetto a tassazione, devono verificare separatamente il proprio obbligo: l'esenzione per redditi fino a 100.000 lari non esonera automaticamente dall'obbligo fondiario.
Termini di presentazione e pagamento
Il calendario fiscale relativo alla dichiarazione patrimoniale del 2026 comprende diverse date chiave ed è importante comprenderne il significato.
Quale periodo viene analizzato? Ai fini della campagna fiscale del 2026 si tiene conto del reddito familiare complessivo relativo a 2025. È proprio questo indicatore a determinare se la soglia di 100.000 lari sia stata superata e se sorga l'obbligo.
Cosa va dichiarato? Per quanto riguarda i beni ordinari: la presenza e il valore dei beni di cui la famiglia è proprietaria. Per quanto riguarda i terreni: la presenza di un appezzamento soggetto a tassazione viene verificata alla data del 1° aprile 2026.
Data di presentazione della dichiarazione: 2 novembre 2026 (data prevista dalla legge: 1° novembre; rinvio a causa di un giorno festivo).
Data di pagamento dell'imposta: 16 novembre 2026 (termine previsto dalla legge: 15 novembre; rinvio analogo).
La presentazione della dichiarazione e il pagamento dell'imposta sono due impegni distinti. La dichiarazione deve essere presentata entro il 2 novembre, anche se si prevede di pagare l'imposta verso il 16 novembre.
Procedura pratica da seguire prima del 2 novembre:
- Calcolare il reddito familiare complessivo per il 2025, tenendo conto delle eccezioni previste dalla legge.
- Accertare se vi siano beni e terreni soggetti a tassazione.
- Verifica il tuo impegno tramite il servizio ufficiale: https://www.rs.ge/PropertyTaxLiability
- Se si è tenuti a farlo, accedere all'area personale su rs.ge e compilare la dichiarazione (oppure verificare che i dati già inseriti siano aggiornati per il calcolo automatico).
- Salva la conferma dell'invio.
- Entro il 16 novembre, versare l'imposta dovuta e conservare la ricevuta di pagamento.
Calendario fiscale per i proprietari di immobili nel 2026
| Quando | Cosa controllare o fare |
|---|---|
| Gennaio–marzo | Raccogliere informazioni sul reddito familiare e sul patrimonio relativi all'anno 2025 |
| 1 aprile | Verificare la presenza di terreni soggetti a tassazione |
| Settembre–ottobre | Determinare gli obblighi tramite rs.ge e preparare la dichiarazione |
| Fino al 2 novembre compreso | Presentare la dichiarazione dei redditi relativa al 2026, se richiesta |
| Fino al 16 novembre compreso | Pagare l'imposta dovuta |
| Dopo il pagamento | Verificare l'accredito del pagamento e salvare la ricevuta |
Come compilare la dichiarazione su rs.ge
Questa è la sezione pratica più importante, dedicata a chi si avvicina al portale per la prima volta o desidera seguire la procedura in autonomia.

Documenti e dati da preparare in anticipo:
- il numero di identificazione personale (PIN) di tutti i membri della famiglia;
- dati relativi al reddito complessivo della famiglia soggetto a tassazione per l'anno 2025 (stipendio, canone di locazione, reddito d'impresa — tenendo conto delle esenzioni);
- informazioni sugli oggetti soggetti a tassazione: indirizzo, superficie, anno di acquisto;
- informazioni sul valore di mercato dei beni;
- dati relativi ai terreni: categoria, superficie, numero catastale;
- accesso ai servizi online su rs.ge (account).
Accesso all'area personale
Portale ufficiale dell'Agenzia delle Entrate della Georgia — rs.ge. Per presentare la dichiarazione occorre utilizzare la sezione dei servizi elettronici. Se non disponete ancora di un account, sarà necessario registrarsi indicando i dati personali e il numero di identificazione. I cittadini stranieri devono inoltre disporre di un codice fiscale georgiano: senza di esso non è possibile accedere ai servizi elettronici in qualità di contribuente.
Non è consigliabile fare riferimento alle descrizioni di pulsanti e campi specifici presenti in fonti esterne: l'interfaccia del portale viene aggiornata periodicamente. Le istruzioni aggiornate vanno ricercate nella sezione ufficiale del Servizio delle entrate: https://www.rs.ge/VideoInstructions
Dove trovare il modulo della dichiarazione e come non confonderlo con altri documenti fiscali
Per presentare la dichiarazione patrimoniale delle persone fisiche, utilizzare l'area personale online dell'Agenzia delle Entrate della Georgia. Non confondere la dichiarazione patrimoniale annuale con le dichiarazioni mensili dei lavoratori autonomi, la dichiarazione dei redditi o la rendicontazione delle persone giuridiche.
Apri pagina ufficiale del Revenue Service, effettua l'accesso e individua la dichiarazione annuale relativa all'imposta sul patrimonio delle persone fisiche per l'anno 2026. Assicurati di aver selezionato il periodo d'imposta corretto.
Se i nomi dei campi differiscono da quelli indicati nelle istruzioni, fare riferimento al manuale ufficiale disponibile alla pagina calcolatore dell'imposta sul patrimonio.
Per ulteriori chiarimenti sulle modalità di presentazione della domanda, è possibile contattare il Revenue Service al numero 2 299 299.
| Immagine | Dove pubblicare | Cosa mostrare |
|---|---|---|
| Screenshot n. 1 | Sotto l'H3 «Accesso all'area personale» | Dove si accede all'area personale online |
| Screenshot n. 2 | Sotto l'H3 «Inserimento dei dati» | Titolo del modulo, selezione del periodo e campi principali della dichiarazione |
| Screenshot n. 3 | Sotto la sezione H3 “Verifica e invio” | Stato della dichiarazione inviata o conferma anonima |
Requisito obbligatorio: gli screenshot devono essere tratti dall’interfaccia attuale del 2026, con la rimozione di nomi e cognomi, numeri personali, dati bancari e altri dati personali. Non utilizzare immagini dell’interfaccia generate dall’intelligenza artificiale: potrebbero mostrare pulsanti inesistenti.
Inserimento dei dati
Una volta effettuato l'accesso al sistema, sarà necessario individuare il modulo di dichiarazione dell'imposta sul patrimonio delle persone fisiche relativo al periodo in questione. Nel modulo vanno compilati in ordine i seguenti campi:
Dati del contribuente. Numero personale, nome e cognome e altri dati identificativi. Alcuni dati potrebbero essere precompilati dal sistema.
Composizione della famiglia. I membri della famiglia i cui redditi vengono presi in considerazione: il coniuge, i figli minorenni, i figliastri. I dati relativi a ciascun membro della famiglia vanno inseriti separatamente.
Redditi familiari. Il reddito complessivo imponibile per il 2025, sia per ciascun membro della famiglia che complessivamente. È proprio questo indicatore a determinare se sia stata superata la soglia di 100.000 lari.
Basi imponibili. Ogni immobile soggetto a tassazione va indicato separatamente: indirizzo, tipologia dell'immobile, caratteristiche. Se gli immobili sono più di uno — ad esempio un appartamento e un garage — vanno indicati separatamente.
Valore dei beni. Per il calcolo dell'imposta sul patrimonio, ad eccezione dei terreni, si utilizza il valore di mercato dell'immobile. Il proprietario può determinarlo sulla base del possibile prezzo di vendita, delle informazioni di mercato aggiornate o di una perizia. Prima di inviare la dichiarazione, assicurarsi che i dati indicati siano conformi ai requisiti del modulo vigente dell’Agenzia delle Entrate.
Appezzamenti di terreno. Se si possiede un terreno, questo viene inserito in un apposito modulo indicando la categoria (agricolo o non agricolo), la superficie, il numero catastale e il comune.
Calcolo dell'imposta. Una volta compilate tutte le sezioni, il sistema genera un calcolo preliminare dell'importo dell'imposta. È opportuno verificarlo prima dell'invio.
Verifica e invio
Prima di inviare la dichiarazione, si consiglia di effettuare un controllo finale.
Lista di controllo prima della spedizione:
- Tutti i membri della famiglia sono stati inseriti correttamente.
- I ricavi sono indicati per l'anno 2025 (e non per un altro periodo), tenendo conto delle eccezioni previste.
- Ogni bene è stato inserito nel modulo.
- Per ogni immobile è indicato il valore di mercato.
- I terreni (se presenti) sono riportati in una sezione a parte.
- L'importo dell'imposta calcolato sembra corretto.
- Il periodo di dichiarazione è stato selezionato correttamente.
Una volta inviato il modulo, il sistema genera una conferma di ricezione. È necessario salvarla. Successivamente, controllate gli addebiti fiscali e lo stato dei pagamenti nell'area riservata del contribuente su rs.ge. È proprio l'importo addebitato che dovrete pagare entro il 16 novembre.
Prima di inviare la dichiarazione, controlla i dati relativi alla famiglia, al reddito, agli immobili e al periodo d'imposta. Un errore in uno di questi dati potrebbe influire sul calcolo dell'imposta dovuta.
Stai acquistando il tuo primo appartamento in Georgia?
Vi aiuteremo a trovare un immobile adatto al vostro budget e vi spiegheremo quali spese è bene tenere in considerazione dopo l'acquisto, compresa l'eventuale imposta sul patrimonio immobiliare.
Come calcolare l'imposta
L'imposta sul patrimonio delle persone fisiche in Georgia viene calcolata sulla base di valore di mercato oggetto imponibile. Il valore contabile o catastale, in questo caso, non costituisce il punto di partenza: ciò che conta è proprio la valutazione di mercato. Se non si dispone di una valutazione di mercato aggiornata, è possibile determinarla autonomamente sulla base di un’analisi di mercato o ricorrendo a un perito.
A quale data determinare il valore di mercato
Ai fini del calcolo dell’imposta nella dichiarazione del 2026, il valore di mercato dei beni imponibili, ad eccezione dei terreni, viene determinato con riferimento al periodo d’imposta precedente — in linea di massima, alla fine del 2025. Il valore dell’immobile indicato nel contratto di compravendita non sempre coincide con il suo valore di mercato ai fini fiscali.
Ad esempio, un appartamento potrebbe essere stato acquistato per 180.000 lari, mentre il suo valore di mercato ragionevole alla fine del periodo di riferimento potrebbe ammontare a 200.000 lari. Se il proprietario è tenuto a pagare l’imposta sul patrimonio, il calcolo deve essere effettuato sulla base della relativa base imponibile e non automaticamente in base al prezzo storico di acquisto.
In caso di dubbi sulla valutazione, è opportuno utilizzare i dati di mercato relativi alla data desiderata oppure rivolgersi a un perito.
Intervallo normativo delle aliquote applicabili ai beni delle persone fisiche (ad eccezione dei terreni) — da 0,8% a 1% del valore di mercato. L'aliquota specifica all'interno di tale intervallo è stabilita con atto comunale e può variare a seconda del tipo di immobile e del comune.
Se l'immobile non è stato di proprietà per l'intero anno, l'imposta viene calcolata in proporzione periodo di possesso.
Per i terreni, le aliquote vengono stabilite separatamente — a livello comunale — e possono variare in modo significativo a seconda della categoria (agricola o non agricola) e della superficie del lotto.
Esempi di calcolo dell'imposta sul patrimonio
| Oggetto | Reddito familiare | Valore dei beni | Esempio di calcolo | Risultato |
|---|---|---|---|---|
| Appartamento a Batumi | 80.000 lari | 200.000 lari | Reddito inferiore alla soglia | Non viene calcolata alcuna imposta; non è necessario presentare la dichiarazione |
| Appartamento a Tbilisi | 120.000 lari | 200.000 lari | 200.000 × 0,008 (tasso convenzionale 0,8%) | circa 1.600 lari per un anno intero* |
| Appartamento a Tbilisi | 150.000 lari | 300.000 lari | 300.000 × 0,008 (tasso convenzionale 0,8%) | circa 2.400 lari per l'intero anno* |
| Appartamento, in possesso da 6 mesi | 120.000 lari | 200.000 lari | 200.000 × 0,008 × (6/12) | circa 800 lari per semestre* |
| Terreno | Qualsiasi livello | Dipende dal comune | Calcolo in base all'aliquota locale | È necessario verificare l'importo con il Comune |
*I calcoli sono riportati a titolo di esempio matematico, ipotizzando un'aliquota convenzionale pari a 0,8%. L'aliquota effettiva dipende dall'atto comunale e dalla categoria dell'immobile. Non si tratta di un calcolo fiscale individuale.
Per un calcolo preliminare, utilizzate il calcolatore ufficiale del Revenue Service: https://www.rs.ge/PropertyTax. Il servizio è attualmente in fase di test, pertanto il risultato ottenuto va confrontato con le aliquote applicabili, le caratteristiche dell'immobile e l'effettivo importo dell'imposta.
A quanto può ammontare l'imposta annuale sull'appartamento
| Valore di mercato dell'appartamento | Quota 0,81 TP415T | Codice articolo 1% |
|---|---|---|
| 100.000 GEL | 800 GEL | 1.000 GEL |
| 150.000 GEL | 1.200 GEL | 1.500 GEL |
| 200.000 GEL | 1.600 GEL | 2.000 GEL |
| 250.000 GEL | 2.000 GEL | 2.500 GEL |
| 300.000 GEL | 2.400 GEL | 3.000 GEL |
| 500.000 GEL | 4.000 GEL | 5.000 GEL |
Gli esempi sono calcolati per un anno intero di possesso del bene soggetto a tassazione, a condizione che il reddito familiare preso in considerazione superi i 100.000 lari. Si tratta di calcoli comparativi basati sui limiti massimi previsti dalla normativa, non delle aliquote attualmente in vigore in un determinato comune.
È possibile verificare il calcolo preliminare in calcolatore ufficiale dell'imposta sul patrimonio. Il servizio è in fase di test e non sostituisce l'effettivo calcolo delle imposte.
Appartamenti a Batumi: confronta il costo di acquisto e le spese future.

 Batumi, distretto di Bagrationi
 Opus Signature


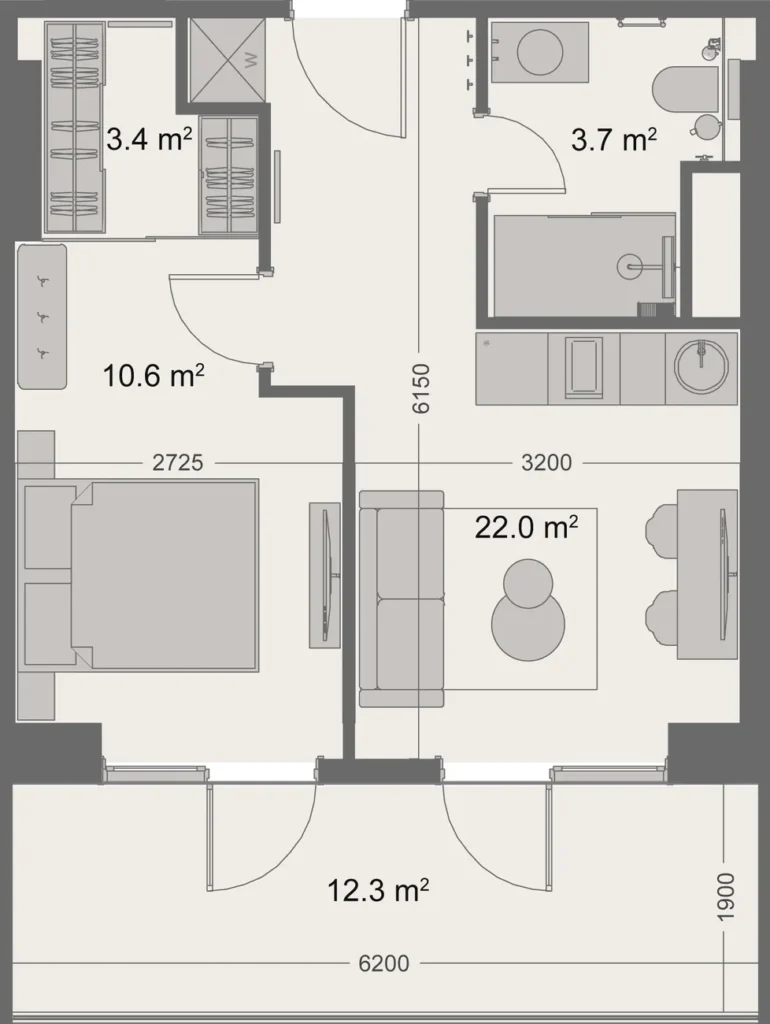
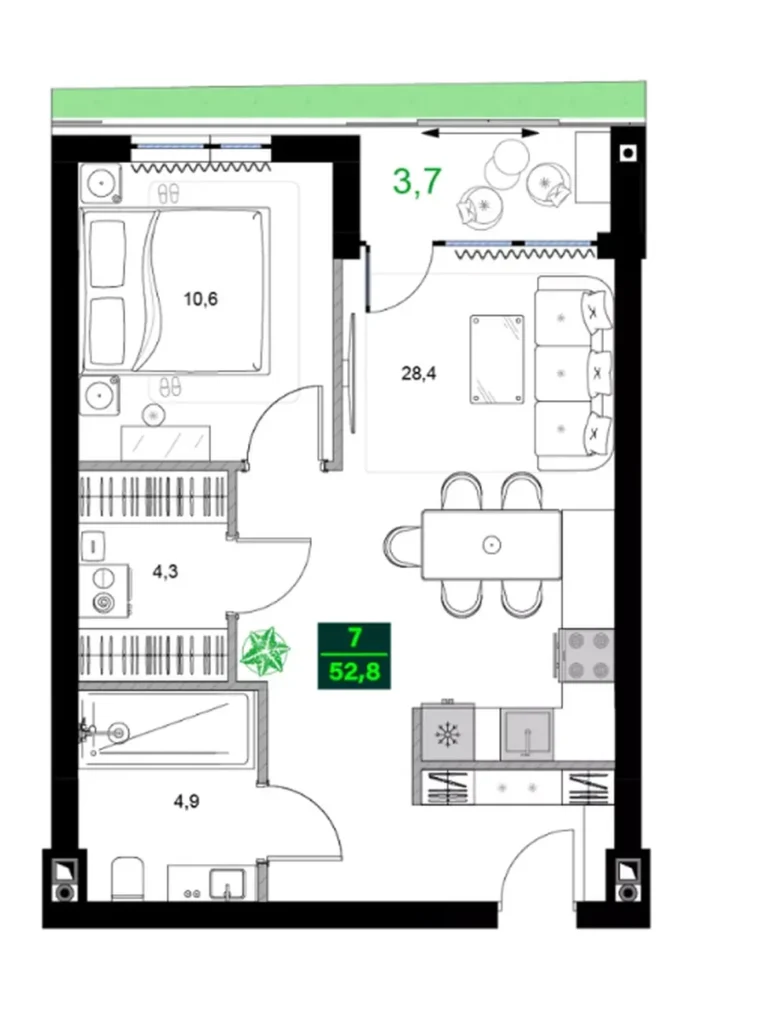 Batumi, Nuovo Boulevard
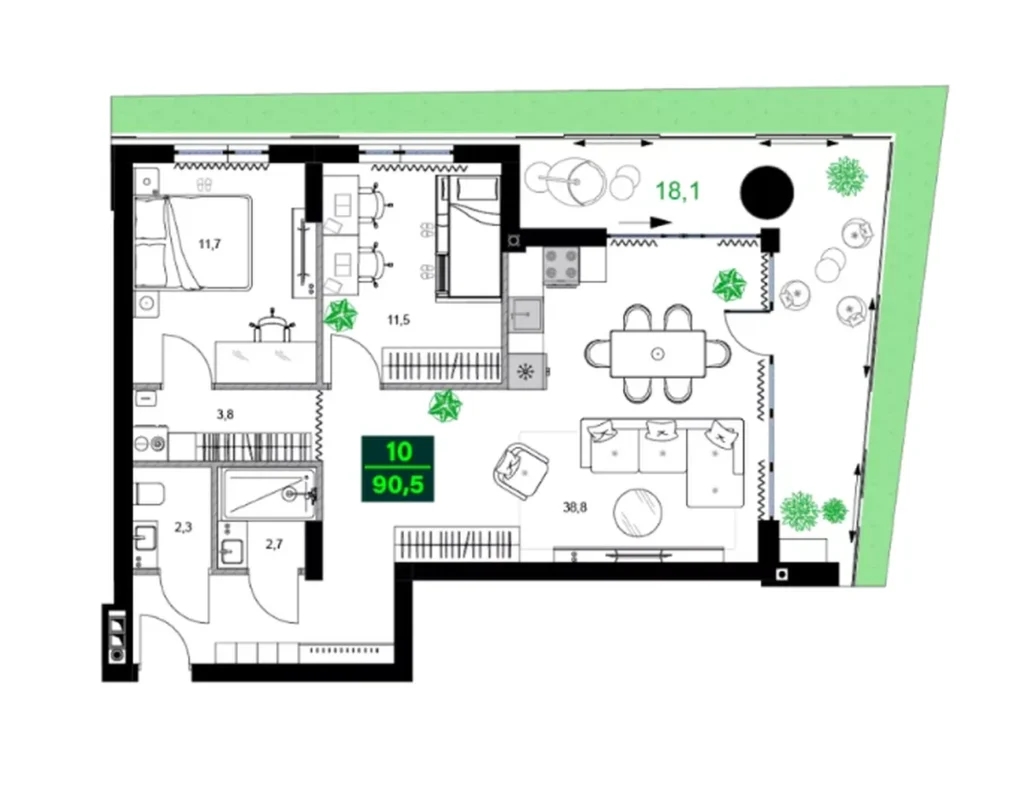 Batumi, Nuovo Boulevard
Caratteristiche dell'imposta fondiaria
Un appezzamento di terreno in Georgia costituisce una categoria distinta di beni, soggetta a un regime fiscale proprio. Il proprietario di un appartamento esente dall’imposta sul reddito familiare può tuttavia essere tenuto a pagare l’imposta fondiaria, qualora possieda un appezzamento di terreno.
Ai fini della dichiarazione dei redditi del 2026, l'esistenza di un terreno soggetto a tassazione viene determinata al 1° aprile 2026. Se a tale data una persona fisica o i membri della sua famiglia possedevano terreni soggetti a tassazione sul territorio della Georgia, l’obbligo di dichiarazione può sorgere indipendentemente dal reddito familiare. A tal proposito, è necessario tenere conto delle esenzioni previste dalla legge. Il termine per la presentazione della dichiarazione relativa all’anno 2026 è — 2 novembre, il pagamento dell'imposta — 16 novembre.
I terreni si dividono in due categorie: agricoli и non agricoli (altre). Le aliquote relative a queste categorie variano e vengono stabilite a livello comunale. In caso di comproprietà di un terreno, ciascun comproprietario è soggetto all’obbligo fiscale in proporzione alla propria quota.
La legislazione georgiana prevede alcune esenzioni dall'imposta fondiaria. Tra queste figurano determinati appezzamenti ad uso agricolo, i terreni in comproprietà dei proprietari di appartamenti in condomini, nonché gli appezzamenti adiacenti alle abitazioni e ai garage, entro i limiti stabiliti dal comune. L'applicabilità dell'esenzione dipende dalla categoria del terreno e dalle condizioni specifiche.
Confronto tra la tassazione di un appartamento e quella di un terreno
| Criterio | Piatto | Terreno |
|---|---|---|
| L'influenza del reddito familiare | Esenzione per redditi fino a 100.000 lari | L'esenzione in base al reddito non si applica automaticamente |
| Base di calcolo | Valore di mercato | Dipende dalla categoria e dalla superficie |
| Offerta | 0,8–1% (intervallo secondo NK) | Viene stabilito dal Comune in base alla categoria |
| Periodo / data di riferimento | Dati relativi al patrimonio imponibile per il periodo d'imposta precedente | La presenza di terreni soggetti a tassazione su 1° aprile 2026 |
| Termine ultimo per la presentazione della dichiarazione relativa all'anno 2026 | 2 novembre 2026 | 2 novembre 2026 |
Esempio di calcolo dell'imposta fondiaria
Supponiamo che una persona fisica possieda un terreno non agricolo soggetto a tassazione della superficie di 500 m². Per illustrare il calcolo, prendiamo come riferimento un'aliquota ipotetica di 0,24 lari al metro quadrato all'anno.
| Indicatore | Significato |
|---|---|
| Superficie del lotto | 500 m² |
| Tasso convenzionale | 0,24 GEL/m² |
| Superficie imponibile | 500 m² |
| Calcolo | 500 × 0,24 |
| Imposta annuale teorica | 120 GEL |
La tariffa di 0,24 GEL/m² è stata utilizzata solo a scopo illustrativo e non come tariffa ufficiale di Batumi, Tbilisi o di qualsiasi altro comune. L'importo effettivo dipende dall'ubicazione, dalla categoria del terreno e dalle esenzioni previste.
Date un'occhiata alle ville a Gonio
 Batumi, Gonio
 a partire da 110 m²
Come pagare le imposte

Il pagamento dell'imposta è il secondo passo dopo la presentazione della dichiarazione e non avviene automaticamente. Una volta accettata la dichiarazione, nell'area riservata del contribuente su rs.ge viene generato l'importo dovuto.
Verificate gli addebiti fiscali e lo stato dei pagamenti nell’area personale su rs.ge. In caso di discrepanze, confrontate i dati con la dichiarazione inviata. Se l’addebito sembra errato, contattate al più presto il Revenue Service per far verificare il calcolo e chiarire la procedura per correggere la dichiarazione o contestare l’addebito. Non considerate la richiesta come un motivo automatico per ottenere una proroga del pagamento: Entro il 16 novembre 2026 è necessario stabilire quale importo debba essere versato e quali misure siano previste dalla legge nella vostra situazione.
Il pagamento va effettuato tramite i canali ufficiali: sistemi di pagamento elettronici, bonifici bancari con l’indicazione delle coordinate bancarie corrette. I dati bancari e i metodi di pagamento disponibili sono indicati nell’area riservata del contribuente, qualora sia presente un addebito. Dopo aver effettuato il pagamento, assicurarsi che sia stato accreditato: lo stato dovrebbe aggiornarsi nell’area riservata.
Come pagare l'imposta sul patrimonio tramite banca
- Assicurati che l'imposta sia stata calcolata e verifica l'importo nell'area riservata del contribuente su rs.ge.
- Apri nella app della banca la sezione dedicata ai pagamenti al bilancio dello Stato o ai pagamenti fiscali.
- Utilizzate il codice di tesoreria unico 101001000 indicato dal Revenue Service.
- Verificate il codice fiscale, l'importo e i dati del destinatario.
- Conferma il pagamento e conserva la ricevuta.
- Verificate che il pagamento risulti nella scheda del contribuente.
Il codice 101001000 è il codice generale del Tesoro per il pagamento delle imposte. Utilizzatelo solo insieme alla corretta identificazione del contribuente e alle istruzioni di pagamento aggiornate fornite dalla banca e dal Revenue Service.
Importante: Conservate la ricevuta o la conferma di pagamento. Vi servirà nel caso in cui sorgessero dubbi sull'esistenza o sull'ammontare del debito.
Se avete riscontrato un errore nel pagamento — ad esempio, un importo errato o un destinatario sbagliato — rivolgetevi all’Ufficio delle entrate: lì sono previste procedure per la rettifica e la compensazione dei pagamenti.
Ancora una volta: La presentazione della dichiarazione e il versamento del denaro sono operazioni distinte. La presentazione della dichiarazione senza il successivo pagamento non esonera dagli obblighi fiscali.
Se la dichiarazione è già stata presentata
Se avete presentato la dichiarazione dei redditi negli anni precedenti, nel 2026 la vostra situazione potrebbe essere cambiata. Ecco alcuni casi tipici:
Non è cambiato nulla. Se la dichiarazione dei redditi relativa al 2025 è stata presentata e i dati precedentemente dichiarati non sono cambiati, il contribuente ha il diritto di non presentare la dichiarazione dei redditi relativa al 2026. In tal caso, l’Agenzia delle Entrate calcola l’imposta sulla base dei dati della dichiarazione precedente, tenendo conto delle norme vigenti nel 2026. Una precisazione: se nella dichiarazione del 2025 è stato indicato un reddito familiare per il 2024 compreso tra 40.000 e 100.000 lari, nel 2026 non verrà effettuato l’accertamento automatico sui beni ordinari: tali proprietari rientrano ora nella categoria esente; l’imposta fondiaria, tuttavia, potrebbe essere mantenuta. Indipendentemente dal metodo di accertamento l'imposta deve essere versata entro il termine stabilito.
Il bene è stato venduto. Se l'appartamento o un altro immobile è passato a un nuovo proprietario, è necessario escluderlo dalla dichiarazione attuale. Tuttavia, gli addebiti precedenti relativi a tale immobile rimangono validi: assicurati che siano stati pagati.
È apparso un nuovo oggetto. Un appartamento acquistato nel corso dell'anno va indicato nella dichiarazione dei redditi tenendo conto del periodo di possesso.
Il reddito è sceso al di sotto dei 100.000 lari. Se, alla fine del 2025, il reddito familiare imponibile non ha superato i 100.000 lari e non sussistono altri motivi per la dichiarazione, l’obbligo di pagare l’imposta sul patrimonio, ad eccezione dei terreni, può cessare. Se la dichiarazione è stata presentata in precedenza, verificare che l’addebito automatico non sia ancora in corso. Il Revenue Service prevede la possibilità di presentare la dichiarazione tramite il portale elettronico dichiarazione di mancata presentazione della dichiarazione al termine del mandato. È necessario provvedere tempestivamente: consultare le istruzioni aggiornate per il 2026 su rs.ge.
La composizione della famiglia è cambiata. Il divorzio, la maggiore età dei figli, l'arrivo di un nuovo membro in famiglia: tutti questi fattori incidono sul calcolo del reddito complessivo. È necessario aggiornare i dati relativi alla famiglia nella dichiarazione dei redditi.
In precedenza era stato dichiarato il terreno. Se il terreno era di proprietà al 1° aprile 2026, è necessario verificare se rientri tra i terreni soggetti a tassazione e se siano applicabili le esenzioni previste dalla legge. Solo dopo tale verifica è possibile stabilire l’esistenza di un obbligo relativo all’imposta fondiaria.
Se una dichiarazione già presentata conteneva un errore, è possibile correggerla: il Codice fiscale prevede la possibilità di presentare una dichiarazione rettificativa. È opportuno verificare la procedura di rettifica e i termini nelle ultime linee guida dell’Agenzia delle Entrate.
Errori e responsabilità
È facile evitare gli errori più comuni nella compilazione della dichiarazione, se si sa dove si verificano più spesso.
Errori comuni e come evitarli
- Calcolo errato del reddito familiare. Non sono state prese in considerazione le eccezioni: redditi derivanti da microimprese, eredità, donazioni da parte di un familiare e regime speciale per le piccole imprese. Verificate ogni fonte di reddito tramite il calcolatore ufficiale.
- È stato dimenticato uno dei membri della famiglia. I figliastri non sono inclusi nel calcolo. Verificate la composizione completa del nucleo familiare ai sensi del Codice fiscale.
- Permesso di accesso alla struttura. Il garage, i locali non abitativi o il terreno non sono inclusi nella dichiarazione. Redigete in anticipo un elenco completo dei beni.
- Valore errato del bene. È stato utilizzato il prezzo di acquisto storico senza verificare il valore di mercato del bene alla data applicabile al relativo periodo d'imposta.
- Periodo errato. La dichiarazione è stata presentata per l'anno sbagliato oppure il periodo di possesso dell'immobile è stato calcolato in modo errato.
- Il terreno non è indicato separatamente. Il lotto è stato incluso nel blocco dei beni ordinari senza tener conto del suo regime speciale e della data di riferimento del 1° aprile.
- La dichiarazione è stata presentata, ma l'imposta non è stata pagata. Ricordate: si tratta di due impegni distinti con scadenze diverse.
- Ritardo nella presentazione. Nel 2026 la scadenza è — 2 novembre.
Se, dopo aver inviato la dichiarazione, avete riscontrato un errore, non aspettate di ricevere una comunicazione dall'autorità fiscale. Il Codice tributario prevede il diritto di presentare una dichiarazione rettificativa. È meglio correggere l'inesattezza autonomamente e in anticipo.
Quali sanzioni sono previste in caso di presentazione e pagamento tardivi?
Il Codice fiscale della Georgia prevede una responsabilità distinta per il ritardo nella presentazione della dichiarazione dei redditi e per il mancato pagamento tempestivo dell'imposta.
Ai sensi dell’articolo 274 del Codice fiscale della Georgia, in caso di ritardo nella presentazione della dichiarazione non superiore a due mesi, la sanzione ammonta a 5% dell’importo dell’imposta dovuta in base alla dichiarazione, per ogni mese intero o parziale di ritardo. L’importo complessivo della sanzione è limitato a 30% dell’importo dell’imposta indicato. Se il ritardo supera i due mesi, la sanzione ammonta a 10% dell’importo dell’imposta. Se l’importo dell’imposta indicato nella dichiarazione è pari a zero, la sanzione prevista dal presente articolo non si applica.
L'articolo 272 prevede una penale per il ritardo nel pagamento dell'imposta pari allo 0,05% dell'importo non versato per ogni giorno di ritardo.
Esempio: per un debito di 2.000 lari, la penale al tasso dello 0,05% ammonta a 1 lari al giorno. In 10 giorni si arriva a 10 lari, se l'importo del debito rimane invariato.
Le sanzioni specifiche dipendono dalla natura della violazione e dalle disposizioni di legge applicabili.
Esempi per i proprietari
Scenario 1. Proprietario di un appartamento a Batumi
L'appartamento è stato acquistato per uso privato e non viene dato in affitto. La famiglia è composta da due persone; il reddito complessivo imponibile per il 2025 è pari a 70.000 lari. Poiché il reddito è inferiore alla soglia di 100.000 lari, l’appartamento rientra nell’esenzione. Non è necessario presentare la dichiarazione relativa a questo immobile, a condizione che non vi siano altri beni soggetti a tassazione, compresi i terreni. È possibile verificare l’assenza di obblighi tramite il servizio https://www.rs.ge/PropertyTaxLiability.
Scenario 2. Una famiglia con un appartamento a Tbilisi
Il marito guadagna 90.000 lari all’anno, la moglie 50.000 lari. Il reddito complessivo è di 140.000 lari, superiore alla soglia prevista. L'appartamento, del valore di mercato di 250.000 lari, è soggetto a dichiarazione (oppure sarà oggetto di accertamento automatico, qualora la dichiarazione relativa al 2025 sia già stata presentata con gli stessi dati). Con un’aliquota dello 0,81 TP415T (esempio indicativo), l’imposta ammonterà a circa 2.000 lari per l’intero anno. L’aliquota effettiva è determinata dall’atto comunale e viene precisata tramite il calcolatore ufficiale.
Scenario 3. Proprietario straniero di un appartamento a Gonio
Un cittadino di un altro Paese, residente all’estero, percepisce lì il proprio reddito. L’appartamento è di sua proprietà in qualità di persona fisica. L’obbligo fiscale non può essere determinato esclusivamente in base alla cittadinanza o alla provenienza geografica del reddito: è necessario tenere conto dello status fiscale in Georgia e delle norme applicabili in materia di contabilizzazione dei redditi esteri. Per interagire con rs.ge è necessario disporre di un codice fiscale georgiano; se necessario, è possibile agire tramite un rappresentante.
Scenario 4. Proprietario di un'abitazione e di un terreno
Una famiglia con un reddito di 85.000 lari possiede una casa e il terreno annesso. Per la casa si applica l’esenzione: reddito inferiore a 100.000 lari. Se il terreno era di proprietà al 1° aprile 2026, è necessario verificare se rientra tra i terreni soggetti a tassazione e se si applicano le esenzioni previste dalla legge; solo dopo sarà possibile determinare l’eventuale obbligo di pagare l’imposta fondiaria.
Tutti gli scenari sono ipotetici e hanno carattere illustrativo.
Come evitare errori al momento dell'acquisto
Gli obblighi fiscali non sorgono al momento della vendita dell’appartamento, bensì durante il periodo di possesso dello stesso. Pertanto, quando si acquista un immobile in Georgia, è opportuno valutare in anticipo non solo il valore dell’immobile, ma anche le possibili spese annuali: «Spese di manutenzione degli immobili in Georgia» comprendono, tra l'altro, le imposte.
Abbiamo acquistato un appartamento nel 2026: quando bisogna presentare la prima dichiarazione dei redditi?
Se avete acquistato un appartamento nel 2026, l’obbligo di dichiarazione relativa a tale immobile viene solitamente valutato nella successiva campagna fiscale, ovvero nel 2027. Come regola generale, in tale occasione si tiene conto del reddito familiare relativo al 2026 e del periodo di possesso dell’appartamento in quell’anno.
Ad esempio, avete acquistato un appartamento nel settembre 2026. Se nel 2027 dovrete pagare l'imposta sul patrimonio immobiliare, per il calcolo sarà necessario tenere conto del periodo di possesso dell'immobile nel 2026, anziché applicare automaticamente l'imposta per 12 mesi interi.
Se insieme all'appartamento viene acquistato un terreno autonomo, verificate separatamente gli obblighi relativi al terreno: per esso vige una procedura speciale per la determinazione del periodo d'imposta.
Non confondere l'anno di acquisto dell'immobile con l'anno di presentazione della dichiarazione dei redditi. Per i beni ordinari si dichiarano i dati relativi al periodo d'imposta precedente, mentre per i terreni valgono regole specifiche.
Alcuni aspetti pratici da considerare nella scelta dell'immobile:
- Verificate la destinazione d'uso registrata dell'immobile: sia gli immobili ad uso abitativo che quelli ad uso non abitativo possono essere soggetti a tassazione; per ulteriori dettagli, rivolgetevi al caso specifico.
- Se si acquista una casa, verificate se il terreno è compreso nella transazione: ciò richiede una verifica separata di eventuali obblighi relativi al terreno con data di riferimento 1° aprile.
- Ottenete il numero catastale dell'immobile e verificate le caratteristiche registrate dell'immobile tramite l'estratto rilasciato dall'Agenzia nazionale del registro pubblico della Georgia (NAPR). Queste informazioni vi aiuteranno a identificare l'immobile in fase di preparazione della dichiarazione e a verificarne le caratteristiche prima dell'acquisto.
- Verificate in anticipo se è stata effettuata una perizia ufficiale dell'immobile.
- Il reddito derivante dalla locazione di immobili può essere soggetto all’imposta sul reddito e, al contempo, essere preso in considerazione nel calcolo del reddito familiare complessivo ai fini dell’imposta sul patrimonio. Si tratta di due obblighi fiscali distinti, ma i proventi da locazione possono influire sul superamento della soglia di 100.000 lari.
- Inoltre, vale la pena verificare l'immobile prima dell'acquisto, per assicurarsi che non vi siano vincoli.
Scegliete un immobile in Georgia tenendo conto delle spese future
Appartamento per le vacanze, in affitto o per residenza permanente? Rispondete ad alcune domande: vi proporremo soluzioni adatte al vostro budget, alle vostre preferenze e agli obiettivi del vostro acquisto.
Completa il quiz e ricevi una selezione
Cosa è importante ricordare
Prima di completare la dichiarazione, segui questi passaggi fondamentali:
- Calcola il reddito familiare complessivo per il 2025 — compresi tutti i membri della famiglia e tutte le fonti di reddito previste dalla legge.
- Verificate se vi siano beni soggetti a tassazione — appartamento, casa, immobili ad uso non abitativo, beni mobili.
- Controllate separatamente il terreno — L'esistenza di un terreno soggetto a tassazione al 1° aprile 2026 costituisce un obbligo autonomo.
- Controllate le date: presentazione della dichiarazione — fino al 2 novembre 2026, pagamento dell'imposta — fino al 16 novembre 2026.
- Utilizza rs.ge — il portale ufficiale dell'Agenzia delle Entrate, il calcolatore delle imposte e il servizio di verifica degli obblighi fiscali.
- Salvate le ricevute — la presentazione della dichiarazione e il pagamento dell'imposta.
Si consiglia inoltre di consultare le imposte sugli immobili in Georgia nel contesto degli altri obblighi del proprietario, al fine di ottenere un quadro completo dei costi di proprietà.
Il presente documento ha carattere informativo ed è aggiornato al 26 ottobre 2026. Gli obblighi fiscali individuali devono essere determinati sulla base delle norme vigenti del Codice fiscale della Georgia e delle interpretazioni ufficiali fornite dal Revenue Service. In caso di dubbi sul proprio status o sulla natura dei propri obblighi, si raccomanda di rivolgersi a un consulente fiscale qualificato.
 Proprietà in Montenegro
 Proprietà a Cipro
 Immobili negli EAU
 Proprietà a Bali
 Proprietà in Thailandia
 Immobili in Spagna
 Immobili in Arabia Saudita
 Immobili in Turchia
 Immobili a Zanzibar
 +995 551 50 18 84
 hello@residence-estate.ge
 Georgia, Batumi, via Sherif Khimshiashvili 1, ufficio 1204


 Ottenere il catalogo degli oggetti TOP-7