
 +995 551 50 18 84


Декларація про майно — це щорічний документ, який фізична особа подає до Служби доходів Грузії (Revenue Service), щоб звітувати про оподатковуване майно та, за наявності такого обов’язку, сплатити податок. Важливо відразу зазначити: сам факт володіння квартирою в Батумі чи Тбілісі не означає автоматичного обов’язку подавати декларацію. Ключову роль відіграє сукупний дохід сім’ї за попередній рік.
У 2026 році правила суттєво змінилися: поріг сімейного доходу, при перевищенні якого виникає обов’язок декларувати звичайне майно, збільшено з 40 000 до 100 000 ларі. Частина власників, які раніше були зобов’язані сплачувати податок, тепер можуть скористатися пільгою — за умови, що їхній сімейний дохід за 2025 рік не перевищив зазначений поріг. Однак для земельних ділянок діють окремі правила, і звільнення від оподаткування доходу до них не застосовується автоматично.
Кінцевий термін подання декларації у 2026 році — 2 листопада, сплата податку — не пізніше 16 листопада. Подання декларації та сплата податку — це окремі зобов’язання. При цьому повторне подання декларації може не знадобитися, якщо раніше задекларовані відомості не змінилися. Обов’язок сплатити нарахований податок залишається.
Декларація про майно в Грузії у 2026 році: головне за хвилину
У 2026 році фізична особа повинна перевірити, чи має вона обов’язок подати декларацію, якщо її сім’я володіла оподатковуваним майном у Грузії. Щодо квартир та іншого майна, крім землі, вирішальним показником є дохід сім’ї за 2025 рік.
| Показник | Правило 2026 року |
|---|---|
| Дохід сім’ї за 2025 рік до 100 000 GEL включно | Майно, крім землі, звільняється від податку |
| Дохід сім’ї понад 100 000 GEL | Податок на оподатковуване майно за ставкою 0,8–1% |
| Податкова база квартири | Ринкова вартість |
| Податок за квартиру вартістю 200 000 GEL | 1 600–2 000 GEL за повний рік за умови виконання обов’язків |
| Земельна ділянка | Перевіряється окремо, незалежно від доходу |
| Контрольна дата щодо землі | 1 квітня 2026 року |
| Подання декларації | Не пізніше 2 листопада 2026 року |
| Сплата податку | Не пізніше 16 листопада 2026 року |
| Де перевірити обов’язок | rs.ge/PropertyTaxLiability |
| Де розрахувати податок | rs.ge/PropertyTax |
| Де подати декларацію | Електронний кабінет rs.ge |
Якщо ви придбали квартиру в Грузії, це ще не означає, що щороку доведеться подавати декларацію та сплачувати податок. Спочатку визначте дохід сім’ї, що підлягає оподаткуванню, а потім перевірте наявність оподатковуваного майна. Щодо землі діють окремі правила. Якщо декларація подавалася раніше і відомості не змінилися, повторне подання може не знадобитися.
Кому потрібна декларація

Обов’язок подавати декларацію про майно в Грузії зумовлений поєднанням двох факторів: наявності оподатковуваного майна та рівня сукупного доходу сім’ї. Податковий кодекс Грузії (статті 201–206) розрізняє кілька категорій платників та кілька режимів оподаткування — для звичайного майна та для землі.
Якщо сімейний дохід за 2025 рік не перевищив 100 000 ларі, власник квартири, будинку або нежитлового приміщення, як правило, звільняється від сплати податку на таке майно та від обов’язку подавати декларацію. Дохід рівно 100 000 ларі не є перевищенням порогу. Але якщо у власності є оподатковувана земельна ділянка, ситуація змінюється: щодо землі зобов’язання може виникати незалежно від розміру доходу.
У разі сімейного доходу понад 100 000 ларі та наявності оподатковуваного майна, крім землі, виникає податкове зобов’язання. Як правило, потрібно подати декларацію, однак за умови, що відомості, відображені в декларації за 2025 рік, не змінилися, Revenue Service допускає автоматичне нарахування податку без повторної подачі декларації.
Хто повинен подавати декларацію про майно
| Ситуація | Подання декларації | Причина |
|---|---|---|
| Є квартира, сімейний дохід за 2025 рік — 80 000 ларі | Не потрібно (за доходом) | Дохід нижче порогу в 100 000 ларі; майно, крім землі, звільнено від оподаткування |
| Є квартира, сімейний дохід — 120 000 ларі | Потрібно (або автоматичне нарахування за незмінних даних) | Дохід перевищує поріг; виникає податкове зобов’язання |
| Є земельна ділянка, що підлягає оподаткуванню | Необхідно провести перевірку на відповідність земельним нормам | Земля оподатковується окремо; дохід сім’ї не звільняє від оподаткування автоматично |
| Квартира належить кільком членам сім'ї | Аналізується як сімейне володіння | Сім’я як одиниця оподаткування враховується під час розрахунку доходу |
| Власник проживає за кордоном | Залежить від податкового статусу та доходу | Місце проживання не звільняє від обов’язку; необхідно перевірити статус |
| Немає нерухомості, але є інше майно, що підлягає оподаткуванню | Залежить від категорії об’єкта та доходу | Рухоме майно певних видів також може оподатковуватися |
| Майно розташоване за межами Грузії | Як правило, це не включається до грузинської декларації | Об’єкт оподаткування — майно на території Грузії |
Як зрозуміти, чи потрібна вам декларація: чотири кроки
Крок 1. Чи є земля, що підлягає оподаткуванню?
Якщо так, окремо перевірте земельний податок станом на 1 квітня 2026 року. Рівень сімейного доходу сам по собі не звільняє від нього.
Крок 2. Чи перевищив дохід сім’ї за 2025 рік 100 000 GEL?
Якщо ні, майно, крім землі, зазвичай звільняється від оподаткування. Якщо так, перейдіть до наступного кроку.
Крок 3. Чи існує оподатковуване майно в Грузії?
Перевірте квартиру, будинок, гараж, нежитлові приміщення, автомобіль та інші об’єкти, передбачені законом.
Крок 4. Чи подавали ви декларацію у 2025 році?
Якщо ні — перевірте, чи є обов’язок первинного подання. Якщо так і всі раніше заявлені відомості збереглися, може застосовуватися автоматичне нарахування без повторного подання.
Окремі ситуації — зокрема, ті, що пов’язані з нерезидентами, закордонними доходами або особливими податковими статусами — вимагають індивідуального розгляду, оскільки універсальної відповіді для всіх випадків не існує.
Які об’єкти підлягають декларуванню
Податок на майно в Грузії поширюється не лише на нерухомість. Поняття «майно» у контексті Податкового кодексу є ширшим, ніж звичне «податок на квартиру».
До об’єктів, які можуть оподатковуватися як фізичні особи, належать квартири, приватні будинки, нежитлові приміщення, об’єкти незавершеного будівництва, гаражі, а також окремі категорії рухомого майна — наприклад, автомобілі. Земельні ділянки становлять окрему категорію з окремими ставками та правилами.
Поняття «податок на нерухомість» та «податок на майно» у Грузії не збігаються повністю. Нерухомість — це частина оподатковуваного майна, але декларація охоплює також низку рухомих об’єктів. При цьому для цілей майнового податку фізичних осіб основне практичне питання найчастіше стосується квартир, будинків та землі.
Перевірте зареєстроване призначення об’єкта та його характеристики. Житлові та нежитлові приміщення можуть оподатковуватися майновим податком; наявність зобов’язання та податкову базу необхідно встановлювати відповідно до норм, що діють щодо конкретного майна.
Важливо: правила оподаткування для юридичних осіб та підприємців відрізняються від правил для фізичних осіб. Ця стаття присвячена виключно фізичним особам — громадянам та іноземним власникам, які володіють майном як приватні особи.
Звільнення від оподаткування на основі порогу доходу сім’ї у розмірі 100 000 ларі не поширюється на земельні ділянки автоматично — щодо землі діють окремі ставки та умови, які детально розглянуто у відповідному розділі нижче.
Як розраховується дохід сім’ї
Одне з найпоширеніших джерел плутанини — уявлення про те, що враховується лише дохід самого власника квартири. Податковий кодекс Грузії розглядає сім’ю як одиницю оподаткування: до розрахунку враховуються доходи кількох її членів.
Для цілей податку на майно до складу сім’ї входять платник податків, чоловік або дружина, неповнолітні діти та пасинки/падчерки. Інші родичі, перелічені в законі, враховуються за умови постійного спільного проживання та ведення спільного господарства. Склад сім’ї слід визначати за правилами Податкового кодексу, а не виключно за реєстрацією за однією адресою.
До сукупного доходу сім’ї входять:
- заробітна плата кожного члена сім’ї (нарахована сума, а не та, яку фактично отримано на руки після утримання податків);
- доходи від підприємницької діяльності;
- дохід від оренди — якщо квартира чи інше майно здається в оренду, цей дохід враховується при розрахунку порогу;
- надходження з-за кордону — правила їх обліку залежать від податкового статусу конкретної особи та відповідних норм.
При цьому законодавство передбачає низку важливих винятків. Не включаються до сукупного сімейного доходу для цілей майнового податку: доходи від діяльності в режимі мікробізнесу та фіксованого податку; вартість майна, отриманого від членів сім’ї у спадок або в дар; вартість майна, отриманого під час розлучення; певні доходи від продажу житлового будинку або квартири, що перебували у власності понад два роки. Для фізичної особи зі статусом малого бізнесу при розрахунку порогу в 100 000 ларі враховується 25% доходу, що підлягає оподаткуванню за спеціальним режимом для малого бізнесу. Для інших видів підприємницької діяльності порядок визначення доходу, що враховується, може відрізнятися. Перед визначенням порогу скористайтеся офіційним калькулятором Revenue Service, а не просто підсумовуйте всі грошові надходження сім’ї.
Важливо враховувати дохід саме за той звітний період, який аналізується: для деклараційної кампанії 2026 року це доходи за 2025 рік.
Поріг у 100 000 ларі стосується річного доходу сім’ї, а не вартості квартири. Наявність дорогої нерухомості сама по собі не означає обов’язку сплачувати податок на майно, крім випадків, що регулюються окремими правилами, — наприклад, щодо землі.
Приклад 1. Чоловік заробив за 2025 рік 75 000 ларі, дружина — 35 000 ларі. Сукупний сімейний дохід становить 110 000 ларі, що перевищує поріг. Якщо сім’я володіє квартирою, виникає податкове зобов’язання — необхідно подати декларацію або переконатися в правильності автоматичного нарахування на основі раніше поданих даних.
Приклад 2. Один член сім’ї отримав 60 000 ларі, інший — 30 000 ларі. Разом 90 000 ларі. Цей показник нижчий за поріг у 100 000 ларі, і за умови дотримання інших умов квартира (крім землі) підпадає під звільнення від оподаткування. Декларацію щодо такого майна подавати не потрібно — за умови відсутності додаткових об’єктів оподаткування.
Перевірити всі джерела доходу сім’ї, що враховуються згідно із законом, зручно за допомогою офіційного калькулятора Служби доходів: https://www.rs.ge/PropertyTaxIncome
Крім того, варто розмежувати два різні зобов’язання: «Оподаткування доходу від оренди в Грузії» та податок на саме майно — це різні податки з різними правилами декларування.
Декларація для іноземців
Іноземний громадянин, який володіє квартирою або будинком у Грузії, не звільнений від обов’язку декларувати майно автоматично. Громадянство саме по собі не визначає податковий статус і не скасовує майнові зобов’язання.
Ключовими параметрами є три незалежні фактори: громадянство, податкове резидентство у Грузії та місцезнаходження майна. Квартира в Батумі чи Гоніо підлягає оподаткуванню грузинським податком на майно незалежно від того, чи проживає власник у Грузії, чи за кордоном.
Щодо обліку доходів ситуація є різною. Для громадян Грузії, які є податковими нерезидентами, офіційний сервіс Revenue Service передбачає визначення доходу, що підлягає обліку, за джерелами в Грузії. Для іноземних громадян необхідно окремо встановити правила обліку доходу залежно від відповідних положень Податкового кодексу та обставин конкретного платника податків. Не можна автоматично поширювати правило, що стосується однієї категорії нерезидентів, на всіх іноземних власників.
Купівля квартири в Грузії не робить іноземця автоматично податковим резидентом країни. Якщо власник не може особисто взаємодіяти з податковими органами, він має право діяти через уповноваженого представника на підставі довіреності. Для подання декларації через портал rs.ge необхідна податкова ідентифікація в Грузії.
Якщо іноземець отримує дохід від оренди грузинської нерухомості, цей дохід, в принципі, може впливати на розрахунок сімейного доходу для цілей майнового податку, однак конкретний порядок обліку залежить від відповідної норми.
Для іноземних громадян, які лише планують «Як придбати нерухомість у Грузії», рекомендується заздалегідь з’ясувати свій податковий статус та можливі щорічні зобов’язання.
Що змінилося у 2026 році

У 2026 році змінився основний поріг звільнення. Офіційне повідомлення опубліковано на сайті Служби доходів. Головне: поріг сімейного доходу, що звільняє від податку на звичайне майно (крім землі), зріс з 40 000 до 100 000 ларі — відповідно до поправок до Податкового кодексу від 30 вересня 2026 року.
Зміни закріплені Законом Грузії № 1874-VIმს-XIმპ від 30 вересня 2026 року, опублікованим в офіційному законодавчому реєстрі Мацне. Практичні роз’яснення щодо того, хто повинен подавати декларацію у 2026 році, опубліковано Службою доходів Грузії.
Старі та нові правила оподаткування майна
| Параметр | Раніше | У 2026 році |
|---|---|---|
| Поріг сімейного доходу | 40 000 ларі | 100 000 ларі |
| Звільнення від оподаткування майна (крім землі) | При доході до 40 000 ларі | При доході до 100 000 ларі включно |
| Ставки для майна фізичних осіб (крім землі) | При доході понад 40 000 і до 100 000 ларі — 0,05–0,2%; при доході понад 100 000 ларі — 0,8–1% | У разі перевищення порогу в 100 000 ларі — 0,8–1%; категорія 0,05–0,2% скасована |
| Термін подання декларації | 1 листопада (загальний) | 2 листопада (перенесення на 2026 рік) |
| Термін сплати податку | 15 листопада (загальний) | 16 листопада (перенесення на 2026 рік) |
| Земля | Оподатковувалася за власними правилами | Оподатковується за власними правилами; контрольна дата — 1 квітня 2026 року |
Це дозволяє зрозуміти не лише зміну порогу, а й те, чому колишня знижена ставка 0,05–0,2% більше не застосовується: власники, які сплачували за нею, тепер належать до категорії, що звільняється від оподаткування.
У 2026 році декларацію необхідно подати не пізніше 2 листопада, а податок сплатити не пізніше 16 листопада. Подання декларації та сплата — це два різні зобов’язання, і їх потрібно виконати обидва, за умови наявності відповідних зобов’язань.
Перенесення дат з 1 на 2 листопада та з 15 на 16 листопада зумовлене тим, що стандартні дати у 2026 році припадають на вихідний день. Це не зміна Податкового кодексу, а стандартне перенесення кінцевого терміну.
Власники, у яких є земельна ділянка, що підлягає оподаткуванню, повинні перевіряти своє зобов’язання окремо: звільнення від оподаткування доходу до 100 000 ларі не скасовує земельне зобов’язання автоматично.
Терміни подання та оплати
Податковий календар для подання майнової декларації у 2026 році містить кілька ключових дат, і важливо розуміти логіку кожної з них.
Який період аналізується? Для деклараційної кампанії 2026 року враховується сукупний сімейний дохід за 2025 рік. Саме цей показник визначає, чи перевищено поріг у 100 000 ларі та чи виникає відповідний обов’язок.
Що декларується? Щодо звичайного майна — наявність та вартість об’єктів, якими володіє сім’я. Щодо землі — наявність оподатковуваної ділянки перевіряється станом на 1 квітня 2026 року.
Дата подання декларації: 2 листопада 2026 року (законодавчий термін — 1 листопада; перенесення через вихідний день).
Дата сплати податку: 16 листопада 2026 року (законодавчий термін — 15 листопада; аналогічне перенесення).
Подання декларації та сплата податку — це два самостійні зобов’язання. Декларацію потрібно подати до 2 листопада, навіть якщо ви плануєте сплатити податок ближче до 16 листопада.
Практичний порядок дій напередодні 2 листопада:
- Розрахувати сукупний сімейний дохід за 2025 рік, враховуючи передбачені законом винятки.
- Визначити, чи є оподатковуване майно та земля.
- Перевірити своє зобов’язання через офіційний сервіс: https://www.rs.ge/PropertyTaxLiability
- Якщо є таке зобов’язання — увійти в особистий кабінет на сайті rs.ge та заповнити декларацію (або переконатися, що раніше подані дані є актуальними для автоматичного нарахування).
- Зберегти підтвердження подання.
- До 16 листопада сплатити нарахований податок і зберегти підтвердження про сплату.
Податковий календар власника нерухомості на 2026 рік
| Коли | Що перевірити або зробити |
|---|---|
| Січень–березень | Зібрати відомості про доходи сім’ї та майно за 2025 рік |
| 1 квітня | Перевірити наявність землі, що підлягає оподаткуванню |
| Вересень–жовтень | Визначити зобов’язання через rs.ge та підготувати декларацію |
| До 2 листопада включно | Подати декларацію за 2026 рік, якщо це необхідно |
| До 16 листопада включно | Сплатити нарахований податок |
| Після оплати | Перевірити зарахування платежу та зберегти підтвердження |
Як заповнити декларацію на сайті rs.ge
Це найважливіший практичний розділ — для тих, хто вперше стикається з порталом або хоче пройти цей процес самостійно.

Документи та дані, які варто підготувати заздалегідь:
- особистий ідентифікаційний номер (ПІН) усіх членів сім’ї;
- відомості про сукупні доходи сім’ї, що підлягають оподаткуванню згідно із законом, за 2025 рік (зарплата, орендна плата, дохід від підприємницької діяльності — з урахуванням винятків);
- інформація про об’єкти оподаткування — адреса, площа, рік придбання;
- відомості про ринкову вартість майна;
- дані про земельні ділянки: категорія, площа, кадастровий номер;
- доступ до електронних послуг на сайті rs.ge (обліковий запис).
Вхід до особистого кабінету
Офіційний портал Служби доходів Грузії — rs.ge. Для подання декларації використовується розділ електронних послуг. Якщо у вас ще немає облікового запису, потрібно зареєструватися, вказавши особисті дані та ідентифікаційний номер. Іноземним громадянам також необхідний грузинський податковий номер — без нього доступ до електронних послуг у якості платника податків неможливий.
Не слід орієнтуватися на опис конкретних кнопок і полів у сторонніх джерелах: інтерфейс порталу періодично оновлюється. Актуальні інструкції слід шукати в офіційному розділі Служби доходів: https://www.rs.ge/VideoInstructions
Де знайти бланк декларації та як не переплутати його з іншими податковими звітами
Для подання декларації про майно фізичних осіб скористайтеся електронним кабінетом Служби доходів Грузії. Не плутайте річну майнову декларацію з щомісячними деклараціями індивідуального підприємця, декларацією з податку на доходи або звітністю юридичної особи.
Відкрийте офіційну сторінку Revenue Service, увійдіть у систему та знайдіть річну декларацію з податку на майно фізичної особи за 2026 рік. Переконайтеся, що обрано правильний податковий період.
Якщо назви полів відрізняються від наведених в інструкції, керуйтеся офіційним посібником, доступним на сторінці калькулятор податку на майно.
Щоб дізнатися про порядок подання, можна звернутися до Revenue Service за номером 2 299 299.
| Зображення | Де розмістити | Що показати |
|---|---|---|
| Скріншот №1 | Під H3 «Вхід до особистого кабінету» | Де можна відкрити електронний кабінет |
| Скріншот №2 | У розділі H3 «Введення даних» | Назва форми, вибір періоду та основні поля декларації |
| Скріншот №3 | У розділі H3 «Перевірка та відправлення» | Статус надісланої декларації або знеособлене підтвердження |
Обов’язкова умова: скріншоти мають бути взяті з чинного інтерфейсу 2026 року, з видаленням ПІБ, особистих номерів, реквізитів та інших персональних даних. Не використовуйте зображення інтерфейсу, створені штучним інтелектом — вони можуть показувати неіснуючі кнопки.
Введення даних
Після входу в систему потрібно знайти форму декларації з податку на майно фізичних осіб за відповідний період. У формі послідовно заповнюються такі розділи:
Дані платника податків. Особистий номер, ПІБ та інші ідентифікатори. Частина даних може бути попередньо заповнена системою.
Склад сім’ї. Члени сім’ї, доходи яких враховуються: чоловік/дружина, неповнолітні діти, пасинки/падчерки. Дані щодо кожного члена сім’ї вносяться окремо.
Доходи сім’ї. Сукупний дохід, що враховується, за 2025 рік щодо кожного члена сім’ї та загалом. Саме цей показник визначає, чи перевищено поріг у 100 000 ларі.
Об’єкти оподаткування. Кожен об’єкт оподаткування вноситься окремо: адреса, тип об’єкта, характеристики. Якщо об’єктів декілька — наприклад, квартира та гараж — їх зазначають окремо.
Вартість майна. Для розрахунку податку на майно, крім землі, використовується ринкова вартість об’єкта. Власник може визначити її на основі можливої ціни продажу, актуальної ринкової інформації або оцінки фахівця. Перед надсиланням декларації переконайтеся, що зазначені відомості відповідають вимогам чинної форми Revenue Service.
Земельні ділянки. Якщо є земля, її вносять до спеціального блоку із зазначенням категорії (сільськогосподарська чи несільськогосподарська), площі, кадастрового номера та муніципалітету.
Розрахунок податку. Після заповнення всіх розділів система формує попередній розрахунок суми податку. Його варто перевірити перед відправленням.
Перевірка та відправлення
Перед надсиланням декларації рекомендується провести остаточну перевірку.
Перелік питань, які слід перевірити перед відправленням:
- Усі члени сім'ї внесені правильно.
- Доходи вказано за 2025 рік (а не за інший період) з урахуванням встановлених винятків.
- Кожен об’єкт майна внесено до форми.
- Для кожного об’єкта вказано ринкову вартість.
- Земельні ділянки (якщо такі є) винесені в окремий блок.
- Розрахункова сума податку виглядає правильно.
- Період декларування обрано правильно.
Після надсилання система формує підтвердження отримання. Його слід зберегти. Потім перевірте податкові нарахування та стан розрахунків в електронному кабінеті платника податків на сайті rs.ge. Саме цю нараховану суму вам потрібно сплатити до 16 листопада.
Перед відправленням перевірте відомості про сім’ю, доходи, об’єкти та податковий період. Помилка в одному з цих параметрів може вплинути на розрахунок зобов’язання.
Купуєте першу квартиру в Грузії?
Ми допоможемо підібрати нерухомість відповідно до вашого бюджету та розповімо, які витрати варто враховувати після купівлі, зокрема можливий податок на майно.
Як розрахувати податок
Податок на майно фізичних осіб у Грузії розраховується на основі ринкової вартості об’єкта оподаткування. Балансова або кадастрова вартість у цьому випадку не є відправною точкою — важливою є саме ринкова оцінка. Якщо у вас немає актуальної ринкової оцінки, її можна визначити самостійно на основі аналізу ринку або за допомогою оцінювача.
Станом на яку дату слід визначати ринкову вартість
Для розрахунку податку у декларації за 2026 рік ринкова вартість оподатковуваного майна, крім землі, визначається стосовно попереднього податкового періоду — за загальним правилом станом на кінець 2025 року. Вартість об’єкта в договорі купівлі не завжди збігається з його ринковою вартістю для цілей оподаткування.
Наприклад, квартиру можна було придбати за 180 000 ларі, а її обґрунтована ринкова вартість на кінець звітного періоду становила 200 000 ларі. Якщо у власника виникає обов’язок сплачувати майновий податок, розрахунок необхідно здійснювати виходячи з відповідної податкової бази, а не автоматично на основі історичної ціни придбання.
У разі сумнівів щодо оцінки слід використовувати ринкові дані станом на відповідну дату або звернутися до оцінювача.
Законодавчо встановлений діапазон ставок для майна фізичних осіб (крім землі) — від 0,8% до 1% ринкової вартості. Конкретна ставка в межах цього діапазону встановлюється муніципальним актом і може відрізнятися залежно від типу об’єкта та населеного пункту.
Якщо об’єкт перебував у власності не весь рік, податок нараховується пропорційно період володіння.
Для земельних ділянок ставки встановлюються окремо — на рівні муніципалітетів — і можуть суттєво відрізнятися залежно від категорії (сільськогосподарська чи несільськогосподарська) та площі ділянки.
Приклади розрахунку податку на майно
| Об'єкт | Сімейний дохід | Вартість майна | Приклад розрахунку | Результат |
|---|---|---|---|---|
| Квартира в Батумі | 80 000 ларі | 200 000 ларі | Дохід нижче порогового рівня | Податок не нараховується; декларація не подається |
| Квартира в Тбілісі | 120 000 ларі | 200 000 ларі | 200 000 × 0,008 (умовна ставка 0,8%) | ~1 600 ларі за повний рік* |
| Квартира в Тбілісі | 150 000 ларі | 300 000 ларі | 300 000 × 0,008 (умовна ставка 0,8%) | ~2 400 ларі за повний рік* |
| Квартира, у власності 6 місяців | 120 000 ларі | 200 000 ларі | 200 000 × 0,008 × (6/12) | ~800 ларі за півріччя* |
| Земельна ділянка | Будь-який рівень | Залежить від муніципалітету | Розрахунок за місцевою ставкою | Потрібно уточнити ставку в муніципалітеті |
*Розрахунки наведено як математичні ілюстрації за умовною ставкою 0,8%. Фактична ставка залежить від муніципального акту та категорії об’єкта. Це не є індивідуальним податковим нарахуванням.
Для попереднього розрахунку скористайтеся офіційним калькулятором Revenue Service: https://www.rs.ge/PropertyTax. Сервіс працює в тестовому режимі, тому отриманий результат слід порівняти з чинними ставками, характеристиками об’єкта та фактичним податковим нарахуванням.
Скільки може становити щорічний податок на квартиру
| Ринкова вартість квартири | Ставка 0,81 TP415T | Ставка 1% |
|---|---|---|
| 100 000 GEL | 800 GEL | 1 000 GEL |
| 150 000 GEL | 1 200 GEL | 1 500 GEL |
| 200 000 GEL | 1 600 GEL | 2 000 GEL |
| 250 000 GEL | 2 000 GEL | 2 500 GEL |
| 300 000 GEL | 2 400 GEL | 3 000 GEL |
| 500 000 GEL | 4 000 GEL | 5 000 GEL |
Приклади розраховані для повного року володіння майном, що оподатковується, за умови, що дохід сім’ї, який береться до уваги, перевищує 100 000 ларі. Це порівняльні розрахунки за межами законодавчого діапазону, а не діючі ставки конкретного муніципалітету.
Перевірити попередній розрахунок можна в офіційному калькуляторі податку на майно. Сервіс працює в тестовому режимі і не замінює фактичне нарахування податку.
Квартири в Батумі: порівняйте вартість придбання та майбутні витрати.

 Батумі, район Багратіоні
 Opus Signature


 41,85 м²

 Батумі, Новий Бульвар
 Батумі, Новий Бульвар
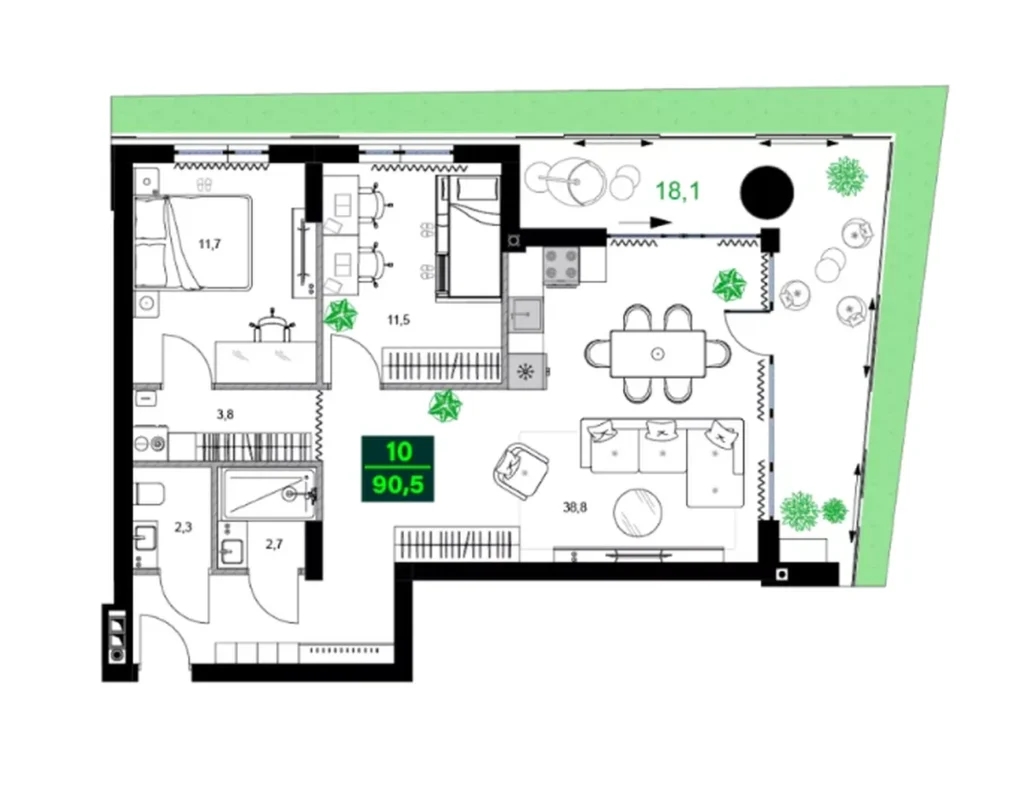 Батумі, Новий Бульвар
Особливості податку на землю
Земельна ділянка в Грузії — це окрема категорія майна з власним податковим режимом. Власник квартири, звільненої від податку на дохід сім’ї, може, тим не менш, бути зобов’язаний сплатити податок на землю, якщо у його власності є відповідна ділянка.
Для декларації за 2026 рік наявність оподатковуваної земельної ділянки визначається станом на 1 квітня 2026 року. Якщо фізична особа або члени її сім’ї на цю дату мали оподатковувану землю на території Грузії, обов’язок декларування може виникнути незалежно від сімейного доходу. При цьому необхідно враховувати передбачені законом пільги. Термін подання декларації за 2026 рік — 2 листопада, сплати податку — 16 листопада.
Землі поділяються на дві категорії: сільськогосподарські и несільськогосподарські (інші). Ставки за цими категоріями різняться і встановлюються на рівні муніципалітету. У разі часткової власності на ділянку кожен співвласник несе податкове зобов’язання пропорційно до своєї частки.
Законодавство Грузії передбачає окремі випадки звільнення від земельного податку. Серед них — певні ділянки сільськогосподарського призначення, земля у спільній власності власників квартир у багатоквартирних будинках, а також ділянки, що прилягають до житлових будинків і гаражів, у межах, встановлених муніципалітетом. Можливість застосування звільнення залежить від категорії землі та конкретних умов.
Порівняння оподаткування квартири та земельної ділянки
| Критерій | Квартира | Земельна ділянка |
|---|---|---|
| Вплив доходу сім’ї | Звільнення від оподаткування при доході до 100 000 ларі | Звільнення від оподаткування на доходи не застосовується автоматично |
| Основа для розрахунку | Ринкова вартість | Залежить від категорії та площі |
| Ставка | 0,8–1% (діапазон за НК) | Встановлюється муніципалітетом за категорією |
| Період / контрольна дата | Дані про майно, що підлягає оподаткуванню, за попередній податковий період | Наявність оподатковуваної землі на 1 квітня 2026 року |
| Кінцевий термін подання декларації за 2026 рік | 2 листопада 2026 року | 2 листопада 2026 року |
Приклад розрахунку земельного податку
Припустимо, фізична особа володіє оподатковуваною несільськогосподарською ділянкою площею 500 м². Для ілюстрації розрахунку візьмемо умовну ставку 0,24 ларі за квадратний метр на рік.
| Показник | Значення |
|---|---|
| Площа ділянки | 500 м² |
| Умовна ставка | 0,24 GEL/м² |
| Оподатковувана площа | 500 м² |
| Розрахунок | 500 × 0,24 |
| Умовний річний податок | 120 GEL |
Ставка 0,24 GEL/м² наведена лише для математичної ілюстрації, а не як підтверджений тариф у Батумі, Тбілісі чи іншому муніципалітеті. Фактична сума залежить від місцезнаходження, категорії землі та передбачених пільг.
Перегляньте вілли в Гоніо
Як сплатити податок

Сплата податку — другий крок після подання декларації, і він не відбувається автоматично. Після того як декларація прийнята, в кабінеті платника податків на сайті rs.ge формується нараховане зобов’язання.
Перевірте податкові нарахування та стан розрахунків в електронному кабінеті на сайті rs.ge. У разі розбіжностей зіставте дані з поданою декларацією. Якщо нарахування здається некоректним — якнайшвидше зверніться до Revenue Service для перевірки розрахунку та з’ясуйте порядок внесення виправлень до декларації або оскарження нарахування. Не вважайте звернення автоматичною підставою для відстрочки платежу: До 16 листопада 2026 року необхідно визначити, яку суму слід сплатити та які дії передбачені законом у вашій ситуації.
Оплата здійснюється через офіційні канали — електронні платіжні системи, банківські перекази із зазначенням правильних реквізитів. Реквізити та доступні способи оплати вказані в кабінеті платника податків за наявності нарахування. Після оплати переконайтеся, що платіж зараховано: статус має оновитися в кабінеті.
Як сплатити податок на майно через банк
- Переконайтеся, що податок нараховано, та перевірте суму в кабінеті платника податків на сайті rs.ge.
- Відкрийте у банківському додатку розділ «Платежі до державного бюджету» або «Податкові платежі».
- Використовуйте єдиний казначейський код 101001000, зазначений Revenue Service.
- Перевірте ідентифікаційний номер платника податків, суму та реквізити одержувача.
- Підтвердьте переказ і збережіть квитанцію.
- Перевірте, чи відображено платіж у картці платника податків.
Код 101001000 є загальним казначейським кодом для сплати податків. Використовуйте його лише разом із правильною ідентифікацією платника податків та актуальними платіжними інструкціями банку та Revenue Service.
Важливо: збережіть квитанцію або підтвердження платежу. Це знадобиться, якщо виникне питання щодо наявності або розміру заборгованості.
Якщо ви виявили, що платіж було здійснено з помилкою — наприклад, вказано неправильну суму або неправильного одержувача — зверніться до Служби доходів: там існують процедури уточнення та зарахування платежів.
Ще раз: подання декларації та перерахування коштів — окремі дії. Подана декларація без подальшої оплати не звільняє від податкових зобов’язань.
Якщо декларація вже подавалася
Якщо ви подавали декларацію в минулі роки, у 2026 році ваша ситуація могла змінитися. Декілька типових випадків:
Нічого не змінилося. Якщо декларація за 2025 рік була подана і раніше задекларовані відомості не змінилися, платник податків має право не подавати декларацію за 2026 рік. У цьому випадку Revenue Service розраховує податок на підставі відомостей попередньої декларації з урахуванням чинних правил 2026 року. Окремий нюанс: якщо у декларації за 2025 рік було відображено сімейний дохід за 2024 рік у діапазоні 40 000–100 000 ларі, у 2026 році автоматичне нарахування щодо звичайного майна не здійснюється — такі власники тепер потрапляють до категорії, що звільняється від оподаткування; земельний податок при цьому може зберігатися. Незалежно від способу нарахування податок слід сплатити у встановлений термін.
Майно було продано. Якщо квартира чи інший об’єкт перейшов до нового власника, його потрібно виключити з поточної декларації. При цьому попередні нарахування за нею зберігаються — переконайтеся, що вони були сплачені.
З'явився новий об'єкт. Квартира, придбана протягом року, включається до декларації з урахуванням періоду володіння.
Дохід знизився до рівня нижче 100 000 ларі. Якщо за підсумками 2025 року сукупний сімейний дохід не перевищив 100 000 ларі та відсутні інші підстави для декларування, обов’язок щодо сплати податку на майно, крім землі, може припинитися. Якщо декларація подавалася раніше, перевірте, чи не триває автоматичне нарахування. Revenue Service передбачає можливість подати декларацію через електронний портал заява про неподання декларації у разі припинення виконання обов’язків. Це слід зробити вчасно — ознайомтеся з чинною інструкцією за 2026 рік на сайті rs.ge.
Склад сім’ї змінився. Розлучення, досягнення дітьми повноліття, поява нового члена сім’ї — все це впливає на розрахунок сукупного доходу. Дані про сім’ю в декларації потрібно оновити.
Раніше було подано декларацію щодо землі. Якщо ділянка перебувала у власності станом на 1 квітня 2026 року, необхідно перевірити, чи належить вона до оподатковуваної землі та чи застосовуються передбачені законом пільги. Лише після такої перевірки можна визначити наявність зобов’язання щодо сплати земельного податку.
Якщо раніше подана декларація містила помилку, її можна уточнити: Податковий кодекс передбачає механізм подання виправленої декларації. Порядок уточнення та терміни варто перевірити в актуальних роз’ясненнях Служби доходів.
Помилки та відповідальність
Поширені помилки під час заповнення декларації легко уникнути, якщо знати, де вони найчастіше трапляються.
Поширені помилки та як їх уникнути
- Неправильний розрахунок сімейного доходу. Не враховано винятки — дохід від мікробізнесу, спадщина, подарунок від члена сім’ї, спеціальний порядок для малого бізнесу. Перевіряйте кожне джерело доходу за допомогою офіційного калькулятора.
- Забули одного з членів сім’ї. Пасинок або падчерка не враховуються. Уточніть повний склад сім’ї відповідно до Податкового кодексу.
- Пропуск на об’єкт. Гараж, нежитлове приміщення або земельна ділянка не включені до декларації. Складіть повний перелік об’єктів заздалегідь.
- Неправильна вартість майна. Використано історичну ціну придбання без перевірки ринкової вартості майна на дату, що застосовується до відповідного податкового періоду.
- Неправильний період. Декларація подана за неправильний рік, або період володіння об’єктом розраховано некоректно.
- Земля не виділена окремо. Ділянка включена до блоку звичайного майна без урахування її спеціального режиму та контрольної дати 1 квітня.
- Декларація подана, податок не сплачено. Пам’ятайте: це два різні зобов’язання з різними строками.
- Прострочення подання. У 2026 році кінцевий термін — 2 листопада.
Якщо після подання декларації ви виявили помилку, не чекайте повідомлення від податкового органу. Податковий кодекс передбачає право на подання уточненої декларації. Краще виправити неточність самостійно та завчасно.
Які санкції можуть бути застосовані за несвоєчасне подання та оплату
Податковий кодекс Грузії передбачає окрему відповідальність за прострочення подання податкової декларації та за несвоєчасну сплату податку.
Відповідно до статті 274 Податкового кодексу Грузії, у разі прострочення подання декларації не більше ніж на два місяці штраф становить 5% від суми податку, що підлягає сплаті за декларацією, за кожен повний або неповний місяць прострочення. Загальна сума штрафу обмежена 30% зазначеної суми податку. Якщо прострочення перевищує два місяці, штраф становить 10% від суми податку. Якщо сума податку за декларацією дорівнює нулю, штраф за цією статтею не застосовується.
Стаття 272 передбачає пеню за несвоєчасну сплату податку — 0,05% від несплаченої суми за кожен день прострочення.
Приклад: при заборгованості 2 000 ларі пеня за ставкою 0,05% становить 1 ларі на день. За 10 днів — 10 ларі, якщо сума заборгованості залишається незмінною.
Конкретні санкції залежать від характеру порушення та відповідних положень закону.
Приклади для власників
Сценарій 1. Власник квартири в Батумі
Квартиру придбано для особистого відпочинку, вона не здається в оренду. Сім’я складається з двох осіб; сукупний оподатковуваний дохід за 2025 рік — 70 000 ларі. Оскільки дохід нижчий за поріг у 100 000 ларі, квартира підпадає під звільнення від оподаткування. Декларацію щодо цього об’єкта подавати не потрібно — за умови відсутності інших об’єктів, що оподатковуються, зокрема землі. Переконатися у відсутності зобов’язання можна через сервіс https://www.rs.ge/PropertyTaxLiability.
Сценарій 2. Сім’я, яка має квартиру в Тбілісі
Чоловік заробляє 90 000 ларі на рік, дружина — 50 000 ларі. Сукупний дохід становить 140 000 ларі, що перевищує поріг. Квартира ринковою вартістю 250 000 ларі підлягає декларуванню (або буде охоплена автоматичним нарахуванням, якщо декларація за 2025 рік уже подавалася з тими самими даними). За ставки 0,8% (умовна ілюстрація) податок становитиме близько 2 000 ларі за повний рік. Фактична ставка визначається згідно з муніципальним актом і уточнюється за допомогою офіційного калькулятора.
Сценарій 3. Іноземний власник квартири в Гоніо
Громадянин іншої країни, який проживає за кордоном, отримує дохід там само. Квартира належить йому як фізичній особі. Зобов’язання не можна визначати лише за громадянством або географічним походженням доходу: необхідно враховувати податковий статус у Грузії та відповідні норми обліку іноземних доходів. Для взаємодії з rs.ge знадобиться грузинський податковий номер; за необхідності можна діяти через представника.
Сценарій 4. Власник будинку та земельної ділянки
Сім’я з доходом 85 000 ларі володіє будинком та прилеглою ділянкою. Щодо будинку застосовується пільга: дохід нижче 100 000 ларі. Якщо ділянка перебувала у власності станом на 1 квітня 2026 року, необхідно перевірити, чи належить вона до оподатковуваної землі та чи застосовуються передбачені законом пільги — лише після цього можна визначити наявність зобов’язання щодо сплати земельного податку.
Усі сценарії є умовними та мають ілюстративний характер.
Як уникнути помилок під час покупки
Податкові зобов’язання виникають не в момент продажу квартири, а під час володіння нею. Тому під час купівлі нерухомості в Грузії доцільно заздалегідь оцінити не лише вартість об’єкта, а й можливі щорічні витрати: «Витрати на утримання нерухомості в Грузії» включають, зокрема, податки.
Купили квартиру у 2026 році: коли подавати першу декларацію?
Якщо ви придбали квартиру у 2026 році, щодо неї зазвичай розглядається обов’язок декларування під час наступної податкової кампанії — у 2027 році. За загальним правилом при цьому враховуються сімейний дохід за 2026 рік та період володіння квартирою у цьому році.
Наприклад, ви придбали квартиру у вересні 2026 року. Якщо у 2027 році у вас виникне обов’язок щодо сплати податку на майно, для розрахунку потрібно враховувати період володіння об’єктом у 2026 році, а не автоматично нараховувати податок за повні 12 місяців.
Якщо разом із квартирою придбавається окрема земельна ділянка, перевірте земельне зобов’язання окремо: для нього діє особливий порядок визначення податкового періоду.
Не плутайте рік придбання нерухомості з роком подання декларації. Щодо звичайного майна декларуються відомості за попередній податковий період, а щодо землі діють окремі правила.
Кілька практичних моментів щодо вибору об’єкта:
- Перевірте зареєстроване призначення об’єкта — житлові та нежитлові приміщення можуть оподатковуватися; особливості уточнюйте щодо конкретного майна.
- Якщо ви купуєте будинок, уточніть, чи входить земельна ділянка до складу угоди: це вимагає окремої перевірки можливого зобов’язання щодо землі з контрольною датою 1 квітня.
- Отримайте кадастровий номер об’єкта та перевірте зареєстровані характеристики нерухомості за випискою з Національного агентства публічного реєстру Грузії (NAPR). Ці відомості допоможуть ідентифікувати об’єкт під час підготовки декларації та перевірити його характеристики перед купівлею.
- Заздалегідь з’ясуйте, чи проводилася офіційна ринкова оцінка об’єкта.
- Дохід від здачі нерухомості в оренду може оподатковуватися податком на доходи фізичних осіб і водночас враховуватися при розрахунку сукупного сімейного доходу для цілей оподаткування майна. Це два самостійні податкові зобов’язання, але орендні надходження можуть вплинути на перевищення порогу в 100 000 ларі.
- Також варто перевірити нерухомість перед купівлею, щоб переконатися у відсутності обтяжень.
Підберіть нерухомість у Грузії з урахуванням майбутніх витрат
Квартира для відпочинку, оренди чи постійного проживання? Дайте відповідь на кілька запитань — ми підберемо пропозиції відповідно до вашого бюджету, уподобань та цілей купівлі.
Пройти вікторину та отримати добірку
Що важливо запам’ятати
Перш ніж завершити роботу з декларацією, виконайте кілька ключових кроків:
- Розрахуйте сукупний сімейний дохід за 2025 рік — включаючи всіх членів сім’ї та всі джерела доходу, що враховуються згідно із законом.
- Визначте, чи є оподатковуване майно — квартира, будинок, нежитлові об’єкти, рухоме майно.
- Окремо перевірте землю — наявність оподатковуваної ділянки станом на 1 квітня 2026 року створює самостійне зобов’язання.
- Звірте дати: подання декларації — до 2 листопада 2026 року, сплата податку — до 16 листопада 2026 року.
- Використовуйте rs.ge — офіційний портал Служби доходів, калькулятор податку та сервіс перевірки зобов’язань.
- Збережіть підтвердження — факту подання декларації та факту сплати податку.
Також рекомендується ознайомитися з податками на нерухомість у Грузії у контексті інших зобов’язань власника, щоб отримати повне уявлення про витрати, пов’язані з володінням.
Цей матеріал має інформаційний характер і є актуальним станом на 26 жовтня 2026 року. Індивідуальні податкові зобов’язання слід визначати на підставі чинних норм Податкового кодексу Грузії та офіційних роз’яснень Revenue Service. У разі виникнення сумнівів щодо свого статусу або складу зобов’язань рекомендується звернутися до кваліфікованого податкового консультанта.
 Нерухомість у Чорногорії
 Нерухомість на Кіпрі
 Нерухомість в ОАЕ
 Нерухомість на Балі
 Нерухомість у Таїланді
 Нерухомість в Іспанії
 Нерухомість у Саудівській Аравії
 Нерухомість у Туреччині
 Нерухомість у Занзібарі
 +995 551 50 18 84
 hello@residence-estate.ge
 Грузія, Батумі, вул. Шерифа Хімшіашвілі, будинок 1, офіс 1204


 Отримати каталог ТОП-7 об'єктів