
 +995 551 50 18 84


Gürcistan’daki bir bankada hesap açmak, başka bir ülkeden birikimlerinizi aktarmak ya da Batum’da bir dairenin kirasını ödemek — bu durumların her birinde banka, paranın nereden geldiğini açıklamanızı isteyebilir. Gürcistan’da paranın kaynağını doğrulamak, ne bir formalite ne de yasa ihlali şüphesidir. Bu, yabancıları ve yerleşik olmayanları da dahil olmak üzere tüm müşterilere risk odaklı bir yaklaşım doğrultusunda uygulanan standart bir banka prosedürüdür.
Banka, sadece paranın mevcut olduğunu değil, aynı zamanda bu paranın nasıl elde edildiğini de anlamak ister. İstenen tutarı gösteren tek bir bilanço ekstresi genellikle yetersiz kalır: uyum uzmanı, gelir kaynaklarını, fon hareketlerinin geçmişini ve beyan edilen mali tabloyla tutarlılığı inceler. Bu talep sadece büyük yatırımcılarla sınırlı değildir — yasal olarak öngörülen gerekçeler veya risk belirtileri açısından şüphe uyandıran her büyüklükteki işlemde ortaya çıkabilir.
Bu makalede, hangi tür teyit belgeleri olduğu, bankaların farklı sermaye kaynakları için hangi belgeleri kabul ettiği, Gürcistan’da paranın alınmasından ödeme yapılmasına kadar olan belge zincirinin nasıl oluşturulacağı ve inceleme uzadığında veya banka ek bilgi talep ettiğinde ne yapılması gerektiği ele alınmaktadır.
Özetle:
- Gürcistan’daki bankalar, AML/KYC prosedürleri kapsamında fonların kaynağını kontrol ederler — bu, yasaların bir gereğidir ve belirli bir çalışanın kendi inisiyatifiyle yapılan bir işlem değildir.
- Bankalar risk odaklı bir yaklaşım benimsemektedir: yasada öngörülen gerekçeler veya risk belirtileri ortaya çıkması halinde, küçük bir işlemde bile ek bilgi talebinde bulunulabilir.
- Banka, hem hesap açılırken hem de sonraki para transferlerinde belge talep edebilir — önceki işlemler sorunsuz geçse bile.
- Maaş, mal satışı, bağış, temettü gibi farklı sermaye kaynakları için farklı belgeler gereklidir.
- Belge paketini, bankadan talep aldıktan sonra değil, ödeme tarihinden önce hazırlamak daha iyidir.
Gürcistan’da temel tutarlar ve denetim kuralları
| Durum | Toplam mı, yoksa kural mı? |
|---|---|
| Bir banka ile iş ilişkisi kurmak | CDD, tutardan bağımsız olarak uygulanır |
| Tek seferlik işlemler | 15.000 GEL'den fazla veya eşdeğeri |
| Tek seferlik bireysel para transferleri | 3.000 GEL'den fazla veya eşdeğeri |
| Kara para aklama veya terörün finansmanı şüphesi | Tutar ne olursa olsun kontrol |
| Gümrük sınırından nakit para geçişi | 30.000 GEL veya eşdeğeri üzerindeki tutarlar için beyan zorunludur |
| Daire satın almak için para transferi | Denetim, işlemin niteliğine ve riskine bağlıdır; tek bir evrensel muafiyet eşiği bulunmamaktadır |
| Banka AML kontrolünün süresi | Belirli bir garanti süresi yoktur |
| Şikayetin finans kuruluşu tarafından incelenmesi | NBG prosedürüne göre bir ay |
15.000 ve 3.000 GEL eşikleri, kanunla belirlenen işlem kategorileri ve önleyici tedbirlerin uygulanma gerekçeleriyle ilgilidir; denetimsiz havale işlemleri için garantili limitler değildir. Nakit paranın gümrük beyanına ilişkin kurallar ayrı olarak düzenlenmiştir.
Paranın kaynağını neden doğrulamak gerekir?
Gürcistan’daki bankalar, kara para aklama ve terörün finansmanıyla mücadele gerekliliklerine — AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism) — uymakla yükümlüdür. Bu bağlamda her banka, KYC (Know Your Customer, “Müşterini Tanı”) prosedürünü uygulamaktadır. Bu prosedürün amacı, müşterinin faaliyetlerinin ve işlemlerinin niteliğinin banka tarafından anlaşılabilir olduğundan ve kabul edilemez riskler taşımadığından emin olmaktır.
Denetimin somut biçimine müşteri durum tespiti (CDD) — müşteri tanıma ve doğrulama süreci. Standart CDD, müşterinin kimliğinin tespit edilmesi ve doğrulanması, iş ilişkisinin amacının ve öngörülen niteliğinin belirlenmesi ile işlemlerin izlenmesini içerir. Gerekli olduğu durumlarda banka, mal ve nakit kaynaklarının menşeini de ek olarak inceler. Yüksek riskli müşteriler için, 18. maddede açıkça öngörülen gelişmiş önleyici tedbirler — enhanced due diligence (EDD) — uygulanır. Gürcistan’ın kara para aklamayla mücadele kanunu. Aynı yasanın 10. maddesi, standart önleyici tedbirleri düzenlemektedir.
Denetim, hesap açılış anıyla sınırlı değildir. Banka, sonraki her havale işleminde soru sorma hakkına sahiptir, işlem müşterinin olağan profiline uymuyorsa veya beyan edilen ciro sınırlarını aşıyorsa. Geçmişte başarıyla gerçekleştirilmiş bir işlem, bir sonraki işlem için otomatik bir koruma sağlamaz.
Denetimin yoğunluğu sadece tutarın değil, aynı zamanda bir dizi faktörün de etkisiyle belirlenir: vatandaşlık, vergi ikameti, paranın menşe ve varış ülkeleri, karşı tarafların listesi, ödemenin amacı, Gürcistan ile olan bağlantı ve işlemin hesapta beyan edilen amaçla uyumu. Bununla birlikte Kara Para Aklanmasının Önlenmesi Kanunu’nun 11. maddesi, belirli türdeki tek seferlik işlemler ve havaleler için eşik değerler de dahil olmak üzere, önleyici tedbirlerin uygulanmasına ilişkin somut gerekçeleri belirlemektedir. Bu eşikler, bankanın daha düşük tutarlı işlemleri kontrol etmediği anlamına gelmez — yasada öngörülen başka gerekçeler veya risk belirtileri varsa, tutara bakılmaksızın kontrol yapılabilir.
Üç tür onay
Bankalar, farklı kavramları tanımlamasına rağmen sıklıkla karıştırılan üç terim kullanır.
| Neler kontrol ediliyor? | Banka neyi öğrenmek istiyor? | Onay örneği |
|---|---|---|
| Gelir kaynağı (source of income) | Müşterinin düzenli gelirleri nelerden oluşur? | İş sözleşmesi ve maaş belgesi, serbest meslek sahibi beyannamesi |
| Fonların kaynağı (source of funds) | Bu işlemdeki tutar tam olarak nereden geldi? | Daire satış sözleşmesi, para yatırma belgesi |
| Sermayenin kökeni (source of wealth) | Müşteri genel mali durumunu nasıl belirledi? | Uzun yıllara dayanan faaliyetler, birikimler ve yatırımlara ilişkin belgeler |
Bu üç kavram her zaman aynı olmaz. Bir kişi sabit bir maaş geliri (gelir kaynağı) elde ediyor olabilir, ancak miras yoluyla aldığı bir dairenin satışından elde ettiği parayı (fon kaynağı) Gürcistan’a gönderebilir; bununla birlikte, çeşitli kaynaklardan elde ettiği önemli birikimlere (servet kaynağı) sahip olabilir. Banka, işlemin ölçeğine ve müşterinin profiline bağlı olarak bu üç düzeyin tümüne, sadece birine veya ikisine ilgi gösterebilir. Sunulan bu sınıflandırma, faydalı bir pratik ayrımı yansıtmaktadır; tüm Gürcistan bankaları için zorunlu tek bir standart değildir.
Bankalar hangi belgeleri kabul ediyor?
Tüm bankalar ve tüm işlemler için zorunlu olan tek bir genel belge listesi bulunmamaktadır. Her banka, kendi iç politikası, müşterinin risk profili ve işlemin niteliğine göre gereklilikleri bağımsız olarak belirler. Gürcistan’ın Ticari Bankaların Faaliyetlerine İlişkin Kanununun 21¹. maddesi Bankanın, müşterinin kimliğini ve faaliyetlerini anlaması ve hizmet sunarken riskleri değerlendirmesi yükümlülüğünü belirler; bu, mevzuata uygun olarak müşterinin kimliğini tespit etmek, faaliyetlerini incelemek ve riskleri değerlendirmek için gerekli bilgilerin talep edilmesinin dayanağıdır.
Aşağıdaki tablo, temel fon kaynaklarına ilişkin tipik belge akışını açıklamaktadır. Biçim, teslim süresi ve noter tasdiki ile ilgili somut gereklilikler konusunda bankaya danışılması gerekmektedir.
Kaynaklara ilişkin belgeler
| Para kaynağı | Alınma gerekçesine ilişkin belgeler | Fon hareketlerine ilişkin belgeler | Banka hangi bilgileri teyit edebilir? |
|---|---|---|---|
| Maaş ve düzenli birikimler | İş sözleşmesi, gelir belgesi, vergi beyannameleri | Birikim dönemi için hesap özetleri | Belirtilen dönem için beyan edilen gelirle birikmiş tutarın uyumu |
| Serbest meslek sahibi ve serbest çalışanların geliri | Müşterilerle yapılan sözleşmeler, faturalar ve tutanaklar, gelir beyannameleri | Hesap veya kişisel hesap ekstresi | Gelirlerin düzenli olması, vergi kaydının bulunması veya bulunmaması |
| İşletmeden elde edilen gelir ve temettüler | Temettü dağıtımı kararı, şirketin mali tabloları, ana sözleşme | Hesaba yatırılan temettüye ilişkin belge | Şirket, lehdar ve aktarılan tutar arasındaki ilişki |
| Daire, ev veya arsa satışı | Satış sözleşmesi, mülkiyet hakkı belgeleri | Alıcıdan gelen ödemelere ilişkin belge | İşlemin kayıt edildiği ülke, tutarın piyasa değerine uygunluğu |
| Diğer önemli varlıkların satışı | Satın alma-satış sözleşmesi, gerekirse değerleme belgesi | Tutarın hesaba yatırıldığına dair belge | Varlık türü, fiyat gerekçesi |
| Miras | Miras belgesi, noter tasdikli belgeler | Mirasçının hesabına para yatırıldığına dair belge | Büyük meblağlarda miras bırakanın kaynakları |
| Bir akrabadan yapılan bağış | Bağış sözleşmesi, akrabalık belgesi | Bağışçıdan gelen havale belgesi | Bağışçının kendisi kaynakları nereden temin etti? |
| Mevduat faizleri ve yatırım gelirleri | Banka veya aracı kurumla yapılan sözleşme, gelir beyanı | Faiz tahakkuku veya gelir ödemesine ilişkin ekstreler | Mevduata yatırılan başlangıç sermayesinin kaynağı |
| Daha önce verilen kredinin geri ödemesi | Kredi sözleşmesi, makbuz veya başka bir teyit belgesi | Tutarın iadesine ilişkin belge | Kredi verilirken paranın ilk hareketi |
| Emeklilik ödemeleri | Emekli maaşı atama belgesi, emeklilik fonu kararı | Düzenli para yatırma işlemlerine ilişkin ekstreler | Emekli maaşının ödeneceği ülke, emeklilik programı türü |
Banka ekstresi nasıl görünmelidir?
Kaynakların menşeini teyit etmek üzere bir belge hazırlanırken, belgenin aşağıdakileri içerdiğinin kontrol edilmesi tavsiye edilir:
- hesap sahibinin adı ve banka bilgileri;
- ekstreye ilişkin dönem;
- banka tarafından belirlenen tutar dahilinde para birimi ve hesap bilgileri;
- işlemlerin tarihleri, tutarları ve amaçları;
- gelirleri sözleşmeler ve diğer belgelerle karşılaştırmaya olanak tanıyan veriler;
- aktarılan tutarın kaynağını açıklamak için gerekli olan bakiyeler veya fon hareketleri.
Güncel bakiye ekran görüntüsü, işlem geçmişini içeren tam bir hesap özetinin yerini her zaman tutmaz. Gürcistan’daki bankanın internet bankacılığından gönderilen elektronik PDF dosyasını kabul edip etmediğini veya ek bir kimlik doğrulama belgesi talep edip etmediğini öğrenin.
Orijinal banka ekstresindeki tutarları ve işlem satırlarını düzenlemeyin. Bazı işlemlerin açıklanması gerekiyorsa, ayrı bir açıklama notu eklemeniz daha uygun olur.
Para kaynaklarının doğrulanması için banka, hem bu paranın elde edilme gerekçesini açıklayan belgeleri hem de paranın fiili hareketini gösteren hesap özetlerini talep edebilir. Bu iki tür arasındaki farkı anlamak önemlidir. Kuruluş Belgesi (sözleşme, belge, karar) müşterinin parayı almaya yasal hakkı olduğunu teyit eder. Hareket Özet Raporu paranın gerçekten hesaba yatırıldığını ve daha sonra hangi yolu izlediğini teyit eder. Tek başına bir bağış sözleşmesi veya miras belgesi çoğu zaman yetersiz kalır — banka, paranın gerçekten hesaba yatırıldığını ve transferin yapılacağı hesaba nasıl ulaştığını doğrulamak isteyebilir.
Senaryo A. Alıcı, birkaç yıldır maaşından para biriktiriyordu. Buradaki temel konu, beyan edilen gelir ile toplam birikim tutarı arasındaki uyumdur. Çalıştığınızı ve maaş düzeyinizi doğrulayan belgeler (iş sözleşmesi, işveren tarafından verilen belge), vergi beyannameleri veya benzeri belgeler ile birikimin nasıl kademeli olarak oluştuğunu gösteren banka hesap özetleri gerekecektir. Birikimler birkaç hesapta tutulmuşsa veya bu hesaplar arasında aktarılmışsa, her aşama belgelenmelidir.
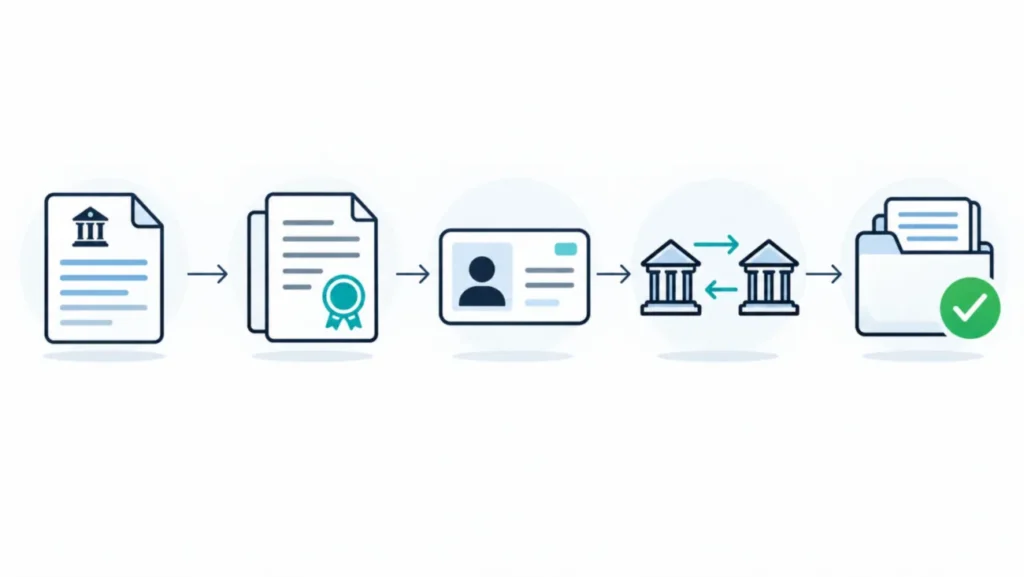
Senaryo B. Alıcı, yurtdışındaki dairesini satmış ve Batum’da bir konut satın almayı planlıyor. Buradaki süreç şu şekildedir: satılan mülkün mülkiyet belgeleri → alım-satım sözleşmesi → alıcıdan gelen paranın hesaba yatırıldığına dair ekstre → tutarın Gürcistan’a yapılacak ödemenin kaynaklanacağı hesaba aktarılması. Satış ile para transferi arasında zaman geçmişse ve para birkaç hesap üzerinden aktarılmışsa, her bir aşamanın ayrı bir hesap özeti ile teyit edilmesi gerekir.
Senaryo B: Tutarın bir kısmı ticari faaliyetten, bir kısmı ise bağış sözleşmesinden kaynaklanmaktadır. Karışık menşe durumunda, her bir bileşen için ayrı bir belgeyle gerekçe gösterilmesi gerekir. İşletmeden gelen tutarın şirketin veya bireysel işletmecinin mali belgeleriyle, hediyenin ise bağış sözleşmesi ve bağışçıdan gelen havale dekontuyla teyit edilmesi önemlidir. Bu durumda banka, tutar önemli miktarda ise, sadece bağışçıya ilişkin bilgileri değil, aynı zamanda bağışçının kendisinin fon kaynağına ilişkin bilgileri de isteyebilir.
Para hareketini nasıl teyit edebilirim?
Bankanın, paranın başlangıçta nereden geldiğini anlamakla kalmayıp, işlemin gerçekleştirileceği belirli bir hesaba hangi yolla ulaştığını da sık sık anlaması gerekir. Fon hareketlerinin belgelerle izlenebilirliği, paranın kaynağının doğrulanmasında önemli bir unsurdur, bankanın genel bir tablo oluşturmasına olanak tanıyan.
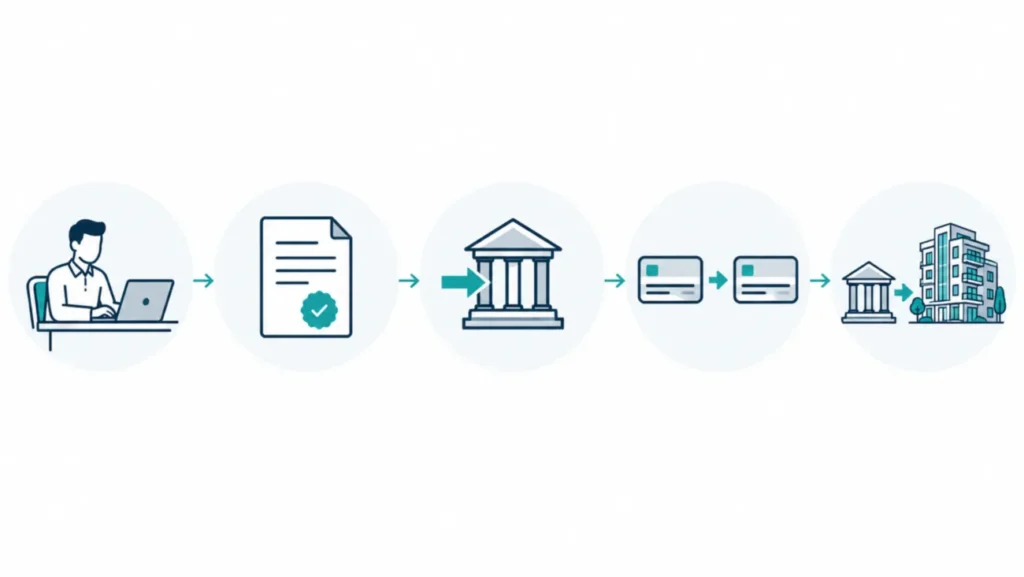
Tipik bir işlem akışını ele alalım. Bir kişi başka bir ülkedeki dairesini sattı: alıcı, parayı bu kişinin yurtdışı bankasındaki hesabına havale etti. Ardından tutarın bir kısmı, örneğin farklı bir para biriminde, kişinin kendi başka bir hesabına aktarılmıştır. Oradan da Gürcistan’a uluslararası bir SWIFT havalesi yapılmıştır. Bu akışın doğrulanması için aşağıdaki belgeleri hazırlamak faydalı olacaktır:
- Satış ve satın alma sözleşmesi ve alıcıdan alınan kayıt belgesi — ilk adımdır.
- Banka ekstresi Giden havaleyi teyit eden ilk hesap — ikinci aşama.
- İkinci hesaptan alınan hesap özeti, alımı ve Gürcistan’a gönderilmesini teyit eden belge — üçüncü aşama.
- Uluslararası havalenin onayı (SWIFT bildirimi, ödeme amacı belirtilen ödeme emri) — paranın hesaba yatırılmasından önceki son aşama.
Bazı sık karşılaşılan durumlar özel olarak ele alınmayı hak ediyor. Şu durumlarda döviz çevirisi hesap özetlerindeki tutar, asıl tutardan farklı olacaktır: banka bunu dikkate alır, ancak aradaki farkı önceden açıklamak daha iyidir. Eğer para gelmişse birkaç taksitte, her birinin izlenebilir olması gerekir. Kullanım sırasında ara hesaplar (örneğin, bir aracı kurum veya elektronik cüzdan) zincirine bir belge daha eklenir.
Temel fark: kendi hesabından para transferi и üçüncü bir kişi tarafından yapılan ödeme — Bunlar, uyum açısından farklı durumlardır. Parayı müşterinin kendisi değil, başka bir kişi veya şirket gönderiyorsa, banka bu ilişkinin niteliğini ve ödeyenin fon kaynağını anlamak isteyecektir.
Örnek vermek gerekirse: Bir müşteri bir Gürcistan bankasına 80.000 dolar gönderirse, bu sadece örnek niteliğinde bir tutardır ve yasal denetim eşiği değildir. Banka, müşterinin profiline ve işlemin niteliğine bağlı olarak, hem daha düşük hem de daha yüksek tutarlarda belge talep edebilir.
Temel İlke: Paranın tarihçesindeki açıklanamayan boşluklar, banka tarafından ek soruların sorulmasına neden olabilir. İlk gelir kaynağı veya olaydan (satış, miras, birikim) paranın gönderilmeye hazır hale geldiği ana kadar olan süreç, belgelerle tutarlı bir şekilde teyit edilmelidir.
Gürcistan’da yerleşik olmayan kişilerin kontrolü
Bankalar, yabancı müşteriler için de yerleşik kişilerle aynı KYC gerekliliklerini uygular. Yurtdışı mukim statüsü, ikamet edilen ülke, faaliyet türü, hesap amacı ve diğer faktörlerle birlikte toplam risk değerlendirmesinde dikkate alınır; ancak bu durum tek başına daha sıkı önlemlerin uygulanması gerektiği anlamına gelmez.
Bank of Georgia ve TBC Bank, Gürcistan’ın büyük ticari bankalarıdır. İç politikalarını katılık derecesi açısından karşılaştırmak doğru olmaz: gereklilikler hesap türüne, müşteri profiline ve işlemlerin niteliğine göre değişiklik gösterir.
Yurtdışında ikamet eden bir kişiyle iş yaparken banka genellikle şu konulara ilgi gösterir:
- vatandaşlık ve vergi mukimliği — özellikle de ülke yüksek risk listesinde yer alıyorsa;
- faaliyet türü — çalışan, serbest meslek sahibi, işletme sahibi, emekli;
- gelirin düzenliliği ve miktarı — planlanan işlemlerin uygunluğunu değerlendirmek amacıyla;
- hesapta öngörülen ciro — genellikle banka, hesap açılırken beklenen aralığın belirtilmesini ister;
- iş ortakları ve para hareketinin gerçekleştiği ülkeler — özellikle uluslararası para transferlerinde;
- hesap açma amacı — gayrimenkul satın alma, tasarrufların saklanması, yerel iş ortaklarıyla yapılan ödemeler;
- Gürcistan ile ekonomik bağlar — gayrimenkul sahibi olmak, oturma izni, yerel iş, ülkede düzenli olarak bulunmak.
Örneğin, Batum’da bir daire satın alan bir alıcı, hesabın amacını şu şekilde açıklayabilir: satın alınan gayrimenkulün ödemesi, yönetim şirketiyle yapılacak sonraki ödemeler ve kira geliri elde edilmesi. Bu açıklama, belirtilen amaca uygun, anlaşılır bir finansal profil oluşturur.
Banka hesap özetlerinin kesin süresi, yapılan işleme ve müşterinin durumuna göre değişir; bu konuda bankaya danışılması gerekir. Belgelerin noter tasdiki, apostil ve tercümesi ile ilgili şartlar ve sunulacak belgelerin diline ilişkin hususlar, ilgili bankaya danışılmalıdır.: Bunlar, belge türlerine göre bile farklılık gösterebilir.
Yurtdışında ikamet eden kişiler için hesap açma prosedürünün ayrıntıları ve gerekli temel belgelerin listesi ayrı bir makalede açıklanmıştır: «Gürcistan'da banka hesabı açma: adım adım talimatlar«.
Gayrimenkul satın alırken kaynakların menşei
Batum, Tiflis veya Gonio’da daire satın almak, büyük çaplı bir uluslararası işlemin bankacılık uyum gereklilikleriyle kesiştiği bir işlemdir. Sermayenin kaynağına ilişkin belgeleri, planlanan ödeme tarihinden önce, yani havale kontrol aşamasında takılıp kalmadan önce hazırlamak daha iyidir.
Gürcistan’da daire kirasını nasıl ödersiniz: izlenecek adımlar
- Paranın kaynağını belirleyin. Dairenin ödemesinin hangi kaynaklardan karşılanacağını belirleyin: birikimler, mal satışı, temettüler, bağış veya kredi.
- Destekleyici belgeleri toplayın. Söz konusu tutarın kaynağını açıklayan sözleşmeleri, belgeleri, vergi belgelerini ve banka hesap özetlerini hazırlayın.
- Ödeme yöntemini seçin. Yabancı bir bankadan doğrudan havale yapmanın mümkün olup olmadığını satıcıya veya inşaat firmasına danışın ya da Gürcistan’daki kendi hesabınızı kullanmanın daha uygun olup olmadığını öğrenin.
- İşlemi bankalarla koordinasyon içinde gerçekleştirin. Büyük bir tutarı göndermeden önce, gönderen ve alıcıya ödemenin gerçekleştirilip gerçekleştirilemeyeceğini, hesap bilgilerini, para birimini ve gerekli olabilecek ek belgeleri teyit edin.
- Sözleşme koşullarını kontrol edin. Alıcıyı, tutarı, para birimini, ödeme tarihlerini, ödeme teyit prosedürünü ve banka gecikmelerinin sonuçlarını doğrulayın.
- Ödemeyi gerçekleştirin. Sözleşmeye uygun bir ödeme amacı belirtin ve banka onay belgesini saklayın.
- Ödemenin hesaba yattığını kontrol edin. Satıcıdan gerekli tutarın hesaba geçtiğine dair bir onay alın. Ödeme talimatı tek başına, ödemenin kesin olarak hesaba yattığını her zaman kanıtlamaz.
- İşlemi tamamlayın. Sözleşmeye ve geçerli mülkiyet hakkı tescil prosedürüne uygun olarak hareket edin.
Bankanın belgeleri önceden kontrol etmesi, gelecekteki ödemenin gerçekleştirileceğini garanti etmez. Havale koşulları ve işlemin gerçekleştirilebilme olasılığı, paranın hesabınıza fiilen yatırılana kadar değişebilir.
Gönderenin bankası ve alıcının bankası bağımsız olarak çalışır ve aynı anda sorgulama yapabilir. Gönderenin bankası, işlemin müşterinin profiline ve kayıtlı olduğu ülkenin mevzuatına uygun olup olmadığını kontrol eder. Gürcistan'daki alıcı banka kendi AML prosedürlerini uygular ve havale işleme alınmış olsa bile ek belgeler talep edebilir.
Paranın akış şeması önemlidir. Kendi Gürcü hesabına para transferi alıcıya daha fazla kontrol sağlar: para, alıcının kontrolündeki hesaba yatırılır ve buradan satıcıya ödeme yapılabilir. Bu durumda yabancı bir bankadan satıcıya doğrudan havale Zincir daha kısadır, ancak ödeme açıklamasında ödemenin hangi işleme ait olduğu açıkça belirtilmelidir. Para transferi yapılırken inşaat firmasına Hesap bilgilerini sözleşmeyle karşılaştırmak ve ödeme amaç kısmında sözleşme numarası ile nesnenin belirtildiğinden emin olmak önemlidir.
Kira bedelini hangi para biriminde ödemeliyim?
Gürcistan’da gayrimenkul satın alırken, mülkün fiyatının belirtildiği para birimi, sözleşmedeki para birimi ve fiili ödemenin yapıldığı para birimi arasında ayrım yapmak önemlidir. Gürcistan larisi, ülke topraklarında yasal ödeme aracıdır; ancak mevzuat, bazı istisnalar ve özel kurallar öngörmektedir. Bu nedenle, kabul edilebilir ödeme para birimi, söz konusu işleme göre teyit edilmelidir.
Para transferi yapmadan önce, ödeme para birimini, alıcının hesap bilgilerini, uygulanacak döviz kurunu ve nihai tutarın belirlenme şeklini satıcı ve banka ile mutabık kalın. Para, daha sonra dönüştürülecek şekilde yabancı para biriminde havale ediliyorsa, Merkez Bankası'nın resmi kuruyla bankanın ticari kuru arasındaki farkı dikkate almanız gerekir.
Değişim koşullarını şu yolla karşılaştırabilirsiniz: Gürcistan Merkez Bankası’nın resmi hizmeti.
Hangi ödeme yöntemini seçmeliyim?
| Yöntem | Avantajlar | Dikkate alınması gerekenler |
|---|---|---|
| Yabancı bir bankadan satıcıya doğrudan havale | Kendi Gürcü hesabına ara transfer yapılması gerekmez | Bankalar tarafından yapılan kontrol, hesap bilgileri, komisyonlar, para yatırma onayı |
| Gürcistan’da kendi hesabına havale | Kalan bakiyeyi ve sonraki ödemeleri takip etmek daha kolaydır | Hesap açılması garanti edilmez; gelen ve giden havaleler kontrol edilebilir |
| İnşaat firmasına birkaç taksitte ödeme | Ödemeler, sözleşmede belirtilen takvime göre dağıtılabilir | Her bir dilim ayrı ayrı kontrol edilebilir |
| Bir akrabadan veya şirketten yapılan ödeme | Uygun bir hukuki dayanak olması halinde mümkündür | Bankalar, ödeme yapan kişi ve paranın kaynağına ilişkin bilgileri talep edebilir |
| Borçlanma yoluyla ödeme | Sözleşmede öngörülen finansmanı kullanmaya olanak tanır | Kredi veya borçla ilgili belgeler gerekecektir; koşullar kredi veren kuruma ve işleme göre değişir |
Ödeme yönteminin seçimi, ödeme vadesi gelmeden önce ilgili bankalar ve satıcı ile mutabık kalınmalıdır. Hiçbir ödeme yöntemi, kara para aklama (AML) kontrolünün yapılmayacağını garanti etmez.
Gürcistan'daki konut kompleksleri

 Batum, Bagrationi bölgesi
 36,69 m²'den itibaren

 Batum, Havaalanı bölgesi27,2m²'den başlayan fiyatlarla
 Batum, Havaalanı bölgesi31,8m²'den başlayan fiyatlarla
 Batum, Gonio43m²'den başlayan fiyatlarla
 Batum, Yeni Bulvar32,8m²'den başlayan fiyatlarla
 Batum, Gonio26,9m²'den başlayan fiyatlarla
Gürcistan’a uluslararası para transferinin ücreti ne kadar?
Havale masrafları, gönderen bankanın komisyonunu, aracı bankaların kesintilerini, alıcı bankanın komisyonunu ve döviz çevriminden kaynaklanan kayıpları içerebilir. Toplam tutar, seçilen bankalara, para birimine, güzergâha ve ödeme koşullarına bağlıdır.
Gürcistan Merkez Bankası, ticari bankaların ücretlerini karşılaştırmaya yönelik resmi bir hizmet sunmaktadır. Gürcistan Merkez Bankası'nın resmi hizmetinde, belirli bankalar ve hizmetler için standart uluslararası SWIFT havalesi ücretleri ABD doları cinsinden belirtilmiştir: tutarın %0,21'i (TP415T), minimum 15 ve maksimum 500 ABD doları. Bu, belirli ücret koşullarına ilişkin bir örnektir; Gürcistan’a yapılan herhangi bir uluslararası havalenin maliyeti değildir. Yurt dışından para alırken, gönderenin, aracı bankaların ve alıcı bankanın komisyonlarını ayrı ayrı kontrol etmek gerekir.
Para transferi yapmadan önce, ilgili bankanın güncel ücretini, aracı kurumlar tarafından alınabilecek kesintileri ve satıcıya ulaşması gereken tutarı kontrol etmelisiniz.
At birkaç taksitte ödeme — inşaat firmasından satın alırken yaygın olarak uygulanan bir prosedür: her ödeme, sözleşmedeki ödeme planına uygun olmalıdır. Fonların kaynağına ilişkin temel belge setini önceden hazırlamak tavsiye edilir. Bununla birlikte, önceki taksitler başarıyla gerçekleştirilmiş olsa bile, her bir sonraki ödeme için ek kontrol, güncellenmiş hesap özetleri veya yeni açıklamalar gerekebilir.
Üçüncü bir tarafın katılımıyla ödeme — Alıcı adına bir akraba, eş, başka bir kişi veya şirket ödeme yaptığında — bu durum ayrı bir açıklama gerektirir. Banka, ödemenin gerekçesini, ödeyen ile alıcı arasındaki ilişkiyi ve ödeyenin fonlarının kaynağını doğrulayan belgeler talep edebilir. Gerekli belgelerin içeriği, sözleşmenin yapısına ve ilgili bankaların gerekliliklerine göre değişir: bu, bir bağış sözleşmesi, ödeyen kişinin yetki belgesinin teyidi veya ödemenin gerekçesini açıklayan başka bir belge olabilir.
Sık sık gözden kaçırılan temel bir nokta: Daire satış sözleşmesi, paranın neye harcandığını açıklar, ancak alıcının bu parayı nereden temin ettiğini açıklamaz. Kontrol sırasında banka, ödemenin amacını ve fonların kaynağını ayrı ayrı değerlendirebilir. Mülkiyet hakkının devlet nezdinde tescili ile bankanın fonların kaynağını kontrol etmesi, farklı yasal dayanaklara sahip bağımsız prosedürlerdir. Gayrimenkulün tescilinin başarılı bir şekilde gerçekleştirilmesi, bankanın ilgili ödemeyi onaylayacağını garanti etmez.
Gayrimenkul satın alırken gerekli belgeler
| Ödeme yöntemi | İşlem Belgeleri | Olası ek kanıtlar | Ana risk |
|---|---|---|---|
| İnşaat firmasından satın alma | Gürcistan hukukuna uygun olarak inşaat firmasıyla yapılan ön sözleşme veya başka bir sözleşme, ödeme planı | İnşaat firmasının tescil belgeleri, inşaat ruhsatı | Sözleşmedeki tutar ile fiili havale tutarı arasındaki fark |
| İkinci el piyasadan satın alma | Satış sözleşmesi, gayrimenkul sicil kaydı | Standart dışı fiyat durumunda değerleme raporu | Mülkün piyasa değeri ile beyan edilen tutar arasındaki uyuşmazlık |
| Gürcistan’daki kendi hesabı üzerinden ödeme | Satın Alma Sözleşmesi, Ödeme Talimatı | Hesap açılış belgeleri, tutarın kaynağına ilişkin teyit belgesi | Uluslararası havale işlemlerinde para yatırılmasında gecikme |
| Yabancı bir bankadan satıcıya yapılan havale | Satıcının bilgilerinin yer aldığı sözleşme, havale onayı | Sözleşmeye bağlı ödeme talimatı | Muhabir banka tarafından havalenin bloke edilmesi |
| Birkaç taksitte ödeme | Sözleşmedeki ödeme takvimi, her bir havalenin onayı | Önceki ödeme bildirimlerinin asılları | İlgili ödemelerin ve bunların sözleşme şartlarına uygunluğunun ek olarak kontrol edilmesi |
| Bir akraba veya üçüncü bir kişi aracılığıyla ödeme | Satın alma sözleşmesi: Ödemenin dayanağını ve taraflar arasındaki ilişkileri açıklayan belge | Ödeyenin fon kaynağının teyidi | Üçüncü bir kişinin elindeki paranın kaynağını açıklama zorunluluğu |
Banka havaleyi geciktirirse sözleşmede ne gibi hükümler yer almalıdır?
Banka kontrolü, alıcının anlaşmayı yaparken öngördüğünden daha uzun sürebilir. Bu nedenle, sözleşme imzalanmadan önce, uluslararası ödemenin gecikmesi durumunda izlenecek prosedürü satıcıyla ayrı olarak görüşmek faydalı olacaktır.
Sözleşmede aşağıdaki hususların kararlaştırılması tavsiye edilir:
- Ödemenin yerine getirilmiş sayıldığı an: ödeme talimatının gönderilmesi veya paranın fiilen hesaba yatırılması;
- ödeme onay prosedürü;
- banka komisyonlarının kesilmesinin sonuçları;
- yazılı bir anlaşma yoluyla ödeme vadesinin değiştirilebilmesi;
- banka ödemenin gerçekleştirilmesini reddetmesi durumunda tarafların alacağı önlemler;
- gecikmenin sonuçları, avansın iade koşulları ve kapora ne olacağı.
Süre uzatımı ve para iadesi koşulları taraflarca kararlaştırılmalı ve yürürlükteki mevzuata uygun olmalıdır. Banka tarafından yapılan kontrolün kendisi, alıcının gecikme sorumluluğundan otomatik olarak muaf tutulduğu anlamına gelmez.
Ödeme işleminin düzenlenmesi, Gürcistan’a yapılan havalelerin nasıl işlediğinin anlaşılmasıyla ilgilidir: bu konuyla ilgili daha ayrıntılı bilgi için “Gayrimenkul satın almak için Gürcistan’a nasıl para gönderilir?«. Yabancıların gayrimenkul satın alma sürecinin tüm ayrıntıları — ayrı bir kılavuzda «Gürcistan'da gayrimenkul nasıl satın alınır?«.
Gürcistan'da bir daire satın almayı mı planlıyorsunuz? Bir gayrimenkul seçerken sadece fiyat ve bölgeyi değil, ödeme şekli, ödeme vadeleri ve işlemle ilgili belgeleri de göz önünde bulundurmak gerekir. The Residence ile size uygun gayrimenkulü seçin.
Karmaşık finansman kaynakları
Nakit birikimler, aile içi para transferleri, sanal varlık işlemleri ve diğer karmaşık fon kaynakları söz konusu olduğunda, banka paranın elde edilme gerekçesini ve hareket geçmişini doğrulayan ek belgeler talep edebilir.
Nakit ve aile havaleleri
Nakit parayı belge zincirine dahil etmek en zor olanıdır. Banka, hesaplardaki hareketlerini göremez — sadece para yatırıldığı gerçeğini görür. Gümrük beyannamesi ile sınırdan nakit para getirilmesi, yalnızca banknotların sınır geçişi sırasında beyan edildiğini teyit eder — ancak paranın nasıl kazanıldığı ya da elde edildiği konusu değil. Bunlar iki farklı mesele ve beyan, ikinci soruyu yanıtlamak için yeterli değildir. Nakit para uzun süre banka sistemi dışında tutulmuşsa, banka bu paranın başlangıçta nereden geldiğini sorabilir.
Gürcistan’a ne kadar nakit para getirilebilir?
Gürcistan gümrük sınırından toplam tutarı 30.000 GEL’i veya yabancı para birimindeki karşılığı aşan nakit para, çek ve belirli menkul kıymetlerin geçişi sırasında beyan edilmesi zorunludur.
Beyan edilmesi gereken nakit ve menkul kıymetlerin gümrük işlemlerinde, bunların kaynağını ve kullanım amacını doğrulayan belgeler istenebilir. Bu nedenle seyahate çıkmadan önce sadece tutara ilişkin bilgileri değil, paranın kaynağını açıklayan belgeleri de hazırlamakta fayda vardır.
Beyan, paranın yasal kaynağına dair bir kanıt teşkil etmez. Daha sonra nakit paranın banka hesabına yatırılması durumunda, banka, bu paranın nasıl elde edildiğine dair belgeleri ayrı olarak talep edebilir.
Seyahate çıkmadan önce hem Gürcistan’ın hem de paranın çıkarılacağı ülkenin güncel gümrük kurallarını kontrol etmelisiniz. Kısıtlamalar ve beyan gereklilikleri farklılık gösterebilir.
Aile içi para transferleri ve bağışlar — özellikle ebeveynleri veya eşleri gayrimenkulün ödemesine yardımcı olan alıcılar arasında yaygın bir uygulamadır. Banka, para transferinin gerekçesini doğrulayan bir belge talep edebilir. Ayrıca, paranın kaynağına da ilgi gösterebilir. bağışçının kendisinde — özellikle de tutar yüksekse. Sadece akrabalık bağı ve bağışçının iyi niyeti tek başına yeterli olmuyor.
At karışık menşeli tutar — Birkaç yıllık maaş, bağış ve mal satışı — her bir bileşenin belgelerle kanıtlanması ve bunların toplam tutara nasıl ulaştığının açıklanması gerekir. Her şeyi “farklı kaynaklardan” gelen tek bir birikim olarak, somut ayrıntılar vermeden sunmaya çalışmak, genellikle ek soruların ortaya çıkmasına neden olur.
Kripto para birimi ve diğer varlıklar
Sanal varlık işlemlerinden elde edilen tutarların hesaba yatırılabilmesi, ilgili bankanın politikasına ve işlemin koşullarına bağlıdır. Dönüştürme ve havale işlemlerinden önce, varlıkların satın alınması, elde tutulması ve satılmasına ilişkin geçmişin doğrulanması ile borsa veya başka bir hizmet sağlayıcıdan alınacak belgelere ilişkin gereklilikleri bankaya danışmalısınız.
Banka, sanal varlıkların alım ve satım geçmişi, dönüştürülmesi ve ardından fonların hareketine ilişkin bilgileri talep edebilir. Bankanın politikasına ve risk değerlendirmesine bağlı olarak, bu bilgiler arasında borsadaki işlem geçmişi, platformdaki kullanıcı kimliği doğrulaması ve dönüştürme ekstresi yer alabilir.
Yaptırım denetimi, AML/KYC ile birlikte yürütülür ve bankacılık uyumunun ayrı bir alanını oluşturur. Kısıtlamaların uygulanabilirliği, söz konusu yaptırım rejimine, işlemin taraflarına, bankalara ve havale güzergâhına bağlıdır. Müşteri veya karşı tarafları uluslararası yaptırımlara tabi ise ya da havale rotası kısıtlamaların uygulandığı yargı bölgelerinden geçiyorsa, diğer tüm belgelerin mevcut olup olmadığına bakılmaksızın işlem engellenebilir.
Kaynakların menşeiyle ilgili karmaşık durumlar
| Durum | Neden sorular ortaya çıkıyor? | Nasıl hazırlanmalı? |
|---|---|---|
| Uzun vadeli nakit birikimleri | Tutarın oluşumuna ilişkin herhangi bir banka kaydı bulunmamaktadır | Birikim dönemi boyunca gelir kaynağına ilişkin belgeleri hazırlamak |
| Aile içi bağış | Bağışçının kaynaklarının kaynağı banka tarafından bilinmemektedir | Bağış belgesi + bağışçının gelir belgeleri |
| Kripto para birimi | Fonların kaynağını değerlendirmek için, banka sanal varlıklarla ilgili ek işlem geçmişi ve bunların dönüştürülmesine dair belgelere ihtiyaç duyabilir | Para yatırma imkânı konusunda önceden bankaya danışın; platformdan işlem geçmişini ve para birimi dönüştürme belgelerini hazırlayın |
| Birkaç hesaptan gelen para | Birkaç kendi hesabı arasındaki para transferleri, işlemlerin karşılaştırılmasını ve hesapların müşteriye ait olduğunun teyit edilmesini gerektirir | Her bir hesap için, her bir girişin kaynağını belirten hesap özetleri |
| Tüzel kişilikten yapılan çeviri | Gerçek kişiye yapılan ödemenin niteliği belirsizdir | Sözleşme, ödeme kararı, şirketle olan ilişkiye dair belgeler |
| Kısıtlamaların uygulandığı bir ülkeden elde edilen gelir | Yargı yetkisi açısından yüksek risk; yaptırımlarla ilgili sorunlar ortaya çıkabilir | Çeviri öncesinde bir avukat veya uyum uzmanından danışmanlık alınması |
Önemli uyarı: Ödemelerin şekilsel olarak parçalanması ve para akışının kasıtlı olarak karmaşıklaştırılması, bu paranın kaynağına ilişkin yasal kanıtın yerini tutmaz ve denetim olasılığını azaltmaz; aksine, bunu daha da artırabilir. Banka, her bir havaleyi ayrı ayrı değil, resmin bütününü değerlendirir.
Banka ek belgeler talep etmişse
Uyum biriminden bir talep almak, şüpheli durumuna düşmek anlamına gelmez. Bu, bankanın karar vermek için gerekli bilgileri doğruladığı standart bir iş prosedürüdür. Ek talep, tek başına bir suçlama değildir ve reddedildiğini anlamına gelmez.
Temelde birbirinden farklı üç durum söz konusu olabilir ve her birinde izlenecek prosedür farklıdır.
Birincisi: Banka, işlemin gerçekleştirilmesinden önce ek belgeler talep etti. Bu durumda, belgeler para transferi yapılmadan önce hazırlanabilir; bu da, başlatılmış bir havalenin gecikmesinden kaynaklanan risklerin bir kısmını önlemeye olanak tanır. Elinizde ne varsa hepsini sunmak yerine, bankadan gerekli belgelerin tam listesini öğrenmek önemlidir.
İkincisi: Çeviri şu anda inceleniyor, ödeme gecikmiştir. Para gönderildi, ancak henüz alıcının hesabına geçmedi. Bu durumda, gönderen banka ile iletişime geçerek ödemenin mevcut durumunu ve gönderen ya da alıcı tarafından yapılması gereken işlemlerin listesini öğrenmek gerekir. Bu tür durumlarda süreler duruma göre değişir ve ilgili tarafların durumuna bağlıdır.
Uluslararası havalenin nerede olduğunu nasıl öğrenebilirim?
Göndericinin bankası ödeme talimatının yerine getirildiğini onayladıysa ancak para alıcıya ulaşmadıysa, bankadan UETR (Unique End-to-End Transaction Reference) ödeme kimlik numarasını ve mevcut gönderim onayını isteyin.
UETR, bankaların SWIFT üzerinden yapılan uluslararası ödemelerin akışını takip etmelerine olanak tanıyan benzersiz bir tanımlayıcıdır. 36 karakterden oluşur ve ilgili ödeme mesajlarında kullanılır.
Prosedür:
- Ödemeyi gönderen bankadan, ödemenin gerçekleştirildiğine dair onay belgesini ve UETR numarasını isteyin.
- Çevirinin mevcut durumunu ve aracı bankalardan gelen taleplerin olup olmadığını kontrol etmelerini isteyin.
- Alıcıya veya alıcının bankasına, ödemeyi bulmak için gerekli hesap bilgilerini ve kimlik numarasını iletin.
- Havale reddedilmiş veya iade edilmişse, bankanın açıklayabileceği bilgiler dahilinde reddedilme nedenini ve para iadesi prosedürünü öğrenin.
- Ödemeyi tekrar göndermeden önce, önceki ödemenin gerçekleşmemesine neyin engel olduğunu öğrenin.
UETR, uluslararası para transferini takip etmeye yardımcı olur, ancak bankaların AML kontrollerini ortadan kaldırmaz ve paranın hesaba yatırılacağını garanti etmez.
Üçüncüsü: Banka işlemi reddetmiş veya hizmetin sonlandırıldığını bildirmiştir. Bu, en karmaşık durumdur. Yasa gereği, banka nedenlerin bir kısmını açıklamama hakkına sahiptir. Hizmet talebinin reddedilmesi durumunda müşteri, alınan kararla ilgili mevcut bilgileri öğrenebilir ve bankaya şikayette bulunma prosedürünü kullanabilir. Sorun çözülmezse, tüketici hakları koruma birimine başvurulmalıdır. National Bank of Georgia'nın. Gürcistan Merkez Bankası tarafından yayınlanan prosedüre göre, finans kurumu müşterinin şikayetini incelemek ve bir ay içinde yanıt vermekle yükümlüdür. Bu süre, anlaşmazlığın müşterinin lehine çözüleceğinin veya Merkez Bankası’na yapılan bireysel başvurunun incelenmesinin tamamlanacağının garantisi anlamına gelmez. Şikayette bulunmak, yasal gerekçelerle verilen red kararının iptal edileceğini garanti etmez.
Bu senaryolardan herhangi birinde izlenecek pratik adımlar:
- Eksik olan bilgi veya belgelerin tam listesini bankadan öğrenin.
- Bankayla yalnızca resmi kanallar aracılığıyla iletişime geçin — kişisel hesap sayfanız, resmi e-posta adresi veya şube yoluyla.
- Belge zincirindeki belirli bir boşluğu gideren tüm kanıtları hazırlayın.
- Belgelerde tutarsızlıklar varsa (döviz çevirisi nedeniyle farklı tutarlar, isim değişikliği, farklı yazımlar gibi), yazılı bir açıklama sunun.
- Ödemenin güncel durumunu, gönderen banka ve alıcı bankadan teyit edin.
- Gerekirse — özellikle durum karmaşık bir gelir kaynağı veya yaptırımlarla ilgiliyse — hukuki veya vergi danışmanlığı alın.
Belgelerin sunulmasının otomatik olarak olumlu bir karara veya belirli bir süre içinde engellemenin kaldırılmasına yol açacağını beklememelisiniz. Kararı banka kendi başına verir.
Banka denetimine nasıl hazırlanılır?
Önceden hazırlanmış belgeler, bilgilerin eksikliğinden kaynaklanan gecikme riskini azaltmaya yardımcı olur, ancak ek denetimlerin yapılmasını veya başvurunun reddedilmesini tamamen ortadan kaldırmaz. Büyük bir peşinat ödemesinin tarihini gerçekçi olmayan sürelerle ilişkilendirmek sakıncalıdır: Banka belgeler talep ederse, bunların toplanması birkaç gün veya hafta sürebilir, oysa işlemin son tarihi çoktan yaklaşmış olabilir.
Hazırlık için pratik kontrol listesi:
- Sermayenin ilk kaynağını belirlemek — maaş, iş, mal satışı, miras, bağış veya bunların bir kombinasyonu.
- Para almanın gerekçesine ilişkin belgeleri toplamak — söz konusu tutarı alma hakkını teyit eden bir sözleşme, karar, belge veya beyanname.
- Tutarın hareketini gösteren ekstreleri hazırlamak — kaynağından, havalenin yapılacağı hesaba kadar.
- İsimlerin, tarihlerin ve bilgilerin tutarlılığını kontrol etmek Tüm belgelerde: ismin yazılışındaki tutarsızlıklar veya tarihlerdeki farklılıklar genellikle ek soruların ortaya çıkmasına neden olur.
- Aktarımın amacını ve rotasını belirlemek — kendi Gürcü hesabına ya da doğrudan satıcıya, tek seferde ya da taksitler halinde.
- Belgelerin formatına ilişkin gereklilikleri bankadan teyit etmek — Apostil, yeminli çeviri veya noter tasdiki gerekli mi?
- Banka işleminin tarihlerini işlemin tarihleriyle uyumlu hale getirmek — denetim için bir yedek ayırmak.
- Orijinalleri ve korumalı elektronik kopyaları saklayın tüm önemli belgeler.
Kaynakların menşeine ilişkin tarafsız bir açıklamanın nasıl olabileceğini örneklemek için: «Aktarılacak tutar, [yıl] ile [yıl] arasındaki döneme ait maaş birikimlerinden (iş sözleşmesi, işveren belgeleri ve banka hesap özetleri ile teyit edilmiştir) ve ayrıca [yıl] yılında [ülke]’de bir dairenin satışından elde edilen gelirden (satış sözleşmesi ve para yatırma belgesi ile teyit edilmiştir) oluşmaktadır.» Bu, bankalar için hazır bir şablon değildir — her banka talebini kendine özgü bir şekilde ifade eder — ancak tam da bu tür bir açıklama yapısı, uyum uzmanı için anlaşılır ve kullanışlıdır.
Hazırlığın temel kuralı: Sabit ödeme tarihleri içeren sözleşme yükümlülüklerini üstlenmeden önce, fonların kaynağına ilişkin temel belgelerin hazırlanılması tavsiye edilir. Bu, olası eksiklikleri önceden tespit etmeye ve ödeme usulünü banka ile mutabık kalmaya yardımcı olacaktır.
Gürcistan'da daire satın almayı mı planlıyorsunuz? Bütçenize, tercih ettiğiniz şehre ve ödeme planınıza uygun gayrimenkulleri sizin için seçelim. Birkaç soruyu yanıtlayın ve size özel gayrimenkul önerileri alın.
Çeviriye başlamadan önce dikkate alınması gereken önemli noktalar
Paranın kaynağına ilişkin belgelerin hazırlanması, herhangi bir büyük çaplı uluslararası finansal işlemin planlamasının bağımsız ve tam anlamıyla ayrılmaz bir parçasıdır. Bu durum, ödeme tarihlerinin sözleşmede sabitlenmiş olduğu ve her zaman ertelenemeyebileceği gayrimenkul alımlarında özellikle geçerlidir.
Sonuca gerçekten etki eden üç faktör: sermaye kaynağının şeffaflığı — Banka, söz konusu tutarın kaynağına ilişkin tüm geçmişi net bir şekilde anlamalıdır; belgesel kanıtların sırası — Kaynaktan Gürcü hesaplamasına kadar olan zincirde açıklanamayan boşluklar olmamalıdır; banka koşullarının önceden netleştirilmesi — Belirli bir kredi kuruluşunun belgelerin formatı, süresi ve içeriğine ilişkin şartlarını, parayı göndermeden önce öğrenmek, gönderdikten sonra öğrenmekten daha iyidir.
The Residence, Batum, Tiflis, Gonio ve Gürcistan’ın diğer bölgelerinde gayrimenkul alıcılarıyla çalışmakta ve ajansın yetki alanına giren kısımlarda, mülk seçimi ve işlemlerin düzenlenmesi sürecinde yol gösterici rol oynamaktadır. Bankacılık mevzuatına uygunluk, vergi ikametgahı ve hukuki destek konularındaki sorular, ilgili alanlarda uzman kişilerle birlikte çözülmektedir.
Bu belge, Ekim 2026 itibarıyla geçerli olan genel kuralları yansıtmaktadır ve bir banka, avukat veya vergi uzmanından alınacak bireysel danışmanlığın yerini almaz. Güncel gereklilikler hakkında bilgi almak için doğrudan bankaya ve ilgili danışmanlara başvurunuz. Gürcistan Merkez Bankası’nın AML/CFT konusundaki denetim politikası şu belgede açıklanmaktadır: düzenleyici kurumun resmi belgelerinde.
 Karadağ'da Emlak
 Kıbrıs'ta Emlak
 BAE'de gayrimenkul
 Bali'de Emlak
 Tayland'da Emlak
 İspanya'da Gayrimenkul
 Suudi Arabistan’da Gayrimenkul
 Türkiye'de Gayrimenkul
 Zanzibar'da Gayrimenkul
 +995 551 50 18 84
 hello@residence-estate.ge
 Gürcistan, Batum, Sherif Khimshiashvili str. 1, office 1204


 TOP-7 nesnelerinin kataloğunu alın