
 +995 551 50 18 84


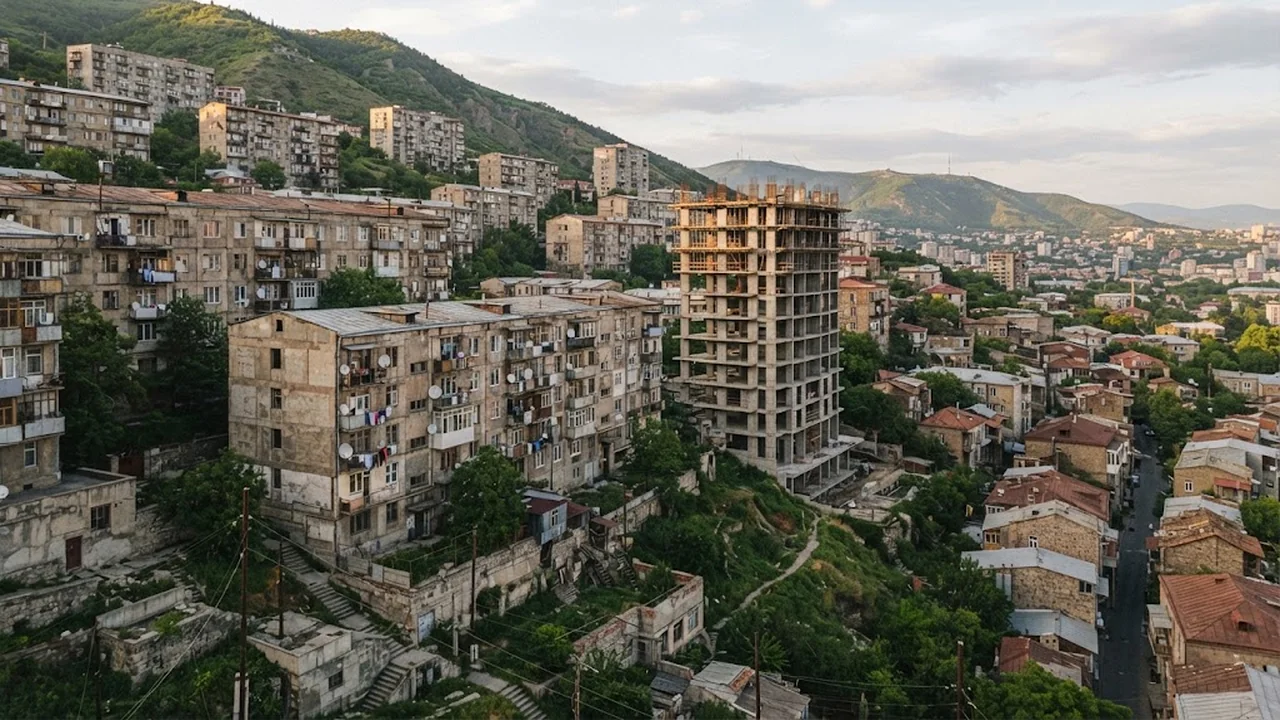
La loi géorgienne n° 1888 portant modification du Code fiscal, promulguée le 15 octobre 2026 et publiée le 16 octobre, a prolongé, du 1er janvier 2029 au 1er janvier 2033, l’exonération de TVA avec droit à déduction pour les livraisons de biens immobiliers dans le cadre d’«anciens» projets inachevés. La loi entre en vigueur dès sa publication. Cette modification ne concerne pas les acheteurs de logements neufs classiques ni ceux du marché de l’ancien. Données au 23 octobre 2026.
Qu'est-ce qui a changé ?
La loi n° 1888-VIმს-XIმპ « portant modification du Code fiscal de la Géorgie » a été publiée sur le site du Journal officiel de la Géorgie Matsne Le 16 octobre 2026 et est entré en vigueur le jour de sa publication. Les modifications concernent l’article 309 du Code fiscal, qui prévoit un régime particulier pour les projets « hérités », lancés il y a longtemps et qui ne sont toujours pas achevés. Une notification de l’Administration des recettes datée du 19 octobre 2026 confirme que la date limite de l’exonération avec droit à déduction a été reportée du 1er janvier 2029 au 1er janvier 2033.
| Paramètres | C'était | C'est devenu |
|---|---|---|
| Fin de l'exonération de la TVA (paragraphe 79 de l'article 309) | le 1er janvier 2029 | le 1er janvier 2033 |
| Livraisons relevant de ce régime | jusqu'au 1er janvier 2029 | du 1er janvier 2015 au 1er janvier 2033 |
| Délai d'obtention du procès-verbal de mise en service de l'ouvrage | non confirmé | jusqu'au 1er janvier 2033 |
| Entrée en vigueur | - | 16 octobre 2026 |
L'ancienne version de l'article dans la source originale n'a pas été vérifiée : la date de 2029 provient d'un communiqué du Service des recettes et d'articles parus dans la presse.
À qui cela s'adresse-t-il ?
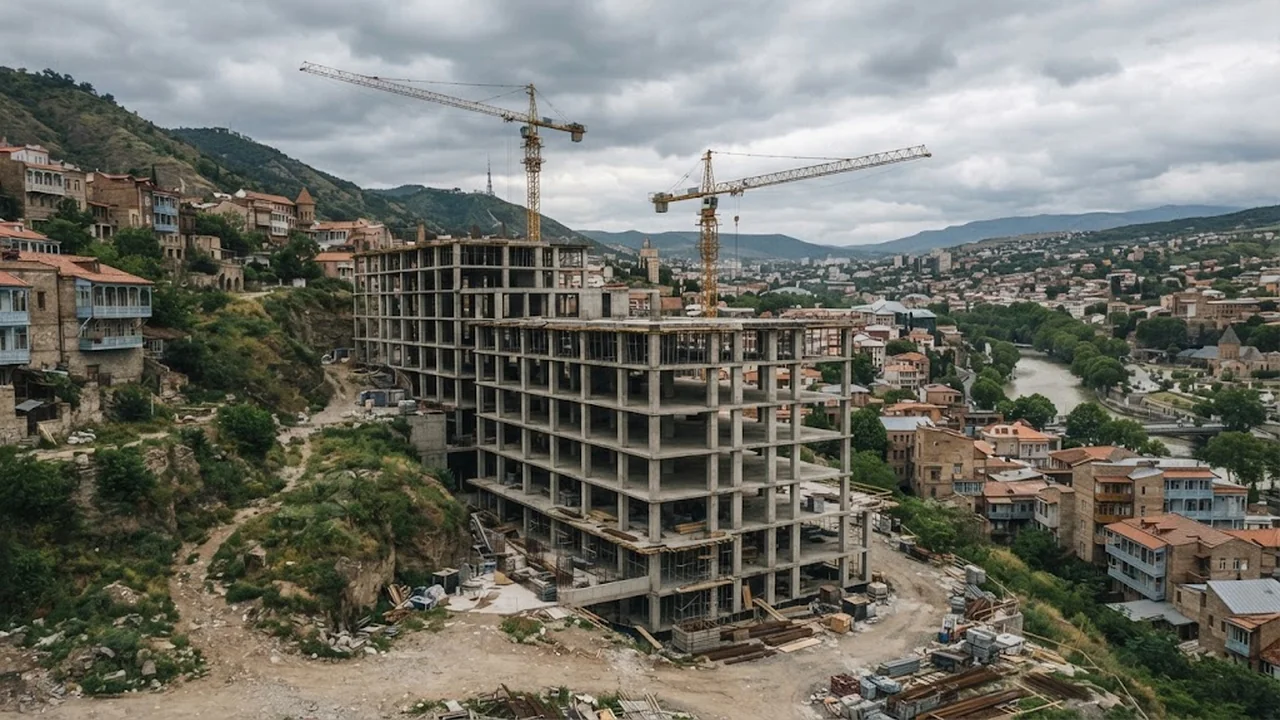
Le régime est restrictif. Il revêt une importance particulière pour trois groupes :
- les promoteurs immobiliers qui achèvent la construction de projets gelés depuis longtemps ;
- les banques qui financent ces projets ;
- les acheteurs d'appartements dans ce type de projets. Selon les médias, un programme d'aide mis en place par la mairie est destiné aux co-propriétaires lésés à Tbilissi.
Cette prolongation accorde aux participants davantage de temps pour achever les travaux et obtenir le certificat de mise en service de l'ouvrage. Elle ne supprime toutefois pas le risque de non-respect des délais.
À qui cela ne s'adresse-t-il pas ?
Cette modification ne concerne pas l'imposition générale des biens immobiliers. Les acheteurs de logements neufs proposés par des promoteurs immobiliers classiques et de logements d'occasion ne seront pas concernés. La loi n'affecte pas directement les propriétaires ni les bailleurs. Il ne faut pas en conclure que tout achat en Géorgie est désormais exonéré de TVA.
Délais de prescription applicables aux opérations exonérées
La nouvelle version de la loi (paragraphe 81-2) fixe des délais de prescription pour les opérations exonérées en vertu des paragraphes 79 et 80 : 18 ans pour les opérations de 2015, puis un an de moins pour chaque année suivante, soit 4 ans pour l’année 2029. Le tableau figurant dans la loi couvre les années 2015 à 2029, soit les périodes comptables allant du 1er janvier 2015 au 1er janvier 2030. La numérotation du paragraphe (81-2 dans le texte de la loi, 81(2) dans la notification de l’Administration des recettes) nécessite une vérification par rapport au fichier PDF officiel.
Ce qui n'est pas confirmé
- Quels sont exactement les projets concernés par ce régime ? Selon un article de Georgia Today du 13 octobre 2026, il s'agit des projets lancés avant le 8 août 2008 et qui ne sont pas encore achevés. Ce critère ne figure pas dans le texte de la loi tel qu’il a été lu : seuls les alinéas « a » et « e » du paragraphe 79 y ont été modifiés.
- Votes en deuxième et troisième lectures : la page du Parlement présentant les résultats est introuvable. Selon les médias, lors de la première lecture, la commission des finances et du budget a approuvé le projet de loi en procédure accélérée.
- Le taux de TVA et les seuils financiers ne sont pas précisés dans le texte.
Questions fréquentes
Faut-il payer la TVA lors de l'achat d'un logement neuf en Géorgie ?
Cette règle reste inchangée : la loi ne s'applique qu'aux livraisons dans le cadre des « anciens » projets inachevés, conformément à l'article 309.
Jusqu'à quelle date l'exonération a-t-elle été prolongée ?
Jusqu'au 1er janvier 2033 au lieu du 1er janvier 2029.
À partir de quelle date cette loi entre-t-elle en vigueur ?
À compter du 16 octobre 2026, date de publication.
Comment vérifier si un projet relève de ce régime ?
Veuillez vous renseigner auprès du promoteur immobilier et du Service des recettes de Géorgie, et vérifier les conditions par rapport au texte de l'article 309.
Sources officielles
- Loi n° 1888-VIms-XImp, Matsne (texte en géorgien)
- Code fiscal de la Géorgie, accompagné de la liste des modifications, Matsne
Consulté le 23 octobre 2026. Ces informations sont d'ordre général et ne constituent en aucun cas un conseil juridique ou fiscal. La réglementation étant susceptible d'évoluer, veuillez vous renseigner auprès de l'Administration fiscale géorgienne et d'un juriste.
 Propriété au Monténégro
 Propriété à Chypre
 L'immobilier aux Émirats arabes unis
 Propriété à Bali
 Propriété en Thaïlande
 L'immobilier en Espagne
 L'immobilier en Arabie saoudite
 L'immobilier en Turquie
 L'immobilier à Zanzibar
 +995 551 50 18 84
 hello@residence-estate.ge
 Géorgie, Batumi, Sherif Khimshiashvili str. 1, office 1204


 Obtenir le catalogue des objets TOP-7