
 +995 551 50 18 84


Ein Konto bei einer georgischen Bank eröffnen, Ersparnisse aus einem anderen Land überweisen oder eine Wohnung in Batumi bezahlen – in jeder dieser Situationen kann die Bank Sie auffordern, die Herkunft des Geldes zu erklären. Der Nachweis der Herkunft von Geldern in Georgien ist weder eine Formalität noch ein Verdacht auf einen Gesetzesverstoß. Es handelt sich um ein standardmäßiges Bankverfahren, das im Rahmen eines risikoorientierten Ansatzes auf alle Kunden angewendet wird, einschließlich Ausländer und Nichtansässige.
Die Bank möchte nicht nur wissen, ob das Geld vorhanden ist, sondern auch, wie es zustande gekommen ist. Ein einfacher Kontoauszug, der den gewünschten Betrag ausweist, reicht oft nicht aus: Der Compliance-Beauftragte prüft die Herkunft der Einzahlungen, die Bewegungshistorie der Gelder und die Übereinstimmung mit dem angegebenen Finanzbild. Diese Anfrage betrifft nicht nur Großinvestoren – sie kann bei Transaktionen jeder Größenordnung auftreten, wenn diese hinsichtlich der gesetzlich vorgeschriebenen Grundlagen oder Anzeichen für Risiken Fragen aufwirft.
In diesem Artikel wird erläutert, welche Arten von Nachweisen es gibt, welche Unterlagen Banken je nach Kapitalquelle akzeptieren, wie man die Dokumentenkette vom Geldeingang bis zur Zahlung in Georgien aufbaut und was zu tun ist, wenn sich die Prüfung verzögert oder die Bank zusätzliche Informationen angefordert hat.
Das Wichtigste in Kürze:
- Georgische Banken überprüfen die Herkunft von Geldern im Rahmen der AML/KYC-Verfahren – dies ist eine gesetzliche Vorschrift und keine Initiative eines einzelnen Mitarbeiters.
- Banken verfolgen einen risikoorientierten Ansatz: Auch bei geringfügigen Transaktionen kann eine zusätzliche Anfrage erfolgen, sofern gesetzlich vorgesehene Gründe oder Anzeichen für ein Risiko vorliegen.
- Die Bank kann sowohl bei der Kontoeröffnung als auch bei späteren Überweisungen Unterlagen anfordern – selbst wenn frühere Transaktionen ohne Probleme abgewickelt wurden.
- Für verschiedene Kapitalquellen – Gehalt, Verkauf von Vermögenswerten, Schenkungen, Dividenden – sind unterschiedliche Unterlagen erforderlich.
- Es ist ratsam, die Unterlagen bereits vor dem Zahlungstermin vorzubereiten und nicht erst nach Erhalt der Aufforderung durch die Bank.
Die wichtigsten Beträge und Prüfungsvorschriften in Georgien
| Die Situation | Summe oder Regel |
|---|---|
| Aufnahme von Geschäftsbeziehungen mit einer Bank | CDD gilt unabhängig vom Betrag |
| Einzelne einmalige Vorgänge | Über 15.000 GEL oder der entsprechende Gegenwert |
| Einzelne einmalige Geldüberweisungen | Über 3.000 GEL oder den entsprechenden Gegenwert |
| Verdacht auf Geldwäsche oder Terrorismusfinanzierung | Prüfung unabhängig vom Betrag |
| Verbringung von Bargeld über die Zollgrenze | Über 30.000 GEL oder der entsprechende Gegenwert – Deklarationspflicht |
| Geldüberweisung für den Kauf einer Wohnung | Die Überprüfung hängt von der Art des Vorgangs und dem Risiko ab; es gibt keinen einheitlichen Schwellenwert für die Befreiung. |
| Dauer der AML-Prüfung durch die Bank | Es gibt keine einheitliche garantierte Frist |
| Prüfung der Beschwerde durch das Finanzinstitut | Ein Monat nach der NBG-Behandlung |
Die Schwellenwerte von 15.000 und 3.000 GEL beziehen sich auf die gesetzlich festgelegten Kategorien von Transaktionen und die Gründe für die Anwendung präventiver Maßnahmen, nicht jedoch auf garantierte Obergrenzen für Überweisungen ohne Überprüfung. Die Vorschriften für die Zollanmeldung von Bargeld sind gesondert geregelt.
Warum muss die Herkunft des Geldes nachgewiesen werden?
Georgische Banken sind verpflichtet, die Anforderungen zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung – AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism) – einzuhalten. Jede Bank führt dabei das KYC-Verfahren – Know Your Customer, „Kenne deinen Kunden“ – durch. Dabei geht es darum, sicherzustellen, dass die Aktivitäten des Kunden und die Art seiner Transaktionen für die Bank nachvollziehbar sind und keine inakzeptablen Risiken bergen.
Die konkrete Form der Überprüfung wird als Kundenüberprüfung (CDD) – Sorgfaltspflicht gegenüber dem Kunden. Die standardmäßige CDD umfasst die Identifizierung und Überprüfung der Identität des Kunden, die Feststellung des Zwecks und der voraussichtlichen Art der Geschäftsbeziehung sowie die Überwachung der Transaktionen. Falls erforderlich, prüft die Bank zusätzlich die Herkunft des Vermögens und der Geldmittel. Bei Kunden mit erhöhtem Risiko kommen verstärkte Präventivmaßnahmen – Enhanced Due Diligence (EDD) – zur Anwendung, die in Artikel 18 ausdrücklich vorgesehen sind des georgischen Gesetzes zur Bekämpfung der Geldwäsche. Artikel 10 desselben Gesetzes legt die üblichen Präventivmaßnahmen fest.
Die Überprüfung beschränkt sich nicht nur auf den Zeitpunkt der Kontoeröffnung. Die Bank ist berechtigt, bei jeder weiteren Überweisung Fragen zu stellen, wenn die Transaktion nicht dem üblichen Profil des Kunden entspricht oder den angegebenen Umsatz übersteigt. Eine in der Vergangenheit erfolgreich durchgeführte Transaktion bedeutet nicht automatisch, dass auch die nächste Transaktion problemlos verläuft.
Die Intensität der Prüfung hängt nicht nur vom Betrag ab, sondern auch von einer Reihe von Faktoren: Staatsangehörigkeit, steuerlicher Wohnsitz, Herkunfts- und Bestimmungsland der Gelder, Liste der Vertragspartner, Verwendungszweck der Zahlung, Verbindung zu Georgien sowie die Übereinstimmung der Transaktion mit dem angegebenen Zweck des Kontos. Dabei Artikel 11 des Gesetzes zur Bekämpfung der Geldwäsche legt konkrete Gründe für die Anwendung präventiver Maßnahmen fest, darunter Schwellenwerte für bestimmte Arten von Einmalgeschäften und Überweisungen. Diese Schwellenwerte bedeuten nicht, dass die Bank Transaktionen mit geringeren Beträgen nicht überprüft – liegen andere gesetzlich vorgesehene Gründe oder Anzeichen für ein Risiko vor, ist eine Überprüfung unabhängig vom Betrag möglich.
Drei Arten von Bestätigungen
Banken verwenden drei Begriffe, die oft verwechselt werden, obwohl sie unterschiedliche Dinge beschreiben.
| Was wird geprüft? | Was möchte die Bank wissen? | Beispiel für eine Bestätigung |
|---|---|---|
| Einkommensquelle (source of income) | Woraus setzen sich die regelmäßigen Einnahmen des Kunden zusammen? | Arbeitsvertrag und Gehaltsbescheinigung, Steuererklärung für Selbstständige |
| Herkunft der Mittel (source of funds) | Woher stammt genau der Betrag in dieser Transaktion? | Kaufvertrag für eine Wohnung, Überweisungsbeleg |
| Die Herkunft des Kapitals (source of wealth) | Wie der Kunde seine finanzielle Gesamtsituation gestaltet hat | Unterlagen über die langjährige Tätigkeit, Ersparnisse und Investitionen |
Diese drei Begriffe stimmen nicht immer überein. Eine Person kann über ein stabiles Gehaltseinkommen (Einkommensquelle) verfügen, aber Geld aus dem Verkauf einer geerbten Wohnung (Geldquelle) nach Georgien überweisen und gleichzeitig über beträchtliche Ersparnisse aus mehreren Quellen (Vermögensquelle) verfügen. Die Bank kann sich für alle drei Ebenen interessieren, nur für eine oder zwei – je nach Umfang der Transaktion und dem Profil des Kunden. Die angeführte Klassifizierung spiegelt eine nützliche praktische Unterscheidung wider und stellt keinen verbindlichen einheitlichen Standard für alle georgischen Banken dar.
Welche Unterlagen akzeptieren Banken?
Es gibt keine einheitliche, allgemeingültige Liste von Unterlagen, die für alle Banken und alle Transaktionen verbindlich ist. Jede Bank legt die Anforderungen selbstständig fest, ausgehend von ihren internen Richtlinien, dem Risikoprofil des Kunden und der Art der Transaktion. Artikel 21¹ des georgischen Gesetzes über die Tätigkeit von Geschäftsbanken legt die Verpflichtung der Bank fest, die Identität und die Geschäftstätigkeit des Kunden zu erfassen und die mit der Kundenbetreuung verbundenen Risiken zu bewerten – dies bildet die Grundlage für die Anforderung von Informationen, die zur Identifizierung des Kunden, zur Prüfung seiner Geschäftstätigkeit und zur Risikobewertung gemäß den gesetzlichen Bestimmungen erforderlich sind.
Die nachstehende Tabelle beschreibt den typischen Ablauf der Dokumentenvorlage für die wichtigsten Finanzierungsquellen. Konkrete Anforderungen hinsichtlich des Formats, der Ausstellungsfrist und der notariellen Beglaubigung müssen bei der Bank erfragt werden.
Unterlagen zur Herkunft der Mittel
| Geldquelle | Unterlagen zur Begründung des Bezugsanspruchs | Unterlagen zum Geldfluss | Was die Bank noch klären kann |
|---|---|---|---|
| Gehalt und regelmäßige Sparbeträge | Arbeitsvertrag, Einkommensbescheinigung, Steuererklärungen | Kontoauszüge für den Ansparzeitraum | Übereinstimmung des angesparten Betrags mit dem angegebenen Einkommen für den angegebenen Zeitraum |
| Einkommen von Einzelunternehmern und Freiberuflern | Verträge mit Kunden, Rechnungen und Protokolle, Einkommenserklärungen | Kontoauszüge vom Geschäfts- oder Privatkonto | Regelmäßigkeit der Zahlungseingänge, Vorliegen bzw. Fehlen einer steuerlichen Registrierung |
| Einnahmen aus dem Geschäftsbetrieb und Dividenden | Beschluss über die Ausschüttung von Dividenden, Jahresabschluss des Unternehmens, Satzung | Auszug über die Gutschrift von Dividenden auf das Konto | Zusammenhang zwischen dem Unternehmen, dem Begünstigten und dem überwiesenen Betrag |
| Verkauf einer Wohnung, eines Hauses oder eines Grundstücks | Kaufvertrag, Eigentumsnachweise | Auszug über den Zahlungseingang vom Käufer | Land, in dem die Transaktion registriert wurde, Übereinstimmung des Betrags mit dem Marktwert |
| Verkauf weiterer wesentlicher Vermögenswerte | Kaufvertrag, gegebenenfalls Gutachten | Auszug über die Gutschrift des Betrags | Art des Vermögenswerts, Preisbegründung |
| Erbschaft | Erbschein, notarielle Urkunden | Auszug über die Gutschrift auf das Konto des Erben | Herkunft der Mittel des Erblassers bei hohen Beträgen |
| Schenkung von einem Verwandten | Schenkungsvertrag, Verwandtschaftsnachweis | Überweisungsbeleg des Schenkers | Herkunft der Mittel beim Spender selbst |
| Zinsen auf Einlagen und Kapitalerträge | Vertrag mit einer Bank oder einem Broker, Einkommensnachweis | Auszüge über die Berechnung von Zinsen oder die Auszahlung von Erträgen | Herkunft des ursprünglich als Einlage hinterlegten Kapitals |
| Rückzahlung eines zuvor gewährten Darlehens | Darlehensvertrag, Quittung oder eine andere Bestätigung | Auszug über die Rückerstattung des Betrags | Erste Geldbewegungen bei der Kreditvergabe |
| Rentenleistungen | Bescheinigung über die Gewährung einer Rente, Bescheid der Rentenkasse | Auszüge über regelmäßige Gutschriften | Land, in dem die Rente ausgezahlt wird, Art des Rentenprogramms |
Wie sollte ein Kontoauszug aussehen?
Bei der Erstellung eines Kontoauszugs zum Nachweis der Herkunft der Mittel sollte man darauf achten, dass das Dokument folgende Angaben enthält:
- Name des Kontoinhabers und Angaben zur Bank;
- Zeitraum, für den der Auszug erstellt wurde;
- die Währung und die Kontodaten in dem von der Bank vorgesehenen Umfang;
- Daten, Beträge und Verwendungszwecke der Transaktionen;
- Daten, anhand derer die Zahlungseingänge mit Verträgen und anderen Belegen abgeglichen werden können;
- Guthaben oder Zahlungsbewegungen, die zur Erläuterung der Herkunft des zu überweisenden Betrags erforderlich sind.
Ein Screenshot des aktuellen Kontostands ersetzt nicht immer einen vollständigen Kontoauszug mit der Transaktionshistorie. Klären Sie bitte, ob die georgische Bank ein elektronisches PDF aus dem Online-Banking akzeptiert oder ein Dokument mit zusätzlicher Echtheitsbestätigung verlangt.
Ändern Sie die Beträge und die Zeilen der Transaktionen im Original-Kontoauszug nicht. Falls Sie einzelne Transaktionen erläutern müssen, fügen Sie am besten eine separate Erläuterung bei.
Um die Herkunft der Gelder zu bestätigen, kann die Bank sowohl Unterlagen anfordern, aus denen der Grund für den Erhalt der Gelder hervorgeht, als auch Kontoauszüge, aus denen die tatsächlichen Geldbewegungen ersichtlich sind. Es ist wichtig, den Unterschied zwischen diesen beiden Arten zu verstehen. Gründungsurkunde (Vertrag, Bescheinigung, Beschluss) bestätigt, dass der Kunde einen rechtmäßigen Anspruch auf das Geld hatte. Bewegungsauszug bestätigt, dass das Geld tatsächlich auf dem Konto eingegangen ist und welchen Weg es anschließend genommen hat. Ein Schenkungsvertrag oder ein Erbschein allein reicht oft nicht aus – die Bank möchte sich möglicherweise vergewissern, dass die Mittel tatsächlich gutgeschrieben wurden und wie sie auf das Konto gelangt sind, von dem aus die Überweisung erfolgen soll.
Szenario A: Der Käufer hat mehrere Jahre lang Geld von seinem Gehalt gespart. Hier ist die Übereinstimmung zwischen dem angegebenen Einkommen und dem insgesamt angesparten Betrag entscheidend. Erforderlich sind Nachweise über die Beschäftigung und die Höhe des Gehalts (Arbeitsvertrag, Bescheinigung des Arbeitgebers), Steuererklärungen oder ähnliche Unterlagen sowie Kontoauszüge, aus denen ersichtlich ist, wie sich der Kontostand nach und nach gebildet hat. Wenn die Ersparnisse auf mehreren Konten angelegt oder zwischen diesen Konten übertragen wurden, muss jeder Schritt dokumentiert werden.
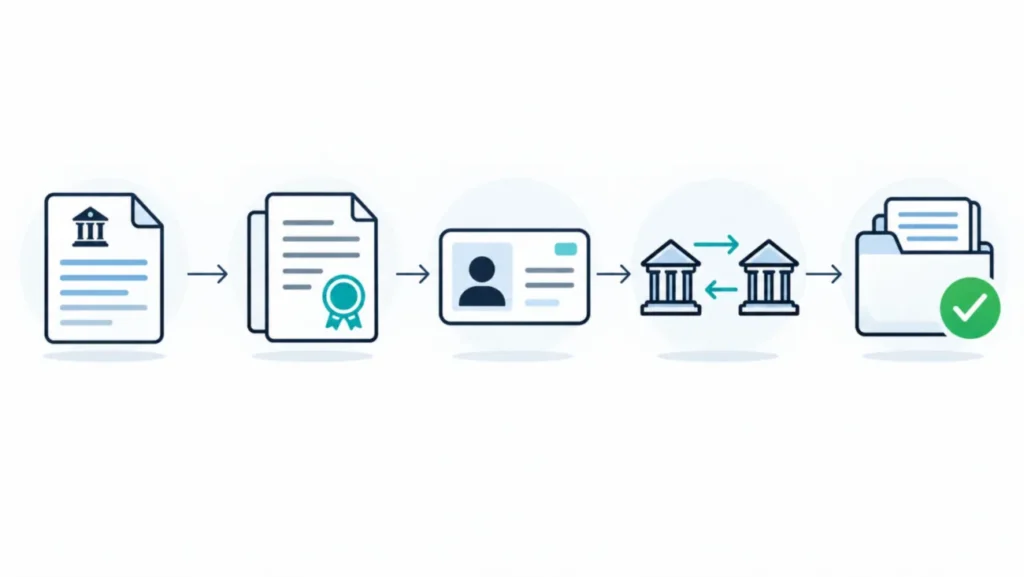
Szenario B. Der Käufer hat seine Wohnung im Ausland verkauft und plant, eine Immobilie in Batumi zu erwerben. Hier sieht die Abfolge wie folgt aus: Eigentumsnachweise für die verkaufte Immobilie → Kaufvertrag → Kontoauszug über den Geldeingang vom Käufer → Überweisung des Betrags auf das Konto, von dem aus die Zahlung nach Georgien erfolgt. Wenn zwischen dem Verkauf und der Überweisung einige Zeit vergangen ist und das Geld über mehrere Konten weitergeleitet wurde, muss jedes Glied der Kette durch einen separaten Kontoauszug bestätigt werden.
Szenario B: Ein Teil des Betrags stammt aus unternehmerischer Tätigkeit, ein Teil aus einem Schenkungsvertrag. Bei gemischter Herkunft ist für jede Komponente ein separater Nachweis erforderlich. Es ist wichtig, dass der Betrag aus geschäftlicher Tätigkeit durch Finanzunterlagen des Unternehmens oder des Einzelunternehmers belegt wird und die Schenkung durch einen Schenkungsvertrag sowie einen Überweisungsbeleg des Schenkers. Die Bank kann dabei nicht nur nach dem Schenkenden als natürlicher Person fragen, sondern auch nach der Herkunft der Mittel des Schenkenden selbst, wenn es sich um einen erheblichen Betrag handelt.
Wie lässt sich der Geldfluss nachweisen?
Oft muss eine Bank nicht nur nachvollziehen, woher das Geld ursprünglich stammt, sondern auch, auf welchem Weg es auf das jeweilige Konto gelangt ist, von dem aus die Transaktion durchgeführt werden soll. Die dokumentarische Rückverfolgbarkeit der Geldflüsse ist ein wichtiger Bestandteil der Überprüfung der Herkunft von Geldern, die es der Bank ermöglicht, sich ein umfassendes Bild zu verschaffen.
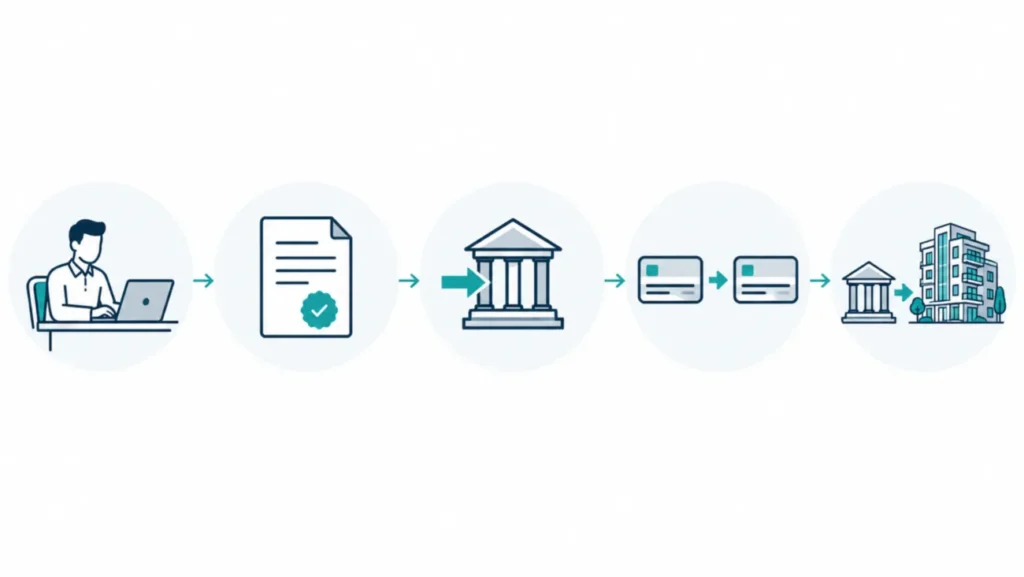
Betrachten wir einen typischen Ablauf. Eine Person hat eine Wohnung in einem anderen Land verkauft: Der Käufer hat das Geld auf ihr Konto bei einer ausländischen Bank überwiesen. Anschließend wurde ein Teil des Betrags auf ein anderes eigenes Konto überwiesen – beispielsweise in einer anderen Währung. Von dort aus erfolgte eine internationale SWIFT-Überweisung nach Georgien. Zur Bestätigung dieses Ablaufs ist es sinnvoll, die folgenden Unterlagen bereitzuhalten:
- Verkaufs- und Kaufvertrag und die Überweisungsbestätigung des Käufers – das erste Glied in der Kette.
- Kontoauszug vom ersten Konto, das die ausgehende Überweisung bestätigt – das zweite Glied.
- Auszug vom zweiten Konto, die den Erhalt und den Versand nach Georgien bestätigt, – das dritte Glied.
- Bestätigung einer internationalen Überweisung (SWIFT-Mitteilung, Zahlungsauftrag mit Verwendungszweck) – der letzte Schritt vor der Gutschrift.
Einige häufig auftretende Situationen verdienen besondere Beachtung. Bei Währungsumrechnung Der Betrag auf den Kontoauszügen weicht vom ursprünglichen Betrag ab: Die Bank berücksichtigt dies zwar, doch ist es ratsam, die Differenz im Voraus zu erklären. Wenn das Geld eingegangen ist in mehreren Tranchen, muss jeder einzelne davon rückverfolgbar sein. Bei der Verwendung von Zwischenabrechnungen (z. B. eines Brokers oder einer elektronischen Geldbörse) wird der Kette ein weiteres Dokument hinzugefügt.
Ein grundlegender Unterschied: Überweisung von meinem Konto и Zahlung durch einen Dritten — Das sind aus Compliance-Sicht unterschiedliche Situationen. Wenn das Geld nicht vom Kunden selbst, sondern von einer anderen Person oder einem anderen Unternehmen überwiesen wird, wird die Bank die Art dieser Beziehung sowie die Herkunft der Mittel beim Zahler überprüfen wollen.
Zur Veranschaulichung: Wenn ein Kunde 80.000 Dollar an eine georgische Bank überweist, handelt es sich dabei um einen fiktiven Betrag, der keinen gesetzlichen Schwellenwert für eine Überprüfung darstellt. Die Bank kann sowohl bei geringeren als auch bei höheren Beträgen Unterlagen anfordern – je nach dem konkreten Kundenprofil und der Art der Transaktion.
Schlüsselprinzip: Unerklärliche Lücken in der dokumentarischen Geldhistorie können zu weiteren Rückfragen seitens der Bank führen. Die Kette von der ursprünglichen Einkommensquelle oder dem ursprünglichen Ereignis (Verkauf, Erbschaft, Ansparung) bis zu dem Zeitpunkt, an dem das Geld versandfertig war, muss lückenlos durch Unterlagen belegt werden.
Überprüfung von Nichtansässigen in Georgien
Für ausländische Kunden wenden die Banken dieselben KYC-Anforderungen an wie für Gebietsansässige. Der Status als Nichtansässiger wird bei der Gesamtrisikobewertung neben dem Wohnsitzland, der Art der Tätigkeit, dem Zweck des Kontos und anderen Faktoren berücksichtigt – und bedeutet für sich genommen nicht zwangsläufig die Anwendung verschärfter Maßnahmen.
Die Bank of Georgia und die TBC Bank sind große Geschäftsbanken in Georgien. Es ist nicht sinnvoll, ihre internen Richtlinien hinsichtlich ihrer Strenge miteinander zu vergleichen: Die Anforderungen variieren je nach Kontotyp, Kundenprofil und Art der Transaktionen.
Bei Geschäften mit einem nicht ansässigen Kunden interessiert sich die Bank in der Regel für:
- Staatsangehörigkeit und steuerliche Ansässigkeit — insbesondere, wenn das Land auf den Listen der Länder mit erhöhtem Risiko aufgeführt ist;
- Tätigkeitsbereich — Angestellter, Selbstständiger, Unternehmer, Rentner;
- Regelmäßigkeit und Höhe des Einkommens — um die Übereinstimmung der geplanten Maßnahmen zu bewerten;
- voraussichtlicher Umsatz auf dem Konto — In der Regel bittet die Bank bei der Kontoeröffnung darum, die voraussichtliche Spanne anzugeben;
- Geschäftspartnern und Ländern, in die bzw. aus denen Geld fließt — insbesondere bei internationalen Überweisungen;
- Zweck der Kontoeröffnung — Kauf von Immobilien, Anlage von Ersparnissen, Abrechnungen mit lokalen Vertragspartnern;
- wirtschaftliche Beziehungen zu Georgien — Immobilienbesitz, Aufenthaltsgenehmigung, ein lokales Unternehmen, regelmäßiger Aufenthalt im Land.
Beispielsweise könnte ein Käufer einer Wohnung in Batumi den Zweck des Kontos wie folgt erläutern: Bezahlung der erworbenen Immobilie, anschließende Abrechnungen mit der Verwaltungsgesellschaft und Erhalt von Mieteinnahmen. Eine solche Erklärung ergibt ein nachvollziehbares Finanzprofil, das dem angegebenen Zweck entspricht.
Der genaue Zeitraum, für den die Kontoauszüge ausgestellt werden, hängt von der jeweiligen Transaktion und den Umständen des Kunden ab – dies muss bei der Bank erfragt werden. Die Anforderungen hinsichtlich der notariellen Beglaubigung, des Apostills und der Übersetzung von Dokumenten sowie hinsichtlich der Sprache der einzureichenden Unterlagen sollten bei der jeweiligen Bank erfragt werden.: Sie können sogar je nach Art des Dokuments unterschiedlich sein.
Die detaillierte Vorgehensweise zur Kontoeröffnung sowie die Liste der erforderlichen Unterlagen für Nichtansässige sind in einem separaten Artikel beschrieben: „Eröffnung eines Bankkontos in Georgien: Schritt-für-Schritt-Anleitung„.
Herkunft der Mittel beim Kauf einer Immobilie
Der Kauf einer Wohnung in Batumi, Tiflis oder Gonio ist ein Vorgang, bei dem eine große internationale Transaktion mit den Anforderungen der Bank-Compliance zusammenfällt. Die Unterlagen zur Herkunft des Kapitals sollten am besten rechtzeitig – also vor dem geplanten Zahlungstermin – vorbereitet werden und nicht erst, wenn die Überweisung bereits bei der Prüfung hängengeblieben ist.
So bezahlen Sie Ihre Wohnung in Georgien: Vorgehensweise
- Bestimmen Sie die Geldquelle. Legen Sie fest, aus welchen Mitteln die Wohnung bezahlt werden soll: Ersparnisse, Verkauf von Vermögenswerten, Dividenden, Schenkungen oder ein Darlehen.
- Sammeln Sie die entsprechenden Belege. Legen Sie Verträge, Bescheinigungen, Steuerunterlagen und Kontoauszüge bereit, aus denen die Herkunft des Betrags hervorgeht.
- Wählen Sie die Zahlungsart aus. Erkundigen Sie sich beim Verkäufer oder Bauträger, ob eine direkte Überweisung von einer ausländischen Bank möglich ist oder ob es praktischer ist, ein eigenes Konto in Georgien zu nutzen.
- Stimmen Sie die Transaktion mit den Banken ab. Bevor Sie einen größeren Betrag überweisen, klären Sie mit dem Absender und dem Empfänger die Durchführbarkeit der Zahlung, die Bankverbindung, die Währung und eventuell erforderliche zusätzliche Unterlagen ab.
- Prüfen Sie die Vertragsbedingungen. Überprüfen Sie den Zahlungsempfänger, den Betrag, die Währung, die Zahlungsfristen, das Verfahren zur Zahlungsbestätigung und die Folgen einer Verzögerung bei der Banküberweisung.
- Führen Sie die Zahlung durch. Geben Sie den vertragsgemäßen Verwendungszweck an und bewahren Sie die Bankbestätigung auf.
- Überprüfen Sie den Zahlungseingang. Lassen Sie sich vom Verkäufer bestätigen, dass der erforderliche Betrag eingegangen ist. Der Zahlungsauftrag allein ist nicht immer ein Beweis für den endgültigen Zahlungseingang.
- Schließen Sie die Abwicklung der Transaktion ab. Halten Sie sich an die Vertragsbedingungen und die geltenden Vorschriften zur Eintragung des Eigentumsrechts.
Die vorläufige Prüfung der Unterlagen durch die Bank stellt keine Garantie für die Ausführung der zukünftigen Zahlung dar. Die Überweisungsbedingungen und die Durchführbarkeit der Überweisung können sich bis zur tatsächlichen Gutschrift ändern.
Die Bank des Absenders und die Bank des Empfängers arbeiten unabhängig voneinander und können gleichzeitig Rückfragen stellen. Die Bank des Absenders prüft, ob die Transaktion dem Kundenprofil und den gesetzlichen Bestimmungen des Landes entspricht, in dem sie registriert ist. Die georgische Empfängerbank wendet ihre eigenen AML-Verfahren an und kann zusätzliche Unterlagen anfordern, selbst nachdem die Überweisung bereits zur Ausführung angenommen wurde.
Der Geldfluss ist von Bedeutung. Überweisung auf das eigene georgische Konto bietet dem Käufer mehr Kontrolle: Das Geld wird auf ein Konto überwiesen, über das er die Kontrolle hat, und von dort aus kann er dann die Zahlung an den Verkäufer vornehmen. Bei direkte Überweisung an den Verkäufer von einer ausländischen Bank Die Kette ist zwar kürzer, aber im Verwendungszweck muss eindeutig angegeben werden, auf welche Transaktion sich die Zahlung bezieht. Bei einer Überweisung dem Bauträger Es ist wichtig, die Angaben mit dem Vertrag abzugleichen und sicherzustellen, dass im Verwendungszweck die Vertragsnummer und das Objekt angegeben sind.
In welcher Währung soll das Geld für die Wohnung überwiesen werden?
Beim Kauf einer Immobilie in Georgien ist es wichtig, zwischen der Währung, in der der Preis der Immobilie angegeben ist, der Vertragswährung und der Währung der tatsächlichen Zahlung zu unterscheiden. Der georgische Lari ist im Staatsgebiet das gesetzliche Zahlungsmittel, wobei die Gesetzgebung einzelne Ausnahmen und Sonderregelungen vorsieht. Daher sollte die zulässige Zahlungswährung im Einzelfall für die jeweilige Transaktion geklärt werden.
Bitte klären Sie vor der Überweisung mit dem Verkäufer und der Bank die Zahlungswährung, die Bankverbindung des Empfängers, den anzuwendenden Umrechnungskurs und die Vorgehensweise bei der Ermittlung des Endbetrags ab. Wenn das Geld in einer Fremdwährung überwiesen und anschließend umgerechnet wird, muss die Differenz zwischen dem offiziellen Kurs der Nationalbank und dem Marktkurs der Bank berücksichtigt werden.
Die Umtauschbedingungen können Sie über Offizielle Website der Nationalbank von Georgien.
Welche Zahlungsart soll ich wählen?
| Verfahren | Vorteile | Was ist zu beachten? |
|---|---|---|
| Direkte Überweisung an den Verkäufer von einer ausländischen Bank | Eine vorläufige Gutschrift auf das eigene georgische Konto ist nicht erforderlich | Prüfung durch die Banken, Bankverbindungen, Gebühren, Gutschriftsbestätigung |
| Überweisung auf ein eigenes Konto in Georgien | So lässt sich der Kontostand und die anstehenden Zahlungen bequemer im Blick behalten | Die Kontoeröffnung ist nicht garantiert; es können Überprüfungen der eingehenden und ausgehenden Überweisungen erfolgen. |
| Zahlung an den Bauträger in mehreren Raten | Die Zahlungen können gemäß dem vertraglich vereinbarten Zeitplan aufgeteilt werden | Jede Tranche kann separat geprüft werden |
| Zahlung von einem Verwandten oder einem Unternehmen | Ist bei Vorliegen einer entsprechenden Rechtsgrundlage möglich | Banken können Auskünfte über den Zahler und die Herkunft seines Geldes einholen |
| Bezahlung mit Fremdkapital | Ermöglicht die Inanspruchnahme der vertraglich vereinbarten Finanzierung | Es werden Unterlagen zum Darlehen oder Kredit benötigt; die Bedingungen hängen vom Kreditgeber und vom jeweiligen Geschäft ab |
Die Wahl der Zahlungsart sollte vor Fälligkeit der Zahlung mit den beteiligten Banken und dem Verkäufer abgestimmt werden. Keine der Zahlungsarten garantiert, dass keine AML-Prüfung stattfindet.
Wohnkomplexe in Georgien

 Batumi, Bezirk Bagrationi
 ab 36,69 m²



Wie viel kostet eine internationale Überweisung nach Georgien?
Die Überweisungskosten können die Gebühr der sendenden Bank, Abzüge der zwischengeschalteten Banken, die Gebühr der empfangenden Bank sowie Wechselkursverluste umfassen. Der Endbetrag hängt von den ausgewählten Banken, der Währung, der Überweisungsroute und den Zahlungsbedingungen ab.
Die Nationalbank von Georgien bietet einen offiziellen Vergleichsservice für die Gebühren von Geschäftsbanken an. Im offiziellen Service der Nationalbank von Georgien wird für einzelne Banken und Dienstleistungen die Gebühr für eine standardmäßige ausgehende internationale SWIFT-Überweisung in US-Dollar angegeben – 0,2% des Betrags, mindestens 15 und höchstens 500 USD. Dies ist ein Beispiel für konkrete Gebührenbedingungen und nicht der Preis für eine beliebige internationale Überweisung nach Georgien. Beim Empfang von Geld aus dem Ausland müssen die Gebühren des Absenders, der zwischengeschalteten Banken und der Empfängerbank separat überprüft werden.
Vor der Überweisung sollten Sie die aktuellen Gebühren der jeweiligen Bank, mögliche Abzüge durch Zwischenstellen sowie den Betrag, der beim Verkäufer eingehen soll, überprüfen.
Unter Zahlung in mehreren Raten — Ein gängiges Verfahren beim Kauf direkt vom Bauträger: Jede Zahlung muss dem im Vertrag festgelegten Zahlungsplan entsprechen. Es ist ratsam, die wichtigsten Unterlagen zur Herkunft der Mittel im Voraus bereitzuhalten. Dabei kann jede weitere Zahlung eine zusätzliche Überprüfung, aktualisierte Kontoauszüge oder neue Erläuterungen erfordern, selbst wenn die vorherigen Zahlungen erfolgreich abgewickelt wurden.
Zahlung unter Einbeziehung eines Dritten — Wenn ein Verwandter, Ehepartner, eine andere Person oder ein Unternehmen für den Käufer bezahlt, ist eine gesonderte Erläuterung erforderlich. Die Bank kann Unterlagen anfordern, die den Zahlungsgrund, die Beziehung zwischen dem Zahler und dem Käufer sowie die Herkunft der Mittel des Zahlers belegen. Der Umfang der Unterlagen hängt von der konkreten Vertragsgestaltung und den Anforderungen der beteiligten Banken ab: Dabei kann es sich um einen Schenkungsvertrag, eine Vollmacht des Zahlers oder ein anderes Dokument handeln, das den Zahlungsgrund erläutert.
Ein grundlegender Aspekt, der oft übersehen wird: Der Kaufvertrag für eine Wohnung legt dar, wofür das Geld ausgegeben wird, erklärt jedoch nicht, woher der Käufer es hat.. Bei der Prüfung kann die Bank den Verwendungszweck der Zahlung und die Herkunft der Mittel separat bewerten. Die staatliche Eintragung des Eigentumsrechts und die bankseitige Überprüfung der Herkunft der Mittel sind eigenständige Verfahren mit unterschiedlichen Rechtsgrundlagen. Eine erfolgreiche Eintragung der Immobilie garantiert nicht, dass die Bank die entsprechende Zahlung genehmigt.
Unterlagen bei der Bezahlung einer Immobilie
| Zahlungsart | Unterlagen zur Transaktion | Mögliche zusätzliche Nachweise | Wesentliches Risiko |
|---|---|---|---|
| Kauf beim Bauträger | Vorvertrag oder sonstiger Vertrag mit dem Bauträger gemäß georgischem Recht, Zahlungsplan | Unterlagen zur Registrierung des Bauträgers, Baugenehmigung | Abweichung zwischen dem im Vertrag festgelegten Betrag und der tatsächlich überwiesenen Summe |
| Kauf auf dem Sekundärmarkt | Kaufvertrag, Auszug aus dem Grundbuch für die Immobilie | Bewertungsbericht bei einem nicht standardmäßigen Preis | Diskrepanz zwischen dem Marktwert der Immobilie und dem angegebenen Betrag |
| Zahlung über ein eigenes Konto in Georgien | Kaufvertrag, Zahlungsauftrag | Unterlagen zur Kontoeröffnung, Nachweis der Herkunft des Betrags | Verzögerung bei der Gutschrift bei einer internationalen Überweisung |
| Überweisung an den Verkäufer von einer ausländischen Bank | Vertrag mit den Angaben des Verkäufers, Überweisungsbestätigung | Zahlungszweck mit Vertragsbezug | Sperrung der Überweisung durch die Korrespondenzbank |
| Zahlung in mehreren Raten | Zahlungsplan aus dem Vertrag, Bestätigungen für jede Überweisung | Originale der bisherigen Zahlungsaufforderungen | Zusätzliche Überprüfung der damit verbundenen Zahlungen und ihrer Übereinstimmung mit den Vertragsbedingungen |
| Zahlung über einen Verwandten oder einen Dritten | Kaufvertrag, ein Dokument, das den Zahlungsgrund und die Beziehungen zwischen den Parteien erläutert | Nachweis der Herkunft der Mittel beim Zahler | Die Notwendigkeit, die Herkunft der Mittel bei einem Dritten zu erläutern |
Was sollte im Vertrag vorgesehen werden, falls die Bank die Überweisung verzögert?
Die Bankprüfung kann länger dauern, als der Käufer bei der Vereinbarung des Geschäfts angenommen hatte. Daher sollte vor der Vertragsunterzeichnung gesondert mit dem Verkäufer besprochen werden, wie im Falle einer Verzögerung der internationalen Zahlung vorzugehen ist.
Im Vertrag sollte Folgendes vereinbart werden:
- Der Zeitpunkt, zu dem eine Zahlung als ausgeführt gilt: die Übermittlung des Zahlungsauftrags oder der tatsächliche Eingang des Betrags;
- Verfahren zur Zahlungsbestätigung;
- Auswirkungen der Einbehaltung von Bankgebühren;
- die Möglichkeit, die Zahlungsfrist durch schriftliche Vereinbarung zu ändern;
- Maßnahmen der Parteien, falls die Bank die Ausführung der Zahlung abgelehnt hat;
- die Folgen eines Zahlungsverzugs, die Bedingungen für die Rückerstattung der Vorauszahlung und die Verwendung der Anzahlung.
Die Bedingungen für Fristverlängerungen und Rückerstattungen müssen zwischen den Parteien vereinbart werden und den geltenden Rechtsvorschriften entsprechen. Die Tatsache, dass eine bankseitige Überprüfung stattfindet, bedeutet nicht automatisch, dass der Käufer von seiner Haftung für Zahlungsverzug befreit ist.
Um eine Zahlung zu veranlassen, muss man wissen, wie Überweisungen nach Georgien funktionieren: Mehr dazu im Artikel „Wie überweise ich Geld nach Georgien, um dort eine Immobilie zu kaufen?„. Die vollständige Vorgehensweise beim Erwerb von Immobilien durch Ausländer finden Sie in einem separaten Leitfaden“So kaufen Sie eine Immobilie in Georgien„.
Planen Sie den Kauf einer Wohnung in Georgien? Bei der Auswahl einer Immobilie sollten nicht nur der Preis und die Lage berücksichtigt werden, sondern auch die Zahlungsmodalitäten, die Zahlungsfristen und die für die Transaktion erforderlichen Unterlagen. Eine Immobilie bei The Residence finden.
Komplexe Finanzierungsquellen
Bei Bareinzahlungen, Überweisungen von Familienangehörigen, Transaktionen mit virtuellen Vermögenswerten und anderen komplexen Geldquellen kann die Bank zusätzliche Unterlagen anfordern, die den Grund für den Geldeingang und den Geldfluss nachweisen.
Bargeld und Geldüberweisungen an Familienangehörige
Bargeld lässt sich am schwersten in die Belegkette einordnen. Die Bank kann die Bewegungen auf den Konten nicht nachvollziehen – sie sieht lediglich, dass eine Einzahlung erfolgt ist. Die Einfuhr von Bargeld über die Grenze mit einer Zolldeklaration bestätigt lediglich, dass die Banknoten beim Grenzübertritt angemeldet wurden. — aber nicht, wie das Geld verdient oder erhalten wurde. Das sind zwei verschiedene Fragen, und die Angaben reichen nicht aus, um die zweite zu beantworten. Wenn Bargeld lange Zeit außerhalb des Bankensystems aufbewahrt wurde, kann die Bank nachfragen, woher es ursprünglich stammt.
Wie viel Bargeld darf man nach Georgien einführen?
Beim Überschreiten der georgischen Zollgrenze sind Bargeld, Schecks und bestimmte Wertpapiere mit einem Gesamtwert von mehr als 30.000 GEL oder dem entsprechenden Gegenwert in Fremdwährung zwingend anzumelden.
Bei der Zollabfertigung von Bargeld und Wertpapieren, die anmeldungspflichtig sind, können Unterlagen erforderlich sein, die deren Herkunft und Verwendungszweck belegen. Daher sollten Sie vor der Reise nicht nur Angaben zum Betrag, sondern auch Unterlagen vorbereiten, aus denen die Herkunft des Geldes hervorgeht.
Eine Erklärung gilt nicht als Nachweis für die rechtmäßige Herkunft des Geldes. Bei einer späteren Einzahlung von Bargeld auf ein Bankkonto kann die Bank gesondert Unterlagen darüber anfordern, wie die Mittel erworben wurden.
Vor der Reise sollten Sie sich über die aktuellen Zollbestimmungen sowohl in Georgien als auch im Land, aus dem Sie Geld ausführen, informieren. Die Beschränkungen und Anforderungen hinsichtlich der Zollanmeldung können variieren.
Geldüberweisungen innerhalb der Familie und Schenkungen sind eine weit verbreitete Praxis, insbesondere bei Käufern, denen Eltern oder Ehepartner bei der Finanzierung einer Immobilie helfen. Die Bank kann einen Nachweis verlangen, der den Grund für die Geldüberweisung belegt. Darüber hinaus kann sie sich für die Herkunft der Mittel interessieren. beim Spender selbst — vor allem, wenn es sich um einen beträchtlichen Betrag handelt. Die bloße Tatsache der Verwandtschaft und der gute Wille des Schenkers reichen nicht aus.
Unter gemischte Herkunft des Betrags — Gehalt über mehrere Jahre hinweg plus Schenkungen plus Verkauf von Vermögenswerten — jede einzelne Komponente muss dokumentiert und erläutert werden, wie sich daraus der Endbetrag ergibt. Der Versuch, alles als ein einziges Guthaben „aus verschiedenen Quellen“ ohne konkrete Angaben darzustellen, wirft in der Regel weitere Fragen auf.
Kryptowährungen und andere Vermögenswerte
Ob Gelder aus Transaktionen mit virtuellen Vermögenswerten gutgeschrieben werden können, hängt von den Richtlinien der jeweiligen Bank und den Umständen der Transaktion ab. Vor der Umrechnung und Überweisung sollten Sie sich bei der Bank über die Anforderungen hinsichtlich des Nachweises der Erwerbs-, Besitz- und Verkaufsgeschichte der Vermögenswerte sowie hinsichtlich der von der Börse oder einem anderen Dienstleister zu vorlegenden Unterlagen erkundigen.
Die Bank kann Informationen über die Historie des Kaufs und Verkaufs virtueller Vermögenswerte, deren Umwandlung und die anschließende Bewegung der Gelder anfordern. Je nach den Richtlinien der Bank und der Risikobewertung kann dies die Historie der Transaktionen an der Börse, die Identitätsbestätigung des Nutzers auf der Plattform sowie einen Auszug über die Umwandlung umfassen.
Die Sanktionskontrolle wird parallel zu AML/KYC durchgeführt und stellt einen eigenständigen Bereich der Compliance im Bankwesen dar. Die Anwendbarkeit der Beschränkungen hängt vom jeweiligen Sanktionsregime, den an der Transaktion beteiligten Parteien, den Banken und der Überweisungsroute ab. Wenn der Kunde oder seine Vertragspartner internationalen Sanktionen unterliegen oder wenn die Überweisungsroute durch Rechtsordnungen mit Beschränkungen verläuft, kann die Transaktion ungeachtet des Vorliegens aller übrigen Unterlagen gesperrt werden.
Komplexe Sachverhalte hinsichtlich der Herkunft von Geldern
| Die Situation | Warum tauchen Fragen auf? | So bereiten Sie sich vor |
|---|---|---|
| Langfristige Barreserven | Es gibt keine Bankbelege über die Entstehung des Betrags | Unterlagen über die Einkommensquellen für den Zeitraum der Ansparphase vorbereiten |
| Familiäre Schenkung | Die Herkunft der Gelder des Schenkers ist der Bank nicht bekannt | Schenkungsurkunde + Unterlagen über das Einkommen des Schenkers |
| Kryptowährung | Um die Herkunft der Gelder zu beurteilen, benötigt die Bank möglicherweise zusätzliche Informationen zur Transaktionshistorie der virtuellen Vermögenswerte sowie einen schriftlichen Nachweis über deren Umwandlung. | Erkundigen Sie sich vorab bei der Bank, ob eine Gutschrift möglich ist; stellen Sie den Transaktionsverlauf von der Plattform sowie die Unterlagen zur Währungsumrechnung bereit |
| Geld von mehreren Konten | Überweisungen zwischen mehreren eigenen Konten erfordern einen Abgleich der Transaktionen und die Bestätigung, dass die Konten dem Kunden gehören | Kontoauszüge für jedes Konto mit Angabe der Quelle jedes Zahlungseingangs |
| Übersetzung von einer juristischen Person | Die Art der Zahlung an eine natürliche Person ist unklar | Vertrag, Zahlungsbescheid, Unterlagen über die Geschäftsbeziehung mit dem Unternehmen |
| Einkünfte aus einem Land mit Beschränkungen | Erhöhtes Rechtsrisiko, mögliche Sanktionsfragen | Beratung durch einen Rechtsanwalt oder Compliance-Experten vor der Übersetzung |
Wichtiger Hinweis: Die formale Aufteilung von Zahlungen und die absichtliche Verkomplizierung des Geldflusses ersetzen nicht den rechtmäßigen Nachweis ihrer Herkunft und verringern auch nicht die Wahrscheinlichkeit einer Überprüfung – im Gegenteil, sie können diese sogar erhöhen. Die Bank bewertet das Gesamtbild und nicht jede Überweisung für sich.
Falls die Bank zusätzliche Unterlagen angefordert hat
Eine Anfrage der Compliance-Abteilung zu erhalten, bedeutet nicht, unter Verdacht zu stehen. Es handelt sich um ein standardmäßiges Arbeitsverfahren, bei dem die Bank die für eine Entscheidung erforderlichen Informationen einholt. Eine zusätzliche Anfrage stellt an sich noch keine Anschuldigung dar und bedeutet keine Ablehnung.
Es gibt drei grundsätzlich unterschiedliche Situationen, und die Vorgehensweise ist in jeder davon unterschiedlich.
Erstens: Die Bank hat vor der Durchführung der Transaktion zusätzliche Unterlagen angefordert. In diesem Fall können die Unterlagen bereits vor der Überweisung vorbereitet werden, wodurch sich ein Teil der Risiken vermeiden lässt, die mit einer Verzögerung einer bereits eingeleiteten Überweisung verbunden sind. Es ist wichtig, sich bei der Bank nach der genauen Liste der erforderlichen Unterlagen zu erkundigen und nicht einfach alles einzureichen, was gerade zur Hand ist.
Zweitens: Die Überweisung wird derzeit geprüft, die Gutschrift verzögert sich. Das Geld wurde gesendet, ist aber noch nicht auf dem Konto des Empfängers eingegangen. In diesem Fall sollten Sie sich mit der sendenden Bank in Verbindung setzen und den aktuellen Status der Zahlung sowie die erforderlichen Maßnahmen seitens des Absenders oder Empfängers erfragen. Die Fristen sind in einer solchen Situation individuell und hängen von den beteiligten Parteien ab.
Wie kann man herausfinden, wo sich eine internationale Überweisung befindet?
Falls die Bank des Absenders die Ausführung des Zahlungsauftrags bestätigt hat, das Geld beim Empfänger jedoch nicht eingegangen ist, fordern Sie bei der Bank die Zahlungs-ID (UETR – Unique End-to-End Transaction Reference) sowie eine verfügbare Versandbestätigung an.
UETR – eine eindeutige Kennung für internationale Zahlungen, die es Banken ermöglicht, den Weg der Zahlung über SWIFT zu verfolgen. Sie besteht aus 36 Zeichen und wird in den entsprechenden Zahlungsnachrichten verwendet.
Verfahren:
- Bitten Sie die sendende Bank um eine Bestätigung der Zahlungsausführung und deren UETR.
- Bitte lassen Sie den aktuellen Status der Überweisung sowie das Vorliegen von Anfragen seitens der zwischengeschalteten Banken überprüfen.
- Teilen Sie dem Empfänger oder dessen Bank die erforderlichen Angaben sowie die Identifikationsnummer für die Zahlungssuche mit.
- Falls die Überweisung abgelehnt oder zurückgebucht wurde, erkundigen Sie sich nach dem Grund – soweit die Bank dazu berechtigt ist, diesen mitzuteilen – sowie nach dem Verfahren für die Rückerstattung des Betrags.
- Bevor Sie die Zahlung erneut ausführen, klären Sie bitte, was genau die vorherige Zahlung verhindert hat.
UETR hilft bei der Nachverfolgung internationaler Überweisungen, ersetzt jedoch nicht die AML-Prüfung durch die Bank und garantiert nicht, dass das Geld gutgeschrieben wird.
Drittens: Die Bank hat die Transaktion abgelehnt oder die Beendigung der Geschäftsbeziehung angekündigt. Dies ist der komplizierteste Fall. Ein Teil der Gründe darf die Bank laut Gesetz nicht offenlegen. Im Falle einer Ablehnung der Dienstleistung kann der Kunde die verfügbaren Informationen über die getroffene Entscheidung einholen und das Beschwerdeverfahren bei der Bank in Anspruch nehmen. Wenn die Angelegenheit nicht geklärt werden kann, wenden Sie sich bitte an die Verbraucherschutzstelle. der National Bank of Georgia. Gemäß dem von der Nationalbank Georgiens veröffentlichten Verfahren ist das Finanzinstitut verpflichtet, die Beschwerde eines Kunden zu prüfen und innerhalb eines Monats eine Antwort zu erteilen. Diese Frist bedeutet nicht, dass die Streitigkeit garantiert zugunsten des Kunden beigelegt wird oder dass die Prüfung einer einzelnen Beschwerde bei der Nationalbank damit abgeschlossen ist. Die Einreichung einer Beschwerde garantiert nicht die Aufhebung einer rechtmäßig getroffenen Ablehnung.
Praktische Vorgehensweise in jedem dieser Fälle:
- Erkundigen Sie sich bei der Bank nach der genauen Liste der fehlenden Angaben oder Unterlagen.
- Nehmen Sie Kontakt mit der Bank ausschließlich über offizielle Kanäle auf – über Ihr Kundenportal, die offizielle E-Mail-Adresse oder eine Filiale.
- Bereiten Sie alle Belege vor, die eine bestimmte Lücke in der Belegkette schließen.
- Sollten in den Unterlagen Unstimmigkeiten vorliegen (unterschiedliche Beträge aufgrund von Währungsumrechnungen, Namensänderungen oder unterschiedlichen Schreibweisen), ist eine schriftliche Erklärung abzugeben.
- Erkundigen Sie sich bei der sendenden und der empfangenden Bank nach dem aktuellen Status der Zahlung.
- Falls erforderlich, sollten Sie sich rechtlich oder steuerlich beraten lassen, insbesondere wenn es sich um eine komplexe Herkunft der Mittel oder um Sanktionsfragen handelt.
Man sollte nicht davon ausgehen, dass die Einreichung von Unterlagen automatisch zu einer positiven Entscheidung oder zu einer Freigabe innerhalb bestimmter Fristen führt. Die Bank trifft die Entscheidung eigenständig.
So bereiten Sie sich auf eine Bankprüfung vor
Rechtzeitig vorbereitete Unterlagen tragen dazu bei, das Risiko von Verzögerungen aufgrund unvollständiger Angaben zu verringern, schließen jedoch zusätzliche Überprüfungen oder eine Ablehnung nicht aus. Es ist nicht ratsam, den Termin für eine größere Vorauszahlung an unrealistische Fristen zu knüpfen: Wenn die Bank Unterlagen anfordert, kann deren Zusammenstellung mehrere Tage oder Wochen dauern, während die Frist für die Transaktion bereits abläuft.
Praktische Checkliste zur Vorbereitung:
- Die ursprüngliche Kapitalquelle ermitteln — Gehalt, Geschäftstätigkeit, Verkauf von Vermögen, Erbschaft, Schenkung oder eine Kombination daraus.
- Unterlagen zusammenstellen, die den Anspruch auf den Geldbetrag begründen — ein Vertrag, ein Beschluss, eine Bescheinigung oder eine Bestätigung, aus der der Anspruch auf den Betrag hervorgeht.
- Auszüge erstellen, aus denen die Entwicklung des Betrags hervorgeht — von der Quelle bis zu dem Konto, von dem aus die Überweisung getätigt wird.
- Überprüfen, ob Namen, Daten und Angaben übereinstimmen In allen Dokumenten: Abweichungen in der Schreibweise des Namens oder unterschiedliche Datumsangaben führen häufig zu zusätzlichen Fragen.
- Den Verwendungszweck und den Überweisungsweg festlegen — auf ein eigenes georgisches Konto oder direkt an den Verkäufer, als Einmalzahlung oder in Raten.
- Erkundigen Sie sich bei der Bank nach den Anforderungen an das Format der Dokumente — Ist ein Apostille, eine beglaubigte Übersetzung oder eine notarielle Beglaubigung erforderlich?
- Die Fristen für die Banktransaktion mit den Fristen der Transaktion abstimmen — eine Reserve für die Überprüfung einplanen.
- Originale und gesicherte elektronische Kopien aufbewahren aller wichtigen Dokumente.
Um zu veranschaulichen, wie eine neutrale Erläuterung zur Herkunft der Mittel aussehen könnte: „Der zu überweisende Betrag setzt sich zusammen aus den Lohnrücklagen für den Zeitraum von [Jahr] bis [Jahr] (belegt durch den Arbeitsvertrag, Bescheinigungen des Arbeitgebers und Kontoauszüge) sowie aus den Erlösen aus dem Verkauf einer Wohnung in [Land] im Jahr [Jahr] (belegt durch den Kaufvertrag und den Einzahlungsbeleg).“ Dies ist keine vorgefertigte Vorlage für eine Bank – jede Bank formuliert ihre Anfrage auf ihre eigene Weise –, aber genau diese Struktur der Erläuterung ist für einen Compliance-Beauftragten verständlich und praktisch.
Die wichtigste Regel bei der Vorbereitung: Die wichtigsten Unterlagen zur Herkunft der Mittel sollten möglichst vor dem Eingehen vertraglicher Verpflichtungen mit festen Zahlungsfristen vorbereitet werden. Dies hilft dabei, mögliche Lücken im Voraus zu erkennen und die Zahlungsmodalitäten mit der Bank abzustimmen.
Planen Sie, eine Wohnung in Georgien zu kaufen? Wir suchen für Sie Objekte aus, die Ihrem Budget, Ihrer Wunschstadt und Ihrem bevorzugten Zahlungsplan entsprechen. Beantworten Sie einfach ein paar Fragen und erhalten Sie eine persönliche Auswahl an Immobilienangeboten.
Was vor der Übersetzung zu beachten ist
Die Erstellung von Unterlagen zur Herkunft der Geldmittel ist ein eigenständiger und wesentlicher Bestandteil der Planung jeder größeren internationalen Finanztransaktion. Dies gilt insbesondere für den Kauf von Immobilien, bei dem die Zahlungsfristen vertraglich festgelegt sind und sich nicht immer verschieben lassen.
Drei Faktoren, die das Ergebnis tatsächlich beeinflussen: Transparenz der Kapitalherkunft — Die Bank muss die gesamte Herkunftsgeschichte des Betrags nachvollziehen können; Reihenfolge der Nachweise — Die Kette von der Quelle bis zum georgischen Konto darf keine ungeklärten Lücken aufweisen; rechtzeitige Klärung der Konditionen der Bank — Es ist ratsam, sich vor der Überweisung und nicht erst danach über die Anforderungen des jeweiligen Kreditinstituts hinsichtlich Format, Frist und Umfang der Unterlagen zu informieren.
The Residence betreut Immobilienkäufer in Batumi, Tiflis, Gonio und anderen Orten in Georgien und unterstützt sie bei der Auswahl einer Immobilie sowie bei der Abwicklung der Transaktion – soweit dies in den Zuständigkeitsbereich der Agentur fällt. Fragen zum Bank-Compliance, zur steuerlichen Ansässigkeit und zur rechtlichen Begleitung werden gemeinsam mit Fachleuten der jeweiligen Bereiche geklärt.
Der vorliegende Text gibt die allgemeinen Bestimmungen im Stand vom Oktober 2026 wieder und ersetzt keine individuelle Beratung durch eine Bank, einen Rechtsanwalt oder einen Steuerberater. Erkundigen Sie sich bitte direkt bei der Bank und bei den zuständigen Beratern nach den aktuellen Anforderungen. Die Aufsichtspolitik der Nationalbank von Georgien im Bereich AML/CFT ist beschrieben in in den offiziellen Unterlagen der Aufsichtsbehörde.
 Immobilien in Montenegro
 Immobilien auf Zypern
 Immobilien in den VAE
 Immobilien auf Bali
 Immobilien in Thailand
 Immobilien in Spanien
 Immobilien in Saudi-Arabien
 Immobilien in der Türkei
 Immobilien in Sansibar
 +995 551 50 18 84
 hello@residence-estate.ge
 Georgien, Batumi, Sherif Khimshiashvili str., 1, Büro 1204


 Katalog der TOP-7-Objekte abrufen