
 +995 551 50 18 84


La Géorgie ne dispose pas d’un « impôt foncier » unique et universel : cette notion regroupe plusieurs obligations distinctes, chacune d’entre elles intervenant à une étape précise : lors de l’achat d’un bien immobilier, pendant la période de détention, lors de la perception de revenus locatifs et lors de la vente. La charge fiscale dépend du statut du propriétaire, du type de bien immobilier, du revenu global de sa famille, de l’usage qui est fait du bien et de la durée de possession. Pour les acquéreurs étrangers, il n’existe pas d’« impôt pour non-résident » distinct fondé uniquement sur la nationalité ; toutefois, le statut fiscal influe sur la composition des revenus pris en compte et peut entraîner des obligations fiscales simultanées dans deux pays.
Ces informations ont été vérifiées et mises à jour en août 2026. Il est recommandé de vérifier les taux et les délais précis en vous référant à la version en vigueur. du code fiscal de Géorgie ainsi que les documents officiels de l'administration fiscale.
Réponse succincte. Achat appartements en Géorgie En soi, cette opération n'est généralement pas soumise à une taxe distincte sur le transfert de propriété. Après l'achat, le propriétaire peut être assujetti à une taxe foncière annuelle, à une taxe foncière, à un impôt sur les revenus locatifs, à un impôt sur la cession du bien et, dans certains cas liés à une activité professionnelle, à la TVA. Les obligations fiscales concrètes dépendent des revenus du foyer, du type de bien immobilier, de son utilisation et de la durée de détention. Vous trouverez les taux d'imposition détaillés dans le tableau ci-dessous.
Ce document est fourni à titre informatif. Les conséquences fiscales d'une transaction donnée dépendent du statut du propriétaire, de la destination du bien immobilier, de la composition de la famille, de la source des revenus et du mode d'utilisation effectif du bien immobilier.
Il s'agit d'un schéma général applicable aux particuliers. L'impôt foncier, les baux commerciaux, la location à la journée, la détention par l'intermédiaire d'une société et les transactions atypiques font l'objet d'un calcul distinct.
| Situation | Débit ou consommation |
|---|---|
| Achat d'un appartement par un particulier | Il n'y a généralement pas de taxe distincte sur le transfert de propriété |
| Enregistrement de la propriété | 150 GEL en 4 jours ouvrés, 270 GEL en 1 jour ouvré ou 350 GEL le jour du dépôt de la demande |
| Le revenu familial ne dépasse pas 40 000 GEL | Les biens, à l'exception des terrains, sont exonérés d'impôt si le droit à l'allègement fiscal est reconnu |
| Le revenu familial est supérieur à 40 000 GEL, mais inférieur à 100 000 GEL | 0,05–0,21 TP415T de la valeur de marché des biens |
| Le revenu familial s'élève à 100 000 GEL ou plus | 0,8–11 TP415T de la valeur marchande des biens |
| Location à long terme d'un logement à des fins d'habitation | 5% sur les recettes, sans déduction des charges |
| Vente d'un bien immobilier résidentiel avant l'expiration de la période de franchise | 5% sur l'excédent imposable |
| Vente après plus de deux ans de possession | Une exonération fiscale est possible |
| La TVA dans le cadre des activités économiques | 18% ; enregistrement obligatoire lorsque le chiffre d'affaires imposable dépasse 100 000 GEL sur une période de 12 mois consécutifs |
Il s'agit d'un schéma général applicable aux particuliers. L'impôt foncier, les baux commerciaux, la location à la journée, la détention par l'intermédiaire d'une société et les transactions atypiques font l'objet d'un calcul distinct.
Les impôts aux différentes étapes de la propriété
Avant d'examiner chaque obligation prise séparément, il est utile d'avoir une vue d'ensemble de la situation. Le tableau ci-dessous présente les événements fiscaux susceptibles de se produire à chaque étape, de la transaction à la vente.
Tableau 1. Obligations fiscales par étape
| Stade | Engagement éventuel | Lorsque survient | Assiette fiscale | Ce qu'il faut vérifier |
|---|---|---|---|---|
| Achat | Il n'y a généralement pas de taxe spécifique sur l'achat ; des frais d'enregistrement et des frais annexes sont à prévoir | Lors de la conclusion d'une transaction | Il n'y a généralement pas d'assiette fiscale ; les frais d'enregistrement sont fixes | Délai d'enregistrement, tarif NAPR, frais bancaires, virement et accompagnement juridique |
| Maîtrise | Impôt foncier | Sous réserve du respect des dispositions du code | Valeur de marché des biens | Revenus du foyer et prestations sociales |
| Propriété foncière | Impôt foncier | Conformément aux règles applicables à ce site précis | Superficie, catégorie, taux municipal | Fonction et emplacement |
| Location | L'impôt sur le revenu, parfois la TVA | Lorsque les revenus sont perçus en tant que revenus provenant d'une source située en Géorgie | Revenu brut ou autre assiette fiscale prévue par le régime applicable | Type de bail, statut de l'activité, parties au contrat |
| Vente | Impôt sur l'excédent imposable | En cas de vente soumise à l'impôt | Différence entre les recettes et les dépenses justifiées | Durée de détention et documents |
| Donation ou succession | Impôt sur le revenu éventuel | En fonction du lien de parenté et du motif de la transmission | Valeur de marché ou base d'imposition applicable | Degré de parenté et avantage fiscal |
Les droits d'enregistrement relatifs à l'enregistrement d'un droit de propriété constituent une redevance administrative et non un impôt. Leur montant est fixe et ne dépend pas de la valeur du bien. Les frais de notaire, les commissions bancaires, les frais de traduction des documents et les honoraires d’un agent ne constituent pas non plus des paiements fiscaux, bien qu’ils soient inclus dans le budget global de la transaction. Cette distinction est importante : certains frais d’acquisition peuvent par la suite réduire l’excédent imposable lors de la vente, à condition qu’ils soient justifiés par des pièces justificatives et autorisés par le Code des impôts — mais la nature de ces frais doit être vérifiée séparément.
Combien coûte l'enregistrement d'un bien immobilier ?
Selon les tarifs en vigueur de l'Agence nationale du registre public, l'enregistrement de la constitution, de la modification ou de la extinction d'un droit immobilier coûte :
| Date limite d'inscription | Droit d'État |
|---|---|
| 4 jours ouvrables | 150 GEL |
| 1 jour ouvrable | 270 GEL |
| Le jour du dépôt de la demande | 350 GEL |
La certification des signatures des parties à la transaction présentée en vue de son enregistrement coûte 7 GEL. Vous pouvez obtenir un extrait électronique du registre en 13 GEL en un jour ouvré ou pour 52 GEL le jour du dépôt de la demande. Un relevé standard coûte 20 GEL par jour ouvrable ou 75 GEL le jour même de la demande.
Les frais d'enregistrement ne dépendent pas du prix de l'appartement, mais peuvent varier. Avant la transaction, il convient de les vérifier à nouveau sur le site officiel du NAPR.
Exemple de dépenses liées à l'achat d'un appartement
L'acheteur acquiert un appartement pour 250 000 GEL et opte pour l'enregistrement standard du droit de propriété dans un délai de quatre jours ouvrables.
| Consommation | Montant |
|---|---|
| Prix de l'appartement | 250 000 GEL |
| Une taxe distincte sur l'achat | 0 GEL |
| Enregistrement de la propriété | 150 GEL |
| Extrait électronique du registre | 13 GEL |
| Validation des signatures des parties — si ce service est utilisé | 7 GEL |
| Traduction de documents | Selon le tarif du traducteur |
| Commission bancaire | Selon les tarifs de la banque |
| Diligence raisonnable | D'un commun accord avec l'avocat |
Le montant minimal total des paiements fixes indiqués s'élève à 250 163 GEL, ou 250 170 GEL si vous utilisez le service de validation des signatures.
Il s'agit d'un exemple indicatif. Ce calcul ne tient pas compte des frais éventuels liés à la procuration, à la traduction, à l'apostille, au virement bancaire, à la vérification juridique, aux démarches cadastrales et aux services d'un agent.
Une fois le droit de propriété enregistré, les obligations fiscales ne prennent pas fin, mais ne font que commencer. L’obligation fiscale naît de plein droit dès lors qu’il existe un bien imposable et que les autres conditions prévues sont remplies. Il incombe au propriétaire de vérifier ses obligations, de déposer sa déclaration dans les délais impartis et de s’acquitter de l’impôt, même s’il n’a pas reçu de rappel personnel. Si le bien est mis en location, il existe une obligation de déclarer les revenus. Si le bien est vendu à l’avenir, un impôt sur la plus-value imposable peut s’appliquer. Planifier son budget en se basant uniquement sur le prix d’achat du bien revient à sous-estimer le coût réel de la propriété.
Pour en savoir plus sur le déroulement de la transaction et sur les étapes qui précèdent l'enregistrement du droit, veuillez consulter l'article « Comment acheter un bien immobilier en Géorgie »«.
Vous recherchez un bien immobilier en Géorgie ? Répondez à quelques questions concernant l'objectif de votre achat, votre budget et l'emplacement que vous privilégiez : l'équipe de The Residence vous proposera une sélection de biens immobiliers adaptés à Batoumi, Tbilissi, Gonio et dans d'autres régions. Accéder à la recherche de biens immobiliers
Impôt foncier
L'impôt foncier en Géorgie est un impôt local : ses taux sont fixés par les municipalités dans les limites des fourchettes prévues par le Code fiscal (articles 202 à 206). Cela signifie que deux appartements situés dans des villes différentes, ayant la même valeur marchande et dont le propriétaire perçoit le même revenu familial, peuvent être imposés à des taux différents, en fonction de la décision prise par l’autorité locale concernée.
Les biens imposables d’une personne physique comprennent les bâtiments, les parties de bâtiments et les chantiers en cours de construction. Un terrain constitue un objet d’imposition distinct, soumis à des règles différentes (pour plus de détails, voir la section suivante). Un appartement dans un immeuble collectif, une maison individuelle, un appartement dans un appart-hôtel, un local commercial : tous ces biens peuvent potentiellement entrer dans l’assiette fiscale, bien que l’application d’un taux spécifique dépende d’un ensemble de conditions.
La base d'imposition est déterminée en fonction de la valeur de marché des biens conformément aux dispositions du Code fiscal et aux règles d'évaluation applicables. Le Code fiscal n'implique pas que chaque propriétaire soit tenu de commander chaque année un nouveau rapport d'évaluation établi par un expert indépendant. Toutefois, le propriétaire doit être en mesure de justifier la valeur de marché déclarée. Si la valeur du bien a considérablement évolué, s’il s’agit d’un ensemble de biens, d’un bien à usage commercial ou si le calcul est susceptible de donner lieu à un litige avec l’administration fiscale, il est recommandé de faire réaliser une expertise professionnelle ou d’obtenir une explication écrite d’un conseiller fiscal. Le prix figurant dans le contrat de vente ne correspond pas automatiquement à la valeur de marché à la date de calcul de l’impôt : le marché évolue, et au bout de quelques années, la base d’imposition peut différer considérablement du prix d’acquisition.
Tarifs pour les particuliers
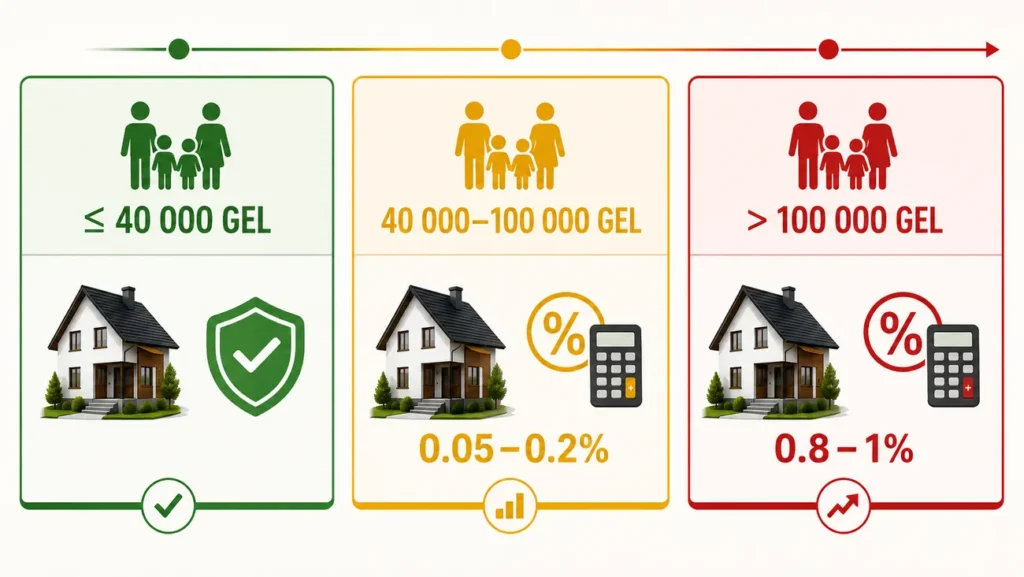
Le paramètre clé qui détermine le taux est — revenu annuel total du foyer du contribuable. C'est le revenu familial, et non pas uniquement le revenu personnel du propriétaire, qui détermine si ce dernier relève ou non de la tranche d'allègement fiscal.
Tableau 2. Tranches d'imposition sur la fortune des particuliers
| Revenu familial annuel | Principe général | Fourchette de taux |
|---|---|---|
| Ne dépasse pas 40 000 GEL | Les biens (à l'exception des terrains) sont exonérés d'impôt en l'absence d'autres exceptions à cette exonération | 0% en cas de droit à une réduction |
| Supérieur à 40 000 GEL, mais inférieur à 100 000 GEL | L'impôt est calculé sur la base de la valeur marchande des biens imposables | 0,05–0,21 TP415T |
| 100 000 GEL et plus | La plage étendue est utilisée | 0,8–1% |
Quelques réserves de fond qu'il ne faut pas négliger :
- Le taux exact est fixé par la municipalité dans les limites prévues par la législation. Le taux en vigueur dans une commune donnée doit être vérifié en se référant à l'acte réglementaire local en vigueur.
- L'impôt foncier est calculé séparément et ne bénéficie pas automatiquement d'une exonération de l'impôt foncier.
- Le droit à l'exonération doit être évalué en tenant compte de l'ensemble de la disposition applicable, et non pas uniquement du seuil de revenu.
- Il ne faut pas multiplier mécaniquement le prix d'achat par le taux maximal 1% : la base de calcul est la valeur de marché à la date applicable, et le taux dépend des revenus et de la commune.
- Les calculs et les déclarations sont effectués en lari (GEL) ; la devise dans laquelle le bien a été payé lors de l'achat n'a aucune importance.
Devez-vous payer un impôt annuel ? : un test rapide
- Vérifiez si vous êtes propriétaire d'un appartement, d'une maison, d'un local commercial, d'un chantier inachevé ou d'un terrain en Géorgie.
- Veuillez calculer le revenu global de la famille pour l'année précédant l'année fiscale.
- Si le revenu familial ne dépasse pas 40 000 GEL, les biens d'une personne physique, à l'exception des terrains, sont exonérés d'impôt dès lors que le droit à l'exonération est reconnu.
- Si le revenu dépasse 40 000 GEL, veuillez déterminer la valeur marchande de l'ensemble des biens imposables.
- Vérifiez le taux fixé par la commune où se trouve le bien immobilier.
- Calculez le montant provisoire de l'impôt : valeur marchande du bien × taux applicable.
- Vérifiez séparément la situation du terrain : l'exonération liée au revenu familial ne s'applique pas automatiquement au terrain.
- Si vous y êtes tenu, veuillez déposer votre déclaration au plus tard le 1er novembre et régler l'impôt au plus tard le 15 novembre.
Exemples de calcul indicatifs (estimation préliminaire, calcul non définitif) :
Exemple 1. Appartement d'une valeur marchande de 250 000 GEL, revenu familial : 70 000 GEL par an. La famille se situe dans la tranche « plus de 40 000, mais moins de 100 000 GEL ». Le taux municipal applicable est compris entre 0,05% et 0,2%.
Fourchette indicative de l'impôt : 250 000 × 0,0005 = 125 GEL (limite inférieure) jusqu'à 250 000 × 0,002 = 500 GEL (limite supérieure de la fourchette).
Le montant exact dépend du taux fixé par chaque commune.
Exemple 2. Appartements d'une valeur marchande de 400 000 GEL, revenu familial de 100 000 GEL ou plus. Fourchette applicable : 0,8–1%.
Fourchette indicative de l'impôt : 400 000 × 0,008 = 3 200 GEL jusqu'à 400 000 × 0,01 = 4 000 GEL.
Exemple 3. Deux biens immobiliers appartenant à un même propriétaire, d'une valeur marchande totale de 600 000 GEL, et un revenu familial de 100 000 GEL ou plus. L'assiette fiscale correspond à la valeur marchande totale de l'ensemble des biens imposables.
Fourchette indicative de l'impôt : 600 000 × 0,008 = 4 800 GEL jusqu'à 600 000 × 0,01 = 6 000 GEL.
Formule permettant une auto-évaluation préliminaire :
Impôt provisionnel = valeur marchande du bien imposable × taux applicable.
Il s'agit précisément d'une estimation préliminaire à des fins de planification financière, et non d'un calcul définitif de l'impôt.
Qu'est-ce qui est considéré comme le revenu familial ?
Aux fins de l'impôt sur la fortune, la notion de « famille » est définie de manière précise dans le code : le conjoint du propriétaire, les enfants mineurs et les beaux-fils/belles-filles, ainsi que les parents, les enfants, les frères, les sœurs, les grands-mères, les grands-pères et les petits-enfants, qui résident en permanence ensemble et gèrent un ménage commun. Les revenus de toutes ces personnes sont additionnés pour déterminer le seuil familial.
Aux fins de l'impôt foncier, on applique définition spécifique du revenu familial (article 202 du Code fiscal géorgien), qui ne correspond pas à l'assiette de l'impôt sur le revenu. Ce calcul inclut différents types de revenus, y compris certains exonérés d’impôt sur le revenu, sauf exceptions expressément prévues par le code. Cela signifie qu’il ne suffit pas de se baser uniquement sur le revenu imposable officiellement déclaré pour évaluer ce seuil.
Si l'un des membres de la famille est enregistré en tant qu'entrepreneur individuel bénéficiant du statut de petite entreprise, ses revenus sont calculés selon une méthode particulière aux fins de l'indice familial : Un montant de 25% de revenus, imposables dans le cadre du régime spécial applicable aux petites entreprises, est pris en compte, ainsi que les revenus imposables qui ne relèvent pas de ce régime.
La question des revenus provenant de l'étranger mérite une attention particulière. La Géorgie applique principalement le principe de territorialité aux personnes physiques : les revenus d'un résident fiscal qui ne proviennent pas d'une source géorgienne sont, en règle générale, exonérés de l'impôt sur le revenu géorgien. Toutefois, les revenus provenant de l'étranger peuvent être pris en compte dans le calcul du revenu familial, dans les cas prévus par le Code fiscal — c'est-à-dire avoir une incidence sur le seuil d'imposition foncière, même en l'absence d'impôt géorgien sur le revenu applicable à ces biens. Ces deux questions doivent être analysées séparément ; il ne convient pas de tirer des conclusions catégoriques sans avoir examiné la situation concrète.
Les recettes en devises étrangères sont converties en lari au taux de change officiel en vigueur pour la période concernée.
Documents à rassembler pour la vérification préalable des revenus du foyer :
- Justificatifs attestant de la valeur de marché de tous les biens immobiliers.
- Informations relatives à la composition de la famille et aux personnes vivant en permanence sous le même toit.
- Les données relatives aux revenus de chaque membre de la famille pour l'année fiscale concernée — provenant de toutes les sources, y compris celles situées à l'étranger.
- Documents attestant de la résidence fiscale (ou de l'absence de celle-ci) en Géorgie.
- Informations relatives aux parcelles foncières et aux autres actifs soumis à l'impôt.
- Déclarations fiscales déjà déposées (le cas échéant).
Taxe foncière
En Géorgie, l'impôt foncier constitue une obligation distincte qui n'est pas absorbée par l'impôt sur la fortune et ne bénéficie pas automatiquement d'une exonération en fonction du seuil de revenu familial. C’est précisément pour cette raison qu’un propriétaire d’appartement dont le revenu familial ne dépasse pas 40 000 GEL peut être entièrement exonéré de l’impôt foncier sur le bâtiment, mais est néanmoins tenu de s’acquitter de l’impôt foncier sur le terrain dont il est propriétaire.
Le taux de l'impôt foncier dépend de la catégorie du terrain, de sa superficie et de la décision de la municipalité. Les terres agricoles et non agricoles sont soumises à des règles d'imposition différentes. Pour les terres agricoles et forestières, les taux de base sont fixés en lari par hectare et varient en fonction du territoire administratif et de la catégorie de la parcelle ; la municipalité est habilitée à fixer le taux dans les limites prévues par le code. Pour les terres non agricoles, le taux de base s'élève à 0,24 GEL par m² et par an et est multiplié par un coefficient territorial que la commune n'est pas autorisée à fixer à un niveau supérieur à 1,5. Il est impossible de définir un taux fixe unique pour l'ensemble de la Géorgie : le montant final est déterminé au niveau de la commune.
Scénarios pratiques :
- Maison avec terrain. Le bâtiment et le terrain constituent deux objets d'imposition distincts. L'impôt sur le bâtiment est calculé selon les règles de l'impôt foncier, en tenant compte des revenus du foyer ; l'impôt foncier est quant à lui calculé selon les barèmes applicables à cette catégorie et à cette commune. Les montants dus doivent être additionnés séparément.
- Appartement situé dans un immeuble collectif. En règle générale, le propriétaire d'un appartement ne dispose pas d'un terrain distinct : le terrain sur lequel se trouve l'immeuble peut faire l'objet d'une copropriété ou d'un autre régime de propriété. La situation dépend du bien immobilier concerné et de la manière dont les droits ont été enregistrés.
- Local commercial avec une part du terrain. Si, d'après les documents, le bien comprend une part du droit sur une parcelle foncière, une taxe foncière peut être due au titre de cette part enregistrée ; il convient de vérifier les modalités en se référant à l'extrait du registre et aux informations figurant dans la déclaration.
Il est important qu’un acquéreur étranger vérifie avant la transaction ce qui est précisément acquis en vertu du contrat : s’il s’agit uniquement d’un immeuble, d’un immeuble avec terrain ou d’une part du terrain. Pour en savoir plus sur les conditions dans lesquelles les étrangers sont autorisés à acquérir des terrains en Géorgie, vous pouvez consulter l’article «Un étranger peut-il acheter un terrain en Géorgie ?« Les informations cadastrales relatives à la parcelle sont accessibles auprès de l'Agence nationale du registre public de Géorgie. »
L'impôt foncier doit faire l'objet d'une vérification distincte. Le fait de ne pas être assujetti à l'impôt sur le logement en raison d'un faible revenu familial ne signifie pas pour autant une exonération automatique des obligations relatives au terrain.
Déclaration et paiement de l'impôt
L'obligation fiscale naît de plein droit dès lors qu'il existe un bien imposable et que les autres conditions prévues sont remplies. Il incombe au propriétaire de vérifier lui-même son obligation fiscale, de déposer sa déclaration dans les délais impartis et de s'acquitter de l'impôt. Il ne faut pas compter sur un rappel personnalisé: l'absence de notification ne vous dispense pas de cette obligation et ne prolonge pas le délai.
Procédure étape par étape pour l'exécution de l'obligation :
- Veuillez déterminer si vous possédez des biens imposables (bâtiment, partie d'un bâtiment, chantier inachevé).
- Vérifier le revenu global du foyer pour l'année précédant l'année fiscale.
- Veuillez vérifier séparément l'existence d'un terrain. Le terrain est inclus dans la déclaration de patrimoine d'une personne physique ; toutefois, les informations le concernant sont indiquées pour l'année fiscale en cours, si l'obligation de déclaration subsiste. Dans certains cas, l’impôt foncier peut être déterminé par l’administration fiscale sur la base des données de l’Agence nationale du registre public, sans qu’il soit nécessaire de déposer une déclaration distincte ; il convient de vérifier la procédure applicable en fonction de chaque situation particulière.
- Déterminer la valeur marchande actuelle des biens immobiliers.
- S'inscrire ou se connecter au portail Service des recettes — rs.ge.
- Veuillez remplir la déclaration selon le formulaire prévu à cet effet, en précisant les biens concernés et la base d'imposition applicable.
- Vérifiez le montant facturé avant de valider.
- Régler l'impôt en utilisant les coordonnées bancaires indiquées dans votre espace personnel sur le site de Revenue Service. N'utilisez pas les références provenant d'articles tiers — elles peuvent être obsolètes.
- Conservez la déclaration, le justificatif de paiement et les documents attestant du calcul du montant.
Faut-il remplir une déclaration immédiatement après l'achat ?
Le simple fait d'acheter un appartement ne signifie pas que la déclaration de patrimoine doive être déposée immédiatement le jour de l'enregistrement du droit de propriété. Il convient tout d'abord de déterminer si cette obligation s'applique, en tenant compte des revenus du foyer, de la nature du bien, de la présence éventuelle d'un terrain et des exonérations applicables.
Il ne faut toutefois pas attendre de recevoir un courrier spécifique de la part du Revenue Service. Après votre achat, il est recommandé de :
- créer ou vérifier votre compte personnel sur rs.ge ;
- conserver le contrat et l'extrait du registre ;
- déterminer le revenu familial pour l'année concernée ;
- vérifier séparément la présence de terre ;
- Avant la date limite de dépôt, veuillez vérifier si une déclaration est requise dans votre cas précis.
Tableau 3. Délais de dépôt des déclarations et de paiement
| Action | Durée totale | Ce qui est indiqué |
|---|---|---|
| Déclaration d'impôt sur la fortune d'un particulier (le cas échéant) | Au plus tard le 1er novembre | Patrimoine de l'année écoulée ; terrains — de l'année en cours |
| Paiement de la taxe foncière | Au plus tard le 15 novembre | Montant facturé |
| Déclaration relative à une vente soumise à l'impôt | Conformément aux règles relatives à l'impôt sur le revenu, après la date de clôture de l'exercice | Revenus, dépenses et excédent imposable |
| Rapports relatifs à la location | Cela dépend du régime et des modalités de déclaration | Revenu locatif et taux applicable |
Les délais de déclaration des revenus provenant de la vente et de la location dépendent du régime fiscal, du statut du contribuable et du mode de perception des revenus. Il n'existe pas de date unique applicable à toutes ces situations ; il convient donc de vérifier les dispositions applicables au cas par cas.
Erreurs courantes lors du dépôt de la déclaration :
- Le propriétaire estime que l'administration fiscale calculera elle-même le montant. Il incombe au contribuable de vérifier et de déposer sa déclaration. En cas de non-dépôt de la déclaration, l'administration fiscale est en droit de déterminer l'obligation fiscale sur la base des informations dont elle dispose — mais cela ne dispense pas des sanctions.
- Seuls les revenus perçus en Géorgie sont pris en compte. Aux fins de la détermination du coefficient familial dans le cadre de l'impôt sur la fortune, les revenus provenant de l'étranger peuvent être pris en compte dans les cas prévus par le Code fiscal.
- Le prix figurant dans le contrat est considéré comme la valeur marchande actuelle. Le marché évolue ; la valeur actuelle peut différer du prix d'achat.
- Aucun impôt n'est prélevé sur les ressortissants étrangers. La nationalité étrangère ne dispense pas en soi du paiement de l'impôt foncier.
- L'exonération relative au logement s'étend au terrain. Il s'agit de deux objets d'imposition distincts.
- Vous pouvez tout simplement ne plus déposer votre déclaration de l'année dernière. La cessation d'une obligation doit être justifiée — par exemple, par la cession d'un bien.
- Les coordonnées bancaires pour le paiement proviennent d'un ancien article. Vos coordonnées à jour sont disponibles uniquement dans votre espace personnel sur rs.ge.
Si un compte bancaire auprès d'une banque géorgienne est nécessaire pour remplir vos obligations fiscales, vous trouverez des informations sur les étapes à suivre pour l'ouvrir dans l'article «Ouverture d'un compte bancaire en Géorgie«.
Impôts liés à la mise en location
Les revenus locatifs provenant d'un bien immobilier géorgien constituent des revenus provenant d'une source située en Géorgie et y sont imposés, que le propriétaire soit ou non résident du pays. Les modalités de paiement dépendent des parties au contrat, du statut du bailleur et du régime applicable.
Location à long terme d'un logement à des fins d'habitation
Conformément à la disposition en vigueur du Code fiscal géorgien (article 81), Les revenus perçus par une personne physique au titre de la location d'un logement, sous réserve du respect des conditions fixées, sont imposés au taux 5%. L'impôt est calculé sur le montant des revenus, sans déduction des charges, dans le cadre de ce régime.
Le mot-clé ici est « à des fins d’habitation ». La destination du bien et son usage effectif priment sur la dénomination donnée au contrat par les parties. Si l’appartement est loué pour servir de bureau, d’entrepôt ou pour toute autre activité commerciale, le taux préférentiel 5% ne s’applique pas automatiquement. Si le locataire est une organisation, les modalités de paiement de l’impôt peuvent nécessiter un accord spécifique dans le contrat. L’activité doit être correctement déclarée : les revenus doivent être déclarés et l’impôt doit être acquitté dans les délais fixés.
Exemple de calcul n° 1. Location d'un logement à long terme.
Loyer de 1 500 GEL par mois, pour une durée de 12 mois.
- Revenu annuel : 1 500 × 12 = 18 000 GEL.
- Impôt au taux 5% : 18 000 × 0,05 = 900 GEL par an.
- Revenu net après impôt : 18 000 − 900 = 17 100 GEL.
Contrats de location à court terme
La location à la journée via Airbnb, Booking et d’autres plateformes similaires n’est pas toujours soumise au même régime fiscal que la location classique à long terme d’un logement. La location à court terme systématique peut être considérée comme une activité économique, compte tenu de la régularité des opérations, du nombre de biens, du mode de gestion et de l'existence de services supplémentaires.
Avant le début de la location à la journée, le propriétaire doit déterminer :
- s'il agit en tant que simple particulier ou en tant qu'entrepreneur ;
- un régime fiscal particulier peut-il s'appliquer ;
- quel montant est considéré comme un revenu imposable ;
- comment est prise en compte la commission de la plateforme ou de la société de gestion ;
- le chiffre d'affaires imposable total est-il sur le point d'atteindre le seuil de TVA fixé à 100 000 GEL sur une période de 12 mois consécutifs ?
Il n'existe pas de taux unique applicable à tous les cas de location à court terme. Le régime fiscal doit être déterminé avant le début de la perception régulière des revenus, et non après le dépassement des seuils ou la réception d'une demande de l'administration fiscale.
Si le propriétaire détient plusieurs établissements, leur chiffre d'affaires global est additionné lors de l'évaluation des obligations en matière de TVA.
Exemple de calcul n° 2. Location à court terme.
Chiffre d'affaires brut de l'année — 60 000 GEL. Les frais de la plateforme s'élèvent à 15% (9 000 GEL). Le montant a été crédité sur le compte 51 000 GEL.
Important : les frais de commission de la plateforme ne constituent pas une dépense automatiquement déductible à des fins fiscales. Le chiffre d'affaires brut (60 000 GEL) et le montant effectivement crédité sur le compte (51 000 GEL) peuvent avoir une incidence fiscale différente selon la manière dont l'activité est déclarée et le régime fiscal applicable. Sans analyse du statut du contribuable et du régime applicable, il est impossible de déterminer avec précision l’assiette fiscale.
Cet exemple montre pourquoi il ne faut pas calculer l'impôt uniquement sur la base du montant crédité sur le compte bancaire. Pour un régime fiscal donné, le chiffre d'affaires brut de 60 000 GEL peut être déterminant, tandis que pour un autre, c'est une autre base, fixée par la réglementation applicable, qui s'applique. C’est pourquoi il est nécessaire de conserver le contrat conclu avec la plateforme ou la société de gestion, ainsi que les relevés de revenus comptabilisés, avec les relevés bancaires.
Location commerciale
La location d'un bien immobilier destiné à servir de bureaux, de locaux commerciaux ou à toute autre activité commerciale ne relève pas du taux préférentiel applicable aux baux résidentiels. L'assiette fiscale et le taux sont déterminés selon les règles générales. Dans certains cas, lorsque le locataire est une entreprise, celle-ci fait office d’agent fiscal : les modalités de retenue doivent être précisées dans le contrat et validées par le comptable du locataire en fonction de la situation concrète.
Le contrat doit préciser clairement si le loyer est indiqué avant ou après retenue d'impôt : le montant effectivement versé sur le compte du propriétaire en dépend.
Tableau 4. Fiscalité des différents types de location
| Scénario | Taux ou mode possible | Base | Ce qu'il faut vérifier |
|---|---|---|---|
| Location à long terme d'un logement à des fins d'habitation | 5% sous réserve du respect des conditions, sans déduction des frais | Revenus locatifs | Nomination, inscription, contrat |
| Location à la journée | Cela dépend du modèle d'activité | Chiffre d'affaires ou assiette fiscale applicable | Statut de l'activité, régime particulier, prestations, TVA |
| Mise à disposition en tant que bureau | Règles générales ; le locataire peut assumer le rôle d'agent fiscal | Cela dépend des parties à la transaction | Statut du locataire, conditions du contrat, modalités de retenue |
| Location par l'intermédiaire d'une société de gestion | Cela dépend de la structure du contrat | Revenu du propriétaire ou chiffre d'affaires de l'activité | Modèle d'agence, commissions, rapports |
Taxe sur la vente
La vente d'un bien immobilier en Géorgie peut donner lieu à une obligation fiscale. L'impôt ne s'applique pas sur la totalité du montant de la vente, mais sur excédent imposable — la différence entre le prix de vente et les dépenses justifiées par des pièces comptables et admises par le Code fiscal.
L'impôt sur la vente d'un bien immobilier résidentiel en Géorgie est un impôt sur le revenu prélevé sur la plus-value réalisée lors de la cession du bien (articles 81 à 82 du Code fiscal). Si l'exonération ne s'applique pas, l'excédent imposable d'un particulier résultant de la vente d'un appartement ou d'une maison d'habitation avec le terrain qui s'y rattache est imposé au taux 5%.
Comment est déterminé l'excédent imposable :
- Produit des ventes — il s'agit du prix de vente effectif du bien.
- Dépenses justifiées par des pièces justificatives — il s'agit du coût d'acquisition et des autres dépenses que le Code fiscal autorise à prendre en compte et qui sont justifiées par des pièces comptables. La simple existence d'un reçu ne garantit pas en soi le droit à une réduction de l'excédent : la nature des dépenses admissibles doit être vérifiée séparément.
- Excédent = produit de la vente − dépenses admissibles et justifiées.
Calcul n° 3. Vente d'un appartement.
- Prix d'achat : 220 000 GEL.
- Prix de vente : 280 000 GEL.
- Dépenses justifiées par des pièces justificatives et admises par le code : 10 000 GEL.
- Excédent imposable : 280 000 − 220 000 − 10 000 = 50 000 GEL.
- Impôt au taux 5% : 50 000 × 0,05 = 2 500 GEL (si l'exonération ne s'applique pas).
Il convient de vérifier si l'exonération s'applique au cas par cas, en fonction des circonstances de chaque transaction.
Que se passe-t-il en cas de vente au bout d'un, deux ou trois ans ?
| Durée de détention | Résultat fiscal global |
|---|---|
| Moins de deux ans | En l'absence d'exonération, la plus-value réalisée lors de la vente d'un bien immobilier résidentiel est imposée au taux 5% |
| Exactement deux ans | La condition « plus de deux ans » n'est pas encore remplie |
| Depuis plus de deux ans | Une exonération de l'impôt sur l'excédent est-elle possible ? |
| Ce bien a été utilisé dans le cadre d'une activité économique | Une vérification distincte est requise, quelle que soit la date limite |
| Revente régulière de biens immobiliers | Cela peut être considéré comme une activité économique |
Le délai doit être calculé en fonction des dates exactes de naissance et d'extinction du droit enregistré, et non pas uniquement en fonction des années civiles.
Durée de possession et libération. Selon le article 82 du Code des impôts, l'excédent résultant de la vente d'un appartement ou d'une maison avec le terrain qui s'y rattache est exonéré de l'impôt sur le revenu si le bien a été détenu par une personne physique pendant plus de deux ans. Pour bénéficier de cet avantage, il est nécessaire de vérifier les dates exactes de naissance et d'extinction du droit enregistré. Dans le cadre d’une transaction de vente classique, le délai court à compter de la date d’enregistrement du droit de propriété au registre ; pour les biens acquis par succession, donation ou à d’autres titres, des règles particulières peuvent s’appliquer.
Un bien utilisé dans le cadre d'une activité commerciale nécessite une analyse distincte : la durée de son utilisation commerciale peut avoir une incidence sur l'applicabilité de l'exonération. L'achat et la vente systématiques de plusieurs biens en vue de leur revente peuvent être qualifiés d'activité économique par l'administration fiscale.
Lors de la vente d'un bien reçu à titre de donation ou d'héritage, la base d'imposition et les abattements applicables dépendent du degré de parenté, du motif du transfert de propriété et des pièces justificatives disponibles ; la règle applicable doit donc être déterminée au cas par cas.
Tableau 5. Scénarios d'imposition en cas de vente
| Scénario | Résultat fiscal global | Ce qu'il faut vérifier |
|---|---|---|
| Vente d'un bien immobilier résidentiel après plus de deux ans de possession | Exonération fiscale éventuelle | Dates exactes d'enregistrement du droit d'acquisition et de vente |
| Vente avant l'expiration d'un délai de deux ans à compter de la date d'acquisition | L'excédent est imposé au taux 5% | Prix d'achat, prix de vente, frais admissibles |
| Vente d'un bien immobilier utilisé à des fins professionnelles | Une vérification distincte est nécessaire | Période d'utilisation et statut de l'activité |
| Série de reventes | Cela peut être considéré comme une activité économique | Fréquence, motif d'achat, nombre de transactions |
| Donation ou succession | Le barème et les avantages dépendent du motif et du lien de parenté | Degré de parenté, montant, pièces justificatives |
Si le bien immobilier appartient à une société. Les seuils de revenus familiaux décrits ci-dessus, l'exonération applicable aux biens lorsque les revenus ne dépassent pas 40 000 GEL et le taux 5% applicable à certains revenus des personnes physiques ne doivent pas être automatiquement appliqués à une personne morale. Les sociétés sont soumises à des règles distinctes en matière d’évaluation du patrimoine, de déclaration fiscale, d’impôt sur les bénéfices et de TVA. L’achat, la location ou la vente de biens immobiliers par l’intermédiaire d’une société géorgienne ou étrangère doit faire l’objet d’un calcul distinct.
La TVA et l'activité entrepreneuriale
L'achat classique d'un appartement par un particulier, que ce soit pour y résider ou pour le mettre en location, n'entraîne pas en soi automatiquement l'application de la TVA. Il convient tout d'abord de déterminer s'il y a activité économique et opération imposable, puis seulement ensuite d'évaluer les obligations en matière de TVA.
Le taux normal de TVA en Géorgie est de 18%. L'obligation d'enregistrement en tant qu'assujetti à la TVA naît lorsque le chiffre d'affaires imposable d'une personne pour une période ininterrompue de 12 mois dépasse 100 000 GEL. Il s'agit du chiffre d'affaires, et non du bénéfice. La demande d'enregistrement doit être déposée au plus tard deux jours ouvrables après le dépassement du seuil (article 157 du Code des impôts).
Situations dans lesquelles la TVA entre en jeu :
- La cession systématique de plusieurs biens immobiliers assortie de prestations complémentaires, dont le chiffre d'affaires cumulé dépasse le seuil fixé.
- Activité de promotion immobilière : la construction et la vente de biens immobiliers en tant qu'activité commerciale.
- La revente de plusieurs biens immobiliers, considérée comme une activité économique.
Si plusieurs biens appartiennent à une même personne, leur chiffre d'affaires global est additionné lors du calcul de l'obligation de TVA.
L'enregistrement à la TVA peut avoir une incidence sur le prix du contrat, les flux de trésorerie et la marge réelle. Le résultat dépend du fait que le prix inclut ou non la TVA, que l'assujetti ait droit ou non à la déduction de la TVA en amont et de la manière dont la charge fiscale est répartie dans le contrat. La division artificielle des activités dans le but de maintenir le chiffre d’affaires en dessous du seuil constitue une pratique risquée et indésirable.
Étrangers et non-résidents
La nationalité étrangère n'entraîne pas en soi l'application d'un taux d'imposition distinct et majoré sur la fortune. Un ressortissant étranger propriétaire d’un bien immobilier en Géorgie s’acquitte de l’impôt foncier selon les mêmes règles : les facteurs déterminants sont le revenu familial, le type de bien immobilier et les dispositions applicables du code.
La nationalité et la résidence fiscale sont deux notions distinctes. En soi, la résidence fiscale en Géorgie n’implique pas automatiquement l’imposition en Géorgie de l’ensemble des revenus étrangers d’une personne physique. Toutefois, certains revenus étrangers peuvent être pris en compte dans le calcul du barème familial applicable à l’impôt sur la fortune — cette question est abordée en détail ci-dessus, dans la section « Qu’est-ce qui est considéré comme un revenu familial ? ».
Le statut de résident fiscal en Géorgie dépend notamment de la durée du séjour dans le pays. Le critère des 183 jours s'applique à toute période continue de 12 mois se terminant au cours de l'année fiscale concernée, et non pas simplement au nombre de jours de l'année civile.
Propriétaire étranger peut-être être assujetti à l'impôt à la fois en Géorgie et dans le pays de résidence fiscale — en fonction de la législation de ce dernier et de l'existence d'une convention visant à éviter la double imposition. La convention ne dispense pas automatiquement des obligations déclaratives : la nécessité de déposer une déclaration, ainsi que la méthode d’imputation ou d’exonération, sont examinées séparément au regard de la législation de chaque pays.
Un propriétaire ne disposant pas d'un compte bancaire en Géorgie peut rencontrer des difficultés pratiques pour s'acquitter de ses impôts. L'article «Comment transférer de l'argent en Géorgie pour l'achat d'un bien immobilier«.
Il est important pour un propriétaire étranger de conserver : le contrat de vente indiquant le prix, les justificatifs des dépenses engagées pour les travaux de rénovation et d’amélioration, les baux, les relevés attestant de la perception des loyers et les quittances de paiement des impôts. Sans ces documents, il est impossible de calculer correctement l’excédent imposable lors de la vente, ni de prouver que les obligations ont été respectées en cas de contrôle.
La résidence fiscale et la nationalité ne sont pas la même chose. Pour effectuer un calcul correct, il est important de déterminer non seulement l'identité du propriétaire, mais également son statut fiscal, la source de ses revenus et la réglementation en vigueur dans le pays où il est résident.
Comment calculer le rendement réel
Les impôts constituent une partie du coût de possession qu’il convient de prendre en compte dans le modèle d’investissement avant la signature du contrat. Un investisseur qui se base uniquement sur le revenu locatif brut surestime le rendement réel.
Formule de base :
Rendement net = (revenus locatifs − temps d'inactivité − frais de gestion − charges locatives à la charge du propriétaire − réparations − assurances − impôts) ÷ coût total de l'investissement × 100%.
Tableau 6. Modèle simple de calcul du rendement net
| Indicateur | Scénario A (exonération de la taxe foncière) | Scénario B (taux 0,2%) |
|---|---|---|
| Prix du bien immobilier | 300 000 GEL | 300 000 GEL |
| Inscription et formalités | 1 500 GEL | 1 500 GEL |
| Aménagement et préparation | 35 000 GEL | 35 000 GEL |
| Coût total de l'investissement | 336 500 GEL | 336 500 GEL |
| Revenu locatif brut | 36 000 GEL par an | 36 000 GEL par an |
| Indemnités de chômage et réductions (8%) | −2 880 GEL | −2 880 GEL |
| Gestion (15%) | −5 400 GEL | −5 400 GEL |
| Entretien et réparation | −2 500 GEL | −2 500 GEL |
| Impôt sur les loyers (5% à partir de 36 000) | −1 800 GEL | −1 800 GEL |
| Impôt foncier | 0 GEL | −600 GEL (300 000 × 0,21 TP415T) |
| Revenu net | 23 420 GEL | 22 820 GEL |
| Rendement net | ≈ 6 961 TP415T | ≈ 6 781 TP415T |
Ce calcul constitue un modèle simplifié et ne tient pas compte de l'inflation, du coût du capital, de l'amortissement ni de l'éventuelle imposition lors de la vente. Scénario A — exonération à condition que le revenu familial total ne dépasse pas 40 000 GEL et qu’il n’y ait pas d’autres revenus venant augmenter ce montant. Scénario B — taux de 0,2% lorsque le revenu familial est supérieur à 40 000 GEL, mais inférieur à 100 000 GEL. Les chiffres réels dépendent du bien immobilier concerné, de la commune, du régime fiscal et des dépenses courantes.
Découvrez les complexes résidentiels à Gonio

 Batumi, Gonio
 à partir de 183m²

 Batumi, Gonioà partir de 43m²
 Batumi, Gonioà partir de 180m²
 Batumi, Gonioà partir de 31,88m²
 Batumi, Gonioà partir de 31,8m²
Erreurs courantes commises par les propriétaires
- Considérer les frais d'enregistrement comme une taxe sur l'achat. Les droits d'enregistrement constituent une redevance administrative d'un montant fixe, et non un impôt. Confondre ces deux notions entraîne des erreurs dans le budget de la transaction.
- Appliquer le tarif 1% à tous les propriétaires. Le taux maximal 1% ne s'applique qu'aux revenus familiaux égaux ou supérieurs à 100 000 GEL, et uniquement à la limite supérieure de la tranche. Pour les revenus inférieurs, le taux est nettement inférieur, voire nul.
- Ne tenir compte que de vos revenus personnels, sans tenir compte des membres de votre famille. L'impôt est calculé en tenant compte du revenu global du foyer. Les revenus du conjoint et des autres membres de la famille vivant en permanence sous le même toit viennent s'ajouter au montant total.
- Ignorer cette parcelle. Si le bien comprend un terrain, il s'agit d'une obligation fiscale distincte, qui n'est pas absorbée par l'impôt foncier.
- Ne pas réévaluer la valeur de marché du bien. En l'espace de quelques années, la valeur de marché peut évoluer de manière significative. Se baser sur le prix d'achat pour calculer l'impôt actuel est une erreur.
- Confondre la location résidentielle à long terme avec l'usage commercial. Le taux préférentiel 5% s'applique à la surface habitable mise en location à des fins d'habitation. Pour les bureaux ou les entrepôts, le régime est différent.
- Considérer que la commission d'Airbnb est automatiquement déduite de l'assiette fiscale. Le chiffre d'affaires brut et le montant après déduction de la commission peuvent être interprétés différemment selon le régime fiscal.
- Ne pas conserver les contrats et les justificatifs de dépenses. Les documents revêtent une importance cruciale lors de la vente et en cas de contrôle ; la simple possession d'un reçu ne garantit pas en soi le droit à une réduction de la base d'imposition.
- Ne pas remplir la déclaration, car vous n'avez pas reçu l'avis. Il ne faut pas compter sur un rappel individuel : il incombe au contribuable de vérifier la date limite.
- Ne pas tenir compte des impôts de votre pays de résidence. Les revenus tirés d'un bien immobilier géorgien peuvent également être soumis à une obligation de déclaration dans le pays où le propriétaire est résident fiscal. La convention visant à éviter la double imposition ne dispense pas automatiquement de l'obligation de déclaration.
Liste de contrôle à l'intention des propriétaires immobiliers en Géorgie
- Déterminer le statut fiscal — résident ou non-résident de Géorgie, nationalité ; le cas échéant, veuillez préciser le critère des 183 jours.
- Vérifier la composition de la famille — qui est considéré comme un membre de la famille aux fins du calcul de l'impôt conformément aux dispositions du code.
- Recueillir des informations sur le revenu familial global — toutes les sources de revenus et tous les membres de la famille, y compris les revenus provenant de l'étranger, qui peuvent être pris en compte dans le revenu familial dans les cas prévus par le Code des impôts.
- Déterminer le type d'objet — appartement, maison, logement, local commercial, chantier en cours.
- Vérifier la présence de terre — si la parcelle fait partie d'un bien immobilier, quelle est sa catégorie et quelle est sa destination.
- Confirmer la valeur de marché actuelle — non pas le prix d'achat, mais la valeur de marché actuelle, conformément aux règles applicables.
- Déterminer la nature du bail — location résidentielle à long terme, location à la journée, location commerciale, par l'intermédiaire d'une société de gestion.
- Vérifier la durée de détention — à compter de la date d'enregistrement du droit de propriété ; en cas de succession ou de donation, veuillez vous renseigner sur les règles spécifiques.
- Évaluer le chiffre d'affaires total sur 12 mois — en cas de livraison de plusieurs biens, il convient de tenir compte du seuil de TVA fixé à 100 000 GEL.
- S'inscrire sur rs.ge — créer ou vérifier votre compte sur le portail Revenue Service.
- Déposer votre déclaration dans les délais - au plus tard le 1er novembre (le cas échéant) ; vérifier les délais en vigueur pour la location et la vente.
- Enregistrer toutes les confirmations — une déclaration, un reçu de paiement, un devis, des contrats et des justificatifs de dépenses.
Le modèle fiscal est plus important qu'il n'y paraît
La fiscalité immobilière en Géorgie comprend quatre étapes : l'achat, la possession, la location et la vente. Lors de l'achat, les principales dépenses concernent les frais d'enregistrement et les frais annexes, mais pas les droits de mutation. L'impôt foncier annuel d'un particulier dépend du revenu familial, de la valeur marchande du bien et du taux fixé par la commune. En cas d’allègement fiscal, il peut s’élever à 0% ; pour un revenu familial supérieur à 40 000 mais inférieur à 100 000 GEL, il varie entre 0,05% et 0,2%, et pour un revenu de 100 000 GEL et plus, de 0,81 TP415T à 11 TP415T de la valeur marchande du bien imposable. L’impôt foncier est calculé séparément. L'impôt foncier est calculé séparément et ne bénéficie pas d'exonération en fonction du seuil de revenu.
Les revenus provenant de la location d'un logement à usage d'habitation, sous réserve du respect des conditions, sont imposés au taux de 5% sans déduction des frais ; les locations à court terme et les locations commerciales font l'objet d'une analyse distincte. En cas de vente d’un bien immobilier résidentiel avant l’expiration d’un délai de deux ans, l’impôt s’élève à 5% sur l’excédent imposable ; une exonération est possible en cas de détention supérieure à deux ans. La TVA s'applique en cas d'activité systématique dont le chiffre d'affaires dépasse le seuil de 100 000 GEL sur une période de 12 mois consécutifs.
La connaissance de ces règles permet d'évaluer correctement la rentabilité réelle du bien, d'éviter des dépenses imprévues et de constituer un dossier administratif en bonne et due forme dès le premier jour de possession. Si la structure de la transaction est atypique — le bien a été utilisé à des fins professionnelles, fait l’objet d’une succession de contrats, relève de l’immobilier commercial ou si le vendeur est une personne morale —, veuillez consulter un fiscaliste en Géorgie avant de signer le contrat. Les explications officielles sont disponibles sur le portail Service des recettes et dans la rubrique FAQ destinée aux particuliers.
🔗 Liens utiles sur les taxes foncières en Géorgie
- Tax Service of Georgia (rs.ge)
Site officiel avec les taux d'imposition actuels, les calculateurs et les règles de dépôt. - ANPR (Agence nationale du registre public)
Vérification de la valeur cadastrale de l'objet, de l'historique de la propriété et des charges. - Chambre de justice de Géorgie (justice.gov.ge)
Site officiel pour l'enregistrement des transactions immobilières et la vérification des documents. - Ministère des finances de Géorgie
Informations sur les réformes fiscales et les modifications de la législation.
 Propriété au Monténégro
 Propriété à Chypre
 L'immobilier aux Émirats arabes unis
 Propriété à Bali
 Propriété en Thaïlande
 L'immobilier en Espagne
 L'immobilier en Arabie saoudite
 L'immobilier en Turquie
 L'immobilier à Zanzibar
 +995 551 50 18 84
 hello@residence-estate.ge
 Géorgie, Batumi, Sherif Khimshiashvili str. 1, office 1204


 Obtenir le catalogue des objets TOP-7