
 +995 551 50 18 84


Que ce soit pour ouvrir un compte dans une banque géorgienne, transférer des économies depuis un autre pays ou payer un loyer à Batoumi, dans chacune de ces situations, la banque peut vous demander d’expliquer d’où proviennent ces fonds. En Géorgie, la justification de l’origine des fonds n’est ni une simple formalité ni une suspicion d’infraction à la loi. Il s’agit d’une procédure bancaire standard, appliquée conformément à une approche fondée sur les risques à l’égard de tous les clients, y compris les étrangers et les non-résidents.
La banque souhaite non seulement s'assurer de l'existence de ces fonds, mais également comprendre d'où ils proviennent. Un simple relevé de compte indiquant le montant requis s’avère souvent insuffisant : le responsable de la conformité examine la provenance des fonds, l’historique des mouvements et la cohérence avec la situation financière déclarée. Cette demande ne concerne pas uniquement les grands investisseurs : elle peut survenir lors d’une opération de quelque montant que ce soit, si celle-ci soulève des questions au regard des motifs prévus par la loi ou des indices de risque.
Cet article présente les différents types de justificatifs existants, les documents acceptés par les banques en fonction des différentes sources de capitaux, la manière d'établir la chaîne documentaire depuis la réception des fonds jusqu'au paiement en Géorgie, ainsi que la marche à suivre si la vérification prend du temps ou si la banque demande des informations complémentaires.
En bref :
- Les banques géorgiennes vérifient l'origine des fonds dans le cadre des procédures AML/KYC : il s'agit d'une obligation légale et non d'une initiative d'un employé en particulier.
- Les banques adoptent une approche fondée sur les risques : une demande complémentaire peut être formulée même pour une opération de faible montant, si des motifs prévus par la loi ou des indices de risque apparaissent.
- La banque peut vous demander des pièces justificatives aussi bien lors de l'ouverture d'un compte que lors de virements ultérieurs, même si les opérations précédentes se sont déroulées sans problème.
- Selon la source de capitaux — salaire, vente de biens, donation, dividendes —, les documents requis varient.
- Il est préférable de préparer le dossier avant la date de paiement, plutôt qu'après avoir reçu la demande de la banque.
Principaux montants et règles de contrôle en Géorgie
| Situation | Somme ou règle |
|---|---|
| Établissement de relations d'affaires avec une banque | Le CDD s'applique quel que soit le montant |
| Opérations ponctuelles distinctes | Plus de 15 000 GEL ou l'équivalent |
| Virements ponctuels individuels | Plus de 3 000 GEL ou l'équivalent |
| Soupçon de blanchiment d'argent ou de financement du terrorisme | Vérification, quel que soit le montant |
| Transport d'espèces à travers la frontière douanière | Plus de 30 000 GEL ou l'équivalent — déclaration obligatoire |
| Virement bancaire en vue de l'achat d'un appartement | Le contrôle dépend de la nature de l'opération et du risque ; il n'existe pas de seuil d'exemption unique et universel |
| Délai de la vérification bancaire en matière de lutte contre le blanchiment d'argent | Il n'existe pas de délai garanti unique |
| Examen d'une réclamation par un établissement financier | Un mois après l'intervention NBG |
Les seuils de 15 000 et 3 000 GEL se rapportent aux catégories d'opérations et aux motifs d'application des mesures préventives prévus par la loi, et non à des limites garanties pour les transferts sans contrôle. Les règles relatives à la déclaration douanière des espèces font l'objet d'une réglementation distincte.
Pourquoi faut-il justifier l'origine de l'argent ?
Les banques géorgiennes sont tenues de respecter les exigences en matière de lutte contre le blanchiment d'argent et le financement du terrorisme — AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism). Chaque banque met ainsi en œuvre la procédure KYC — Know Your Customer, «connaissez votre client». Son objectif est de s’assurer que les activités du client et la nature de ses opérations sont bien comprises par la banque et ne présentent pas de risques inacceptables.
La forme spécifique de contrôle s'appelle vérification préalable du client (CDD) — vérification adéquate de la clientèle. La CDD standard comprend l’identification et la vérification de l’identité du client, la détermination de l’objectif et de la nature présumée de la relation d’affaires, ainsi que le suivi des opérations. Si nécessaire, la banque procède à un examen complémentaire de l’origine des biens et des fonds. À l’égard des clients présentant un risque accru, des mesures préventives renforcées — la diligence raisonnable renforcée (EDD) — sont appliquées, comme le prévoit expressément l’article 18 loi géorgienne relative à la lutte contre le blanchiment d'argent. L'article 10 de cette même loi définit les mesures préventives standard.
La vérification ne se limite pas au moment de l'ouverture du compte. La banque est en droit de poser des questions lors de tout virement ultérieur, si l'opération ne correspond pas au profil habituel du client ou dépasse le chiffre d'affaires déclaré. Le fait qu'une transaction ait été menée à bien par le passé ne garantit pas automatiquement qu'elle le sera également pour la suivante.
L'intensité du contrôle dépend non seulement du montant, mais aussi d'un ensemble de facteurs : la nationalité, la résidence fiscale, les pays d'origine et de destination des fonds, la liste des contreparties, l'objet du paiement, les liens avec la Géorgie et la conformité de l'opération avec l'objet déclaré du compte. Par ailleurs, L'article 11 de la loi relative à la lutte contre le blanchiment d'argent définit les motifs précis justifiant l'application de mesures préventives, y compris les seuils applicables à certains types d'opérations ponctuelles et de virements. Ces seuils ne signifient pas que la banque ne vérifie pas les opérations portant sur des montants inférieurs : en présence d'autres motifs prévus par la loi ou d'indices de risque, une vérification est possible quel que soit le montant.
Trois types de justificatifs
Les banques utilisent trois notions que l'on confond souvent, bien qu'elles désignent des choses différentes.
| Ce qu'ils vérifient | Ce que la banque souhaite savoir | Exemple de confirmation |
|---|---|---|
| Source de revenus (source of income) | De quoi se composent les recettes régulières d'un client ? | Contrat de travail et attestation de salaire, déclaration d'activité indépendante |
| Origine des fonds (source of funds) | D'où provient exactement le montant de cette opération ? | Contrat de vente d'un appartement, relevé de virement |
| L'origine du capital (source de richesse) | Comment le client a-t-il déterminé sa situation financière globale ? | Documents relatifs aux activités menées depuis plusieurs années, aux épargnes et aux investissements |
Ces trois notions ne coïncident pas toujours. Une personne peut percevoir un revenu salarial stable (source de revenus), mais transférer en Géorgie des fonds provenant de la vente d’un appartement hérité (source de fonds), tout en disposant d’une épargne importante provenant de plusieurs sources (source de richesse). La banque peut s’intéresser à ces trois niveaux, à un seul ou à deux d’entre eux, selon l’ampleur de l’opération et le profil du client. La classification présentée ici reflète une distinction pratique utile, et non une norme unique obligatoire pour toutes les banques géorgiennes.
Quels sont les documents acceptés par les banques ?
Il n'existe pas de liste unique et universelle des documents requis, applicable à toutes les banques et à toutes les opérations. Chaque banque définit ses exigences de manière autonome, en fonction de sa politique interne, du profil de risque du client et de la nature de l'opération. Article 21¹ de la loi géorgienne relative à l'activité des banques commerciales Elle impose à la banque l'obligation de connaître l'identité et les activités du client, ainsi que d'évaluer les risques liés à la prestation de services — ce qui justifie la demande des informations nécessaires à l'identification du client, à l'analyse de ses activités et à l'évaluation des risques, conformément à la législation.
Le tableau ci-dessous présente la procédure administrative type pour les principales sources de financement. Il convient de se renseigner auprès de la banque pour connaître les exigences spécifiques en matière de format, de délai de délivrance et de certification notariale.
Documents relatifs aux sources de financement
| Source de financement | Documents relatifs au motif de l'octroi | Documents relatifs aux mouvements de fonds | Ce que la banque peut vous préciser |
|---|---|---|---|
| Salaire et épargne régulière | Contrat de travail, attestation de revenus, déclarations fiscales | Relevés de compte pour la période d'épargne | Adéquation entre le montant cumulé et les revenus déclarés pour la période indiquée |
| Revenus des entrepreneurs individuels et des travailleurs indépendants | Contrats avec les clients, factures et procès-verbaux, déclarations de revenus | Relevés de compte courant ou de compte personnel | Régularité des recettes, présence ou absence d'enregistrement fiscal |
| Revenus d'activité et dividendes | Décision relative au versement des dividendes, états financiers de la société, statuts | Relevé de versement des dividendes sur le compte | Lien entre l'entreprise, le bénéficiaire et le montant transféré |
| Vente d'un appartement, d'une maison ou d'un terrain | Contrat de vente, titres de propriété | Relevé de réception des fonds versés par l'acheteur | Pays d'enregistrement de la transaction, conformité du montant à la valeur de marché |
| Vente d'autres biens importants | Contrat de vente, document d'évaluation si nécessaire | Relevé de versement | Type d'actif, justification du prix |
| L'héritage | Certificat d'héritier, actes notariés | Relevé de virement sur le compte de l'héritier | Origine des fonds du défunt lorsque les montants sont importants |
| Don d'un proche | Contrat de donation, attestation de lien de parenté | Relevé de virement émis par le donateur | Origine des fonds chez le donateur lui-même |
| Intérêts sur les dépôts et revenus d'investissement | Contrat avec une banque ou un courtier, déclaration de revenus | Relevés relatifs au calcul des intérêts ou au versement des revenus | Origine du capital initial placé en dépôt |
| Remboursement d'un prêt accordé précédemment | Contrat de prêt, reçu ou autre justificatif | Relevé de remboursement | Mouvement initial des fonds lors de l'octroi d'un prêt |
| Prestations de retraite | Attestation d'attribution de la retraite, décision de la caisse de retraite | Relevés des versements réguliers | Pays de versement de la pension, type de régime de retraite |
À quoi doit ressembler un relevé bancaire ?
Lors de la préparation d'un relevé destiné à attester l'origine des fonds, il est recommandé de vérifier que le document comporte les éléments suivants :
- le nom du titulaire du compte et les coordonnées bancaires ;
- la période couverte par le relevé ;
- la devise et les coordonnées bancaires dans les limites fixées par la banque ;
- les dates, les montants et la nature des opérations ;
- des données permettant de recouper les encaissements avec les contrats et autres justificatifs ;
- les soldes ou les mouvements de fonds nécessaires pour justifier l'origine du montant transféré.
Une capture d'écran du solde actuel ne remplace pas toujours un relevé complet avec l'historique des opérations. Vérifiez si la banque géorgienne accepte un fichier PDF électronique provenant de la banque en ligne ou si elle exige un document accompagné d'une confirmation supplémentaire de son authenticité.
Ne modifiez pas les montants ni les lignes des opérations figurant sur le relevé bancaire original. S'il est nécessaire d'apporter des précisions sur certaines transactions, il est préférable de joindre une note explicative séparée.
Afin de vérifier l'origine des fonds, la banque peut demander aussi bien des documents expliquant le motif de leur obtention que des relevés reflétant les mouvements réels de fonds. Il est important de bien comprendre la différence entre ces deux types de documents. Acte constitutif (contrat, attestation, décision) confirme que le client avait le droit légal de percevoir cette somme. Relevé des mouvements confirme que les fonds ont bien été crédités sur le compte et retrace leur parcours. Un simple contrat de donation ou un certificat d'héritier s'avère souvent insuffisant : la banque peut souhaiter s'assurer que les fonds ont bien été crédités et comprendre comment ils ont été versés sur le compte à partir duquel le virement est prévu.
Scénario A. L'acheteur a mis de l'argent de côté sur son salaire pendant plusieurs années. La question essentielle ici est la cohérence entre les revenus déclarés et le montant total épargné. Vous devrez fournir une attestation d’emploi et de niveau de salaire (contrat de travail, attestation de l’employeur), des déclarations fiscales ou des documents équivalents, ainsi que des relevés bancaires permettant de constater la constitution progressive du solde. Si les économies ont été conservées sur plusieurs comptes ou transférées d’un compte à l’autre, chaque étape doit être documentée.
Scénario B. L'acheteur a vendu son appartement à l'étranger et envisage d'acheter un logement à Batoumi. Ici, la chaîne se présente comme suit : titres de propriété du bien vendu → contrat de vente → relevé attestant du versement de l'acompte par l'acheteur → virement du montant sur le compte à partir duquel le paiement sera effectué vers la Géorgie. Si un certain temps s'est écoulé entre la vente et le virement, et que les fonds ont transité par plusieurs comptes, chaque étape doit être justifiée par un relevé distinct.
Scénario B. Une partie de la somme provient d'une activité entrepreneuriale, l'autre partie d'un contrat de donation. Une origine mixte nécessite une justification documentaire distincte pour chaque élément. Il est important que le montant provenant d’une activité professionnelle soit justifié par les documents financiers de la société ou de l’entrepreneur individuel, et que le don soit justifié par un acte de donation et un relevé de virement émanant du donateur. Dans ce cas, la banque peut vous demander des informations non seulement sur le donateur en tant que personne physique, mais également sur la provenance des fonds du donateur lui-même, si le montant est important.
Comment justifier un mouvement de fonds ?
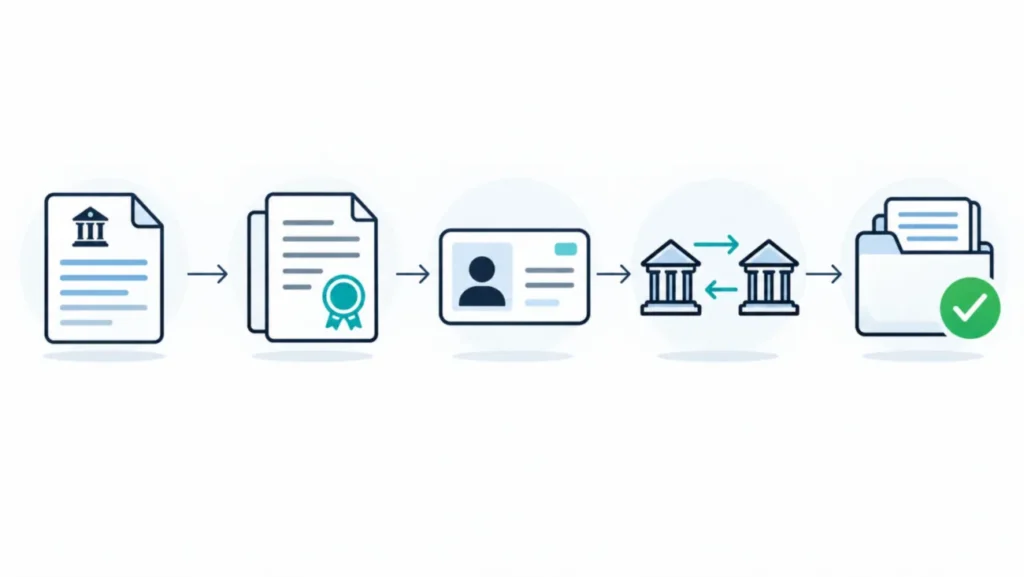
Il arrive souvent que la banque doive déterminer non seulement d'où provient l'argent à l'origine, mais aussi par quel biais il a été versé sur le compte spécifique à partir duquel l'opération est prévue. La traçabilité documentaire des mouvements de fonds constitue un élément essentiel de la vérification de l'origine de l'argent, ce qui permet à la banque d'avoir une vue d'ensemble.
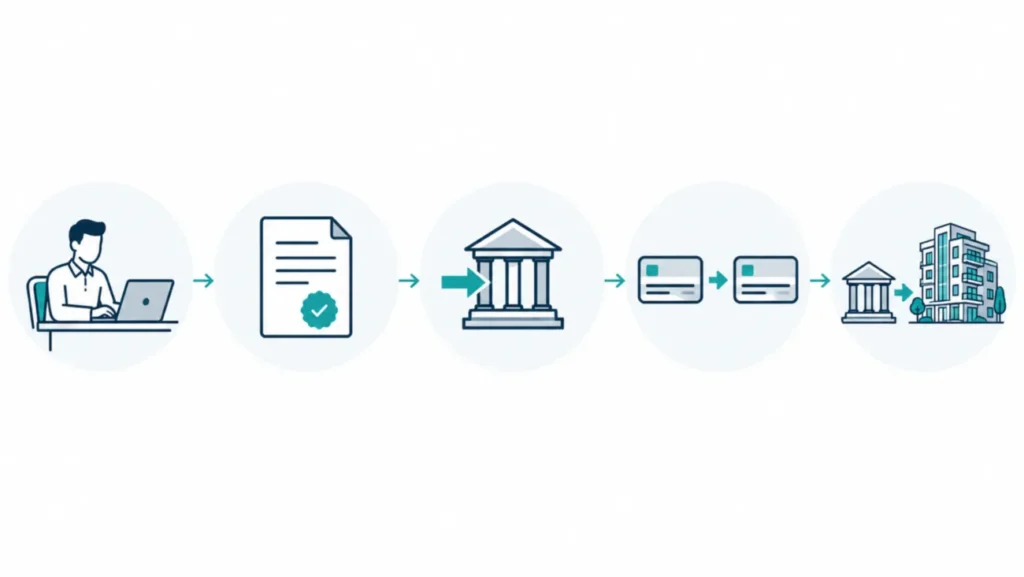
Examinons un scénario type. Une personne a vendu un appartement dans un autre pays : l'acheteur a viré l'argent sur son compte dans une banque étrangère. Une partie de cette somme a ensuite été transférée vers un autre de ses comptes, par exemple dans une autre devise. De là, un virement international SWIFT a été effectué vers la Géorgie. Pour confirmer cette séquence, il est utile de préparer les documents suivants :
- Accord de vente et d'achat et le relevé de virement de l'acheteur constituent la première étape.
- Relevé bancaire le premier relevé, confirmant le virement sortant, constitue la deuxième étape.
- Relevé du deuxième compte, attestant la réception et l'expédition vers la Géorgie, constitue le troisième maillon.
- Confirmation d'un virement international (Notification SWIFT, ordre de paiement avec motif de paiement) — dernière étape avant le crédit du montant.
Certaines situations fréquentes méritent une attention particulière. Dans le cas où conversion de devises le montant figurant sur les relevés sera différent du montant initial : la banque en tient compte, mais il est préférable d’expliquer cette différence à l’avance. Si l’argent a été versé en plusieurs tranches, chacun d'entre eux doit pouvoir être tracé. Lorsque vous utilisez comptes intermédiaires (par exemple, un compte de courtage ou un portefeuille électronique), un document supplémentaire est ajouté à la chaîne.
Différence fondamentale : virement depuis votre compte и paiement par un tiers — Il s'agit de situations différentes du point de vue de la conformité. Si l'argent n'est pas envoyé par le client lui-même, mais par une autre personne ou une entreprise, la banque souhaitera comprendre la nature de ces relations et l'origine des fonds chez le payeur.
À titre d'exemple : si un client transfère 80 000 dollars vers une banque géorgienne, il s'agit d'un montant indicatif qui ne constitue pas un seuil réglementaire de contrôle. La banque peut demander des justificatifs tant pour des montants inférieurs que pour des montants supérieurs, en fonction du profil spécifique du client et de la nature de l'opération.
Principe clé : Des lacunes inexpliquées dans l'historique documentaire de l'argent peuvent susciter des questions supplémentaires de la part de la banque. La chaîne allant de la source initiale de revenus ou de l’événement (vente, héritage, épargne) jusqu’au moment où les fonds étaient prêts à être transférés doit être justifiée de manière cohérente par des documents.
Contrôle des non-résidents en Géorgie
Les banques appliquent aux clients étrangers les mêmes exigences KYC qu'aux résidents. Le statut de non-résident est pris en compte dans l’évaluation globale des risques, au même titre que le pays de résidence, la nature de l’activité, l’objet du compte et d’autres facteurs — et ne justifie pas en soi l’application obligatoire de mesures renforcées.
La Bank of Georgia et la TBC Bank sont de grandes banques commerciales géorgiennes. Il ne convient pas de comparer la rigueur de leurs politiques internes : les exigences varient en fonction du type de compte, du profil du client et de la nature des opérations.
Lorsqu'elle traite avec un non-résident, la banque s'intéresse généralement aux éléments suivants :
- la nationalité et la résidence fiscale — surtout si le pays figure sur les listes des pays à risque élevé ;
- type d'activité — salarié, travailleur indépendant, chef d'entreprise, retraité ;
- la régularité et le montant des revenus — afin d'évaluer la conformité des opérations prévues ;
- montant estimé des mouvements sur le compte — en général, la banque vous demande d'indiquer la fourchette prévue lors de l'ouverture du compte ;
- les contreparties et les pays d'origine et de destination des flux financiers — en particulier dans le cadre des virements internationaux ;
- dans le but d'ouvrir un compte — l'achat de biens immobiliers, la conservation de l'épargne, les règlements avec des contreparties locales ;
- les relations économiques avec la Géorgie — la possession d'un bien immobilier, un titre de séjour, une activité commerciale locale, des séjours réguliers dans le pays.
Par exemple, un acheteur d'appartement à Batoumi peut expliquer l'objectif de ce compte comme suit : le paiement du bien immobilier acquis, les règlements ultérieurs auprès de la société de gestion et la perception de revenus locatifs. Une telle explication permet d’établir un profil financier clair, correspondant à l’objectif déclaré.
La période exacte couverte par les relevés bancaires dépend de l'opération et de la situation du client ; il convient de se renseigner auprès de la banque. Il convient de se renseigner auprès de la banque concernée sur les exigences relatives à la certification notariale, à l'apostille et à la traduction des documents, ainsi qu'à la langue des pièces à fournir.: elles peuvent varier selon les types de documents.
La procédure détaillée d'ouverture d'un compte et la liste des documents requis pour les non-résidents sont décrites dans un article distinct : «Ouvrir un compte bancaire en Géorgie : instructions étape par étape«.
Origine des fonds utilisés pour l'achat d'un bien immobilier
L'achat d'un appartement à Batoumi, Tbilissi ou Gonio est une opération dans laquelle une transaction internationale d'envergure se conjugue avec les exigences de conformité bancaire. Il est préférable de préparer les documents relatifs à l'origine des fonds suffisamment à l'avance, c'est-à-dire avant la date prévue du paiement, et non après que le virement a été bloqué en attente de vérification.
Comment payer son loyer en Géorgie : la marche à suivre
- Déterminez la provenance des fonds. Précisez de quelles ressources proviendra le paiement de l'appartement : épargne, vente de biens, dividendes, donation ou emprunt.
- Rassemblez les pièces justificatives. Préparez les contrats, attestations, documents fiscaux et relevés bancaires qui justifient l'origine de cette somme.
- Choisissez le mode de paiement. Renseignez-vous auprès du vendeur ou du promoteur immobilier pour savoir s'il est possible d'effectuer un virement direct depuis une banque étrangère ou s'il est plus pratique d'utiliser votre propre compte en Géorgie.
- Veuillez coordonner l'opération avec les banques. Avant d'effectuer un virement d'un montant important, veuillez vérifier auprès de l'expéditeur et du bénéficiaire si le paiement est possible, ainsi que les coordonnées bancaires, la devise et les éventuels documents supplémentaires requis.
- Vérifiez les conditions du contrat. Vérifiez le bénéficiaire, le montant, la devise, les délais de paiement, les modalités de confirmation du paiement et les conséquences d'un retard bancaire.
- Effectuez le paiement. Indiquez le motif de paiement correspondant au contrat et conservez le justificatif bancaire.
- Vérifiez que le virement a bien été crédité. Demandez au vendeur de vous confirmer que le montant requis a bien été reçu. L'ordre de paiement en lui-même ne prouve pas toujours que le virement a été définitivement crédité.
- Finalisez la formalité de la transaction. Agissez conformément au contrat et à la procédure applicable en matière d'enregistrement du droit de propriété.
La vérification préalable des documents par la banque ne garantit pas l'exécution du paiement futur. Les conditions du virement et la possibilité de le réaliser peuvent changer avant le crédit effectif des fonds.
La banque de l'expéditeur et la banque du bénéficiaire fonctionnent de manière indépendante et peuvent poser des questions simultanément. La banque de l’expéditeur vérifie si l’opération est conforme au profil du client et à la législation du pays dans lequel elle est enregistrée. La banque géorgienne destinataire applique ses propres procédures de lutte contre le blanchiment d’argent (AML) et peut demander des documents supplémentaires même après que le virement a déjà été accepté pour exécution.
Le circuit des flux financiers a son importance. Virement sur votre propre compte géorgien offre à l'acheteur davantage de contrôle : l'argent est versé sur un compte qu'il contrôle, et c'est à partir de là qu'il peut régler le vendeur. Lorsque par virement direct au vendeur depuis une banque étrangère La chaîne est plus courte, mais dans le motif du paiement, il est nécessaire d'indiquer clairement à quelle transaction le paiement se rapporte. Lors d'un virement au promoteur immobilier Il est important de vérifier que les coordonnées correspondent à celles figurant dans le contrat et de vous assurer que le numéro du contrat et l'objet sont bien indiqués dans l'objet du virement.
Dans quelle devise devez-vous effectuer le virement pour l'appartement ?
Lors de l'achat d'un bien immobilier en Géorgie, il est important de distinguer la devise dans laquelle le prix du bien est indiqué, la devise du contrat et la devise du paiement effectif. Le lari géorgien a cours légal sur le territoire du pays, mais la législation prévoit certaines exceptions et des règles particulières. Il convient donc de vérifier quelle est la devise autorisée pour le règlement au cas par cas, en fonction de la transaction concernée.
Avant d'effectuer le virement, convenez avec le vendeur et la banque de la devise de paiement, des coordonnées bancaires du bénéficiaire, du taux de conversion applicable et de la méthode de calcul du montant final. Si l'argent est transféré en devise étrangère avec conversion ultérieure, il convient de tenir compte de la différence entre le taux officiel de la Banque nationale et le taux commercial de la banque.
Vous pouvez comparer les conditions d'échange via site officiel de la Banque nationale de Géorgie.
Quel mode de paiement choisir ?
| Procédé | Avantages | Ce qu'il faut prendre en compte |
|---|---|---|
| Virement direct au vendeur depuis une banque étrangère | Il n'est pas nécessaire de procéder à un virement intermédiaire sur votre propre compte géorgien | Vérification par les banques, coordonnées bancaires, frais, confirmation du virement |
| Virement sur votre propre compte en Géorgie | Il est plus facile de suivre le solde et les prochains paiements | L'ouverture d'un compte n'est pas garantie ; des contrôles des virements entrants et sortants peuvent être effectués |
| Paiement au promoteur immobilier en plusieurs versements | Il est possible d'échelonner les paiements selon le calendrier convenu | Chaque tranche peut être vérifiée séparément |
| Paiement provenant d'un proche ou d'une entreprise | C'est possible s'il existe un fondement juridique approprié | Les banques peuvent demander des informations sur le payeur et l'origine de ses fonds |
| Paiement au moyen de fonds empruntés | Permet de bénéficier du financement prévu par le contrat | Des documents relatifs à un prêt ou à un crédit seront nécessaires ; les conditions dépendent du prêteur et de l'opération |
Le choix du mode de paiement doit être convenu avec les banques concernées et le vendeur avant la date d'échéance du paiement. Aucun mode de paiement ne garantit l'absence de contrôle anti-blanchiment.
Complexes résidentiels en Géorgie

 Batumi, district de Bagrationi
 à partir de 36,69 m²

 Batumi, zone de l'aéroportà partir de 27,2m²
 Batumi, zone de l'aéroportà partir de 31,8m²
 Batumi, Gonioà partir de 43m²
 Batumi, Nouveau Boulevardà partir de 32,8m²
 Batumi, Gonioà partir de 26,9m²
Combien coûte un virement international vers la Géorgie ?
Les frais de virement peuvent inclure les commissions de la banque émettrice, les retenues des banques intermédiaires, les commissions de la banque bénéficiaire et les pertes liées à la conversion de devises. Le montant total dépend des banques choisies, de la devise, de l'itinéraire et des conditions de paiement.
La Banque nationale de Géorgie propose un service officiel de comparaison des tarifs des banques commerciales. Dans le service officiel de la Banque nationale de Géorgie, le tarif indiqué pour certains établissements bancaires et certaines prestations concernant un virement SWIFT international sortant standard en dollars américains est de 0,21 TP415T du montant, avec un minimum de 15 et un maximum de 500 USD. Il s'agit d'un exemple de conditions tarifaires spécifiques et non du coût de tout virement international vers la Géorgie. Lors de la réception d'argent provenant de l'étranger, il est nécessaire de vérifier séparément les commissions de l'expéditeur, des banques intermédiaires et de la banque destinataire.
Avant d'effectuer un virement, il convient de vérifier le tarif en vigueur de la banque concernée, les éventuelles commissions prélevées par les intermédiaires et le montant qui doit être versé au vendeur.
Au paiement en plusieurs versements — selon le schéma courant lors d’un achat auprès d’un promoteur immobilier — chaque versement doit respecter le calendrier prévu dans le contrat. Il est recommandé de préparer à l’avance l’ensemble des documents relatifs à l’origine des fonds. Toutefois, chaque versement ultérieur peut nécessiter une vérification supplémentaire, des relevés actualisés ou de nouvelles explications, même si les versements précédents ont été effectués sans problème.
Paiement par l'intermédiaire d'un tiers — lorsque le paiement est effectué pour le compte de l’acheteur par un proche, un conjoint, une autre personne ou une entreprise — nécessite des explications spécifiques. La banque peut demander des documents attestant le motif du paiement, les liens entre le payeur et l’acheteur, ainsi que l’origine des fonds du payeur. La nature des documents requis dépend de la structure contractuelle spécifique et des exigences des banques concernées : il peut s’agir d’un acte de donation, d’une attestation des pouvoirs du payeur ou de tout autre document expliquant le motif du paiement.
Un point essentiel qui est souvent négligé : Le contrat de vente d'un appartement précise à quoi sert l'argent, mais n'explique pas d'où provient celui-ci chez l'acheteur. Lors de la vérification, la banque peut évaluer séparément la finalité du paiement et l'origine des fonds. L’enregistrement officiel du droit de propriété et la vérification bancaire de l’origine des fonds constituent des procédures distinctes reposant sur des fondements juridiques différents. L’enregistrement réussi d’un bien immobilier ne garantit pas que la banque approuvera le paiement correspondant.
Documents requis lors du paiement d'un bien immobilier
| Mode de paiement | Documents relatifs à la transaction | Éventuelles justifications complémentaires | Risque principal |
|---|---|---|---|
| Achat auprès du promoteur immobilier | Contrat préliminaire ou tout autre contrat conclu avec le promoteur immobilier conformément à la législation géorgienne, échéancier de paiement | Documents d'enregistrement du promoteur immobilier, permis de construire | Écart entre le montant figurant dans le contrat et le virement effectif |
| Achat sur le marché de l'occasion | Contrat de vente, extrait du registre foncier concernant le bien immobilier | Rapport d'évaluation en cas de prix hors norme | Écart entre la valeur marchande du bien et le montant déclaré |
| Paiement via votre propre compte en Géorgie | Contrat de vente, ordre de paiement | Documents relatifs à l'ouverture du compte, justificatif de l'origine des fonds | Retard dans le crédit des fonds lors d'un virement international |
| Virement au vendeur depuis une banque étrangère | Contrat mentionnant les coordonnées du vendeur, justificatif de virement | Référence du paiement liée au contrat | Blocage du virement par la banque correspondante |
| Paiement en plusieurs versements | Échéancier des paiements prévu dans le contrat, confirmations de chaque virement | Les originaux des avis de paiement précédents | Vérification complémentaire des paiements associés et de leur conformité aux conditions du contrat |
| Paiement par l'intermédiaire d'un proche ou d'un tiers | Contrat de vente, document précisant le motif du paiement et les relations entre les parties | Justification de l'origine des fonds par le contribuable | La nécessité d'expliquer l'origine des fonds provenant d'un tiers |
Que faut-il prévoir dans le contrat au cas où la banque retarderait le virement ?
La vérification bancaire peut prendre plus de temps que ce que l'acheteur avait prévu lors de la négociation de la transaction. C'est pourquoi, avant de signer le contrat, il convient de discuter séparément avec le vendeur de la marche à suivre en cas de retard dans le paiement international.
Il est souhaitable de convenir des points suivants dans le contrat :
- le moment où le paiement est considéré comme effectué : l'envoi de l'ordre de paiement ou la réception effective des fonds ;
- procédure de confirmation du paiement ;
- les conséquences du prélèvement des commissions bancaires ;
- la possibilité de modifier le délai de paiement sur accord écrit ;
- les mesures à prendre par les parties si la banque a refusé d'effectuer le paiement ;
- les conséquences d'un retard de paiement, les conditions de remboursement de l'acompte et le sort de l'arrhes.
Les conditions relatives à la prolongation des délais et au remboursement doivent être convenues entre les parties et être conformes à la législation applicable. Le simple fait qu’une vérification bancaire ait lieu ne signifie pas que l’acheteur soit automatiquement dégagé de sa responsabilité en cas de retard.
Pour organiser un paiement, il est nécessaire de comprendre le fonctionnement des virements vers la Géorgie : vous trouverez plus de détails à ce sujet dans l'article «Comment transférer de l'argent en Géorgie pour l'achat d'un bien immobilier« . La procédure complète d'acquisition d'un bien immobilier par un étranger est décrite dans un guide distinct »Comment acheter un bien immobilier en Géorgie«.
Envisagez-vous d'acheter un appartement en Géorgie ? Lors du choix d'un bien immobilier, il convient de tenir compte non seulement du prix et du quartier, mais aussi des modalités de paiement, des échéances de paiement et des documents relatifs à la transaction. Trouver un bien immobilier avec The Residence.
Sources de financement complexes
En cas de dépôts en espèces, de transferts familiaux, d'opérations sur des actifs virtuels et d'autres sources de fonds complexes, la banque peut vous demander des documents supplémentaires attestant de l'origine des fonds et de leur historique de mouvements.
Espèces et transferts familiaux
L'argent liquide est ce qu'il y a de plus difficile à intégrer dans la chaîne documentaire. La banque ne voit pas ses mouvements sur les comptes, mais uniquement le fait qu'il a été déposé. L'importation d'espèces à la frontière, accompagnée d'une déclaration en douane, confirme uniquement que les billets ont été déclarés lors du passage de la frontière — mais pas la manière dont cet argent a été gagné ou obtenu. Il s’agit de deux questions distinctes, et la déclaration ne suffit pas pour répondre à la seconde. Si des espèces ont été conservées longtemps en dehors du système bancaire, la banque peut vous demander d’où elles provenaient à l’origine.
Quelle est la somme maximale d'argent liquide que l'on peut introduire en Géorgie ?
Lors du franchissement de la frontière douanière de la Géorgie, la déclaration est obligatoire pour les sommes en espèces, les chèques et certains titres dont le montant total dépasse 30 000 GEL ou l'équivalent en devises étrangères.
Lors des formalités douanières relatives aux espèces et aux titres soumis à déclaration, des documents attestant de leur origine et de leur destination peuvent vous être demandés. C'est pourquoi, avant votre départ, il est recommandé de préparer non seulement les informations relatives au montant, mais également les documents justifiant la provenance de ces fonds.
La déclaration ne constitue pas une preuve de l'origine légale de l'argent. Lors d'un dépôt ultérieur d'espèces sur un compte bancaire, la banque peut demander séparément des documents attestant de la provenance de ces fonds.
Avant votre départ, il convient de vérifier les réglementations douanières en vigueur tant en Géorgie que dans le pays d'où vous emportez de l'argent. Les restrictions et les obligations en matière de déclaration peuvent varier.
Les virements familiaux et les dons constituent une pratique courante, notamment chez les acheteurs dont les parents ou le conjoint contribuent au financement de l'achat d'un bien immobilier. La banque peut vous demander un document justifiant le motif du transfert d'argent. Elle peut également s'enquérir de l'origine des fonds chez le donateur lui-même — surtout si le montant est important. Le simple fait d’être apparenté et la bonne volonté du donateur ne suffisent pas.
Au d'origine mixte du montant — le salaire perçu sur plusieurs années, plus les dons, plus la vente de biens : il est nécessaire de justifier chaque élément par des pièces justificatives et d’expliquer comment ils ont contribué au montant total. Tenter de présenter l’ensemble comme une seule et même épargne « provenant de différentes sources » sans donner de détails concrets suscite généralement des questions supplémentaires.
Cryptomonnaies et autres actifs
La possibilité de créditer des fonds provenant d'opérations sur des actifs virtuels dépend de la politique de chaque banque et des circonstances de l'opération. Avant toute conversion ou virement, il convient de vérifier auprès de la banque les exigences relatives à la justification de l’historique d’acquisition, de détention et de vente des actifs, ainsi qu’aux documents fournis par la bourse ou tout autre prestataire de services.
La banque peut demander des informations concernant l'historique des achats et des ventes d'actifs virtuels, leur conversion et les mouvements de fonds qui en découlent. En fonction de la politique de la banque et de son évaluation des risques, cela peut inclure l’historique des opérations sur les plateformes d’échange, la confirmation de l’identité de l’utilisateur sur la plateforme et un relevé des conversions.
Le contrôle des sanctions est mis en œuvre parallèlement aux mesures AML/KYC et constitue un volet distinct de la conformité bancaire. L'applicabilité des restrictions dépend du régime de sanctions concerné, des parties à l'opération, des banques et de l'itinéraire du virement. Si le client ou ses contreparties font l’objet de sanctions internationales, ou si l’itinéraire du virement passe par des juridictions soumises à des restrictions, l’opération peut être bloquée, même si tous les autres documents sont en règle.
Situations complexes liées à l'origine des fonds
| Situation | Pourquoi ces questions se posent-elles ? | Comment se préparer |
|---|---|---|
| Épargne en espèces à long terme | Il n'existe aucune trace bancaire de la constitution de ce montant | Préparez les documents relatifs à la source de revenus pour la période d'épargne |
| Don familial | L'origine des fonds du donateur n'est pas connue de la banque | Acte de donation + justificatifs de revenus du donateur |
| Cryptomonnaie | Afin d'évaluer l'origine des fonds, la banque peut avoir besoin d'un historique supplémentaire des opérations portant sur des actifs virtuels et d'une preuve documentaire de leur conversion | Veuillez vérifier au préalable auprès de la banque si le virement est possible ; préparez l'historique des opérations effectuées sur la plateforme ainsi que les documents relatifs à la conversion |
| L'argent provenant de plusieurs comptes | Les virements entre plusieurs comptes propres nécessitent une vérification des opérations et la confirmation que ces comptes appartiennent bien au client | Relevés pour chaque compte, précisant la provenance de chaque recette |
| Traduction émanant d'une personne morale | La nature de ce versement à une personne physique n'est pas claire | Contrat, décision de paiement, documents relatifs aux relations avec l'entreprise |
| Revenus provenant d'un pays soumis à des restrictions | Risque accru lié à la juridiction, problèmes éventuels liés aux sanctions | Consultation d'un juriste ou d'un spécialiste de la conformité avant la traduction |
Avertissement important : Le fractionnement formel des paiements et la complexification délibérée du parcours des fonds ne remplacent pas la justification légale de leur provenance et ne réduisent pas la probabilité d'un contrôle — au contraire, ils peuvent même la renforcer. La banque évalue la situation dans son ensemble, et non chaque virement pris séparément.
Si la banque a demandé des documents supplémentaires
Recevoir une demande du service de conformité ne signifie pas que vous faites l'objet de soupçons. Il s'agit d'une procédure de travail standard, dans le cadre de laquelle la banque vérifie les informations nécessaires à la prise de décision. Une demande complémentaire ne constitue pas en soi une accusation et n'implique pas un refus.
Il existe trois situations fondamentalement différentes, et la marche à suivre varie selon chacune d'entre elles.
Premièrement : la banque a demandé des documents supplémentaires avant de procéder à l'opération. Dans ce cas, les documents peuvent être préparés avant l'envoi des fonds, ce qui permet d'éviter une partie des risques liés au retard d'un virement déjà lancé. Il est important de demander à la banque la liste précise des documents requis, plutôt que de simplement fournir tout ce que vous avez sous la main.
Deuxièmement : le virement est en cours de vérification, le crédit est suspendu. L'argent a été transféré, mais n'a pas encore été crédité sur le compte du bénéficiaire. Dans ce cas, il est nécessaire de contacter la banque de l'expéditeur afin de vérifier l'état actuel du paiement et de connaître la liste des démarches à effectuer par l'expéditeur ou le bénéficiaire. Les délais dans ce type de situation varient d'un cas à l'autre et dépendent des parties concernées.
Comment savoir où se trouve un virement international ?
Si la banque de l'expéditeur a confirmé l'exécution de l'ordre de paiement, mais que le bénéficiaire n'a pas reçu les fonds, demandez à la banque le numéro d'identification du paiement UETR (Unique End-to-End Transaction Reference) ainsi qu'une confirmation de l'envoi.
L'UETR est un identifiant unique de paiement international qui permet aux banques de suivre son acheminement via SWIFT. Il se compose de 36 caractères et est utilisé dans les messages de paiement correspondants.
Procédure :
- Demandez à la banque émettrice une confirmation de l'exécution du paiement ainsi que son code UETR.
- Veuillez vérifier l'état actuel du virement et la présence éventuelle de demandes émanant des banques intermédiaires.
- Veuillez communiquer au bénéficiaire ou à sa banque les coordonnées bancaires nécessaires ainsi que le numéro d'identification permettant de retrouver le paiement.
- Si le virement a été refusé ou rejeté, veuillez vous renseigner sur la raison de ce refus, dans la mesure où la banque est autorisée à communiquer ces informations, ainsi que sur les modalités de remboursement.
- Avant de procéder à un nouvel envoi, veuillez déterminer la cause exacte du problème qui a empêché le paiement précédent.
L'UETR permet de suivre un virement international, mais ne remplace pas le contrôle bancaire en matière de lutte contre le blanchiment d'argent et ne garantit pas le crédit des fonds.
Troisièmement : la banque a refusé l'opération ou vous a informé de la résiliation de votre compte. Il s'agit là de la situation la plus complexe. La loi autorise la banque à ne pas divulguer certaines raisons. En cas de refus de service, le client peut obtenir des précisions sur les informations disponibles concernant la décision prise et recourir à la procédure de réclamation auprès de la banque. Si le litige n’est pas résolu, il convient de s’adresser au service de protection des droits des consommateurs. de la Banque nationale de Géorgie. Conformément à la procédure publiée par la Banque nationale de Géorgie, l’établissement financier est tenu d’examiner la réclamation d’un client et de lui fournir une réponse dans un délai d’un mois. Ce délai ne garantit pas que le litige sera tranché en faveur du client ni que l’examen d’une réclamation spécifique auprès de la Banque nationale sera mené à son terme. Le dépôt d’une réclamation ne garantit pas l’annulation d’un refus pris en bonne et due forme.
Procédure pratique à suivre dans chacun de ces cas de figure :
- Veuillez vous renseigner auprès de la banque pour connaître la liste exacte des informations ou des documents manquants.
- Veuillez contacter la banque exclusivement par les canaux officiels : via votre espace client, par e-mail officiel ou en vous rendant en agence.
- Veuillez préparer tous les justificatifs permettant de combler cette lacune spécifique dans la chaîne documentaire.
- Si les documents présentent des incohérences (différences de montants dues à une conversion, un changement de nom ou des variations orthographiques), veuillez fournir une explication par écrit.
- Veuillez vérifier l'état actuel du paiement auprès de la banque émettrice et de la banque destinataire.
- Si nécessaire, sollicitez un conseil juridique ou fiscal, en particulier si la situation concerne une provenance complexe des fonds ou des questions liées aux sanctions.
Il ne faut pas s'attendre à ce que la remise des documents entraîne automatiquement une décision favorable ou un déblocage dans un délai précis. La banque prend sa décision de manière indépendante.
Comment se préparer à un contrôle bancaire
Des documents préparés à l'avance permettent de réduire le risque de retard dû à des informations incomplètes, mais n'excluent pas la possibilité de contrôles supplémentaires ou d'un refus. Il n'est pas recommandé de lier la date d'un versement anticipé important à des délais irréalistes : si la banque demande des documents, leur rassemblement peut prendre plusieurs jours, voire plusieurs semaines, alors que le délai fixé pour la transaction est déjà très serré.
Liste de contrôle pratique pour la préparation :
- Déterminer la source initiale du capital — salaire, activité professionnelle, vente de biens, héritage, donation ou une combinaison de ces éléments.
- Rassembler les documents justifiant l'origine des fonds — un contrat, une décision, un certificat ou une attestation confirmant le droit à percevoir cette somme.
- Préparez des relevés indiquant les mouvements de ce montant — de la source au compte à partir duquel le virement sera effectué.
- Vérifier la concordance des noms, des dates et des coordonnées Dans tous les documents : les divergences dans l'orthographe d'un nom ou les différences de dates sont souvent à l'origine de questions supplémentaires.
- Déterminer la destination et l'itinéraire du transfert — sur votre propre compte géorgien ou directement au vendeur, en une seule fois ou en plusieurs versements.
- Veuillez vous renseigner auprès de la banque sur les exigences relatives au format des documents — Faut-il un apostille, une traduction certifiée conforme, une certification notariale ?
- Faire coïncider les délais de l'opération bancaire avec ceux de la transaction — prévoir une marge pour les contrôles.
- Conserver les originaux et les copies électroniques sécurisées tous les documents essentiels.
À titre d'exemple, voici à quoi pourrait ressembler une explication neutre concernant l'origine des fonds : « Le montant à transférer provient des économies réalisées sur les salaires perçus entre [année] et [année] (comme l’attestent le contrat de travail, les attestations de l’employeur et les relevés bancaires), ainsi que des fonds provenant de la vente d’un appartement en [pays] en [année] (comme l’attestent le contrat de vente et le relevé de virement).» Il ne s'agit pas d'un modèle prêt à l'emploi pour une banque — chaque banque formule sa demande à sa manière —, mais c'est précisément cette structure d'explication qui est claire et pratique pour un spécialiste de la conformité.
La règle principale de la préparation : Il est recommandé de préparer les principaux documents relatifs à l'origine des fonds avant de prendre des engagements contractuels assortis de délais de paiement fixes. Cela vous permettra d'identifier à l'avance d'éventuelles lacunes et de convenir des modalités de paiement avec la banque.
Vous envisagez d'acheter un appartement en Géorgie ? Nous vous proposerons des biens adaptés à votre budget, à la ville de votre choix et à vos modalités de paiement préférées. Répondez à quelques questions et recevez une sélection personnalisée de biens immobiliers.
Ce qu'il est important de prendre en compte avant la traduction
La préparation des documents relatifs à l'origine des fonds constitue une étape à part entière et essentielle de la planification de toute opération financière internationale d'envergure. Cela vaut tout particulièrement pour l'achat d'un bien immobilier, où les échéances de paiement sont fixées dans le contrat et ne peuvent pas toujours être reportées.
Trois facteurs qui ont une réelle influence sur le résultat : transparence de l'origine des capitaux — la banque doit pouvoir retracer l'historique complet de l'origine de cette somme ; séquence des pièces justificatives — la chaîne, de la source jusqu'au compte géorgien, ne doit pas comporter de lacunes inexpliquées ; vérification préalable des conditions de la banque — Il est préférable de vous renseigner sur les exigences d'un établissement de crédit donné concernant le format, le délai et la composition des documents avant d'effectuer le virement, et non après.
The Residence accompagne les acheteurs immobiliers à Batoumi, Tbilissi, Gonio et dans d’autres localités de Géorgie, et les aide à s’y retrouver dans le processus de sélection d’un bien et d’organisation de la transaction — dans la mesure où cela relève de la compétence de l’agence. Les questions relatives à la conformité bancaire, à la résidence fiscale et à l’accompagnement juridique sont traitées en collaboration avec des spécialistes des domaines concernés.
Ce document présente les règles générales en vigueur en octobre 2026 et ne remplace pas les conseils personnalisés prodigués par une banque, un juriste ou un fiscaliste. Veuillez vous renseigner sur les exigences en vigueur directement auprès de la banque et des conseillers spécialisés. La politique de surveillance de la Banque nationale de Géorgie en matière de lutte contre le blanchiment d’argent et le financement du terrorisme (AML/CFT) est décrite dans dans les documents officiels de l'autorité de régulation.
 Propriété au Monténégro
 Propriété à Chypre
 L'immobilier aux Émirats arabes unis
 Propriété à Bali
 Propriété en Thaïlande
 L'immobilier en Espagne
 L'immobilier en Arabie saoudite
 L'immobilier en Turquie
 L'immobilier à Zanzibar
 +995 551 50 18 84
 hello@residence-estate.ge
 Géorgie, Batumi, Sherif Khimshiashvili str. 1, office 1204


 Obtenir le catalogue des objets TOP-7