
 +995 551 50 18 84


בגאורגיה אין "מס נדל"ן" אחיד ואוניברסלי — מונח זה מאגד מספר התחייבויות שונות, שכל אחת מהן מתעוררת בשלב מסוים: בעת רכישת הנכס, בתקופת הבעלות, בעת קבלת הכנסה משכירות ובזמן המכירה. נטל המס תלוי במעמד הבעלים, בסוג הנכס, בהכנסה הכוללת של משפחתו, באופי השימוש בנכס ובמשך תקופת הבעלות. עבור רוכשים זרים אין "מס לתושב חוץ" נפרד המוטל אך ורק על בסיס אזרחות, אולם המעמד המס משפיע על הרכב ההכנסות הנלקחות בחשבון ועשוי ליצור חובות במקביל בשתי מדינות.
המידע נבדק ועודכן נכון לחודש אוגוסט 2026. מומלץ לבדוק את התעריפים והמועדים הספציפיים מול הנוסח העדכני קוד המס של גאורגיה וכן על פי החומרים הרשמיים של רשות המסים.
תשובה קצרה. רכישה דירות בגאורגיה כשלעצמה, העסקה אינה כרוכה בדרך כלל במס נפרד על העברת זכות הבעלות. לאחר הרכישה, על הבעלים עשויים לחול מס רכוש שנתי, מס קרקע, מס על הכנסות משכירות, מס בעת מכירת הנכס, ובמקרים עסקיים מסוימים — מע"מ. החבות הספציפית תלויה בהכנסת המשפחה, בסוג הנכס, באופן השימוש בו ובמשך תקופת הבעלות. שיעורי המס המפורטים מופיעים בטבלה שלהלן.
חומר זה נועד למטרות מידע בלבד. ההשלכות המס של עסקה ספציפית תלויות במעמדו של הבעלים, בייעוד הנכס, בהרכב המשפחה, במקור ההכנסה ובאופן השימוש בפועל בנכס.
זוהי תמונה כללית עבור אדם פרטי. מס מקרקעין, שכירות מסחרית, השכרה יומית, בעלות באמצעות חברה ועסקאות חריגות מחושבים בנפרד.
| המצב | קצב או צריכה |
|---|---|
| רכישת דירה על ידי אדם פרטי | בדרך כלל אין מס נפרד על העברת זכות הבעלות |
| רישום זכויות קניין | 150 GEL תוך 4 ימי עבודה, 270 GEL תוך יום עבודה אחד או 350 GEL ביום הגשת הבקשה |
| ההכנסה המשפחתית אינה עולה על 40,000 GEL | נכסים, למעט קרקעות, פטורים ממס אם קיימת זכאות להטבה |
| ההכנסה המשפחתית עולה על 40,000 GEL, אך נמוכה מ-100,000 GEL | 0,05–0,21 TP415T משווי השוק של הנכס |
| ההכנסה המשפחתית היא 100,000 GEL ומעלה | 0,8–1% משווי השוק של הנכס |
| השכרת דירות למגורים לטווח ארוך | 5% מההכנסה ללא ניכוי הוצאות |
| מכירת נכס למגורים לפני תום תקופת ההטבה | 5% מהעודף החייב במס |
| מכירה לאחר יותר משנתיים של בעלות | ייתכן שתוענק פטור ממס |
| מע"מ בפעילות כלכלית | 18%; חובת רישום כאשר מחזור העסקים החייב במס עולה על 100,000 GEL במשך 12 חודשים רצופים |
זוהי תמונה כללית עבור אדם פרטי. מס מקרקעין, שכירות מסחרית, השכרה יומית, בעלות באמצעות חברה ועסקאות חריגות מחושבים בנפרד.
מיסים בשלבים השונים של הבעלות
לפני שנבחן את ההתחייבויות הבודדות, כדאי לקבל תמונה כוללת של המצב. הטבלה שלהלן מציגה אילו אירועים מס עשויים להתרחש בכל שלב — מהעסקה ועד המכירה.
טבלה 1. התחייבויות מס לפי שלבים
| שלב | התחייבות אפשרית | כאשר מתעורר | בסיס המס | מה לבדוק |
|---|---|---|---|---|
| רכישה | בדרך כלל אין מס נפרד על הרכישה; יש הוצאות רישום והוצאות נלוות | בעת ביצוע העסקה | בדרך כלל אין בסיס מס; אגרת הרישום היא קבועה | תקופת הרישום, תעריף NAPR, עמלות בנקאיות, העברה וליווי משפטי |
| בעלות | אַרנוֹנָה | בכפוף לעמידה בתנאי הקוד | שווי השוק של הנכס | הכנסה משפחתית והטבות |
| בעלות על קרקע | מס קרקע | על פי הכללים החלים על השטח הספציפי | שטח, קטגוריה, שיעור הארנונה העירוני | ייעוד ומיקום |
| לִשְׂכּוֹר | מס הכנסה, ולעיתים מע"מ | כאשר ההכנסה מתקבלת כהכנסה ממקור בגאורגיה | ההכנסה ברוטו או בסיס חישוב אחר בהתאם למשטר המס החל | סוג השכירות, מעמד הפעילות, צדדים לחוזה |
| מכירה | מס על העודף החייב במס | במקרה של מכירה החייבת במס | ההפרש בין ההכנסות להוצאות המאושרות | תקופת הבעלות והמסמכים |
| מתנה או ירושה | מס הכנסה אפשרי | בהתאם לקשר המשפחתי ולבסיס ההעברה | שווי השוק או בסיס החישוב הרלוונטי | דרגת הקרבה וההטבה |
האגרה הממשלתית על רישום זכות הבעלות היא תשלום מנהלי, ולא מס. סכומה קבוע ואינו תלוי בערך הנכס. גם הוצאות נוטריון, עמלות בנקאיות, עלות תרגום מסמכים ושירותי סוכן אינן מהוות תשלומים מסים, אף שהן נכללות בתקציב הכולל של העסקה. ההבחנה חשובה: הוצאות מסוימות הקשורות לרכישה עשויות להפחית בהמשך את הרווח החייב במס בעת המכירה, אם הן מאושרות במסמכים ומותרות על פי חוק המס — אך יש לבדוק את הרכב הוצאות אלה בנפרד.
כמה עולה רישום נכס
על פי התעריפים הקיימים של הסוכנות הלאומית לרישום הציבורי, עלות רישום היווצרות, שינוי או סיום של זכות במקרקעין היא:
| תקופת הרישום | אגרה ממשלתית |
|---|---|
| 4 ימי עבודה | 150 GEL |
| יום עבודה אחד | 270 GEL |
| ביום הגשת הבקשה | 350 GEL |
אימות חתימות הצדדים על העסקה שהוגשה לרישום עולה 7 GEL. ניתן לקבל תמצית אלקטרונית מהמרשם תמורת 13 GEL תוך יום עבודה אחד או ב- 52 GEL ביום הגשת הבקשה. תדפיס רגיל עולה 20 GEL ליום עבודה אחד או 75 GEL ביום הפנייה.
דמי הרישום אינם תלויים במחיר הדירה, אך עשויים להשתנות. לפני ביצוע העסקה, יש לבדוק אותם שוב באתר הרשמי של NAPR.
דוגמה להוצאות הכרוכות ברכישת דירה
הקונה רוכש דירה תמורת 250,000 GEL ובוחר ברישום סטנדרטי של זכות הבעלות תוך ארבעה ימי עבודה.
| צריכה | סכום |
|---|---|
| מחיר הדירה | 250,000 GEL |
| מס נפרד על הרכישה | 0 GEL |
| רישום זכויות קניין | 150 GEL |
| תמצית אלקטרונית מהמרשם | 13 GEL |
| אימות חתימות הצדדים — אם נעשה שימוש בשירות זה | 7 GEL |
| תרגום מסמכים | לפי תעריף המתורגמן |
| ועדת הבנקאות | על פי התעריף של הבנק |
| בדיקה משפטית | בהסכמת עורך הדין |
הסכום המינימלי של התשלומים הקבועים המפורטים — 250,163 GEL, או 250,170 GEL בעת שימוש בשירות אימות חתימות.
זוהי דוגמה תיאורטית. החישוב אינו כולל הוצאות אפשריות בגין ייפוי כוח, תרגום, אפוסטיל, העברה בנקאית, בדיקה משפטית, רישום בקדסטר ושירותי סוכן.
לאחר רישום זכות הבעלות, ההיבטים המס אינם מסתיימים, אלא רק מתחילים. חובת המס נוצרת מכוח החוק, בכפוף לקיומו של נכס החייב במס ולתנאים נוספים הקבועים בחוק. על הבעלים מוטלת האחריות לבדוק את חובתו, להגיש את הדוח במועד ולשלם את המס — גם אם לא התקבלה תזכורת אישית. אם הנכס מושכר, מתעוררת חובה לדווח על ההכנסה. אם הנכס יימכר בעתיד, ייתכן שיחול מס על הרווח החייב במס. תכנון התקציב על סמך מחיר הנכס בלבד פירושו הערכת חסר של העלות האמיתית של הבעלות.
לפרטים נוספים על אופן התנהלות העסקה ועל מה שקורה עד לרישום הזכות, ניתן לקרוא במאמר "כיצד לרכוש נדל"ן בגאורגיה"«.
מחפשים נכס בגאורגיה? ענו על מספר שאלות בנוגע למטרת הרכישה, לתקציב ולמיקום המועדף עליכם — צוות The Residence יכין עבורכם מבחר נכסים מתאימים בבאטומי, בטביליסי, בגוניו ובאזורים נוספים. עבור לבחירת נכסים
אַרנוֹנָה
מס הרכוש בגאורגיה הוא מס מקומי: שיעורי המס נקבעים על ידי הרשויות המקומיות בתוך הטווחים הקבועים בקוד המס (סעיפים 202–206). משמעות הדבר היא ששתי דירות בערים שונות, בעלות שווי שוק זהה והכנסה משפחתית זהה של הבעלים, עשויות להיות מחויבות בשיעורי מס שונים — בהתאם להחלטת הרשות המקומית הספציפית.
הנכסים החייבים במס של אדם פרטי כוללים מבנים, חלקים ממבנים ומבנים שבבנייה. מגרש הוא נכס נפרד לצורכי מס, אשר נבחן על פי כללים אחרים (לפרטים נוספים — בסעיף הבא). דירה בבניין רב-משפחתי, בית מגורים נפרד, דירות במלון דירות, נכס מסחרי — כל הנכסים הללו נכללים באופן פוטנציאלי בבסיס המס, אם כי תחולת שיעור המס הספציפי תלויה במגוון תנאים.
בסיס המס נקבע על פי השווי השוקי של הנכס בהתאם לדרישות חוק המס ולכללי ההערכה החלים. חוק המס אינו קובע כי כל בעל נכס מחויב להזמין מדי שנה דוח חדש של שמאי עצמאי. עם זאת, על הבעלים להציג נימוקים התומכים בשווי השוק המוצהר. אם שווי הנכס השתנה באופן משמעותי, אם מדובר במספר נכסים, אם הנכס הוא נכס מסחרי או אם החישוב עלול לעורר מחלוקת עם רשות המס, מומלץ לקבל הערכה מקצועית או הסבר בכתב מיועץ מס. המחיר המופיע בחוזה המכירה אינו שווה אוטומטית לשווי השוק בתאריך חישוב המס: השוק משתנה, ובתוך מספר שנים בסיס המס עשוי להיות שונה באופן משמעותי ממחיר הרכישה.
תעריפים ללקוחות פרטיים
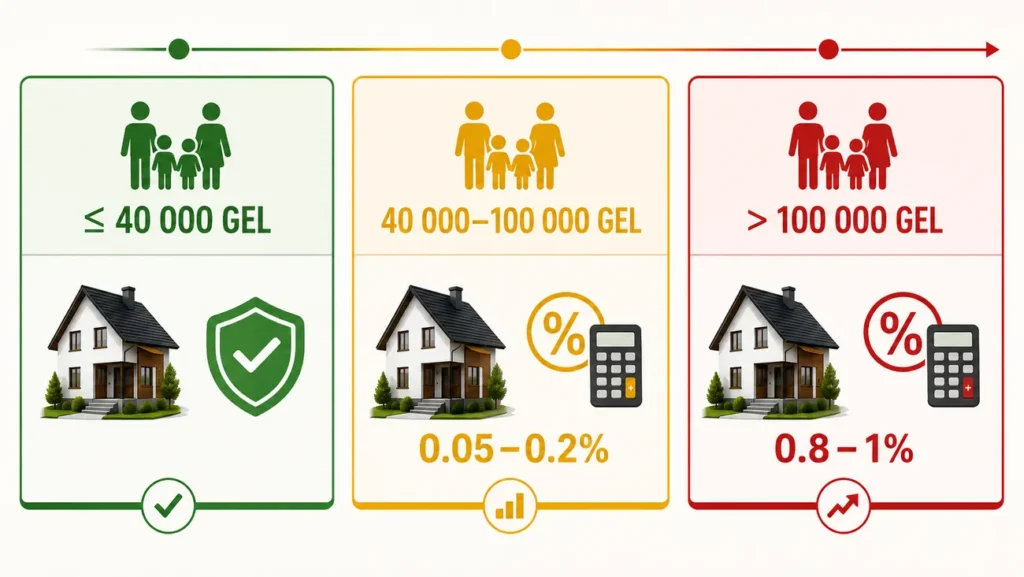
הפרמטר המרכזי הקובע את השיעור הוא — ההכנסה השנתית הכוללת של המשפחה של הנישום. דווקא ההכנסה המשפחתית, ולא רק ההכנסה האישית של הבעלים, היא זו שקובעת אם הבעלים נכלל בטווח ההטבות או לא.
טבלה 2. מדרגות מס הרכוש ליחידים
| ההכנסה השנתית של המשפחה | העיקרון הכללי | טווח ההימור |
|---|---|---|
| לא עולה על 40,000 GEL | נכסים (למעט קרקעות) פטורים ממס בהיעדר חריגים אחרים מההטבה | 0% אם קיימת זכאות להטבה |
| עולה על 40,000 GEL, אך נמוך מ-100,000 GEL | המס מחושב על פי השווי השוקי של הנכס החייב במס | 0,05–0,21 TP415T |
| 100,000 GEL ומעלה | טווח מוגבר נמצא בשימוש | 0,8–1% |
כמה הסתייגויות עקרוניות שאסור להתעלם מהן:
- העירייה קובעת את התעריף המדויק במסגרת החוק. יש לבדוק את השיעור העדכני של עירייה ספציפית על פי התקנה המקומית התקפה.
- מס הקרקע מחושב בנפרד ואינה זכאית באופן אוטומטי לפטור ממס רכוש.
- יש לבחון את הזכות לשחרור תוך התחשבות בכלל ההוראות הרלוונטיות — ולא רק בערך הסף של ההכנסה.
- אין להכפיל באופן אוטומטי את מחיר הרכישה בשיעור המרבי של 1%: הבסיס הוא השווי השוקי בתאריך הרלוונטי, והשיעור תלוי בהכנסה וברשות המקומית.
- התשלומים וההצהרות מתבצעים בלרי (GEL); אין כל חשיבות למטבע שבו שולם הנכס בעת הרכישה.
האם עליכם לשלם מס שנתי: מבחן מהיר
- בדקו האם יש לכם בגאורגיה דירה, בית, נכס מסחרי, פרויקט בבנייה או מגרש.
- חשבו את ההכנסה הכוללת של המשפחה בשנה שקדמה לשנת המס.
- אם הכנסת המשפחה אינה עולה על 40,000 GEL, נכסיו של אדם פרטי, למעט קרקעות, פטורים ממס בתנאי שיש לו זכות להטבה.
- אם ההכנסה עולה על 40,000 GEL, יש לקבוע את השווי השוקי של כל הרכוש החייב במס.
- בדקו את השיעור שנקבע על ידי העירייה במקום שבו נמצא הנכס.
- חשבו את המס המוקדם: שווי השוק של הנכס × שיעור המס החל.
- יש לבדוק את חלקת הקרקע בנפרד: הפטור על סמך הכנסת המשפחה אינו חל על הקרקע באופן אוטומטי.
- אם חלה עליכם החובה, הגישו את הדוח עד ה-1 בנובמבר לכל המאוחר, ושילמו את המס עד ה-15 בנובמבר לכל המאוחר.
דוגמאות לחישוב תיאורטי (הערכה ראשונית, לא חישוב סופי):
דוגמה 1. דירה בשווי שוק של 250,000 GEL, והכנסת המשפחה היא 70,000 GEL בשנה. המשפחה נכללת בטווח של "יותר מ-40,000, אך פחות מ-100,000 GEL". שיעור המס העירוני החל — בין 0.05% ל-0.2%.
טווח המס המשוער: 250,000 × 0.0005 = 125 GEL (הגבול התחתון) עד 250,000 × 0.002 = 500 GEL (הגבול העליון של הטווח).
הסכום המדויק תלוי בשיעור שנקבע על ידי הרשות המקומית הספציפית.
דוגמה 2. דירה בשווי שוק של 400,000 GEL, הכנסה משפחתית של 100,000 GEL ומעלה. טווח היישום — 0.8–1%.
טווח המס המשוער: 400,000 × 0.008 = 3,200 GEL עד 400,000 × 0.01 = 4,000 GEL.
דוגמה 3. שני נכסים בבעלות אדם אחד, ששווים הכולל בשוק הוא 600,000 GEL, וההכנסה המשפחתית היא 100,000 GEL ומעלה. בסיס החישוב — השווי הכולל בשוק של כל הרכוש החייב במס.
טווח המס המשוער: 600,000 × 0.008 = 4,800 GEL עד 600,000 × 0.01 = 6,000 GEL.
נוסחה להערכה מקדימה עצמית:
מס מקדים = שווי השוק של הנכס החייב במס × שיעור המס החל.
זוהי אכן הערכה ראשונית לצורך תכנון פיננסי, ולא חיוב מס סופי.
מה נחשב כהכנסה משפחתית
המונח "משפחה" לצורכי מס רכוש מוגדר בקודקס באופן מפורש: בן/בת הזוג של הבעלים, ילדים קטינים וילדים חורגים, וכן הורים, ילדים, אחים, אחיות, סבים, סבתות ונכדים, המתגוררים יחד באופן קבוע ומנהלים משק בית משותף. ההכנסות של כל האנשים הללו מצטברות לצורך קביעת המדד המשפחתי.
לצורך מס רכוש חל הגדרה מיוחדת של הכנסה משפחתית (סעיף 202 לקוד המס של גאורגיה), שאינה תואמת את בסיס מס ההכנסה. החישוב כולל סוגי הכנסה שונים, לרבות הכנסות מסוימות הפטורות ממס הכנסה — למעט החריגים המפורשים בחוק. משמעות הדבר היא כי אין די בהסתמכות על ההכנסה החייבת במס המוצהרת באופן רשמי בלבד בעת הערכת הסף.
אם אחד מבני המשפחה רשום כעוסק עצמאי בעל מעמד של עסק קטן, הכנסתו לצורך חישוב המדד המשפחתי מחושבת באופן מיוחד: נלקח בחשבון סכום של 25% מההכנסה החייבת במס במסגרת המשטר המיוחד לעסקים קטנים, וכן הכנסה חייבת במס שאינה נכללת במסגרת משטר זה.
נושא ההכנסות מחו"ל מצריך תשומת לב מיוחדת. גאורגיה מיישמת כלפי יחידים בעיקר את העיקרון הטריטוריאלי: הכנסתו של תושב מס שאינה נובעת ממקור בגאורגיה פטורה, ככלל, ממס הכנסה גאורגי. עם זאת, הכנסות מחו"ל עשויות להילקח בחשבון כחלק מההכנסה המשפחתית במקרים הקבועים בקוד המס — כלומר, להשפיע על סף המס על נכסים, גם בהיעדר מס הכנסה גאורגי המוטל עליהם. יש לנתח את שתי הסוגיות הללו בנפרד; אין להסיק מסקנות נחרצות מבלי לבחון את המצב הספציפי.
הכנסות במטבע זר מומרות ללרי לפי השער הרשמי של התקופה הרלוונטית.
מה יש להכין לצורך בדיקה מקדימה של הכנסת המשפחה:
- אישור בכתב של השווי השוקי של כל נכסי הנדל"ן.
- פרטים על הרכב המשפחה ועל האנשים המתגוררים יחד באופן קבוע.
- נתונים על הכנסותיו של כל בן משפחה בשנה המס הרלוונטית — מכל המקורות, לרבות מקורות בחו"ל.
- מסמכים המעידים על תושבות מס (או על היעדרה) בגאורגיה.
- מידע על מגרשי קרקע ונכסים אחרים החייבים במס.
- דוחות מס שהוגשו בעבר (אם רלוונטי).
מס קרקע
מס הקרקע בגאורגיה הוא התחייבות נפרדת, שאינה נכללת במס הרכוש ואינה זכאית באופן אוטומטי לפטור על סמך סף ההכנסה המשפחתית. לכן, בעל דירה שהכנסת משפחתו אינה עולה על 40,000 GEL עשוי להיות פטור לחלוטין ממס על המבנה, אך עם זאת מחויב לשלם מס קרקע על המגרש שבבעלותו
שיעור מס הקרקע תלוי בקטגוריית המגרש, בשטחו ובהחלטת העירייה. קרקעות חקלאיות וקרקעות לא חקלאיות ממוסות לפי כללים שונים. עבור קרקעות חקלאיות ויערות, התעריפים הבסיסיים נקבעים בלרי להקטאר ומשתנים בהתאם לאזור המנהלי ולקטגוריית המגרש; לרשות המקומית הסמכות לקבוע את התעריף בגבולות הקבועים בחוק. עבור קרקעות שאינן חקלאיות, התעריף הבסיסי הוא 0.24 GEL למ"ר בשנה והוא מוכפל במקדם טריטוריאלי, שהעירייה אינה רשאית לקבוע כי יעלה על 1.5. לא ניתן לקבוע שיעור אחיד וקבוע לכל גאורגיה: הסכום הסופי נקבע ברמת העירייה.
תרחישים מעשיים:
- בית עם מגרש. הבניין והקרקע הם שני נכסים נפרדים לצורכי מיסוי. מס הבניין מחושב על פי כללי מס הרכוש, תוך התחשבות בהכנסת המשפחה; מס הקרקע מחושב על פי התקנות החלות על הקטגוריה והעירייה הספציפיות. יש לחשב את חובות המס בנפרד.
- דירה בבניין מגורים. ככלל, לבעל הדירה אין מגרש נפרד — הקרקע שמתחת לבניין עשויה להיות בבעלות משותפת או בצורת בעלות אחרת. המצב תלוי בנכס הספציפי ובאופן רישום הזכויות.
- נכס מסחרי הכולל חלק בקרקע. אם על פי המסמכים הנכס כולל חלק בזכויות על מגרש, ייתכן שיחול מס קרקע על החלק הרשום; יש לבדוק את הנוהל על פי תמצית הרישום ונתוני ההצהרה.
חשוב שקונה זר יברר לפני העסקה: מה בדיוק נרכש במסגרת החוזה — רק הבניין, הבניין עם המגרש או חלק בקרקע. ניתן לקרוא בפירוט רב יותר על התנאים שבהם זכאים זרים לרכוש מגרשי קרקע בגאורגיה במאמר «האם אזרח זר רשאי לרכוש קרקע בגאורגיה?". ניתן לקבל את פרטי הקדסטר של המגרש באמצעות הסוכנות הלאומית לרישום הציבורי של גאורגיה.
יש לבדוק את מס הקרקע בנפרד. העובדה שלא מוטל מס על הדירה בשל הכנסה משפחתית נמוכה אינה מעידה בהכרח על פטור אוטומטי מחובות הנוגעות למגרש.
הגשת הצהרה ותשלום המס
חובת המס נוצרת מכוח החוק, בכפוף לקיומו של נכס החייב במס ולתנאים נוספים הקבועים בחוק. על הבעלים מוטלת האחריות לבדוק בעצמו את חובתו, להגיש את הדוח במועד ולשלם את המס. אין להסתמך על תזכורת אישית: היעדר הודעה אינו פוטר מהחובה ואינו דוחה את המועד.
הוראות מפורטות לביצוע ההתחייבות:
- יש לקבוע האם בבעלותך נכס החייב במס (מבנה, חלק ממבנה, בנייה בלתי גמורה).
- יש לבדוק את סך ההכנסה המשפחתית בשנה שקדמה לשנת המס.
- יש לבדוק בנפרד את קיומה של חלקת קרקע. הקרקע נכללת בהצהרת הרכוש של יחיד, אולם הנתונים לגביה מצוינים עבור שנת המס הנוכחית — אם חובת הדיווח עדיין חלה. במקרים מסוימים, מס הקרקע עשוי להיקבע על ידי רשות המס על סמך נתוני הסוכנות הלאומית לרישום ציבורי, ללא הגשת הצהרה נפרדת; יש לברר את הנוהל הרלוונטי בהתאם למקרה הספציפי.
- לבדוק את השווי השוקי העדכני של הנכסים.
- להירשם או להתחבר לפורטל שירות ההכנסות — rs.ge.
- יש למלא את ההצהרה על פי הטופס הקבוע, תוך ציון הרכוש ובסיס המס הרלוונטי.
- יש לבדוק את הסכום שחויב לפני האישור.
- לשלם את המס לפי פרטי התשלום המעודכנים בחשבון האישי ב-Revenue Service. אין להשתמש בפרטים המופיעים במאמרים של גורמים חיצוניים — ייתכן שהן מיושנות.
- יש לשמור את ההצהרה, את אישור התשלום ואת המסמכים המעידים על חישוב העלות.
האם יש להגיש את הדוח מיד לאחר הרכישה?
עצם רכישת הדירה אינה מחייבת הגשת הצהרת נכסים באופן מיידי ביום רישום הזכות. תחילה יש לקבוע האם חלה חובה כזו, בהתחשב בהכנסת המשפחה, בסוג הנכס, בקיומה של קרקע ובהטבות החלות במקרה זה.
אין להמתין למכתב נפרד מרשות המסים. לאחר הרכישה מומלץ:
- ליצור או לאמת את החשבון האישי באתר rs.ge;
- לשמור את החוזה ואת תמצית הרישום;
- לקבוע את הכנסת המשפחה לשנה הרלוונטית;
- לבדוק בנפרד אם יש קרקע;
- לפני תום המועד להגשה, יש לברר האם נדרשת הגשת הצהרה במקרה הספציפי שלכם.
טבלה 3. מועדי הגשת הדוחות ותשלום המס
| פעולה | משך הזמן הכולל | מה מצוין |
|---|---|---|
| הצהרת יחיד בנוגע למס רכוש (במידה וקיימת חבות) | לא יאוחר מ-1 בנובמבר | נכסים בשנה שחלפה; קרקע — בשנה הנוכחית |
| תשלום מס רכוש | לא יאוחר מ-15 בנובמבר | הסכום שנצבר |
| הצהרה במקרה של מכירה החייבת במס | על פי כללי מס ההכנסה לאחר האירוע המדווח | הכנסות, הוצאות והיתרה החייבת במס |
| דיווח בנושא השכירות | תלוי במצב ובנוהל הדיווח | הכנסות משכירות ושיעור המס החל |
המועדים להגשת דיווח על הכנסות ממכירה והשכרה תלויים במשטר המס, במעמד הנישום ובאופן קבלת ההכנסה. לא נקבע מועד אחיד לכל המקרים הללו — יש לבדוק את התקנות החלות בכל מקרה ספציפי.
טעויות נפוצות בעת הגשת הדוח:
- הבעלים סבור כי רשות המסים תחשב את הסכום בעצמה. חובת הבדיקה וההגשה מוטלת על הנישום. במקרה של אי-הגשת הדוח, רשות המס רשאית לקבוע את חבות המס על סמך המידע הקיים — אך הדבר אינו פוטר מהטלת קנסות.
- נלקח בחשבון רק ההכנסה בגאורגיה. לצורך קביעת המדד המשפחתי לצורך מס רכוש, הכנסות מחו"ל עשויות להיות רלוונטיות במקרים הקבועים בקודקס המס.
- המחיר המפורט בחוזה נחשב כשווי השוק הנוכחי. השוק משתנה; הערך הנוכחי עשוי להיות שונה ממחיר הרכישה.
- לזר לא מוטל מס. אזרחות זרה כשלעצמה אינה פוטרת מתשלום מס רכוש.
- הפטור בגין הדירה חל גם על מגרש הקרקע. מדובר בשני אובייקטים שונים של מיסוי.
- אפשר פשוט להפסיק להגיש את הדוח של השנה שעברה. יש לנמק את הפסקת החובה — למשל, עקב יציאת נכס מהמאזן.
- פרטי התשלום נלקחו ממאמר ישן. פרטי חשבון עדכניים — רק בחשבון האישי באתר rs.ge.
אם נדרש חשבון בנק בבנק גאורגי לצורך עמידה בחובות המס, ניתן לקרוא על השלבים לפתיחתו במאמר «פתיחת חשבון בנק בגאורגיה«.
מיסים בהשכרת נכס
הכנסה משכירות נדל"ן בגאורגיה נחשבת להכנסה ממקור בגאורגיה, והיא חייבת במס במדינה זו — בין אם בעל הנכס הוא תושב המדינה ובין אם לאו. אופן התשלום תלוי בצדדים לחוזה, במעמדו של המשכיר ובמשטר המס החל.
השכרת דירה למגורים לטווח ארוך
על פי ההוראה הקיימת בקוד המס של גאורגיה (סעיף 81), הכנסתו של אדם פרטי מהשכרת שטח מגורים למגורים, בכפוף לעמידה בתנאים שנקבעו, מחויבת במס בשיעור 5%. המס מחושב על סכום ההכנסה ללא ניכוי הוצאות במסגרת משטר זה.
המילה המרכזית כאן היא "למגורים". ייעוד הנכס ומטרת השימוש בפועל חשובים יותר מהאופן שבו הצדדים כינו את החוזה. אם הדירה מושכרת למשרדים, למחסן או לפעילות מסחרית אחרת, שיעור המס המופחת 5% אינו חל באופן אוטומטי. אם השוכר הוא ארגון, ייתכן שיהיה צורך להסדיר את אופן תשלום המס בהסכם נפרד. הפעילות חייבת להיות מתועדת כראוי: ההכנסה מדווחת, והמס משולם במועדים הקבועים.
חישוב 1. השכרת דירה לטווח ארוך.
השכרה תמורת 1,500 GEL לחודש, לתקופה של 12 חודשים.
- הכנסה שנתית: 1,500 × 12 = 18,000 GEL.
- מס לפי שיעור 5%: 18,000 × 0.05 = 900 GEL בשנה.
- רווח נקי לאחר מס: 18,000 − 900 = 17,100 GEL.
השכרה לטווח קצר
השכרה יומית באמצעות Airbnb, Booking ופלטפורמות דומות אינה תמיד מחויבת לפי אותו מודל כמו השכרת דיור רגילה לטווח ארוך. השכרה קצרת טווח שיטתית עשויה להיחשב כפעילות כלכלית — בהתחשב בתדירות העסקאות, במספר הנכסים, באופן הניהול ובקיומם של שירותים נוספים.
לפני תחילת ההשכרה היומית, על הבעלים לקבוע:
- האם הוא פועל כאדם פרטי רגיל או כיזם;
- האם ניתן להחיל משטר מס מיוחד;
- איזה סכום נחשב להכנסה לצורכי מס;
- כיצד נלקחת בחשבון עמלת הפלטפורמה או חברת הניהול;
- האם סך המחזור החייב במס מתקרב לסף המע"מ של 100,000 GEL במשך 12 חודשים רצופים.
אין תעריף אחיד לכל המקרים של השכרה לטווח קצר. יש לקבוע את מודל המיסוי לפני תחילת קבלת ההכנסה באופן סדיר, ולא לאחר חריגה מהסף או קבלת דרישה מרשות המסים.
אם לבעלים יש מספר נכסים, מחזור המכירות הכולל שלהם מחושב במצטבר בעת הערכת חובות המע"מ.
חישוב 2. השכרה לטווח קצר.
הכנסות ברוטו לשנה — 60,000 GEL. עמלת הפלטפורמה — 15% (9,000 GEL). הסכום הועבר לחשבון 51,000 GEL.
חשוב: עמלת הפלטפורמה אינה מהווה הוצאה המנוכה אוטומטית לצורכי מס. ההכנסה ברוטו (60,000 GEL) והסכום שהופקד בפועל בחשבון (51,000 GEL) עשויים להיות בעלי משמעות מס שונה, בהתאם לאופן רישום הפעילות ולמשטר המס החל. ללא ניתוח מעמדו של משלם המס והמשטר החל, לא ניתן לקבוע את בסיס המס המדויק.
דוגמה זו ממחישה מדוע אין לחשב את המס רק על סמך הסכום שהופקד בחשבון הבנק. עבור משטר מס אחד, ייתכן שההכנסה ברוטו בסך 60,000 GEL תהיה הרלוונטית, ואילו עבור משטר מס אחר — בסיס חישוב שונה, שנקבע על פי הכללים החלים. לכן, יש לשמור את החוזה עם הפלטפורמה או עם חברת הניהול ואת הדוחות על ההכנסות שנצברו יחד עם דפי החשבון הבנקאיים.
השכרה מסחרית
השכרת נכס למשרדים, לחנות או לפעילות מסחרית אחרת אינה נכללת בשיעור המס המופחת החל על השכרת דירות למגורים. בסיס המס ושיעור המס נקבעים על פי הכללים הכלליים. במקרים מסוימים, כאשר השוכר הוא ארגון, הוא משמש כסוכן מס: יש לקבוע את נוהל הניכוי בחוזה ולאשר אותו מול רואה החשבון של השוכר בהתאם למקרה הספציפי.
יש לציין בבירור בחוזה האם דמי השכירות מצוינים לפני או אחרי ניכוי המס: מכך תלוי הסכום שייכנס בפועל לחשבון של הבעלים.
טבלה 4. מיסוי של סוגי השכירות השונים
| תסריט | ההימור או המצב האפשרי | מאגר | מה לבדוק |
|---|---|---|---|
| השכרת דירה למגורים לטווח ארוך | 5% בכפוף לעמידה בתנאים, ללא ניכוי הוצאות | הכנסות משכירות | מינוי, רישום, חוזה |
| שכר דירה יומי | תלוי במודל הפעילות | הכנסות או בסיס מס ישים | סטטוס הפעילות, משטר מיוחד, שירותים, מע"מ |
| מיועד למשרדים | כללים כלליים; השוכר עשוי לשמש כסוכן מס | תלוי במשתתפים בעסקה | מעמד השוכר, תנאי החוזה, נוהל הניכוי |
| השכרה באמצעות חברת ניהול | תלוי במבנה החוזה | הכנסת הבעלים או הכנסות מהפעילות | מודל הסוכנות, עמלות, דיווח |
מס על מכירה
מכירת נדל"ן בגאורגיה עשויה להטיל חבות מס. המס אינו מוטל על סך כל סכום המכירה, אלא על עודף החייב במס — ההפרש בין מחיר המכירה להוצאות המאושרות במסמכים, כפי שמותר על פי חוק המס.
המס המוטל על מכירת נדל"ן למגורים בגאורגיה הוא מס הכנסה על הרווח ממכירת הנכס (סעיפים 81–82 לקוד המס). אם הפטור אינו חל, הרווח החייב במס של יחיד ממכירת דירה או בית מגורים עם המגרש הנלווה אליו, יחויב בשיעור 5%.
כיצד נקבע העודף החייב במס:
- הכנסות ממכירות — זהו המחיר בפועל שבו נמכר הנכס.
- הוצאות המאושרות במסמכים — מדובר בעלות הרכישה ובהוצאות אחרות שהחוק המס מאפשר להכיר בהן, ואשר מאושרות במסמכים. עצם קיומה של קבלה אינו מבטיח כשלעצמו את הזכות להפחתת העודף: יש לבדוק בנפרד את הרכב ההוצאות המותרות.
- עודף = הכנסות ממכירות − הוצאות מוכרות ומאושרות.
חישוב 3. מכירת דירה.
- מחיר הרכישה: 220,000 GEL.
- מחיר המכירה: 280,000 GEL.
- הוצאות המאושרות על פי הקוד, המגובה במסמכים: 10,000 GEL.
- העודף החייב במס: 280,000 − 220,000 − 10,000 = 50,000 GEL.
- מס לפי שיעור 5%: 50,000 × 0.05 = 2,500 GEL (אם הפטור אינו חל).
יש לבחון את תחולת הפטור בהתאם לנסיבותיו של כל עסקה.
מה קורה כאשר המכשיר נמכר לאחר שנה, שנתיים או שלוש שנים
| תקופת הבעלות | תוצאה מס כוללת |
|---|---|
| פחות משנתיים | אם אין פטור, הרווח ממכירת נכס למגורים יחויב בשיעור 5% |
| בדיוק שנתיים | התנאי "יותר משנתיים" עדיין לא התקיים |
| יותר משנתיים | האם ניתן לקבל פטור ממס על העודף? |
| הנכס שימש לפעילות כלכלית | יש לבצע בדיקה נפרדת, ללא תלות במועד |
| מכירה חוזרת קבועה של נכסים | ניתן להגדיר זאת כפעילות כלכלית |
יש לחשב את התקופה על פי התאריכים המדויקים שבהם נוצרה הזכות הרשומה והסתיימה, ולא רק על פי שנים קלנדריות.
תקופת החזקה ושחרור. לְפִי סעיף 82 לקוד המס, הרווח ממכירת דירה או בית מגורים עם המגרש הנלווה אליו פטור ממס הכנסה, אם הנכס היה בבעלותו של אדם פרטי במשך יותר משנתיים. כדי לממש את ההטבה, יש לבדוק את התאריכים המדויקים של תחילת תוקפו וסיומו של הזכות הרשומה. בעסקת מכירה רגילה, התקופה נספרת מיום רישום זכות הבעלות במרשם; עבור נכסים שהתקבלו בירושה, במתנה או מכל סיבה אחרת, עשויים לחול כללים מיוחדים.
נכס ששימש לפעילות עסקית מצריך ניתוח נפרד: תקופת השימוש המסחרי עשויה להשפיע על תחולת הפטור. קנייה ומכירה שיטתית של מספר נכסים למטרת מכירה חוזרת עשויה להיחשב על ידי רשות המס כפעילות כלכלית.
במכירת נכס שהתקבל במתנה או בירושה, בסיס המס וההטבות החלות תלויים בדרגת הקרבה, בעילת העברת הזכות ובמסמכים המאששים הקיימים — יש לקבוע את הכלל החל בכל מקרה לגופו.
טבלה 5. תרחישי מיסוי בעת מכירה
| תסריט | תוצאה מס כוללת | מה לבדוק |
|---|---|---|
| מכירת נכס למגורים לאחר יותר משנתיים של בעלות | פטור אפשרי ממס | התאריכים המדויקים לרישום זכות הרכישה והמכירה |
| מכירה לפני תום תקופת בעלות של שנתיים | העודף מחויב בשיעור 5% | מחיר הרכישה, מחיר המכירה, הוצאות מותרות |
| מכירת נכס ששימש לצורכי עסקיים | יש לבצע בדיקה נפרדת | תקופת השימוש ומצב הפעילות |
| סדרת מכירות חוזרות | ניתן להגדיר זאת כפעילות כלכלית | תדירות, מטרת הרכישה, מספר העסקאות |
| מתנה או ירושה | הבסיס וההטבות תלויים בעילה ובקשר המשפחתי | דרגת הקרבה, העלות, מסמכים מאמתים |
אם הנכס שייך לחברה. אין להחיל באופן אוטומטי על תאגיד את רמות ההכנסה המשפחתית שתוארו לעיל, את הפטור על נכסים כאשר ההכנסה אינה עולה על 40,000 GEL ואת שיעור המס 5% עבור הכנסות מסוימות של יחיד. על חברות חלים כללים נפרדים בנוגע להערכת נכסים, דיווח מס, מס רווח ומע"מ. רכישה, השכרה או מכירה של נדל"ן באמצעות חברה גאורגית או זרה יש לחשב בנפרד.
מע"מ ופעילות עסקית
רכישה רגילה של דירה על ידי אדם פרטי למגורים אישיים או להשכרה אינה כרוכה כשלעצמה בחיוב אוטומטי במע"מ. תחילה יש לקבוע האם מתקיימת פעילות כלכלית ועסקה החייבת במע"מ — ורק לאחר מכן להעריך את חובות המע"מ.
שיעור המע"מ הסטנדרטי בגאורגיה הוא 18%. חובת הרישום כמשלם מע"מ מתעוררת כאשר מחזור העסקאות החייב במס של האדם עבור תקופה רציפה של 12 חודשים עולה על 100,000 GEL. מדובר במחזור, ולא ברווח. יש להגיש את בקשת הרישום לא יאוחר משני ימי עבודה לאחר חריגה מהסף (סעיף 157 לחוק המס).
מצבים שבהם מע"מ הופך לרלוונטי:
- מסירה שיטתית של מספר נכסים הכוללים שירותים נוספים, שהמחזור הכולל שלהם עולה על הסף שנקבע.
- פעילות יזמית: בנייה ומכירה של נכסים כענף עסקי.
- מכירה חוזרת של מספר נכסים, המוגדרת כפעילות כלכלית.
אם מספר נכסים נמצאים בבעלותו של אדם אחד, ההכנסה הכוללת מהם מחושבת במצטבר בעת הערכת חבות המע"מ.
רישום למען מע"מ עשוי להשפיע על מחיר החוזה, תזרים המזומנים והרווח בפועל. התוצאה תלויה בשאלה האם המחיר כולל מע"מ, האם למשלם יש זכות לניכוי מע"מ תשומות וכיצד נטל המס מחולק בחוזה. פיצול מלאכותי של הפעילות במטרה להשאיר את מחזור העסקים מתחת לסף הוא נוהג מסוכן ולא רצוי.
זרים ותושבים זרים
אזרחות זרה כשלעצמה אינה יוצרת שיעור מס נפרד ומוגבר על נכסים. אזרח זר המחזיק בנכס נדל"ן בגאורגיה משלם מס רכוש על פי אותם כללים: הגורמים הקובעים הם ההכנסה המשפחתית, סוג הנכס והוראות החוק הרלוונטיות.
אזרחות ותושבות לצורכי מס הן מושגים שונים. תושבות לצורכי מס בגאורגיה כשלעצמה אינה משמעותה מיסוי אוטומטי בגאורגיה על כל הכנסותיו של אדם פרטי שמקורן בחו"ל. עם זאת, הכנסות מסוימות מחו"ל עשויות להיות רלוונטיות בעת חישוב המדד המשפחתי לצורך מס רכוש — נושא זה נבחן בפירוט לעיל, בסעיף "מה נחשב כהכנסה משפחתית".
מעמד של תושב מס בגאורגיה תלוי, בין היתר, במשך השהייה במדינה. קריטריון 183 הימים חל על כל תקופה רציפה של 12 חודשים המסתיימת בשנה המס הרלוונטית — ולא רק על מספר הימים בשנה קלנדרית.
בעלים זר אולי להיות כפוף לחובות מס הן בגאורגיה והן במדינת התושבות לצורכי מס — בהתאם לחקיקה של אותה מדינה ולקיומה של אמנה למניעת כפל מס. ההסכם אינו פוטר באופן אוטומטי מחובות הדיווח: הצורך בהגשת דוח, שיטת הקיזוז או הפטור נבדקים בנפרד על פי החקיקה של כל מדינה.
בעל נכס שאין לו חשבון בנק בגאורגיה עלול להיתקל בקשיים מעשיים בתשלום המס. על הפרטים הנוגעים להעברות כספים ניתן לקרוא במאמר «כיצד להעביר כסף לגאורגיה לצורך רכישת נדל"ן«.
חשוב שבעל הנכס הזר ישמור את המסמכים הבאים: חוזה מכירה המציין את הערך, אישורים על הוצאות תיקונים ושיפורים, חוזי שכירות, תדפיסי תשלומים בגין דמי שכירות וקבלות על תשלום מיסים. ללא מסמכים אלה לא ניתן לחשב כראוי את הרווח החייב במס בעת המכירה, ולא ניתן לאמת את עמידה בהתחייבויות במקרה של ביקורת.
תושבות לצורכי מס ואזרחות אינן אותו הדבר. לצורך חישוב נכון, חשוב לקבוע לא רק את זהותו של הבעלים, אלא גם את מעמדו המס, מקור הכנסתו והכללים החלים במדינה שבה הוא תושב.
כיצד לחשב את התשואה הריאלית
מסים הם חלק מעלויות האחזקה שיש לקחת בחשבון במודל ההשקעה לפני חתימת החוזה. משקיע המתמקד אך ורק בהכנסות השכירות ברוטו מעריך יתר על המידה את התשואה בפועל.
הנוסחה הבסיסית:
תשואה נטו = (הכנסות משכירות − זמן השבתה − ניהול − הוצאות שירותים ציבוריים של הבעלים − תיקונים − ביטוח − מיסים) ÷ העלות הכוללת של ההשקעה × 100%.
טבלה 6. מודל פשוט לחישוב התשואה נטו
| מדד | תרחיש א' (פטור ממס רכוש) | תסריט ב' (הימור 0,2%) |
|---|---|---|
| מחיר הנכס | 300,000 GEL | 300,000 GEL |
| רישום ורישום רשמי | 1,500 GEL | 1,500 GEL |
| ריהוט והכנה | 35,000 GEL | 35,000 GEL |
| עלות ההשקעה הכוללת | 336,500 GEL | 336,500 GEL |
| הכנסות ברוטו משכירות | 36,000 GEL לשנה | 36,000 GEL לשנה |
| הפסקות והנחות (8%) | −2,880 GEL | −2,880 GEL |
| ניהול (15%) | −5,400 GEL | −5,400 GEL |
| תחזוקה ותיקונים | −2,500 GEL | −2,500 GEL |
| מס על דמי שכירות (5% החל מ-36,000) | −1,800 GEL | −1,800 GEL |
| אַרנוֹנָה | 0 GEL | −600 GEL (300,000 × 0.2%) |
| רווח נקי | 23,420 GEL | 22,820 GEL |
| תשואה נטו | ≈ 6,96% | ≈ 6,78% |
החישוב מהווה מודל מפושט ואינו לוקח בחשבון את האינפלציה, עלות ההון, הפחת והמס האפשרי בעת המכירה. תרחיש א' — פטור בתנאי שההכנסה המשפחתית הכוללת אינה עולה על 40,000 GEL ואין הכנסות אחרות המגדילות את המדד. תרחיש ב' — שיעור מס של 0.2% כאשר ההכנסה המשפחתית עולה על 40,000 GEL אך נמוכה מ-100,000 GEL. הנתונים בפועל תלויים בנכס הספציפי, ברשות המקומית, במשטר המס ובהוצאות השוטפות.
הנה, מתחמי מגורים בגוניו
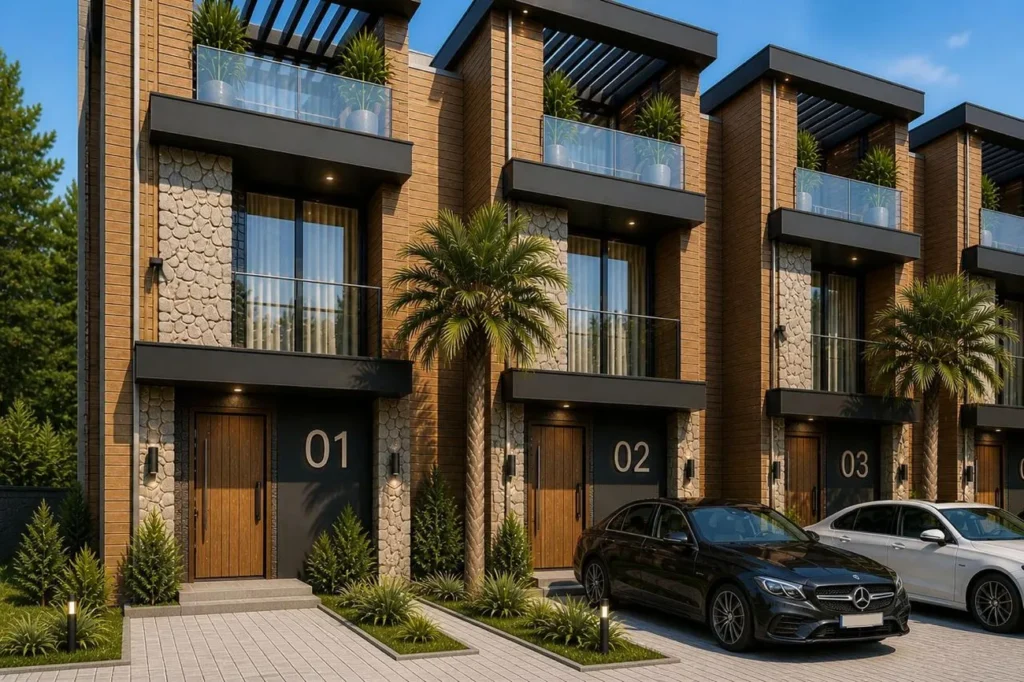

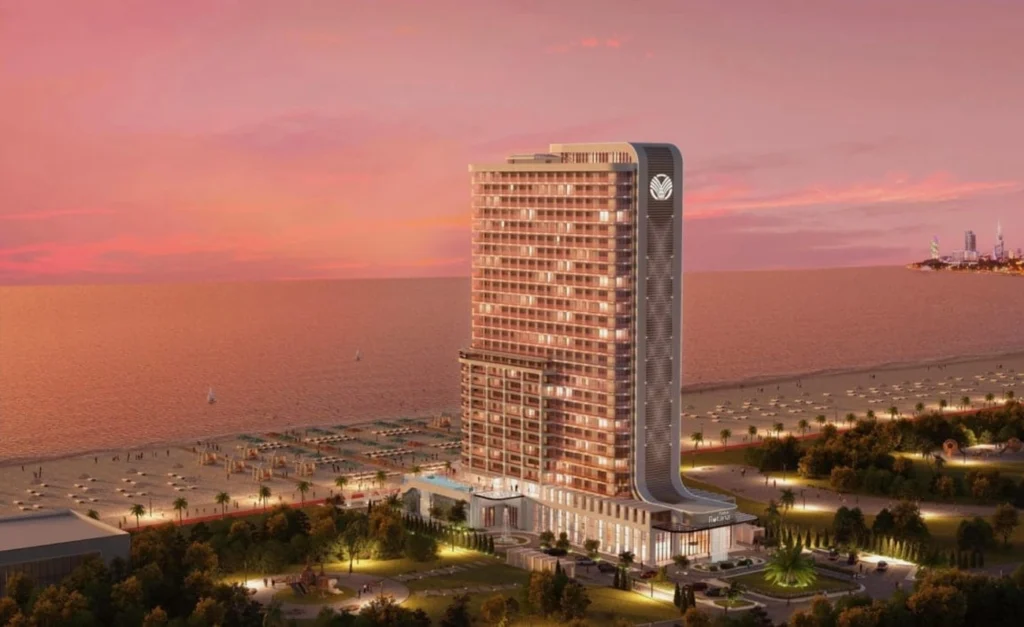

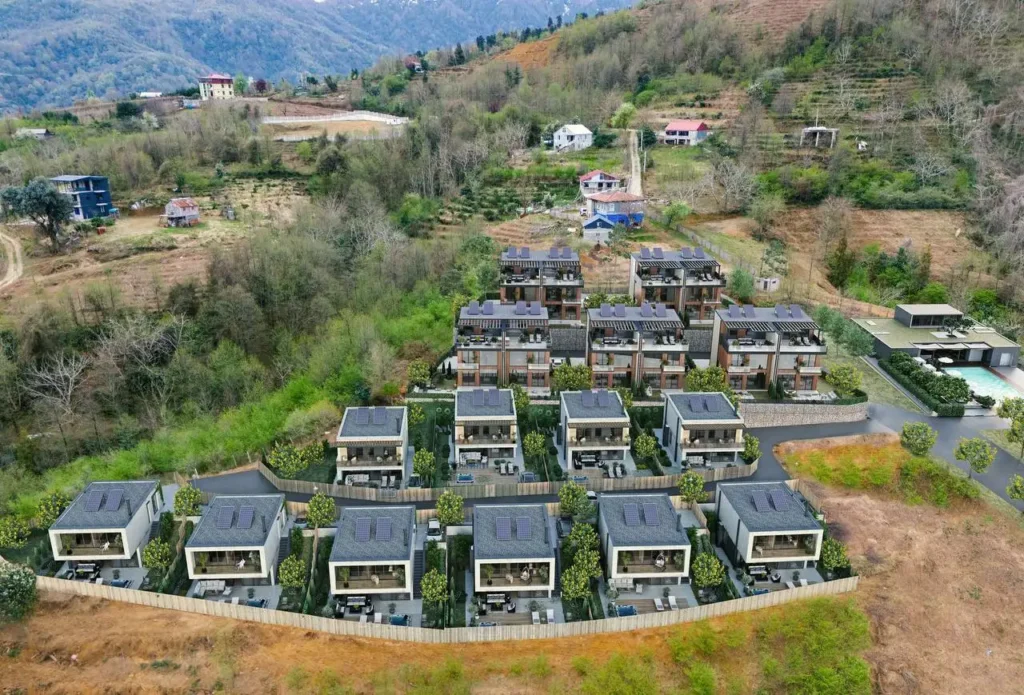

 באטומי, גוניו
 החל מ-31.88 מ"ר

טעויות נפוצות של בעלי נכסים
- להתייחס לדמי הרישום כאל מס רכישה. אגרת רישום הזכות — תשלום מנהלי בסכום קבוע, ואינה מס. ערבוב בין השניים מוביל לטעויות בתקציב העסקה.
- יש להחיל את התעריף 1% על כל בעלי הנכסים. שיעור המס המרבי 1% חל רק על הכנסה משפחתית של 100,000 GEL ומעלה, ורק בנקודה העליונה של הטווח. בהכנסה נמוכה יותר, שיעור המס נמוך משמעותית או שווה לאפס.
- להביא בחשבון רק את ההכנסה האישית, תוך התעלמות מבני המשפחה. המס מחושב על סמך ההכנסה הכוללת של המשפחה. הכנסות בן הזוג ובני משפחה אחרים המתגוררים יחד באופן קבוע מגדילות את הסכום הכולל.
- להתעלם מהמגרש. אם הנכס כולל קרקע — מדובר בחבות מס נפרדת, שאינה נכללת במס הרכוש.
- אין לשנות את שווי השוק של הנכס. תוך מספר שנים, שווי השוק עלול להשתנות באופן משמעותי. להסתמך על מחיר הרכישה בעת חישוב המס הנוכחי — זו טעות.
- לבלבל בין השכרה למגורים לטווח ארוך לבין שימוש מסחרי. שיעור המס המוזל 5% חל על שטח מגורים המושכר למגורים. למשרדים או למחסנים חל משטר מס שונה.
- יש להניח כי עמלת Airbnb מנוכה באופן אוטומטי מבסיס המס. ההכנסות ברוטו והסכום לאחר ניכוי העמלה עשויים להתפרש בדרכים שונות, בהתאם למשטר המס.
- לא לשמור את החוזים ואת אישורי ההוצאות. המסמכים הם בעלי חשיבות מכרעת בעת המכירה ובמקרה של ביקורת; עצם קיומה של הקבלה אינו מבטיח כשלעצמו את הזכות להפחתת בסיס המס.
- לא להגיש את הדוח, משום שההודעה לא התקבלה. אין להסתמך על תזכורת אישית: האחריות לבדיקת המועד מוטלת על הנישום.
- אין לקחת בחשבון את המסים במדינת התושבות. הכנסה מנכסי נדל"ן בגאורגיה עשויה להיות כפופה לחובת דיווח גם במדינה שבה בעל הנכס הוא תושב לצורכי מס. הסכם למניעת כפל מס אינו פוטר באופן אוטומטי מחובות הדיווח.
רשימת בדיקה לבעלי נכסים בגאורגיה
- קביעת מעמד מס — תושב גאורגיה או שאינו תושב גאורגיה, אזרחות; במידת הצורך, יש לדייק את הקריטריון של 183 הימים.
- לבדוק את הרכב המשפחה — מי נחשב לבן משפחה לצורך חישוב המס בהתאם להוראות הקודקס.
- לאסוף מידע על ההכנסה המשפחתית הכוללת — כל מקורות ההכנסה וכל בני המשפחה, לרבות הכנסות מחו"ל, אשר ניתן לכלול בהכנסה המשפחתית במקרים הקבועים בקוד המס.
- קביעת סוג האובייקט — דירה, בית, דירות, נכס מסחרי, בנייה בלתי גמורה.
- לבדוק אם יש קרקע — האם המגרש נכלל בנכס, מהי הקטגוריה שלו ומהו ייעודו.
- לאשר את השווי השוקי העדכני — לא את מחיר הרכישה, אלא את השווי השוקי הנוכחי בהתאם לכללים החלים.
- לקבוע את אופי השכירות — מגורים לטווח ארוך, השכרה יומית, מסחרי, באמצעות חברת ניהול.
- לבדוק את משך תקופת הבעלות — החל ממועד רישום זכות הבעלות; במקרה של ירושה ומתנה — יש לברר את הכללים המיוחדים.
- לערוך הערכה של מחזור המכירות הכולל ב-12 החודשים האחרונים — בעת מסירת מספר נכסים, יש להשוות את הסכום לסף המע"מ של 100,000 GEL.
- להירשם באתר rs.ge — ליצור או לאמת חשבון בפורטל Revenue Service.
- להגיש את הדוח במועד — לא יאוחר מ-1 בנובמבר (במידה וקיימת חובה); לבדוק את המועדים העדכניים להשכרה ולמכירה.
- שמור את כל האישורים — הצהרה, קבלה על תשלום, חישוב עלות, חוזים ומסמכים הנוגעים להוצאות.
מודל המס חשוב יותר מכפי שנדמה
מיסוי הנדל"ן בגאורגיה כולל ארבעה שלבים: רכישה, החזקה, השכרה ומכירה. בשלב הרכישה, ההוצאות העיקריות הן דמי רישום והוצאות נלוות, אך לא מס על העברת הזכויות. מס הרכוש השנתי של אדם פרטי תלוי בהכנסה המשפחתית, בשווי השוק של הנכס ובשיעור המס שקבעה העירייה. במקרה של זכאות להטבה, המס עשוי לעמוד על 0%; כאשר ההכנסה המשפחתית עולה על 40,000 אך נמוכה מ-100,000 GEL — בין 0.05% ל-0.2%, ובמקרה של הכנסה של 100,000 GEL ומעלה — בין 0.8% ל-1% משווי השוק של הנכס החייב במס. מס הקרקע מחושב בנפרד. מס הקרקע מחושב בנפרד ואינו נכלל בפטור על פי סף ההכנסה.
הכנסה משכירות של דירה למגורים, בכפוף לעמידה בתנאים, מחויבת במס בשיעור 5% ללא ניכוי הוצאות; שכירות לטווח קצר ושכירות מסחרית מצריכות ניתוח נפרד. במקרה של מכירת נכס למגורים לפני תום תקופה של שנתיים, המס הוא בשיעור 5% מהעודף החייב במס; במקרה של החזקה של יותר משנתיים, ייתכן פטור ממס. מע"מ חל במקרה של פעילות שיטתית, העולה על סף המחזור של 100,000 GEL במשך 12 חודשים רצופים.
היכרות עם כללים אלה מאפשרת להעריך כראוי את התשואה האמיתית של הנכס, להימנע מהוצאות בלתי צפויות ולהכין את המסמכים הנדרשים כראוי כבר מהיום הראשון לבעלות. אם מבנה העסקה אינו סטנדרטי — הנכס שימש למטרות עסקיות, מועבר באמצעות שרשרת חוזים, נחשב לנכס מסחרי או שהמוכר הוא ישות משפטית — פנו למומחה למיסוי בגאורגיה לפני חתימת החוזה. ההסברים הרשמיים זמינים בפורטל שירות ההכנסות ובפרק שאלות נפוצות לאנשים פרטיים.
🔗 קישורים שימושיים בנושא מיסי רכוש בג'ורג'יה
- שירות המסים הגאורגי (rs.ge)
אתר רשמי עם שיעורי מס עדכניים, מחשבונים וכללים להגשת הצהרות. - NAPR (הסוכנות הלאומית לרישום ציבורי)
בדיקת הערך הקדסטרלי של הנכס, היסטוריית הבעלות והשעבודים. - בית המשפט של ג'ורג'יה (justice.gov.ge)
אתר רשמי לרישום עסקאות נדל"ן ואימות מסמכים. - משרד האוצר של גאורגיה
מידע על רפורמות מס ושינויים בחקיקה.
 נדל"ן במונטנגרו
 נדל"ן בקפריסין
 נדל"ן באיחוד האמירויות הערביות
 נדל"ן בבאלי
 נדל"ן בתאילנד
 נדל"ן בספרד
 נדל"ן בערב הסעודית
 נדל"ן בטורקיה
 נדל"ן בזנזיבר
 +995 551 50 18 84
 hello@residence-estate.ge
 גאורגיה, באטומי, רחוב שריף חימשיאשווילי, בניין 1, משרד 1204


 קבל קטלוג של 7 האובייקטים המובילים