
 +995 551 50 18 84


Ať už si chcete otevřít účet v gruzínské bance, převést úspory z jiné země nebo zaplatit za byt v Batumi – v každé z těchto situací vás banka může požádat o vysvětlení, odkud peníze pocházejí. Potvrzení původu finančních prostředků v Gruzii není formalitou ani podezřením z porušení zákona. Jedná se o standardní bankovní postup, který se v souladu s přístupem založeným na posouzení rizika uplatňuje vůči všem klientům, včetně cizinců a nerezidentů.
Banka chce vědět nejen to, že peníze existují, ale také to, jakým způsobem se tam dostaly. Samotný výpis z účtu s vykazovanou částkou často nestačí: specialista na compliance prověřuje zdroj příjmů, historii pohybu finančních prostředků a soulad s deklarovanou finanční situací. Tento požadavek se netýká pouze velkých investorů – může vzniknout u transakce jakéhokoli rozsahu, pokud vyvolává pochybnosti z hlediska zákonných důvodů nebo známek rizika.
V tomto článku se dozvíte, jaké druhy potvrzení existují, jaké dokumenty banky přijímají v závislosti na různých zdrojích kapitálu, jak sestavit dokumentační řetězec od přijetí peněz až po platbu v Gruzii a co dělat, pokud se kontrola protáhne nebo pokud banka požádá o doplňující informace.
Stručně k podstatě:
- Gruzínské banky prověřují původ finančních prostředků v rámci postupů AML/KYC – jedná se o zákonnou povinnost, nikoli o iniciativu konkrétního zaměstnance.
- Banky uplatňují přístup založený na riziku: i u malé transakce může být vyžadován dodatečný požadavek, pokud nastanou zákonem stanovené důvody nebo se objeví známky rizika.
- Banka může požadovat předložení dokladů jak při otevření účtu, tak i při následných převodech – a to i v případě, že předchozí transakce proběhly bez problémů.
- Pro různé zdroje kapitálu – mzda, prodej majetku, dar, dividendy – jsou zapotřebí různé dokumenty.
- Dokumenty je lepší připravit ještě před datem splatnosti, a ne až po obdržení výzvy od banky.
Hlavní částky a pravidla pro kontrolu v Gruzii
| Situace | Součet nebo pravidlo |
|---|---|
| Navázání obchodních vztahů s bankou | CDD se uplatňuje bez ohledu na částku |
| Jednotlivé jednorázové operace | Více než 15 000 GEL nebo ekvivalent |
| Jednotlivé jednorázové převody peněžních prostředků | Více než 3 000 GEL nebo ekvivalent |
| Podezření z praní špinavých peněz nebo financování terorismu | Kontrola bez ohledu na částku |
| Přeprava hotovosti přes celní hranici | Více než 30 000 GEL nebo ekvivalent – povinné prohlášení |
| Převod peněz na koupi bytu | Kontrola závisí na povaze operace a míře rizika; neexistuje žádná samostatná univerzální hranice pro osvobození od kontroly |
| Doba trvání bankovní kontroly v rámci boje proti praní špinavých peněz | Neexistuje žádná jednotná garantovaná lhůta |
| Projednání stížnosti finanční institucí | Jeden měsíc po zákroku NBG |
Hranice 15 000 a 3 000 GEL se vztahují na zákonem stanovené kategorie transakcí a důvody pro uplatnění preventivních opatření, nikoli na garantované limity převodů bez kontroly. Pravidla pro celní prohlášení hotovosti jsou upravena samostatně.
Proč je třeba potvrdit původ peněz?
Gruzínské banky jsou povinny dodržovat požadavky v oblasti boje proti praní špinavých peněz a financování terorismu – AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism). Každá banka přitom provádí postup KYC – Know Your Customer, „poznej svého klienta“. Jeho podstatou je ujistit se, že činnost klienta a povaha jeho transakcí jsou bance srozumitelné a nepředstavují nepřijatelné riziko.
Konkrétní forma kontroly se nazývá ověření totožnosti zákazníka (CDD) – náležitá kontrola klienta. Standardní CDD zahrnuje identifikaci a ověření totožnosti klienta, zjištění účelu a předpokládané povahy obchodního vztahu, jakož i sledování transakcí. V případě potřeby banka dále prověřuje původ majetku a finančních prostředků. U klientů s vyšším rizikem se uplatňují posílená preventivní opatření – enhanced due diligence (EDD), která jsou přímo stanovena v článku 18 gruzínského zákona o boji proti praní špinavých peněz. Článek 10 téhož zákona stanoví standardní preventivní opatření.
Kontrola se neomezuje pouze na okamžik otevření účtu. Banka má právo klást otázky při každém dalším převodu, pokud transakce neodpovídá obvyklému profilu klienta nebo přesahuje rámec deklarovaného obratu. Úspěšně provedená transakce v minulosti nezaručuje automatickou bezpečnost pro další transakci.
Na intenzitu kontroly má vliv nejen částka, ale i souhrn faktorů: státní příslušnost, daňové rezidentství, země původu a určení peněžních prostředků, seznam protistran, účel platby, vazba na Gruzii a soulad transakce s deklarovaným účelem účtu. Přitom Článek 11 zákona o boji proti praní špinavých peněz stanoví konkrétní důvody pro uplatnění preventivních opatření, včetně prahových hodnot pro jednotlivé druhy jednorázových transakcí a převodů. Tyto limity neznamenají, že banka neprověřuje transakce s nižšími částkami – pokud existují jiné zákonem stanovené důvody nebo známky rizika, je prověření možné bez ohledu na částku.
Tři druhy potvrzení
Banky používají tři pojmy, které se často zaměňují, ačkoli popisují různé věci.
| Co se kontroluje | Co chce banka vědět | Příklad potvrzení |
|---|---|---|
| Zdroj příjmu (source of income) | Z čeho se skládají pravidelné příjmy klienta | Pracovní smlouva a potvrzení o mzdě, daňové přiznání živnostníka |
| Zdroj konkrétních finančních prostředků (source of funds) | Odkud přesně pochází částka v této transakci? | Kupní smlouva na byt, potvrzení o připsání částky |
| Původ kapitálu (source of wealth) | Jak si klient vytvořil svou celkovou finanční situaci | Dokumenty o dlouhodobé činnosti, úsporách a investicích |
Tyto tři pojmy se ne vždy shodují. Člověk může mít stabilní příjem ze mzdy (source of income), ale do Gruzie poslat peníze z prodeje zděděného bytu (source of funds), přičemž zároveň disponuje značnými úsporami z několika zdrojů (source of wealth). Banka se může zajímat o všechny tři úrovně, pouze o jednu nebo o dvě – v závislosti na rozsahu transakce a profilu klienta. Uvedená klasifikace odráží užitečné praktické rozlišení, nikoli závazný jednotný standard všech gruzínských bank.
Jaké dokumenty přijímají banky
Neexistuje žádný jednotný univerzální seznam dokumentů, který by byl povinný pro všechny banky a všechny transakce. Každá banka stanovuje požadavky samostatně na základě své vnitřní politiky, rizikového profilu klienta a povahy transakce. Článek 21¹ gruzínského zákona o činnosti komerčních bank stanoví povinnost banky se seznámit s osobou a činností klienta a posoudit rizika spojená s poskytováním služeb – to je důvodem pro vyžádání informací nezbytných k identifikaci klienta, prozkoumání jeho činnosti a posouzení rizik v souladu s právními předpisy.
Níže uvedená tabulka popisuje typický postup při vyřizování dokumentů podle hlavních zdrojů financování. Konkrétní požadavky na formát, lhůtu pro předložení a notářské ověření je třeba upřesnit u banky.
Dokumenty týkající se zdrojů financování
| Zdroj peněz | Doklady o nároku na dávku | Doklady o pohybu finančních prostředků | Co může banka upřesnit |
|---|---|---|---|
| Plat a pravidelné úspory | Pracovní smlouva, potvrzení o příjmech, daňová přiznání | Výpisy z účtu za období akumulace | Soulad mezi nashromážděnou částkou a přiznaným příjmem za dané období |
| Příjem živnostníka a nezávislého pracovníka | Smlouvy s klienty, faktury a protokoly, daňová přiznání | Výpisy z běžného nebo osobního účtu | Pravidelnost příjmů, existence či neexistence daňové registrace |
| Příjmy z podnikání a dividendy | Rozhodnutí o výplatě dividend, účetní závěrka společnosti, stanovy | Výpis o připsání dividend na účet | Vztah mezi společností, příjemcem a převáděnou částkou |
| Prodej bytu, domu nebo pozemku | Kupní smlouva, doklady o vlastnictví | Výpis o přijetí plateb od kupujícího | Země, v níž byla transakce zaregistrována, soulad částky s tržní hodnotou |
| Prodej dalšího významného majetku | Kupní smlouva, v případě potřeby odhadní posudek | Výpis o připsání částky | Typ aktiva, odůvodnění ceny |
| Dědictví | Osvědčení o dědictví, notářské listiny | Výpis o připsání částky na účet dědice | Zdroj finančních prostředků u zůstavitele v případě velkých částek |
| Dar od příbuzného | Darovací smlouva, potvrzení příbuzenského vztahu | Výpis o převodu od dárce | Původ finančních prostředků u samotného dárce |
| Úroky z vkladu a výnosy z investic | Smlouva s bankou nebo makléřem, výkaz příjmů | Výpisy o připsání úroků nebo výplatě výnosů | Zdroj počátečního kapitálu uloženého na vkladu |
| Splacení dříve poskytnuté půjčky | Úvěrová smlouva, potvrzení o přijetí nebo jiné potvrzení | Potvrzení o vrácení částky | Počáteční pohyb finančních prostředků při poskytnutí úvěru |
| Důchodové dávky | Potvrzení o přiznání důchodu, rozhodnutí penzijního fondu | Výpisy o pravidelných připsaných částkách | Země, v níž se vyplácí důchod, typ důchodového programu |
Jak by měl vypadat výpis z bankovního účtu
Při přípravě výpisu pro potvrzení původu finančních prostředků je vhodné zkontrolovat, zda dokument obsahuje:
- jméno majitele účtu a údaje o bance;
- období, za které byl výpis sestaven;
- měnu a údaje o účtu v rozsahu stanoveném bankou;
- data, částky a účel transakcí;
- údaje, které umožňují porovnat příjmy se smlouvami a dalšími doklady;
- zůstatky nebo pohyb finančních prostředků, které jsou nezbytné k objasnění původu převáděné částky.
Snímek obrazovky s aktuálním zůstatkem ne vždy nahrazuje úplný výpis s historií transakcí. Ověřte si, zda gruzínská banka přijímá elektronický soubor PDF z internetového bankovnictví, nebo zda vyžaduje dokument s dodatečným potvrzením pravosti.
Neupravujte částky ani položky transakcí v původním bankovním výpisu. Pokud je třeba vysvětlit jednotlivé transakce, je lepší přiložit samostatné vysvětlující prohlášení.
K ověření původu finančních prostředků může banka požadovat jak dokumenty vysvětlující důvod jejich získání, tak výpisy zachycující skutečný pohyb peněz. Je důležité rozlišovat mezi těmito dvěma typy. Zakladatelská listina (smlouva, osvědčení, rozhodnutí) potvrzuje, že klient měl zákonné právo na získání peněz. Výpis o pohybu potvrzuje, že peníze skutečně přišly na účet a jakou cestou se dále ubíraly. Jedna darovací smlouva nebo dědické osvědčení často nestačí – banka se může chtít ujistit, že prostředky skutečně dorazily a jak se dostaly na účet, ze kterého se má provést převod.
Scénář A. Kupující si několik let šetřil peníze ze mzdy. Klíčovou otázkou je zde soulad mezi deklarovaným příjmem a celkovou naspořenou částkou. Budete potřebovat potvrzení o zaměstnání a výši mzdy (pracovní smlouva, potvrzení od zaměstnavatele), daňová přiznání nebo podobné dokumenty, jakož i bankovní výpisy, z nichž je patrné, jak se zůstatek postupně tvořil. Pokud byly úspory uloženy na několika účtech nebo mezi nimi převáděny, musí být každá fáze zdokumentována.
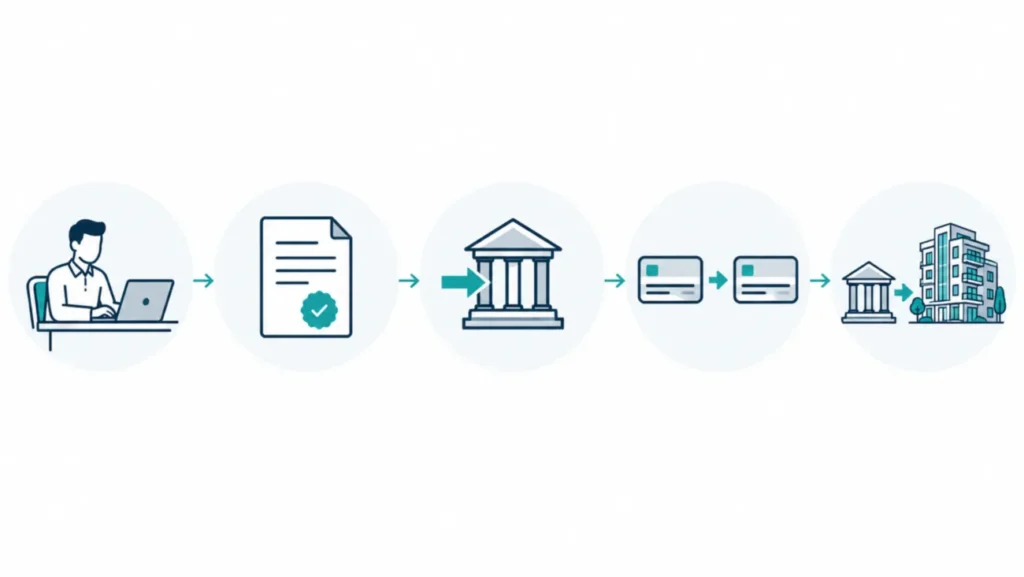
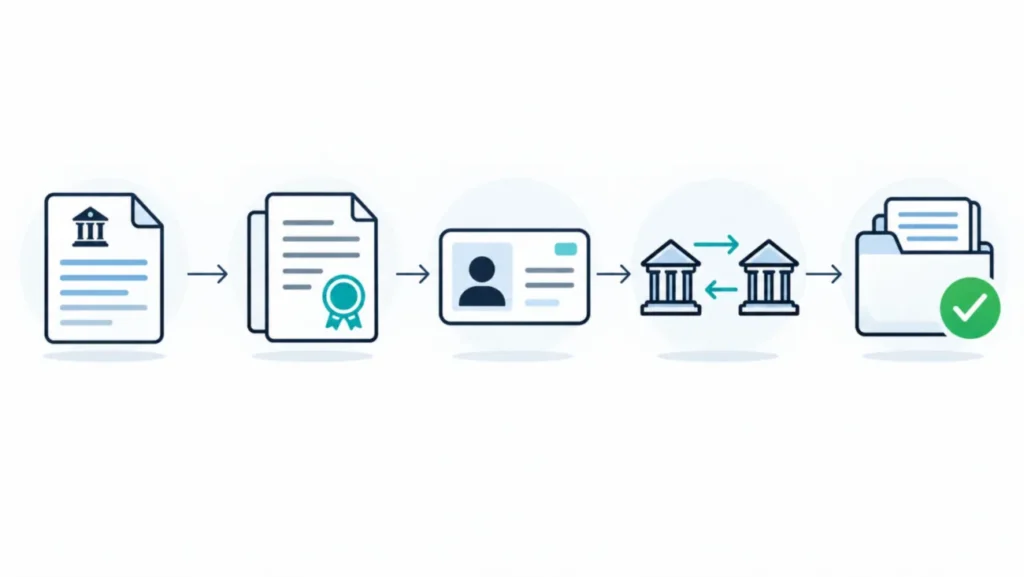
Scénář B. Kupující prodal byt v zahraničí a plánuje koupit bydlení v Batumi. Řetězec zde vypadá takto: doklady o vlastnictví prodávané nemovitosti → kupní smlouva → výpis o připsání peněz od kupujícího → převod částky na účet, ze kterého bude provedena platba do Gruzie. Pokud mezi prodejem a převodem uplynula určitá doba a peníze procházely několika účty, je třeba každý článek řetězce potvrdit samostatným výpisem.
Scénář B. Část částky pochází z podnikání, část ze smlouvy o darování. V případě smíšeného původu je nutné předložit samostatné doklady pro každou složku. Je důležité, aby částka pocházející z podnikání byla doložena finančními doklady společnosti nebo živnostníka a dar smlouva o darování a výpis o převodu od dárce. Banka se přitom může ptát nejen na dárce jako fyzickou osobu, ale také na zdroj finančních prostředků samotného dárce, pokud se jedná o významnou částku.
Jak doložit pohyb peněz
Banka často potřebuje zjistit nejen to, odkud peníze původně pocházejí, ale také jakou cestou se dostaly na konkrétní účet, ze kterého se má transakce provést. Dokumentovaná sledovatelnost pohybu finančních prostředků je důležitou součástí ověřování původu peněz, která bance umožňuje získat ucelený přehled.
Podívejme se na typický postup. Člověk prodal byt v jiné zemi: kupující převedl peníze na jeho účet v zahraniční bance. Poté byla část částky převedena na jiný vlastní účet – například v jiné měně. Odtud byl odeslán mezinárodní SWIFT převod do Gruzie. Pro potvrzení tohoto postupu je užitečné připravit následující dokumenty:
- Kupní smlouva a potvrzení o připsání platby od kupujícího – první článek řetězce.
- Bankovní výpis první výpis potvrzující odchozí převod – druhý článek.
- Výpis z druhého účtu, potvrzující přijetí a odeslání do Gruzie, — třetí článek.
- Potvrzení mezinárodního převodu (SWIFT-oznámení, platební příkaz s účelem platby) — poslední krok před připsáním částky.
Zvláštní pozornost si zaslouží několik častých situací. V případě směna měny částka na výpisech se bude lišit od původní: banka to bere v úvahu, ale je lepší tento rozdíl vysvětlit předem. Pokud peníze přišly v několika tranších, každý z nich musí být sledovatelný. Při použití mezitímních účtů (například makléřské nebo elektronické peněženky) se do řetězce přidá další dokument.
Zásadní rozdíl: převod z vlastního účtu и platba třetí stranou — z hlediska dodržování předpisů se jedná o odlišné situace. Pokud peníze neposílá samotný klient, ale jiná osoba nebo společnost, bude banka chtít zjistit povahu těchto vztahů a zdroj finančních prostředků u plátce.
Pro ilustraci: pokud kupující převede do gruzínské banky 80 000 dolarů, jedná se o hypotetickou částku, která nepředstavuje normativní prahovou hodnotu pro kontrolu. Banka může požadovat doklady jak u nižší, tak u vyšší částky – v závislosti na konkrétním profilu klienta a povaze transakce.
Klíčová zásada: Nevysvětlitelné mezery v dokumentaci o historii peněz mohou vyvolat další dotazy ze strany banky. Řetězec od původního zdroje příjmu nebo události (prodej, dědictví, úspory) až po okamžik, kdy byly peníze připraveny k odeslání, musí být důsledně doložen příslušnými dokumenty.
Kontrola nerezidentů v Gruzii
Banky uplatňují vůči zahraničním klientům stejné požadavky KYC jako vůči rezidentům. Status nerezidenta se zohledňuje v souhrnném posouzení rizika spolu se zemí pobytu, povahou činnosti, účelem účtu a dalšími faktory – a sám o sobě neznamená povinné uplatnění přísnějších opatření.
Bank of Georgia a TBC Bank jsou velké komerční banky v Gruzii. Není vhodné srovnávat přísnost jejich vnitřních pravidel: požadavky se liší v závislosti na typu účtu, profilu klienta a povaze transakcí.
Při jednání s nerezidentem se banka zpravidla zajímá o:
- občanstvím a daňovým rezidentstvím — zejména pokud je daná země zařazena na seznam zemí s zvýšeným rizikem;
- druhem činnosti — zaměstnanec, osoba podnikající, majitel firmy, důchodce;
- pravidelností a výší příjmu — za účelem posouzení souladu plánovaných operací;
- předpokládaný obrat na účtu — při otevření účtu banka obvykle požaduje, aby byl uveden předpokládaný rozsah;
- smluvními stranami a zeměmi, mezi nimiž dochází k pohybu peněz — zejména u mezinárodních převodů;
- účelem otevření účtu — nákup nemovitostí, uložení úspor, vypořádání plateb s místními smluvními partnery;
- ekonomickými vztahy s Gruzií — vlastnictví nemovitosti, povolení k pobytu, místní podnikání, pravidelný pobyt v zemi.
Například kupující bytu v Batumi může účel účtu vysvětlit následovně: úhrada kupované nemovitosti, následné platby správcovské společnosti a příjem z pronájmu. Takové vysvětlení vytváří srozumitelný finanční profil, který odpovídá uvedenému účelu.
Přesné období, za které se vydávají bankovní výpisy, závisí na dané transakci a konkrétní situaci klienta – je třeba si jej ověřit u banky. Požadavky na notářské ověření, apostilu a překlad dokumentů, jakož i na jazyk předkládaných podkladů je třeba si ověřit u konkrétní banky: mohou se lišit dokonce i u různých druhů dokumentů.
Podrobný postup pro otevření účtu a seznam základních dokumentů pro nerezidenty jsou popsány v samostatném článku: „Založení bankovního účtu v Gruzii: návod krok za krokem„.“
Původ finančních prostředků při koupi nemovitosti
Koupě bytu v Batumi, Tbilisi nebo Gonio je operace, při níž se velká mezinárodní transakce prolíná s požadavky na dodržování bankovních předpisů. Dokumenty o původu kapitálu je lepší připravit s předstihem – ještě před datem plánované platby, a ne až poté, co se převod již zadrhl při kontrole.
Jak zaplatit za byt v Gruzii: postup
- Určete zdroj finančních prostředků. Zaznamenejte, z jakých prostředků bude byt uhrazen: úspory, prodej majetku, dividendy, dar nebo půjčka.
- Shromážděte podpůrné dokumenty. Připravte smlouvy, potvrzení, daňové doklady a bankovní výpisy, které vysvětlují původ dané částky.
- Vyberte způsob platby. Ověřte si u prodejce nebo developera, zda je možný přímý převod ze zahraniční banky, nebo zda je výhodnější použít vlastní účet v Gruzii.
- Transakci si předem odsouhlaste s bankami. Před odesláním vyšší částky si u odesílatele i příjemce ověřte, zda je platba možná, a zkontrolujte platební údaje, měnu a případné další dokumenty.
- Zkontrolujte podmínky smlouvy. Ověřte příjemce, částku, měnu, termíny platby, způsob potvrzení platby a důsledky případného zpoždění ze strany banky.
- Proveďte platbu. Uveďte účel platby v souladu se smlouvou a uschovejte si potvrzení z banky.
- Zkontrolujte připsání částky. Vyžádejte si od prodejce potvrzení o přijetí požadované částky. Samotný platební příkaz nemusí vždy dokládat, že částka byla skutečně připsána.
- Dokončete vyřízení transakce. Postupujte v souladu se smlouvou a platnými předpisy pro zápis vlastnického práva.
Předběžná kontrola dokumentů ze strany banky nezaručuje provedení budoucí platby. Podmínky převodu a možnost jeho provedení se mohou změnit před samotným připsáním částky na účet.
Banka odesílatele a banka příjemce pracují nezávisle a mohou klást dotazy současně. Banka odesílatele ověřuje, zda je transakce v souladu s profilem klienta a právními předpisy země, ve které je registrována. Gruzínská banka příjemce uplatňuje své vlastní postupy proti praní špinavých peněz (AML) a může si vyžádat dodatečné dokumenty i poté, co byl převod již přijat k provedení.
Na tom, jak peníze proudí, záleží. Převod na vlastní gruzínský účet poskytuje kupujícímu větší kontrolu: peníze přicházejí na účet, nad kterým má kontrolu, a odtud již může uhradit prodejci. Při přímým převodem prodejci z zahraniční banky řetězec je sice kratší, ale v účelu platby je nutné jasně uvést, ke které transakci se platba vztahuje. Při převodu developerovi Je důležité porovnat údaje s smlouvou a ujistit se, že v účelu platby je uvedeno číslo smlouvy a předmět smlouvy.
V jaké měně převést peníze za byt
Při koupi nemovitosti v Gruzii je důležité rozlišovat mezi měnou, v níž je uvedena cena nemovitosti, měnou smlouvy a měnou skutečné platby. Gruzínský lari je zákonným platidlem na území země, přičemž právní předpisy stanoví určité výjimky a zvláštní pravidla. Proto je třeba si pro konkrétní transakci ověřit, jaká měna je pro platbu přípustná.
Před provedením převodu se s prodejcem a bankou domluvte na měně platby, údajích o příjemci, použitém směnném kurzu a způsobu stanovení konečné částky. Pokud se peníze převádějí v cizí měně s následnou konverzí, je třeba zohlednit rozdíl mezi oficiálním kurzem Národní banky a komerčním kurzem banky.
Podmínky výměny lze porovnat prostřednictvím oficiální web Národní banky Gruzie.
Jaký způsob platby zvolit
| Způsob | Výhody | Co je třeba zvážit |
|---|---|---|
| Přímý převod prodejci z zahraniční banky | Není nutné provádět mezitímní připsání na vlastní gruzínský účet | Ověření bankami, platební údaje, poplatky, potvrzení o připsání částky |
| Převod na vlastní účet v Gruzii | Je snazší sledovat zůstatek a nadcházející platby | Založení účtu není zaručeno; mohou být prováděny kontroly příchozích a odchozích převodů |
| Platba developerovi v několika splátkách | Platby lze rozložit podle smluvního harmonogramu | Každá tranše může být kontrolována samostatně |
| Platba od příbuzného nebo společnosti | Je možné, pokud k tomu existuje náležitý právní základ | Banky mohou požádat o informace o plátci a o původu jeho peněz |
| Platba s využitím cizích prostředků | Umožňuje využít financování stanovené ve smlouvě | Budou zapotřebí dokumenty týkající se půjčky nebo úvěru; podmínky závisí na věřiteli a konkrétní transakci |
Způsob platby je třeba dohodnout s příslušnými bankami a prodejcem před uplynutím lhůty splatnosti. Žádný způsob nezaručuje, že nedojde k prověření v rámci boje proti praní špinavých peněz.
Obytné komplexy v Gruzii

 Batumi, okres Bagrationi
 od 36,69 m²



Kolik stojí mezinárodní převod peněz do Gruzie
Náklady na převod mohou zahrnovat provizi odesílající banky, srážky zprostředkujících bank, provizi přijímající banky a ztráty při směně měny. Konečná částka závisí na vybraných bankách, měně, trase a platebních podmínkách.
Národní banka Gruzie provozuje oficiální službu pro srovnání poplatků komerčních bank. V oficiální službě Národní banky Gruzie je u jednotlivých bank a služeb uvedena sazba za standardní odchozí mezinárodní SWIFT převod v amerických dolarech – 0,2% z částky, minimálně 15 a maximálně 500 USD. Jedná se o příklad konkrétních tarifních podmínek, nikoli o cenu jakéhokoli mezinárodního převodu do Gruzie. Při přijímání peněz ze zahraničí je nutné samostatně ověřit poplatky odesílatele, zprostředkujících bank a banky příjemce.
Před odesláním prostředků je třeba zkontrolovat aktuální sazbu dané banky, případné poplatky zprostředkovatelů a částku, která má být připsána prodávajícímu.
Na adrese platbě v několika splátkách — podle běžného postupu při koupi od developera — každá platba musí odpovídat harmonogramu uvedenému ve smlouvě. Je vhodné si základní sadu dokumentů o původu finančních prostředků připravit předem. Každá následující platba však může vyžadovat dodatečnou kontrolu, aktualizované výpisy nebo nové vysvětlení, a to i v případě, že předchozí splátky byly úspěšně provedeny.
Platba za účasti třetí osoby — pokud za kupujícího platí příbuzný, manžel, jiná osoba nebo společnost — vyžaduje to zvláštní vysvětlení. Banka může požadovat dokumenty potvrzující důvod platby, vztah mezi plátcem a kupujícím a také původ finančních prostředků u plátce. Složení dokumentů závisí na konkrétní smluvní konstrukci a požadavcích zúčastněných bank: může se jednat o darovací smlouvu, potvrzení o oprávnění plátce nebo jiný dokument vysvětlující důvod platby.
Zásadní bod, který se často přehlíží: Kupní smlouva na byt vysvětluje, na co byly peníze vynaloženy, ale nevysvětluje, odkud je kupující získal.. Při prověřování může banka samostatně posoudit účel platby a původ finančních prostředků. Státní registrace vlastnického práva a bankovní ověření původu finančních prostředků jsou samostatné postupy s odlišnými právními základy. Úspěšná registrace nemovitosti nezaručuje, že banka příslušnou platbu schválí.
Dokumenty při platbě za nemovitost
| Způsob platby | Dokumenty k transakci | Možná další potvrzení | Hlavní riziko |
|---|---|---|---|
| Nákup přímo od developera | Předběžná smlouva nebo jiná smlouva s developerem v souladu s gruzínským právem, splátkový kalendář | Doklady o registraci developera, stavební povolení | Rozdíl mezi částkou uvedenou ve smlouvě a skutečnou částkou převodu |
| Nákup na sekundárním trhu | Kupní smlouva, výpis z katastru nemovitostí týkající se dané nemovitosti | Oceňovací zpráva v případě nestandardní ceny | Rozdíl mezi tržní hodnotou nemovitosti a požadovanou částkou |
| Platba prostřednictvím vlastního účtu v Gruzii | Kupní smlouva, platební příkaz | Dokumenty k otevření účtu, potvrzení o původu finančních prostředků | Zpoždění připsání prostředků při mezinárodním převodu |
| Převod pro prodejce z zahraniční banky | Smlouva s údaji o prodávajícím, potvrzení o převodu | Účel platby s vazbou na smlouvu | Zablokování převodu korespondenční bankou |
| Platba v několika splátkách | Platební kalendář podle smlouvy, potvrzení o každém převodu | Originály předchozích platebních výzev | Dodatečná kontrola souvisejících plateb a jejich souladu s podmínkami smlouvy |
| Platba prostřednictvím příbuzného nebo třetí osoby | Kupní smlouva, dokument, který vysvětluje důvod platby a vztahy mezi stranami | Potvrzení o zdroji finančních prostředků u plátce | Nutnost vysvětlit původ finančních prostředků u třetí osoby |
Co je třeba uvést ve smlouvě pro případ, že by banka zpozdila převod
Bankovní prověrka může trvat déle, než kupující předpokládal při sjednávání transakce. Proto je vhodné před podpisem smlouvy samostatně projednat s prodávajícím postup v případě zpoždění mezinárodní platby.
Ve smlouvě je vhodné sjednat:
- okamžik, kdy se platba považuje za provedenou: odeslání příkazu k platbě nebo skutečný příchozí platba;
- postup potvrzení platby;
- důsledky srážek bankovních poplatků;
- možnost změny splatnosti na základě písemné dohody;
- postup stran v případě, že banka odmítla provést platbu;
- důsledky prodlení, podmínky vrácení zálohy a osud zálohy.
Podmínky týkající se prodloužení lhůt a vrácení peněz musí být dohodnuty mezi stranami a musí být v souladu s platnými právními předpisy. Samotná skutečnost, že banka provádí kontrolu, neznamená automatické zproštění kupujícího odpovědnosti za prodlení.
Zorganizování platby souvisí s pochopením toho, jak fungují převody do Gruzie: více informací o tom najdete v článku „Jak převést peníze do Gruzie za účelem koupě nemovitosti„. Kompletní postup při koupi nemovitosti cizincem – v samostatném průvodci“Jak koupit nemovitost v Gruzii„.“
Plánujete koupit byt v Gruzii? Při výběru nemovitosti je třeba brát v úvahu nejen cenu a lokalitu, ale také způsob platby, splátkový kalendář a dokumenty související s transakcí. Vyberte si nemovitost s The Residence.
Složité zdroje financování
V případě hotovostních vkladů, rodinných převodů, transakcí s virtuálními aktivy a dalších složitých zdrojů finančních prostředků může banka požadovat dodatečné dokumenty potvrzující důvod přijetí peněz a historii jejich pohybu.
Hotovost a převody peněz rodině
Hotovost je nejobtížnější zapracovat do dokumentačního řetězce. Banka nevidí její pohyb na účtech – pouze samotný fakt vkladu. Dovoz hotovosti přes hranici s celním prohlášením pouze potvrzuje, že bankovky byly při překročení hranice nahlášeny — ale ne to, jakým způsobem byly peníze vydělány nebo získány. Jedná se o dvě odlišné otázky a prohlášení nestačí k zodpovězení té druhé. Pokud byly hotovostní prostředky dlouhodobě uloženy mimo bankovní systém, může se banka zeptat, odkud se původně vzaly.
Kolik hotovosti lze dovézt do Gruzie
Při převozu hotovosti, šeků a určitých cenných papírů přes gruzínskou celní hranici v celkové hodnotě přesahující 30 000 GEL nebo ekvivalent v cizí měně je nutné tyto položky povinně nahlásit.
Při celním odbavení hotovosti a cenných papírů, které podléhají celnímu prohlášení, mohou být vyžadovány doklady potvrzující jejich původ a účel. Proto je vhodné si před cestou připravit nejen údaje o částce, ale i doklady vysvětlující zdroj peněz.
Uvedení peněz není důkazem jejich legálního původu. Při následném vkladu hotovosti na bankovní účet může banka samostatně požadovat doklady o tom, jakým způsobem byly prostředky získány.
Před cestou je třeba si ověřit aktuální celní předpisy jak v Gruzii, tak v zemi, ze které peníze vyvážíte. Omezení a požadavky na celní prohlášení se mohou lišit.
Rodinné převody a darování jsou běžnou praxí, zejména mezi kupujícími, kterým rodiče nebo manželé pomáhají s úhradou nemovitosti. Banka může požadovat doklad potvrzující důvod převodu peněz. Kromě toho se může zajímat o původ finančních prostředků přímo u dárce — zejména pokud jde o značnou částku. Samotný fakt příbuzenského vztahu a dobrá vůle dárce se ukážou jako nedostatečné.
Na adrese smíšeného původu částky — mzda za několik let plus dar plus prodej majetku — je nutné každou složku doložit písemně a vysvětlit, jak se promítly do konečné částky. Pokus o prezentaci všeho jako jediné úspory „z různých zdrojů“ bez konkrétních údajů zpravidla vyvolává další otázky.
Kryptoměna a další aktiva
Možnost připsání prostředků získaných z transakcí s virtuálními aktivy závisí na zásadách konkrétní banky a okolnostech dané transakce. Před konverzí a převodem je třeba si u banky ověřit požadavky na doložení historie nákupu, držení a prodeje aktiv, jakož i na dokumenty od burzy nebo jiného poskytovatele služeb.
Banka může požadovat informace o historii nákupu a prodeje virtuálních aktiv, jejich konverzi a následném pohybu finančních prostředků. V závislosti na politice banky a posouzení rizika to může zahrnovat historii transakcí na burze, potvrzení totožnosti uživatele na platformě a výpis o směně.
Kontrola sankcí se provádí souběžně s AML/KYC a představuje samostatnou oblast bankovního compliance. Platnost omezení závisí na konkrétním sankčním režimu, účastnících se transakce, bankách a trase převodu. Pokud se na klienta nebo jeho protistrany vztahují mezinárodní sankce, nebo pokud trasa převodu prochází jurisdikcemi s omezeními, může být transakce zablokována bez ohledu na to, zda jsou k dispozici všechny ostatní dokumenty.
Složité situace týkající se původu finančních prostředků
| Situace | Proč vznikají otázky | Jak se připravit |
|---|---|---|
| Dlouhodobé úspory v hotovosti | Neexistuje žádný bankovní záznam o vzniku této částky | Připravit doklady o zdroji příjmů za období spoření |
| Rodinný dar | Banka nezná původ finančních prostředků dárce | Darovací smlouva + doklady o příjmech dárce |
| Kryptoměna | K posouzení původu finančních prostředků může banka požadovat dodatečnou historii transakcí s virtuálními aktivy a doklad o jejich konverzi | Předem si u banky ověřte, zda je možné provést připsání; připravte si výpis transakcí z platformy a dokumenty o konverzi |
| Peníze z několika účtů | Převody mezi několika vlastními účty vyžadují porovnání transakcí a potvrzení, že účty patří danému klientovi | Výpisy z každého účtu s uvedením zdroje každého příjmu |
| Převod od právnické osoby | Povaha této výplaty fyzické osobě není jasná | Smlouva, rozhodnutí o úhradě, dokumenty týkající se vztahu se společností |
| Příjem ze země s omezeními | Zvýšené riziko spojené s jurisdikcí, možné problémy související se sankcemi | Konzultace s právníkem nebo odborníkem na compliance před překladem |
Důležité upozornění: Formální rozdělení plateb a záměrné zkomplikování cesty peněz nenahrazují zákonné potvrzení jejich původu a nesnižují pravděpodobnost kontroly – naopak ji mohou ještě zvýšit. Banka posuzuje situaci jako celek, nikoli každý převod zvlášť.
Pokud banka požádala o dodatečné dokumenty
Obdržení žádosti od oddělení compliance neznamená, že jste podezřelí. Jedná se o standardní pracovní postup, v rámci kterého si banka ověřuje informace potřebné k přijetí rozhodnutí. Dodatečná žádost sama o sobě nepředstavuje obvinění a neznamená zamítnutí.
Mohou nastat tři zásadně odlišné situace a postup v každé z nich se liší.
Za prvé: banka si před provedením transakce vyžádala další dokumenty. V takovém případě lze dokumenty připravit ještě před odesláním prostředků, což umožňuje vyhnout se části rizik spojených se zpožděním již zahájeného převodu. Je důležité si u banky ověřit přesný seznam požadovaných podkladů a nepředkládat pouze vše, co máte po ruce.
Za druhé: převod se právě prověřuje, připsání prostředků je pozastaveno. Peníze byly odeslány, ale ještě nedorazily na účet příjemce. V takovém případě je nutné kontaktovat odesílající banku a ověřit aktuální stav platby a seznam kroků, které je třeba podniknout ze strany odesílatele nebo příjemce. Lhůty se v takové situaci liší případ od případu a závisí na zúčastněných stranách.
Jak zjistit, kde se nachází mezinárodní převod
Pokud banka odesílatele potvrdila provedení platebního příkazu, ale peníze příjemci nedorazily, vyžádejte si od banky identifikační číslo platby UETR (Unique End-to-End Transaction Reference) a dostupné potvrzení o odeslání.
UETR je jedinečný identifikátor mezinárodní platby, který bankám umožňuje sledovat její průchod systémem SWIFT. Skládá se z 36 znaků a používá se v příslušných platebních zprávách.
Postup:
- Požádejte odesílající banku o potvrzení provedení platby a o její kód UETR.
- Požádejte o ověření aktuálního stavu převodu a o informaci, zda existují nějaké požadavky ze strany zprostředkujících bank.
- Sdělte příjemci nebo jeho bance potřebné údaje a identifikační kód pro vyhledání platby.
- Pokud byl převod zamítnut nebo vrácen, ověřte si důvod v rámci informací, které je banka oprávněna sdělit, a postup vrácení prostředků.
- Než provedete další platbu, zjistěte, co přesně způsobilo, že předchozí platba nebyla provedena.
UETR pomáhá sledovat mezinárodní převod, ale nenahrazuje bankovní kontrolu proti praní špinavých peněz (AML) a nezaručuje připsání prostředků.
Třetí případ: banka transakci zamítla nebo oznámila ukončení poskytování služeb. Jedná se o nejkomplikovanější situaci. Banku ze zákona nezavazuje zveřejnit některé důvody. V případě odmítnutí poskytnutí služby si klient může vyžádat dostupné informace o přijatém rozhodnutí a využít postup pro podání stížnosti u banky. Pokud se záležitost nevyřeší, je třeba se obrátit na orgán na ochranu práv spotřebitelů. Národní banky Gruzie. Podle postupu zveřejněného Gruzínskou národní bankou je finanční instituce povinna prošetřit stížnost klienta a poskytnout odpověď do jednoho měsíce. Tato lhůta neznamená zaručené vyřešení sporu ve prospěch klienta ani ukončení projednávání konkrétního podání u Národní banky. Podání stížnosti nezaručuje zrušení zamítnutí, které bylo přijato na základě zákonných důvodů.
Praktický postup v případě kteréhokoli z těchto scénářů:
- Obraťte se na banku a vyjasněte si přesný seznam chybějících informací nebo dokumentů.
- S bankou se spojujte výhradně prostřednictvím oficiálních kanálů – přes osobní účet, oficiální e-mailovou adresu nebo pobočku.
- Připravit veškeré doklady, které vyplní konkrétní mezeru v dokumentačním řetězci.
- Pokud se v dokumentech vyskytují nesrovnalosti (rozdílné částky v důsledku převodu měny, změna jména, odlišné způsoby zápisu), je třeba předložit písemné vysvětlení.
- Ověřte aktuální stav platby u odesílající banky a přijímající banky.
- V případě potřeby se obraťte na právního nebo daňového poradce, zejména pokud se situace týká složitého zdroje finančních prostředků nebo otázek souvisejících se sankcemi.
Neměli byste počítat s tím, že předložení dokumentů automaticky povede k kladnému rozhodnutí nebo k odblokování v konkrétních lhůtách. Banka rozhoduje samostatně.
Jak se připravit na bankovní prověrku
Včas připravené dokumenty pomáhají snížit riziko zpoždění způsobeného neúplnými údaji, nevylučují však dodatečné kontroly ani zamítnutí žádosti. Není vhodné vázat termín velké zálohové platby na nerealistické lhůty: pokud banka požádá o dokumenty, jejich shromáždění může trvat několik dní či týdnů, zatímco lhůta pro uzavření transakce se již krátí.
Praktický kontrolní seznam pro přípravu:
- Určit původní zdroj kapitálu — mzda, podnikání, prodej majetku, dědictví, darování nebo jejich kombinace.
- Shromáždit doklady o důvodu obdržení peněz — smlouva, rozhodnutí, osvědčení nebo potvrzení, které dokládá nárok na výplatu dané částky.
- Připravit výpisy, které ukazují pohyb částky — od zdroje až po účet, ze kterého bude převod proveden.
- Ověřit shodu jmen, dat a údajů ve všech dokumentech: nesrovnalosti v psaní jména nebo rozdíly v datech často vedou k dalším dotazům.
- Určit účel a trasu převodu — na vlastní gruzínský účet nebo přímo prodejci, jednorázově nebo po částech.
- Zjistěte si u banky požadavky na formát dokumentů — je třeba apostila, ověřený překlad, notářské ověření.
- Sladit termíny bankovní operace s termíny transakce — vytvořit rezervu pro kontrolu.
- Uchovávat originály a zabezpečené elektronické kopie všech klíčových dokumentů.
Pro ilustraci toho, jak by mohlo vypadat neutrální vysvětlení původu finančních prostředků: „Převáděná částka pochází z úspor ze mzdy za období od [rok] do [rok] (což dokládají pracovní smlouva, potvrzení zaměstnavatele a bankovní výpisy), a dále z prostředků získaných z prodeje bytu v [zemi] v [roce] (což dokládají kupní smlouva a výpis o připsání částky).“ Nejedná se o hotovou šablonu pro banku – každá banka formuluje svůj požadavek po svém –, ale právě taková struktura vysvětlení je pro odborníka na compliance srozumitelná a praktická.
Hlavní pravidlo přípravy: Základní dokumenty dokládající původ finančních prostředků je vhodné připravit ještě před přijetím smluvních závazků s pevně stanovenými termíny splatnosti. To pomůže včas odhalit případné nedostatky a dohodnout se s bankou na způsobu platby.
Plánujete koupit byt v Gruzii? Vybereme pro vás nemovitosti podle vašeho rozpočtu, města a preferovaného splátkového kalendáře. Odpovězte na několik otázek a získejte osobní výběr nemovitostí.
Co je důležité vzít v úvahu před překladem
Příprava dokumentů o původu finančních prostředků je samostatnou a nedílnou součástí plánování jakékoli velké mezinárodní finanční transakce. To platí zejména pro nákup nemovitostí, kde jsou termíny plateb stanoveny ve smlouvě a ne vždy je možné je posunout.
Tři faktory, které skutečně ovlivňují výsledek: transparentnost zdroje kapitálu — banka musí mít jasný přehled o celé historii původu dané částky; pořadí předkládání dokladů — řetězec od zdroje až po gruzínský účet nesmí obsahovat nevysvětlitelné mezery; včasné upřesnění podmínek banky — Je lepší se seznámit s požadavky konkrétní úvěrové instituce ohledně formátu, lhůty a obsahu dokumentů ještě před odesláním peněz, a ne až poté.
Společnost The Residence spolupracuje s kupci nemovitostí v Batumi, Tbilisi, Gonio a dalších lokalitách Gruzie a pomáhá jim zorientovat se v procesu výběru nemovitosti a sjednání transakce – v rozsahu, který spadá do kompetence agentury. Otázky týkající se bankovní compliance, daňového rezidentství a právního poradenství jsou řešeny ve spolupráci s odborníky z příslušných oborů.
Tento materiál uvádí obecná pravidla platná k říjnu 2026 a nenahrazuje individuální konzultaci s bankou, právníkem nebo daňovým poradcem. Aktuální požadavky si ověřte přímo u banky a u příslušných poradců. Dozorová politika Národní banky Gruzie v oblasti AML/CFT je popsána v v oficiálních materiálech regulačního orgánu.
 Nemovitosti v Černé Hoře
 Nemovitosti na Kypru
 Nemovitosti v SAE
 Nemovitosti na Bali
 Nemovitosti v Thajsku
 Nemovitosti ve Španělsku
 Nemovitosti v Saúdské Arábii
 Nemovitosti v Turecku
 Nemovitosti na Zanzibaru
 +995 551 50 18 84
 hello@residence-estate.ge
 Gruzie, Batumi, Sherif Khimshiashvili str., 1, kancelář 1204


 Získat katalog objektů TOP-7