
 +995 551 50 18 84


Gruzie nemá jednotnou univerzální „daň z nemovitostí“ – tento pojem zahrnuje několik různých povinností, z nichž každá vzniká v konkrétní fázi: při koupi nemovitosti, v období vlastnictví, při získávání příjmů z pronájmu a při prodeji. Daňové zatížení závisí na statusu vlastníka, typu nemovitosti, celkovém příjmu jeho rodiny, způsobu využití nemovitosti a délce vlastnictví. Pro zahraniční kupující neexistuje samostatná „daň pro nerezidenty“ založená pouze na státní příslušnosti, avšak daňový status ovlivňuje složení zohledňovaných příjmů a může vést ke vzniku daňových povinností současně ve dvou zemích.
Informace byly ověřeny a aktualizovány k srpnu 2026. Konkrétní sazby a lhůty doporučujeme porovnat s platným zněním. daňového zákoníku státu Georgia a oficiálními materiály daňového úřadu.
Stručná odpověď. Nákup byty v Gruzii sama o sobě obvykle není spojena se samostatnou daní z převodu vlastnického práva. Po koupi mohou majiteli vzniknout povinnosti v podobě roční daně z nemovitosti, daně z pozemků, daně z příjmů z pronájmu, daně při prodeji nemovitosti a v některých podnikatelských situacích také DPH. Konkrétní daňová povinnost závisí na příjmech rodiny, typu nemovitosti, způsobu jejího využití a délce vlastnictví. Podrobné daňové sazby najdete v tabulce níže.
Tento materiál má pouze informativní charakter. Daňové dopady konkrétní transakce závisí na statusu vlastníka, účelu nemovitosti, složení rodiny, zdroji příjmů a skutečném způsobu využití nemovitosti.
Toto je obecný přehled pro fyzické osoby. Daň z nemovitosti, komerční nájem, pronájem na denní bázi, vlastnictví prostřednictvím společnosti a nestandardní transakce se vypočítávají samostatně.
| Situace | Míra nebo spotřeba |
|---|---|
| Koupě bytu fyzickou osobou | Zvláštní daň z převodu vlastnického práva se obvykle neplatí |
| Registrace vlastnictví | 150 GEL za 4 pracovní dny, 270 GEL za 1 pracovní den nebo 350 GEL v den podání žádosti |
| Příjem rodiny nepřesahuje 40 000 GEL | Majetek, s výjimkou pozemků, je osvobozen od daně, pokud existuje nárok na daňovou úlevu |
| Příjem rodiny přesahuje 40 000 GEL, ale nedosahuje 100 000 GEL | 0,05–0,21 TP415T tržní hodnoty majetku |
| Příjem rodiny činí 100 000 GEL a více | 0,8–1% tržní hodnoty majetku |
| Dlouhodobý pronájem bytů k bydlení | 5% z příjmů bez odečtení výdajů |
| Prodej bytového objektu před uplynutím lhůty pro uplatnění daňového zvýhodnění | 5% ze zdanitelného přebytku |
| Prodej po více než dvou letech vlastnictví | Je možné osvobození od daně |
| DPH v rámci hospodářské činnosti | 18%; povinná registrace v případě, že zdanitelný obrat za nepřetržitých 12 měsíců přesáhne 100 000 GEL |
Toto je obecný přehled pro fyzické osoby. Daň z nemovitosti, komerční nájem, pronájem na denní bázi, vlastnictví prostřednictvím společnosti a nestandardní transakce se vypočítávají samostatně.
Daně v jednotlivých fázích vlastnictví
Než se budeme zabývat jednotlivými závazky, je užitečné si udělat celkový přehled. Níže uvedená tabulka ukazuje, jaké daňové události mohou potenciálně nastat v každé fázi – od uzavření transakce až po prodej.
Tabulka 1. Daňové závazky podle jednotlivých fází
| Fáze | Možný závazek | Když nastane | Daňový základ | Co zkontrolovat |
|---|---|---|---|---|
| Nákup | Obvykle se neplatí žádná zvláštní daň z nákupu; vznikají registrační a související náklady | Při uzavírání obchodu | Daňový základ obvykle neexistuje; registrační poplatek je pevně stanovený | Doba registrace, tarif NAPR, bankovní poplatky, převod a právní poradenství |
| Vlastnictví | Daň z nemovitosti | Při dodržení podmínek kodexu | Tržní hodnota majetku | Příjem rodiny a sociální dávky |
| Vlastnictví půdy | Daň z nemovitostí | Podle pravidel platných pro daný úsek | Plocha, kategorie, obecní sazba | Účel a umístění |
| Pronájmy | Daň z příjmů, někdy DPH | V případě příjmu jako příjmu ze zdroje v Gruzii | Hrubý příjem nebo jiný základ podle příslušného režimu | Druh nájmu, status činnosti, smluvní strany |
| Prodej | Daň z zdanitelného přebytku | V případě zdanitelného prodeje | Rozdíl mezi příjmy a potvrzenými výdaji | Doba vlastnictví a doklady |
| Darování nebo dědictví | Případná daň z příjmů | V závislosti na příbuzenském vztahu a důvodu převodu | Tržní hodnota nebo příslušný základ | Stupeň příbuznosti a sleva |
Státní poplatek za zápis vlastnického práva je správní poplatek, nikoli daň. Jeho výše je pevně stanovena a nezávisí na hodnotě předmětu transakce. Notářské poplatky, bankovní provize, náklady na překlad dokumentů a služby zprostředkovatele rovněž nepředstavují daňové platby, ačkoli jsou součástí celkových nákladů transakce. Toto rozlišení je důležité: některé výdaje spojené s pořízením mohou následně snížit zdanitelný přebytek při prodeji, pokud jsou doloženy doklady a jsou povoleny daňovým zákonem – složení těchto výdajů je však nutné ověřovat samostatně.
Kolik stojí zápis nemovitosti do katastru
Podle platných sazeb Národní agentury pro veřejný rejstřík stojí zápis vzniku, změny nebo zániku práva k nemovitosti:
| Termín registrace | Státní poplatek |
|---|---|
| 4 pracovní dny | 150 GEL |
| 1 pracovní den | 270 GEL |
| V den podání žádosti | 350 GEL |
Ověření podpisů stran u transakce předložené k registraci stojí 7 GEL. Elektronický výpis z rejstříku lze získat za 13 GEL během jednoho pracovního dne nebo za 52 GEL v den podání žádosti. Běžný výpis stojí 20 GEL za jeden pracovní den nebo 75 GEL v den podání žádosti.
Poplatky za registraci nezávisí na ceně bytu, ale mohou se měnit. Před uzavřením transakce je třeba je znovu ověřit na oficiálních stránkách NAPR.
Příklad výdajů při koupi bytu
Kupující kupuje byt za 250 000 GEL a zvolí standardní zápis vlastnického práva do čtyř pracovních dnů.
| Spotřeba | Částka |
|---|---|
| Cena bytu | 250 000 GEL |
| Samostatná daň z nákupu | 0 GEL |
| Registrace vlastnictví | 150 GEL |
| Elektronický výpis z rejstříku | 13 GEL |
| Ověření podpisů stran – v případě využití této služby | 7 GEL |
| Překlad dokumentů | Podle sazeb překladatele |
| Bankovní komise | Podle sazeb banky |
| Náležitá péče | Po dohodě s právníkem |
Minimální součet uvedených pevných plateb činí 250 163 GEL, nebo 250 170 GEL při využití služby ověřování podpisů.
Jedná se o orientační příklad. Do výpočtu nejsou zahrnuty případné náklady na plnou moc, překlad, apostilu, bankovní převod, právní prověrku, katastrální úkony a služby zprostředkovatele.
Po zápisu vlastnického práva daňové povinnosti nekončí, ale teprve začínají. Daňová povinnost vzniká ze zákona, pokud existuje zdanitelný majetek a jsou splněny další stanovené podmínky. Vlastník je odpovědný za ověření své povinnosti, včasné podání daňového přiznání a zaplacení daně – i když neobdržel osobní upomínku. Pokud je nemovitost pronajímána, vzniká povinnost přiznat příjmy. Pokud bude nemovitost v budoucnu prodána, může vzniknout daň z daňového přebytku. Plánovat rozpočet pouze na základě ceny nemovitosti znamená podcenit skutečné náklady spojené s jejím vlastnictvím.
Více informací o tom, jak je transakce uspořádána a co se děje až do okamžiku zápisu práva, najdete v článku „Jak koupit nemovitost v Gruzii“„.“
Hledáte nemovitost v Gruzii? Odpovězte na několik otázek týkajících se účelu koupě, rozpočtu a preferované lokality – tým The Residence pro vás připraví vhodný výběr nemovitostí v Batumi, Tbilisi, Gonio a dalších regionech. Přejít k výběru nemovitostí
Daň z nemovitosti
Daň z nemovitostí v Gruzii je místní daní: její sazby stanovují obce v rámci rozmezí stanovených daňovým zákoníkem (články 202–206). To znamená, že dva byty v různých městech se stejnou tržní hodnotou a stejným příjmem majitele mohou být zdaněny různými sazbami – v závislosti na rozhodnutí konkrétního orgánu místní samosprávy.
Mezi zdanitelné majetkové položky fyzické osoby patří budovy, části budov a nedokončené stavby. Pozemek je samostatným předmětem zdanění, na který se vztahují odlišná pravidla (podrobněji v následující části). Byt v bytovém domě, samostatný obytný dům, apartmány v apartmánovém hotelu, komerční prostory – všechny tyto objekty potenciálně spadají do základu daně, ačkoli použitelnost konkrétní sazby závisí na celé řadě podmínek.
Daňový základ se stanoví na základě tržní hodnoty majetku v souladu s požadavky daňového zákoníku a platných pravidel pro oceňování. Daňový zákoník neznamená, že každý vlastník je povinen každoročně zadávat vypracování nové zprávy nezávislého odhadce. Vlastník však musí mít odůvodnění uvedené tržní hodnoty. Pokud se hodnota nemovitosti podstatně změnila, jedná se o více nemovitostí, jde o komerční nemovitost nebo by výpočet mohl vyvolat spor s daňovým úřadem, je vhodné si nechat vypracovat odborný odhad nebo písemné vysvětlení od daňového poradce. Cena uvedená v kupní smlouvě se automaticky nerovná tržní hodnotě ke dni výpočtu daně: trh se mění a za několik let se může základ daně výrazně lišit od pořizovací ceny.
Sazby pro fyzické osoby
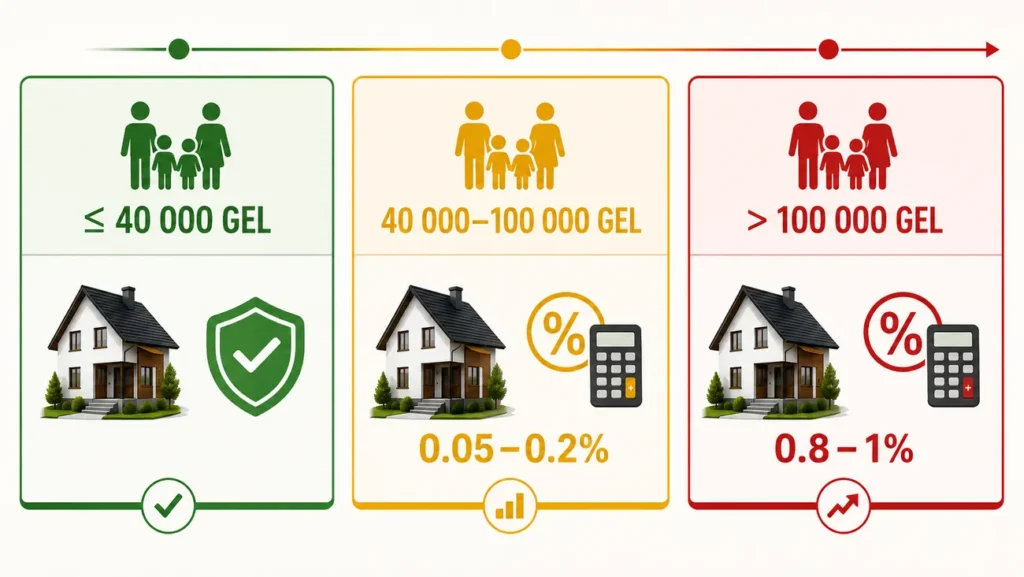
Klíčový parametr, který určuje sazbu, — celkový roční příjem rodiny daňového poplatníka. Právě rodinný příjem, a nikoli pouze osobní příjem vlastníka, rozhoduje o tom, zda se vlastník dostane do pásma s daňovým zvýhodněním, či nikoli.
Tabulka 2. Rozpětí daně z majetku pro fyzické osoby
| Roční příjem rodiny | Obecný princip | Rozpětí sázky |
|---|---|---|
| Nepřesahuje 40 000 GEL | Majetek (kromě pozemků) je osvobozen od daně, pokud neexistují žádné další výjimky z této úlevy | 0% v případě nároku na slevu |
| Přesahuje 40 000 GEL, ale je nižší než 100 000 GEL | Daň se vypočítává z tržní hodnoty zdanitelného majetku | 0,05–0,21 TP415T |
| 100 000 GEL a více | Používá se rozšířený rozsah | 0,8–1% |
Několik zásadních výhrad, které nelze ignorovat:
- Přesnou sazbu stanoví obecní úřad v rámci zákonného rozmezí. Aktuální sazbu konkrétní obce je třeba ověřit podle platného místního předpisu.
- Daň z nemovitostí se vypočítává samostatně a automaticky nespadá pod osvobození od majetkové daně.
- Právo na osvobození je třeba posuzovat s ohledem na celou příslušnou právní úpravu – nikoli pouze na základě prahové hodnoty příjmu.
- Nelze mechanicky vynásobit pořizovací cenu maximální sazbou 1%: základem je tržní hodnota k příslušnému datu, přičemž sazba závisí na příjmu a obci.
- Účty a daňová přiznání se vedou v lari (GEL); měna, ve které byl předmět při nákupu uhrazen, nemá žádný význam.
Musíte platit roční daň: rychlý test
- Zjistěte, zda vám v Gruzii patří byt, dům, komerční prostory, nedokončená stavba nebo pozemek.
- Vypočítejte celkový příjem rodiny za rok předcházející daňovému roku.
- Pokud rodinný příjem nepřesahuje 40 000 GEL, je majetek fyzické osoby, s výjimkou pozemků, osvobozen od daně, pokud má nárok na daňovou úlevu.
- Pokud příjem přesahuje 40 000 GEL, určete tržní hodnotu veškerého zdanitelného majetku.
- Zjistěte si sazbu stanovenou obcí, v jejímž katastru se nemovitost nachází.
- Vypočítejte předběžnou daň: tržní hodnota majetku × příslušná sazba.
- Pozemek si ověřte zvlášť: osvobození na základě rodinného příjmu se na pozemek nevztahuje automaticky.
- Pokud máte tuto povinnost, podejte daňové přiznání nejpozději do 1. listopadu a zaplaťte daň nejpozději do 15. listopadu.
Ilustrativní příklady výpočtu (předběžný odhad, nejedná se o konečný výpočet):
Příklad 1. Byt s tržní hodnotou 250 000 GEL, rodinný příjem – 70 000 GEL ročně. Rodina spadá do rozmezí „více než 40 000, ale méně než 100 000 GEL“. Platná sazba obce – od 0,05% do 0,2%.
Předběžný rozsah daně: 250 000 × 0,0005 = 125 GEL (dolní hranice) až 250 000 × 0,002 = 500 GEL (horní hranice rozsahu).
Přesná částka závisí na sazbě stanovené konkrétní obcí.
Příklad 2. Apartmány s tržní hodnotou 400 000 GEL, rodinný příjem – 100 000 GEL a více. Platný rozsah – 0,8–1%.
Předběžný rozsah daně: 400 000 × 0,008 = 3 200 GEL až 400 000 × 0,01 = 4 000 GEL.
Příklad 3. Dvě nemovitosti ve vlastnictví jednoho majitele s celkovou tržní hodnotou 600 000 GEL, rodinný příjem – 100 000 GEL a více. Základ – souhrnná tržní hodnota veškerého zdanitelného majetku.
Předběžný rozsah daně: 600 000 × 0,008 = 4 800 GEL až 600 000 × 0,01 = 6 000 GEL.
Vzorec pro vlastní předběžné posouzení:
Předběžná daň = tržní hodnota zdanitelného majetku × příslušná sazba.
Jedná se právě o předběžný odhad pro účely finančního plánování, nikoli o konečný daňový výpočet.
Co se považuje za rodinný příjem
Pojem „rodina“ je pro účely daně z majetku v zákoníku konkrétně definován: manžel/manželka vlastníka, nezletilé děti a nevlastní děti, jakož i rodiče, děti, bratři, sestry, babičky, dědečkové a vnoučata, kteří trvale žijí společně a vedou společnou domácnost. Příjmy všech těchto osob se při stanovení rodinného ukazatele sčítají.
Pro účely majetkové daně se použije zvláštní definice rodinného příjmu (článek 202 gruzínského daňového zákoníku), která se neshoduje se základem pro výpočet daně z příjmů. Do výpočtu se zahrnují různé druhy příjmů, včetně některých příjmů osvobozených od daně z příjmů — s výjimkami výslovně stanovenými zákonem. To znamená, že při posuzování prahové hodnoty nestačí vycházet pouze z oficiálně přiznaného zdanitelného příjmu.
Pokud je některý z členů rodiny registrován jako živnostník se statusem malého podniku, jeho příjem se pro účely výpočtu rodinného ukazatele počítá zvláštním způsobem: zohledňuje se 25% příjmů, které podléhají zdanění v rámci zvláštního režimu pro malé podniky, jakož i zdanitelný příjem, na který se tento režim nevztahuje.
Zvláštní pozornost si zaslouží otázka příjmů ze zahraničí. Gruzie uplatňuje vůči fyzickým osobám převážně teritoriální zásadu: příjmy daňového rezidenta, které nepocházejí ze zdroje v Gruzii, jsou zpravidla osvobozeny od gruzínské daně z příjmů. Zahraniční příjmy však mohou být zohledněny jako součást rodinného příjmu v případech stanovených daňovým zákoníkem — to znamená ovlivňovat prahovou hodnotu pro majetkovou daň i v případě, že z nich není v Gruzii vybírána daň z příjmů. Tyto dvě otázky je třeba analyzovat odděleně; bez prozkoumání konkrétní situace by se neměly vyvozovat kategorické závěry.
Příjmy v cizí měně se přepočítávají na lari podle oficiálního kurzu platného pro dané období.
Co je třeba připravit pro předběžnou kontrolu příjmu rodiny:
- Doklad o tržní hodnotě všech nemovitostí.
- Údaje o složení rodiny a osobách, které s ní trvale žijí ve společné domácnosti.
- Údaje o příjmech každého člena rodiny za příslušný daňový rok – ze všech zdrojů, včetně zahraničních.
- Dokumenty potvrzující daňové rezidentství (nebo jeho neexistenci) v Gruzii.
- Údaje o pozemcích a dalších zdanitelných aktivech.
- Dříve podaná daňová přiznání (pokud se to týká).
Daň z pozemků
Pozemková daň v Gruzii představuje samostatnou daňovou povinnost, která není zahrnuta v dani z nemovitostí a automaticky nespadá pod osvobození na základě prahové hodnoty rodinného příjmu. Právě proto může být majitel bytu s rodinným příjmem nepřesahujícím 40 000 GEL zcela osvobozen od daně z nemovitosti, ale zároveň je povinen zaplatit pozemkovou daň za svůj pozemek.
Výše pozemkové daně závisí na kategorii pozemku, jeho rozloze a rozhodnutí obce. Zemědělské a nezemědělské pozemky se zdaňují podle odlišných pravidel. Pro zemědělskou a lesní půdu jsou základní sazby stanoveny v lari za hektar a liší se podle správního území a kategorie pozemku; obec má právo stanovit sazbu v mezích stanovených zákoníkem. U nezemědělské půdy činí základní sazba 0,24 GEL za 1 m² ročně a vynásobí se územním koeficientem, který obec nesmí stanovit na hodnotu vyšší než 1,5. Nelze uvést jednotnou pevnou sazbu pro celou Gruzii: konečná částka se stanovuje na úrovni obce.
Praktické scénáře:
- Dům s pozemkem. Budova a pozemek jsou dva samostatné předměty zdanění. Daň z nemovitosti se vypočítává podle pravidel daně z majetku s přihlédnutím k rodinnému příjmu; daň z pozemku se vypočítává podle sazeb platných pro danou kategorii a obec. Daňové povinnosti je třeba sečíst samostatně.
- Byt v bytovém domě. Vlastník bytu zpravidla nevlastní samostatný pozemek – pozemek pod domem může být ve spoluvlastnictví nebo v jiné formě vlastnictví. Situace závisí na konkrétní nemovitosti a na tom, jak jsou práva vypořádána.
- Obchodní prostory s podílem na pozemku. Pokud podle dokumentů objekt zahrnuje podíl na právu k pozemku, může vzniknout povinnost zaplatit daň z nemovitosti v souvislosti s tímto zapsaným podílem; postup je třeba ověřit na základě výpisu z katastru a údajů z daňového přiznání.
Pro zahraničního kupujícího je důležité si před uzavřením smlouvy ujasnit, co přesně se na základě smlouvy kupuje – zda pouze budovu, budovu s pozemkem, nebo podíl na pozemku. Podrobnější informace o tom, za jakých podmínek mohou cizinci v Gruzii nabývat pozemky, najdete v článku „Může cizinec koupit pozemek v Gruzii?„. Katastrální údaje o pozemku jsou k dispozici prostřednictvím Národní agentury veřejného rejstříku Gruzie.
Daň z pozemků je třeba ověřovat samostatně. To, že se z důvodu nízkého příjmu rodiny neplatí daň z bytu, ještě neznamená automatické osvobození od povinností týkajících se pozemku.
Daňové přiznání a zaplacení daně
Daňová povinnost vzniká ze zákona, pokud existuje zdanitelný majetek a jsou splněny další stanovené podmínky. Vlastník je povinen sám ověřit svou povinnost, včas podat daňové přiznání a zaplatit daň. Neměli byste počítat s osobním upomínáním: Nezaslání oznámení nezbavuje povinnosti ani neposouvá lhůtu.
Postup plnění závazku krok za krokem:
- Zjistit, zda se ve vlastnictví nachází majetek podléhající zdanění (budova, část budovy, nedokončená stavba).
- Ověřit celkový příjem rodiny za rok předcházející daňovému roku.
- Samostatně ověřte, zda vlastníte pozemek. Pozemek se zahrnuje do majetkového přiznání fyzické osoby, údaje o něm se však uvádějí za aktuální daňový rok – pokud povinnost k podání přiznání trvá. V některých případech může být daň z pozemků stanovena daňovým orgánem na základě údajů Národní agentury veřejného rejstříku bez podání samostatného daňového přiznání; příslušný postup je třeba upřesnit s ohledem na konkrétní situaci.
- Zjistit aktuální tržní hodnotu nemovitostí.
- Zaregistrujte se nebo se přihlaste na portálu Revenue Service — rs.ge.
- Vyplňte prohlášení podle předepsaného formuláře a uveďte v něm majetek a příslušný základ daně.
- Zkontrolujte vyúčtovanou částku před potvrzením.
- Zaplatit daň podle údajů aktuálních ve vašem osobním účtu na portálu Revenue Service. Nepoužívejte údaje z článků jiných autorů — mohou být zastaralé.
- Uschovejte daňové přiznání, potvrzení o platbě a doklady dokládající výpočet ceny.
Je nutné podat daňové přiznání ihned po nákupu?
Samotná skutečnost, že jste si koupili byt, ještě neznamená, že je nutné podat majetkové přiznání ihned v den zápisu vlastnického práva. Nejprve je třeba zjistit, zda vám tato povinnost vznikla, a to s ohledem na rodinný příjem, druh majetku, vlastnictví pozemků a příslušné úlevy.
V tomto případě není třeba čekat na samostatný dopis od daňového úřadu. Po nákupu se doporučuje:
- vytvořit nebo zkontrolovat osobní účet na rs.ge;
- uchovat smlouvu a výpis z rejstříku;
- určit rodinný příjem za příslušný rok;
- samostatně zkontrolovat, zda je k dispozici zemina;
- Ještě před uplynutím lhůty pro podání si ověřte, zda je ve vaší konkrétní situaci nutné podat daňové přiznání.
Tabulka 3. Lhůty pro podání daňových přiznání a zaplacení daní
| Děj | Celková doba trvání | Co se uvádí |
|---|---|---|
| Prohlášení fyzické osoby o dani z majetku (v případě, že má tuto povinnost) | Nejpozději do 1. listopadu | Majetek za uplynulý rok; pozemky – za aktuální rok |
| Platba majetkové daně | Nejpozději do 15. listopadu | Vyúčtovaná částka |
| Prohlášení při zdanitelném prodeji | Podle pravidel daně z příjmů po účetní události | Příjmy, výdaje a zdanitelný přebytek |
| Účetnictví týkající se pronájmu | Záleží na režimu a způsobu deklarace | Příjem z pronájmu a příslušná sazba |
Lhůty pro přiznání příjmů z prodeje a pronájmu závisí na daňovém režimu, statusu plátce daně a způsobu získání příjmu. Pro tyto situace není stanoveno žádné obecně platné datum – v každém konkrétním případě je nutné ověřit příslušné předpisy.
Časté chyby při podávání daňového přiznání:
- Majitel se domnívá, že daňový úřad částku vypočítá sám. Povinnost provést kontrolu a podat daňové přiznání leží na daňovém poplatníkovi. V případě nepodání daňového přiznání je daňový úřad oprávněn stanovit daňovou povinnost na základě dostupných informací – to však nezbavuje daňového poplatníka sankčních důsledků.
- Zohledňuje se pouze příjem v Gruzii. Pro stanovení rodinného koeficientu pro účely majetkové daně mohou mít zahraniční příjmy význam v případech stanovených daňovým zákoníkem.
- Cena uvedená ve smlouvě se považuje za aktuální tržní hodnotu. Trh se mění; aktuální hodnota se může lišit od pořizovací ceny.
- Cizinci se daň neúčtuje. Zahraniční občanství samo o sobě nezbavuje povinnosti platit majetkovou daň.
- Osvobození od daně z nemovitosti se vztahuje i na pozemek. Jedná se o dva různé předměty zdanění.
- Loňové daňové přiznání stačí prostě nepodat. Ukončení povinnosti je třeba odůvodnit – například vyřazením majetku.
- Údaje pro platbu byly převzaty ze starého článku. Aktuální údaje – pouze ve vašem osobním účtu na rs.ge.
Pokud je k plnění daňových povinností zapotřebí bankovní účet v gruzínské bance, informace o jednotlivých krocích při jeho otevření najdete v článku „Založení bankovního účtu v Gruzii„.“
Daně při pronájmu
Příjem z pronájmu gruzínské nemovitosti představuje příjem ze zdroje v Gruzii a podléhá zde zdanění – bez ohledu na to, zda je vlastník rezidentem této země. Způsob placení daně závisí na smluvních stranách, statusu pronajímatele a příslušném režimu.
Dlouhodobý pronájem bydlení
Podle platného ustanovení gruzínského daňového zákoníku (článek 81), Příjem fyzické osoby z pronájmu obytné plochy za účelem bydlení se při splnění stanovených podmínek zdaní sazbou 5%. Daň se vypočítává z částky příjmu bez odečtení výdajů v rámci tohoto režimu.
Klíčovým slovem je zde „k bydlení“. Účel nemovitosti a skutečný záměr jejího využití jsou důležitější než to, jak strany smlouvu pojmenovaly. Pokud je byt pronajímán jako kancelář, sklad nebo pro jinou komerční činnost, zvýhodněná sazba 5% se neuplatňuje automaticky. Pokud je nájemcem organizace, může být nutné způsob placení daně samostatně sjednat ve smlouvě. Činnost musí být řádně vyřízena: příjem se přiznává a daň se platí ve stanovených lhůtách.
Výpočet 1. Dlouhodobý pronájem bytu.
Pronájem za 1 500 GEL měsíčně, doba trvání – 12 měsíců.
- Roční příjem: 1 500 × 12 = 18 000 GEL.
- Daň podle sazby 5%: 18 000 × 0,05 = 900 GEL ročně.
- Čistý zisk po zdanění: 18 000 − 900 = 17 100 GEL.
Krátkodobé pronájmy
Denní pronájem prostřednictvím Airbnb, Booking a podobných platforem není vždy zdaněn podle stejného modelu jako běžný dlouhodobý pronájem nemovitostí. Systematický krátkodobý pronájem může být uznán jako hospodářská činnost – s ohledem na pravidelnost transakcí, počet nemovitostí, způsob správy a poskytování doplňkových služeb.
Před zahájením denního pronájmu musí vlastník určit:
- zda jedná jako běžná fyzická osoba, nebo jako podnikatel;
- zda lze uplatnit zvláštní daňový režim;
- jaká částka se uznává jako daňový výnos;
- jak se zohledňuje provize platformy nebo správcovské společnosti;
- blíží se celkový zdanitelný obrat k prahu pro povinnost platit DPH ve výši 100 000 GEL za nepřetržitých 12 měsíců.
Neexistuje jednotná sazba platná pro všechny případy krátkodobého pronájmu. Daňový model je třeba stanovit ještě před zahájením pravidelného příjmu, a nikoli až po překročení prahových hodnot nebo po obdržení výzvy od daňového úřadu.
Pokud vlastník vlastní několik objektů, jejich celkový obrat se při stanovení závazků z DPH sčítá.
Výpočet 2. Krátkodobý pronájem.
Hrubé tržby za rok — 60 000 GEL. Poplatek platformy – 15% (9 000 GEL). Na účet přišla částka 51 000 GEL.
Důležité: Poplatek platformy není pro daňové účely automaticky odečitatelným výdajem. Hrubý výnos (60 000 GEL) a částka skutečně připsaná na účet (51 000 GEL) mohou mít z daňového hlediska odlišný význam v závislosti na tom, jak je činnost formalizována a jaký režim se na ni vztahuje. Bez analýzy statusu plátce a použitelného režimu není možné určit přesný daňový základ.
Tento příklad ukazuje, proč nelze daň vypočítat pouze z částky, která přišla na bankovní účet. Pro jeden režim může být rozhodující hrubý výnos ve výši 60 000 GEL, pro jiný režim pak jiný základ daně stanovený příslušnými předpisy. Proto je nutné smlouvu s platformou nebo správcovskou společností a výkazy o vyúčtovaných tržbách uchovávat společně s bankovními výpisy.
Komerční pronájem
Pronájem nemovitosti pro účely kanceláře, obchodních prostor nebo jiné komerční činnosti nespadá pod zvýhodněnou sazbu pro pronájem bytových prostor. Daňový základ a sazba se stanovují podle obecných pravidel. V některých případech, kdy je nájemcem organizace, plní tato organizace funkci daňového zástupce: postup srážky je třeba stanovit ve smlouvě a ověřit u účetního nájemce s ohledem na konkrétní situaci.
Ve smlouvě je třeba jasně uvést, zda je nájemné uvedeno před nebo po odečtení daně: na tom závisí skutečná částka, která přibude na účet vlastníka.
Tabulka 4. Zdanění různých druhů pronájmu
| Scénář | Možná sázka nebo režim | Databáze | Co zkontrolovat |
|---|---|---|---|
| Dlouhodobý pronájem bydlení | 5% při splnění podmínek, bez odečtení nákladů | Příjem z pronájmu | Účel, registrace, smlouva |
| Denní pronájem | Záleží na typu činnosti | Tržby nebo zdanitelný základ | Stav činnosti, zvláštní režim, služby, DPH |
| K pronájmu jako kancelář | Obecná pravidla; nájemce může plnit funkci daňového zástupce | Záleží na účastnících transakce | Postavení nájemce, podmínky smlouvy, postup při srážkách |
| Pronájem prostřednictvím správcovské společnosti | Záleží na struktuře smlouvy | Příjem vlastníka nebo tržby z činnosti | Agenturní model, provize, výkaznictví |
Daň z prodeje
Prodej nemovitosti v Gruzii může vést k daňové povinnosti. Daň se nevztahuje na celou částku prodeje, ale na zdanitelného přebytku — rozdíly mezi prodejní cenou a dokladovanými výdaji, které jsou podle daňového zákoníku přípustné.
Daň z prodeje obytných nemovitostí v Gruzii je daň z příjmu z přebytku z prodeje majetku (články 81–82 daňového zákoníku). Pokud se osvobození od daně neuplatňuje, zdanitelný přebytek fyzické osoby z prodeje bytové jednotky nebo domu s příslušným pozemkem se zdaňuje sazbou 5%.
Jak se stanoví zdanitelný přebytek:
- Výnos z prodeje — to je skutečná prodejní cena objektu.
- Výdaje doložené doklady — jedná se o pořizovací cenu a další výdaje, které daňový zákoník uznává jako odpočitatelné a které jsou doloženy příslušnými doklady. Samotná existence účtenky ještě nezaručuje nárok na snížení přeplatku: složení uznatelných výdajů je nutné ověřit samostatně.
- Přebytek = výnos z prodeje − uznatelné a doložené náklady.
Výpočet 3. Prodej bytu.
- Pořizovací cena: 220 000 GEL.
- Prodejní cena: 280 000 GEL.
- Doklady doložené výdaje, které jsou podle zákoníku přípustné: 10 000 GEL.
- Zdanitelný přebytek: 280 000 − 220 000 − 10 000 = 50 000 GEL.
- Daň podle sazby 5%: 50 000 × 0,05 = 2 500 GEL (pokud se osvobození neuplatňuje).
Je třeba posoudit, zda lze osvobození od daně uplatnit, a to s ohledem na okolnosti každého jednotlivého obchodu.
Co se stane při prodeji za jeden, dva nebo tři roky
| Doba držení | Celkový daňový výsledek |
|---|---|
| Méně než dva roky | Pokud se na prodej nevztahuje osvobození od daně, zisk z prodeje nemovitosti k bydlení se zdaní sazbou 5% |
| Přesně dva roky | Podmínka „více než dva roky“ zatím nebyla splněna |
| Více než dva roky | Je možné získat osvobození od daně z přebytku |
| Objekt byl využíván v rámci hospodářské činnosti | Je nutná samostatná kontrola bez ohledu na lhůtu |
| Pravidelný prodej nemovitostí | Je možné ji klasifikovat jako ekonomickou činnost |
Lhůtu je třeba počítat podle přesných dat vzniku a zániku zapsaného práva, a nikoli pouze podle kalendářních let.
Doba držení a zproštění. Podle článek 82 daňového zákoníku, přebytek z prodeje bytové jednotky nebo domu s příslušným pozemkem je osvobozen od daně z příjmů, pokud byl předmět ve vlastnictví fyzické osoby déle než dva roky. Pro uplatnění této výhody je nutné ověřit přesná data vzniku a zániku zapsaného práva. U běžné kupní smlouvy se lhůta počítá od data zápisu vlastnického práva do rejstříku; pro nemovitosti získané dědictvím, darem nebo z jiných důvodů mohou platit zvláštní pravidla.
Nemovitost, která byla využívána k podnikatelské činnosti, vyžaduje samostatnou analýzu: doba komerčního využití může mít vliv na to, zda lze uplatnit osvobození od daně. Systematický nákup a prodej několika nemovitostí za účelem dalšího prodeje může být daňovým úřadem kvalifikován jako hospodářská činnost.
Při prodeji nemovitosti získané darem nebo dědictvím závisí základ daně a příslušné daňové úlevy na stupni příbuznosti, důvodu převodu vlastnického práva a dostupných dokladů – příslušné pravidlo je třeba stanovit individuálně.
Tabulka 5. Scénáře zdanění při prodeji
| Scénář | Celkový daňový výsledek | Co zkontrolovat |
|---|---|---|
| Prodej rezidenčního objektu po více než dvou letech vlastnictví | Možné osvobození od daně | Přesná data zápisu práva na nabytí a prodej |
| Prodej před uplynutím dvou let vlastnictví | Přebytek se zdaní sazbou 5% | Nákupní cena, prodejní cena, uznatelné výdaje |
| Prodej nemovitosti využívané k podnikání | Je nutná samostatná kontrola | Doba používání a stav činnosti |
| Série přeprodejů | Je možné ji klasifikovat jako ekonomickou činnost | Pravidelnost, účel nákupu, počet transakcí |
| Darování nebo dědictví | Základ a výhody závisí na důvodu a příbuzenském vztahu | Stupeň příbuznosti, cena, doklady k doložení |
Pokud je nemovitost ve vlastnictví společnosti. Výše popsané prahové hodnoty rodinného příjmu, osvobození od daně z majetku při příjmu do 40 000 GEL a sazba 5% pro určité příjmy fyzické osoby by se neměly automaticky vztahovat na právnickou osobu. Pro společnosti platí samostatná pravidla pro oceňování majetku, daňové výkaznictví, daň z příjmů a DPH. Nákup, pronájem nebo prodej nemovitostí prostřednictvím gruzínské či zahraniční společnosti je nutné vypočítávat samostatně.
DPH a podnikání
Běžný nákup bytu fyzickou osobou za účelem vlastního bydlení nebo pronájmu sám o sobě neznamená automatické vzniknutí povinnosti k DPH. Nejprve je třeba zjistit, zda se jedná o hospodářskou činnost a zda jde o zdanitelný úkon – a teprve poté posoudit povinnosti v oblasti DPH.
Standardní sazba DPH v Gruzii činí 18%. Povinnost registrace jako plátce DPH vzniká, když zdanitelný obrat osoby za nepřetržité 12měsíční období přesahuje 100 000 GEL. Jde o obrat, nikoli o zisk. Žádost o registraci je třeba podat nejpozději do dvou pracovních dnů po překročení prahové hodnoty (článek 157 daňového zákoníku).
Situace, v nichž se DPH stává relevantní:
- Systematické předávání několika objektů s doplňkovými službami, jejichž celkový obrat přesahuje stanovenou hranici.
- Developerská činnost: výstavba a prodej nemovitostí jako druh podnikání.
- Dáleprodej několika nemovitostí, který je považován za hospodářskou činnost.
Pokud je několik objektů ve vlastnictví jedné osoby, jejich celkové tržby se při stanovení povinnosti k DPH sčítají.
Registrace k DPH může ovlivnit cenu smlouvy, peněžní tok a skutečnou marži. Výsledek závisí na tom, zda cena zahrnuje DPH, zda má plátce nárok na odpočet vstupní DPH a jak je daňové zatížení rozloženo ve smlouvě. Umělé rozdělení činností s cílem udržet obrat pod prahovou hodnotou je riskantní a nežádoucí praxe.
Cizinci a nerezidenti
Zahraniční státní příslušnost sama o sobě nezakládá samostatnou, zvýšenou sazbu daně z nemovitostí. Cizí státní příslušník, který vlastní nemovitost v Gruzii, platí daň z nemovitostí podle stejných pravidel: rozhodujícím faktorem je rodinný příjem, typ nemovitosti a příslušná ustanovení daňového zákoníku.
Občanství a daňová rezidence jsou odlišné pojmy. Samotná gruzínská daňová rezidence neznamená automatické zdanění veškerých zahraničních příjmů fyzické osoby v Gruzii. Některé zahraniční příjmy však mohou mít význam při výpočtu rodinného ukazatele pro daň z majetku – tato otázka je podrobně popsána výše v části „Co se považuje za rodinný příjem“.
Status daňového rezidenta Gruzie závisí mimo jiné na délce pobytu v zemi. Kritérium 183 dnů se vztahuje na jakékoli nepřetržité 12měsíční období končící v příslušném daňovém roce – nikoli pouze na počet dnů v kalendářním roce.
Zahraniční vlastník možná mít daňové povinnosti současně v Gruzii i v zemi daňového rezidentství – v závislosti na právních předpisech této země a na existenci smlouvy o zamezení dvojího zdanění. Dohoda automaticky nezbavuje povinnosti podávat daňové přiznání: nutnost podání přiznání, způsob započtení nebo osvobození se posuzují samostatně podle právních předpisů každé země.
Majitel, který nemá gruzínský bankovní účet, může mít praktické potíže s placením daně. Podrobnosti o peněžních převodech přináší článek „Jak převést peníze do Gruzie za účelem koupě nemovitosti„.“
Pro zahraničního vlastníka je důležité uchovávat: kupní smlouvu s uvedením ceny, doklady o výdajích na opravy a úpravy, nájemní smlouvy, výpisy o přijatých nájemních platbách a potvrzení o zaplacených daních. Bez těchto dokumentů není možné ani správně vypočítat zdanitelný přebytek při prodeji, ani prokázat splnění povinností v případě kontroly.
Daňová rezidence a občanství nejsou totéž. Pro správný výpočet je důležité zjistit nejen totožnost majitele, ale také jeho daňový status, zdroj příjmů a předpisy země, v níž má trvalý pobyt.
Jak vypočítat reálnou výnosnost
Daně představují část nákladů spojených s vlastnictvím, kterou je třeba zohlednit v investičním modelu ještě před podpisem smlouvy. Investor, který se zaměřuje pouze na hrubý výnos z pronájmu, přeceňuje skutečnou výnosnost.
Základní vzorec:
Čistá výnosnost = (příjem z pronájmu − prostoje − správa − náklady vlastníka na služby − opravy − pojištění − daně) ÷ celková hodnota investice × 100%.
Tabulka 6. Jednoduchý model výpočtu čisté výnosnosti
| Ukazatel | Scénář A (osvobození od daně z nemovitostí) | Scénář B (sázka 0,2%) |
|---|---|---|
| Cena nemovitosti | 300 000 GEL | 300 000 GEL |
| Registrace a vyřízení | 1 500 GEL | 1 500 GEL |
| Vybavení a příprava | 35 000 GEL | 35 000 GEL |
| Celková hodnota investic | 336 500 GEL | 336 500 GEL |
| Hrubý výnos z pronájmu | 36 000 GEL/rok | 36 000 GEL/rok |
| Slevy a akční nabídky (8%) | −2 880 GEL | −2 880 GEL |
| Řízení (15%) | −5 400 GEL | −5 400 GEL |
| Údržba a opravy | −2 500 GEL | −2 500 GEL |
| Daň z pronájmu (5% od 36 000) | −1 800 GEL | −1 800 GEL |
| Daň z nemovitosti | 0 GEL | −600 GEL (300 000 × 0,2%) |
| Čistý zisk | 23 420 GEL | 22 820 GEL |
| Čistá výnosnost | ≈ 6 961 TP415T | ≈ 6 781 TP415T |
Tento výpočet představuje zjednodušený model a nezohledňuje inflaci, náklady na kapitál, odpisy ani případnou daň z prodeje. Scénář A – osvobození za předpokladu, že celkový rodinný příjem nepřesahuje 40 000 GEL a neexistují žádné další příjmy, které by tento ukazatel zvyšovaly. Scénář B – sazba 0,2% při rodinném příjmu vyšším než 40 000, ale nižším než 100 000 GEL. Skutečné hodnoty závisí na konkrétní nemovitosti, obci, daňovém režimu a běžných výdajích.
Podívejte se na bytové komplexy v Goniu

 Batumi, Gonio
 od 183m²



Typické chyby majitelů
- Považovat registrační poplatek za daň z nákupu. Státní poplatek za zápis práva je správní poplatek ve pevné výši, nikoli daň. Zaměňování těchto pojmů vede k chybám v rozpočtu transakce.
- Použít sazbu 1% na všechny majitele. Maximální sazba 1% se uplatňuje pouze v případě rodinného příjmu 100 000 GEL a více, a to pouze v horní části rozmezí. Při nižším příjmu je sazba výrazně nižší nebo rovná nule.
- Brat v úvahu pouze osobní příjem a zapomínat na členy rodiny. Daň se vypočítává s ohledem na celkový příjem rodiny. Příjmy manžela či manželky a dalších příbuzných, kteří s rodinou trvale žijí ve společné domácnosti, zvyšují celkovou částku.
- Pozemek ignorovat. Pokud objekt zahrnuje pozemek, jedná se o samostatnou daňovou povinnost, která není zahrnuta v dani z nemovitostí.
- Tržní hodnotu nemovitosti nepřepočítávat. Během několika let se tržní hodnota může výrazně změnit. Vycházet při výpočtu aktuální daně z pořizovací ceny je chyba.
- Zaměňovat dlouhodobý pronájem bytů za komerční využití. Zvýhodněná sazba 5% se vztahuje na obytnou plochu pronajímanou k bydlení. Na kanceláře nebo sklady se vztahuje jiný režim.
- Považovat provizi společnosti Airbnb za částku, která se automaticky odečítá z daňového základu. Hrubé tržby a částka po odečtení provize mohou být v závislosti na daňovém režimu vykládány různě.
- Neuchovávat smlouvy a doklady o výdajích. Dokumenty mají při prodeji a v případě kontroly zásadní význam; samotná přítomnost účtenky ještě nezaručuje nárok na snížení základu daně.
- Nevyplňovat daňové přiznání, protože oznámení nedorazilo. Nespoléhejte se na osobní upomínku: odpovědnost za kontrolu lhůty leží na daňovém poplatníkovi.
- Nezohledňovat daně země svého bydliště. Příjmy z gruzínských nemovitostí mohou podléhat povinnosti přiznání i v zemi, kde je vlastník daňovým rezidentem. Dohoda o zamezení dvojího zdanění automaticky nezbavuje povinnosti podat daňové přiznání.
Kontrolní seznam pro majitele nemovitosti v Gruzii
- Určit daňový status — rezident nebo nerezident Gruzie, státní příslušnost; v případě potřeby upřesnit kritérium 183 dnů.
- Zkontrolovat složení rodiny — kdo se pro účely výpočtu daně podle ustanovení daňového zákoníku považuje za člena rodiny.
- Zjistit údaje o celkovém příjmu rodiny — všechny zdroje příjmů a všichni členové rodiny, včetně příjmů ze zahraničí, které lze započítat do rodinného příjmu v případech stanovených daňovým zákoníkem.
- Určit typ objektu — byt, dům, apartmány, komerční prostory, nedokončená stavba.
- Zkontrolovat, zda je k dispozici pozemek — zda je pozemek součástí nemovitosti, jaká je jeho kategorie a účel využití.
- Potvrdit aktuální tržní hodnotu — nikoli pořizovací cenu, ale aktuální tržní ocenění v souladu s platnými pravidly.
- Určit povahu nájmu — bytové pronájmy na dlouhodobé období, pronájmy na denní bázi, komerční pronájmy, prostřednictvím správcovské společnosti.
- Zkontrolovat dobu vlastnictví — ode dne zápisu vlastnického práva; v případě dědictví a darování je třeba se seznámit se zvláštními pravidly.
- Odhadnout celkový obrat za 12 měsíců — při předání více objektů je třeba zohlednit prahovou hodnotu pro DPH ve výši 100 000 GEL.
- Zaregistrovat se na rs.ge — vytvořit nebo ověřit účet na portálu Revenue Service.
- Podat daňové přiznání v termínu - nejpozději do 1. listopadu (pokud to vyžadují povinnosti); ověřit aktuální lhůty pro pronájem a prodej.
- Uložit všechna potvrzení — prohlášení, potvrzení o zaplacení, výpočet ceny, smlouvy a doklady o výdajích.
Daňový model je důležitější, než se zdá
Zdanění nemovitostí v Gruzii zahrnuje čtyři fáze: koupi, vlastnictví, pronájem a prodej. Ve fázi koupě představují hlavní výdaje registrační a související poplatky, nikoli však daň z převodu vlastnického práva. Roční daň z nemovitosti fyzické osoby závisí na příjmu rodiny, tržní hodnotě nemovitosti a sazbě stanovené obcí. V případě uplatnění daňové úlevy může činit 0%, při rodinném příjmu nad 40 000, ale nižším než 100 000 GEL – od 0,05% do 0,2%, a při příjmu 100 000 GEL a více – od 0,8% do 1% tržní hodnoty zdanitelného majetku. Pozemková daň se počítá samostatně. Pozemková daň se vypočítává samostatně a nevztahuje se na ni osvobození na základě příjmového prahu.
Příjem z pronájmu bytových prostor za účelem bydlení se při splnění podmínek zdaní sazbou 5% bez odpočtu nákladů; krátkodobý a komerční pronájem vyžadují samostatnou analýzu. Při prodeji obytné nemovitosti před uplynutím dvou let činí daň 5% ze zdanitelného přebytku; při držení déle než dva roky je možné osvobození od daně. DPH se stává relevantní v případě systematické činnosti, jejíž obrat překročí prahovou hodnotu 100 000 GEL za nepřetržných 12 měsíců.
Znalost těchto pravidel umožňuje správně odhadnout skutečnou výnosnost nemovitosti, vyhnout se neočekávaným výdajům a vyřídit správnou dokumentaci již od prvního dne vlastnictví. Pokud je struktura transakce nestandardní – nemovitost byla využívána k podnikání, je převáděna prostřednictvím řetězce smluv, jedná se o komerční nemovitost nebo je prodávajícím právnická osoba – obraťte se před podpisem smlouvy na daňového specialistu v Gruzii. Oficiální vysvětlení jsou k dispozici na portálu Daňová správa a v sekci Často kladené otázky pro fyzické osoby.
🔗 Užitečné odkazy na daně z nemovitostí v Gruzii
- Daňová služba Gruzie (rs.ge)
Oficiální stránky s aktuálními daňovými sazbami, kalkulačkami a pravidly pro podání daňového přiznání. - ANPR (Národní agentura pro veřejné rejstříky)
Kontrola katastrální hodnoty objektu, historie vlastnictví a věcných břemen. - Sněmovna spravedlnosti Gruzie (justice.gov.ge)
Oficiální stránky pro registraci realitních transakcí a ověřování dokumentů. - Ministerstvo financí Gruzie
Informace o daňových reformách a změnách v legislativě.
 Nemovitosti v Černé Hoře
 Nemovitosti na Kypru
 Nemovitosti v SAE
 Nemovitosti na Bali
 Nemovitosti v Thajsku
 Nemovitosti ve Španělsku
 Nemovitosti v Saúdské Arábii
 Nemovitosti v Turecku
 Nemovitosti na Zanzibaru
 +995 551 50 18 84
 hello@residence-estate.ge
 Gruzie, Batumi, Sherif Khimshiashvili str., 1, kancelář 1204


 Získat katalog objektů TOP-7