
 +995 551 50 18 84


Abrir una cuenta en un banco georgiano, transferir ahorros desde otro país o pagar un piso en Batumi: en cualquiera de estas situaciones, el banco puede pedirte que expliques de dónde procede el dinero. La comprobación del origen de los fondos en Georgia no es una mera formalidad ni supone una sospecha de infracción de la ley. Se trata de un procedimiento bancario estándar que se aplica, de acuerdo con un enfoque basado en el riesgo, a todos los clientes, incluidos los extranjeros y los no residentes.
El banco quiere saber no solo que hay dinero, sino también cómo se ha obtenido. Un simple extracto de saldo que muestre la cantidad necesaria suele resultar insuficiente: el especialista en cumplimiento normativo analiza la procedencia de los ingresos, el historial de movimientos de fondos y la coherencia con el panorama financiero declarado. Esta solicitud no se refiere únicamente a los grandes inversores, sino que puede surgir en operaciones de cualquier cuantía si estas plantean dudas desde el punto de vista de los fundamentos previstos por la ley o de los indicios de riesgo.
En este artículo se analizan los tipos de justificantes que existen, qué documentos aceptan los bancos en función de las distintas fuentes de capital, cómo organizar la cadena documental desde la recepción del dinero hasta el pago en Georgia, y qué hacer si la comprobación se alarga o si el banco solicita información adicional.
Lo más importante en pocas palabras:
- Los bancos georgianos comprueban el origen de los fondos en el marco de los procedimientos AML/KYC; se trata de un requisito legal, no de una iniciativa de un empleado concreto.
- Los bancos aplican un enfoque basado en el riesgo: es posible que se solicite información adicional incluso en el caso de una operación de escasa cuantía, si concurren los motivos previstos por la ley o existen indicios de riesgo.
- El banco puede solicitar documentación tanto al abrir una cuenta como en transferencias posteriores, incluso si las operaciones anteriores se han realizado sin problemas.
- Para las distintas fuentes de capital —salario, venta de bienes, donaciones, dividendos— se necesitan distintos documentos.
- Es mejor preparar la documentación antes de la fecha de pago, y no después de recibir la solicitud del banco.
Importes principales y normas de control en Georgia
| Situación | Suma o regla |
|---|---|
| Establecimiento de relaciones comerciales con el banco | El CDD se aplica independientemente del importe |
| Operaciones puntuales | Más de 15 000 GEL o su equivalente |
| Transferencias puntuales de fondos | Más de 3 000 GEL o su equivalente |
| Sospecha de blanqueo de capitales o financiación del terrorismo | Comprobación independientemente del importe |
| Transporte de efectivo a través de la frontera aduanera | Más de 30 000 GEL o su equivalente: declaración obligatoria |
| Transferencia de dinero para la compra de un piso | La verificación depende de la naturaleza de la operación y del riesgo; no existe un umbral único y universal para la exención. |
| Plazo de la verificación bancaria en materia de lucha contra el blanqueo de capitales | No existe un plazo único garantizado |
| Tramitación de la reclamación por parte de la entidad financiera | Un mes tras el procedimiento NBG |
Los umbrales de 15 000 y 3 000 GEL se refieren a las categorías de operaciones y a los motivos para la aplicación de medidas preventivas establecidos por ley, y no a los límites garantizados para las transferencias sin control. Las normas relativas a la declaración aduanera de efectivo se regulan por separado.
¿Para qué hay que acreditar el origen del dinero?
Los bancos georgianos están obligados a cumplir los requisitos en materia de lucha contra el blanqueo de capitales y la financiación del terrorismo —AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism). Cada banco aplica, además, el procedimiento KYC (Know Your Customer, «conoce a tu cliente»). Su objetivo es asegurarse de que el banco comprenda la actividad del cliente y la naturaleza de sus operaciones, y de que estas no entrañen riesgos inaceptables.
La forma concreta de la comprobación se denomina diligencia debida sobre el cliente (CDD) — diligencia debida con respecto al cliente. La CDD estándar incluye la identificación y verificación de la identidad del cliente, la determinación del objetivo y la naturaleza prevista de la relación comercial, así como el seguimiento de las operaciones. Si es necesario, el banco investiga además el origen de los bienes y los fondos. En el caso de los clientes de alto riesgo, se aplican medidas preventivas reforzadas —la diligencia debida reforzada (EDD)—, previstas expresamente en el artículo 18 Ley de Georgia sobre la lucha contra el blanqueo de capitales. El artículo 10 de dicha ley establece las medidas preventivas habituales.
La verificación no se limita al momento de la apertura de la cuenta. El banco tiene derecho a plantear preguntas en cualquier transferencia posterior, si la operación no se ajusta al perfil habitual del cliente o supera el volumen de negocio declarado. El hecho de que una transacción se haya realizado con éxito en el pasado no garantiza automáticamente que la siguiente también se realice sin problemas.
La intensidad de la inspección no solo depende del importe, sino también de una serie de factores: la nacionalidad, la residencia fiscal, los países de origen y destino de los fondos, la lista de contrapartes, el concepto del pago, la relación con Georgia y la conformidad de la operación con la finalidad declarada de la cuenta. Por otra parte, El artículo 11 de la Ley de lucha contra el blanqueo de capitales establece los motivos concretos para la aplicación de medidas preventivas, incluidos los umbrales para determinados tipos de operaciones puntuales y transferencias. Estos umbrales no implican que el banco no compruebe las operaciones de menor cuantía: si existen otros motivos previstos por la ley o indicios de riesgo, la comprobación puede realizarse independientemente del importe.
Tres tipos de confirmaciones
Los bancos utilizan tres conceptos que a menudo se confunden, aunque describen cosas diferentes.
| ¿Qué se comprueba? | ¿Qué quiere saber el banco? | Ejemplo de confirmación |
|---|---|---|
| Fuente de ingresos (source of income) | ¿De qué se componen los ingresos regulares de un cliente? | Contrato de trabajo y certificado de salario, declaración de la actividad por cuenta propia |
| Origen de los fondos (source of funds) | ¿De dónde procede exactamente el importe de esta operación? | Contrato de compraventa de un piso, certificado de ingreso |
| El origen del capital (source of wealth) | Cómo ha llegado el cliente a su situación financiera actual | Documentos sobre la actividad a lo largo de los años, los ahorros y las inversiones |
Estos tres conceptos no siempre coinciden. Una persona puede tener unos ingresos salariales estables (fuente de ingresos), pero enviar a Georgia dinero procedente de la venta de un piso heredado (fuente de fondos), al tiempo que dispone de importantes ahorros procedentes de varias fuentes (fuente de riqueza). El banco puede interesarse por los tres niveles, solo por uno o por dos, dependiendo de la magnitud de la operación y del perfil del cliente. La clasificación expuesta refleja una distinción práctica útil, pero no constituye una norma única y obligatoria para todos los bancos georgianos.
¿Qué documentos aceptan los bancos?
No existe una lista única y universal de documentos que sea obligatoria para todos los bancos y todas las operaciones. Cada banco establece sus propios requisitos en función de su política interna, el perfil de riesgo del cliente y la naturaleza de la operación. Artículo 21¹ de la Ley de Georgia sobre la actividad de los bancos comerciales establece la obligación del banco de conocer la identidad y la actividad del cliente, así como de evaluar los riesgos derivados de la prestación de servicios; esto constituye la base para solicitar la información necesaria para identificar al cliente, analizar su actividad y evaluar los riesgos de conformidad con la legislación.
La tabla que figura a continuación describe el proceso documental habitual para las principales fuentes de financiación. Es necesario consultar con el banco los requisitos concretos en cuanto al formato, el plazo de emisión y la certificación notarial.
Documentación sobre el origen de los fondos
| Fuente de ingresos | Documentos que acreditan el motivo de la solicitud | Documentos sobre los movimientos de fondos | Lo que el banco puede aclarar |
|---|---|---|---|
| El sueldo y los ahorros regulares | Contrato de trabajo, certificado de ingresos, declaraciones de impuestos | Extractos de la cuenta correspondientes al período de acumulación | Concordancia entre el importe acumulado y los ingresos declarados durante el período indicado |
| Ingresos de los autónomos y los trabajadores por cuenta propia | Contratos con clientes, facturas y actas, declaraciones de ingresos | Extractos de la cuenta corriente o de la cuenta personal | La regularidad de los ingresos, la existencia o ausencia de registro fiscal |
| Ingresos del negocio y dividendos | La decisión sobre el pago de dividendos, los estados financieros de la empresa, los estatutos sociales | Extracto de abono de dividendos en la cuenta | Relación entre la empresa, el beneficiario y la cantidad transferida |
| Venta de un piso, una casa o un terreno | Contrato de compraventa, documentos que acreditan la titularidad | Extracto de la recepción de fondos del comprador | País de registro de la operación, conformidad del importe con el valor de mercado |
| Venta de otros bienes de importancia | Contrato de compraventa y, en su caso, documento de tasación | Justificante de abono del importe | Tipo de activo, justificación del precio |
| Herencia | Certificado de sucesión, documentos notariales | Extracto de la ingresión en la cuenta del heredero | Origen de los fondos del testador en el caso de cantidades elevadas |
| Donación de un familiar | Contrato de donación, certificado de parentesco | Justificante de la transferencia del donante | Origen de los fondos por parte del propio donante |
| Intereses de los depósitos e ingresos por inversiones | Contrato con un banco o un corredor de bolsa, declaración de la renta | Extractos sobre el devengo de intereses o el pago de rendimientos | Origen del capital inicial depositado |
| Reembolso de un préstamo concedido anteriormente | Contrato de préstamo, recibo u otro documento acreditativo | Justificante de devolución del importe | Movimiento inicial de fondos al conceder un préstamo |
| Prestaciones de jubilación | Certificado de concesión de la pensión, resolución del fondo de pensiones | Extractos de ingresos periódicos | País de destino de la pensión, tipo de plan de pensiones |
¿Cómo debe ser un extracto bancario?
Al preparar el extracto para acreditar el origen de los fondos, es recomendable comprobar que el documento incluya:
- el nombre del titular de la cuenta y los datos del banco;
- período correspondiente al que se refiere el extracto;
- la divisa y los datos de la cuenta dentro de los límites establecidos por el banco;
- fechas, importes y finalidad de las operaciones;
- datos que permitan cotejar los ingresos con los contratos y otros documentos justificativos;
- los saldos o los movimientos de fondos necesarios para explicar el origen de la cantidad que se va a transferir.
Una captura de pantalla del saldo actual no siempre sustituye a un extracto completo con el historial de operaciones. Aclara si el banco georgiano acepta un PDF electrónico procedente de la banca online o si exige un documento con una confirmación adicional de su autenticidad.
No modifiques los importes ni las líneas de las operaciones que figuran en el extracto bancario original. Si es necesario aclarar alguna transacción concreta, es mejor adjuntar una nota explicativa por separado.
Para confirmar el origen de los fondos, el banco puede solicitar tanto documentos que expliquen el motivo de su obtención como extractos que reflejen el movimiento real del dinero. Es importante comprender la diferencia entre estos dos tipos. Documento constitutivo (contrato, certificado, resolución) confirma que el cliente tenía derecho legítimo a recibir el dinero. Extracto de movimientos confirma que el dinero se ha ingresado efectivamente en la cuenta y cuál ha sido su trayectoria posterior. A menudo, un simple contrato de donación o un certificado de herencia no es suficiente: el banco puede querer asegurarse de que los fondos se han ingresado realmente y de cómo llegaron a la cuenta desde la que se va a realizar la transferencia.
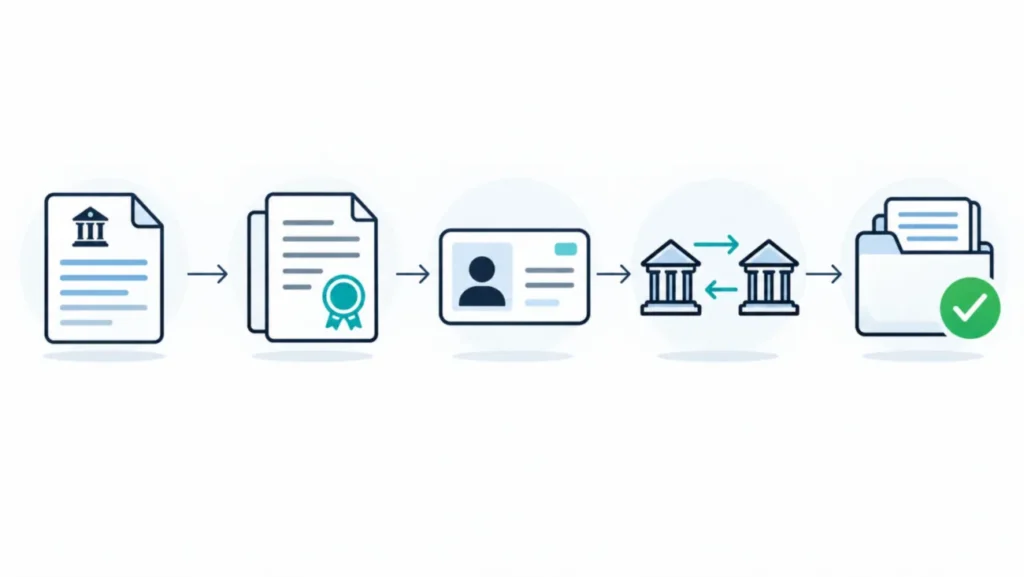
Escenario A. El comprador había estado ahorrando dinero de su sueldo durante varios años. En este caso, la cuestión clave es la correspondencia entre los ingresos declarados y la cantidad total acumulada. Se necesitará un justificante de empleo y del nivel salarial (contrato de trabajo, certificado del empleador), declaraciones de la renta o documentos similares, así como extractos bancarios en los que se pueda ver cómo se ha ido acumulando el saldo. Si los ahorros se han mantenido en varias cuentas o se han transferido entre ellas, cada etapa debe estar documentada.
Escenario B. El comprador ha vendido un piso en el extranjero y tiene previsto comprar una vivienda en Batumi. En este caso, la cadena de operaciones es la siguiente: documentos que acreditan la titularidad del inmueble vendido → contrato de compraventa → extracto que acredite el ingreso del dinero por parte del comprador → transferencia del importe a la cuenta desde la que se realizará el pago a Georgia. Si ha transcurrido tiempo entre la venta y la transferencia, y el dinero ha pasado por varias cuentas, cada eslabón debe confirmarse con un extracto independiente.
Escenario B. Una parte del importe procede de la actividad empresarial y otra parte, de un contrato de donación. El origen mixto requiere una justificación documental independiente para cada componente. Es importante que la cantidad procedente de la actividad empresarial quede acreditada mediante documentos financieros de la empresa o del autónomo, y que la donación quede acreditada mediante un contrato de donación y un extracto de la transferencia del donante. En este caso, el banco puede solicitar información no solo sobre el donante como persona física, sino también sobre el origen de los fondos del propio donante, si la cantidad es considerable.
¿Cómo se puede acreditar el movimiento de fondos?
A menudo, el banco necesita saber no solo de dónde proceden inicialmente los fondos, sino también cómo han llegado a la cuenta concreta desde la que se va a realizar la operación. La trazabilidad documental del movimiento de fondos es una parte importante de la verificación del origen del dinero, lo que permite al banco obtener una visión global.
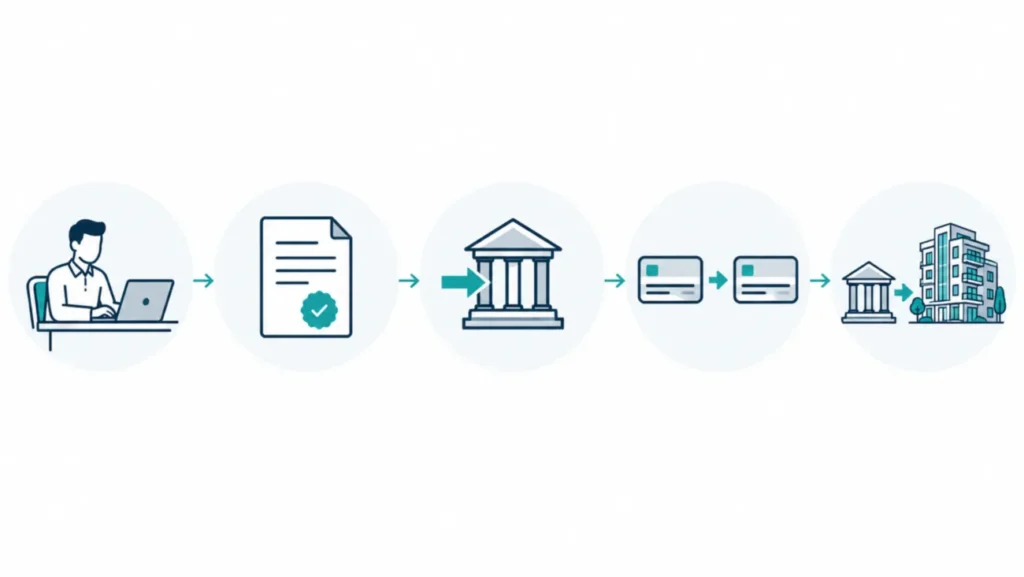
Veamos una secuencia típica. Una persona vendió un piso en otro país: el comprador transfirió el dinero a su cuenta en un banco extranjero. A continuación, una parte del importe se transfirió a otra cuenta propia, por ejemplo, en otra divisa. Desde allí se realizó una transferencia internacional SWIFT a Georgia. Para confirmar esta secuencia, conviene preparar los siguientes documentos:
- Contrato de compraventa y el comprobante de pago del comprador: ese es el primer paso.
- Extracto bancario la primera cuenta, que confirma la transferencia saliente, es el segundo eslabón.
- Extracto de la segunda cuenta, que confirma la recepción y el envío a Georgia, es el tercer eslabón.
- Confirmación de una transferencia internacional (Notificación SWIFT, orden de pago con concepto de pago): el último paso antes de que se abone el importe.
Hay algunas situaciones frecuentes que merecen una atención especial. En caso de conversión de divisas El importe que figure en los extractos diferirá del original: el banco lo tiene en cuenta, pero es mejor explicar la diferencia con antelación. Si el dinero procedía de en varios tramos, cada uno de ellos debe ser trazable. Al utilizar cuentas provisionales (por ejemplo, de un bróker o de un monedero electrónico) se añade otro documento a la cadena.
Diferencia fundamental: transferencia desde tu cuenta и pago por parte de un tercero — Se trata de situaciones diferentes desde el punto de vista del cumplimiento normativo. Si el dinero no lo envía el propio cliente, sino otra persona o empresa, el banco querrá conocer la naturaleza de esa relación y el origen de los fondos del pagador.
A modo de ejemplo: si un cliente envía 80 000 dólares a un banco georgiano, se trata de una cantidad hipotética que no constituye un umbral normativo para la verificación. El banco puede solicitar documentación tanto para importes inferiores como para importes superiores, en función del perfil concreto del cliente y de la naturaleza de la operación.
Principio clave: Las lagunas inexplicables en el historial documental del dinero pueden dar lugar a preguntas adicionales por parte del banco. La cadena que va desde la fuente inicial de ingresos o el hecho (venta, herencia, ahorro) hasta el momento en que el dinero quedó listo para su envío debe estar debidamente justificada con la documentación correspondiente.
Control de los no residentes en Georgia
Los bancos aplican a los clientes extranjeros los mismos requisitos de KYC que a los residentes. La condición de no residente se tiene en cuenta en la evaluación global del riesgo, junto con el país de residencia, la naturaleza de la actividad, la finalidad de la cuenta y otros factores, y no implica por sí misma la aplicación obligatoria de medidas reforzadas.
El Bank of Georgia y el TBC Bank son dos de los principales bancos comerciales de Georgia. No conviene comparar el grado de rigor de sus políticas internas, ya que los requisitos varían en función del tipo de cuenta, el perfil del cliente y la naturaleza de las operaciones.
Al operar con un no residente, el banco suele interesarse por:
- la nacionalidad y la residencia fiscal — sobre todo si el país figura en las listas de riesgo elevado;
- tipo de actividad — empleado por cuenta ajena, autónomo, empresario, jubilado;
- la periodicidad y la cuantía de los ingresos — para evaluar la conformidad de las operaciones previstas;
- volumen de negocio previsto en la cuenta — Normalmente, el banco solicita que se indique el rango previsto al abrir la cuenta;
- contrapartes y países por los que circula el dinero — sobre todo en el caso de las transferencias internacionales;
- con el fin de abrir una cuenta — la compra de inmuebles, la inversión de ahorros y las transacciones con contrapartes locales;
- relaciones económicas con Georgia — Propiedad inmobiliaria, permiso de residencia, negocio local, estancia habitual en el país.
Por ejemplo, el comprador de un piso en Batumi puede explicar la finalidad de la cuenta de la siguiente manera: el pago de la vivienda que va a adquirir, los pagos posteriores a la empresa gestora y la percepción de ingresos por alquiler. Esta explicación permite trazar un perfil financiero claro, acorde con el objetivo declarado.
El periodo exacto de los extractos bancarios depende de la operación y de las circunstancias del cliente; es necesario consultarlo con el banco. Los requisitos relativos a la certificación notarial, el apostilla y la traducción de los documentos, así como al idioma de los documentos que se presenten, deben consultarse con el banco en cuestión.: pueden variar incluso según el tipo de documento.
El procedimiento detallado para abrir una cuenta y la lista de documentos básicos para los no residentes se describen en un artículo aparte: «Abrir una cuenta bancaria en Georgia: instrucciones paso a paso«.
Procedencia de los fondos para la compra de un inmueble
La compra de un piso en Batumi, Tiflis o Gonio es una operación en la que una transacción internacional de gran envergadura se cruza con los requisitos de cumplimiento normativo bancario. Es mejor preparar los documentos sobre el origen del capital con antelación, antes de la fecha prevista para el pago, y no cuando la transferencia ya se encuentre pendiente de verificación.
Cómo pagar el alquiler de un piso en Georgia: pasos a seguir
- Determina la fuente de financiación. Especifica con qué fondos se pagará el piso: ahorros, venta de bienes, dividendos, donación o préstamo.
- Reúne la documentación justificativa. Prepara los contratos, certificados, documentos fiscales y extractos bancarios que justifiquen el origen de la cantidad.
- Elige la forma de pago. Consulta con el vendedor o el promotor si es posible realizar una transferencia directa desde un banco extranjero o si resulta más cómodo utilizar tu propia cuenta en Georgia.
- Coordina la operación con los bancos. Antes de enviar una cantidad elevada, consulta con el remitente y el destinatario la posibilidad de realizar el pago, los datos bancarios, la divisa y los posibles documentos adicionales.
- Comprueba las condiciones del contrato. Verifica el destinatario, el importe, la divisa, los plazos de pago, el procedimiento de confirmación del pago y las consecuencias de un retraso bancario.
- Realiza el pago. Indica el concepto correspondiente al contrato y guarda el comprobante bancario.
- Comprueba que se haya abonado el importe. Solicita al vendedor una confirmación de que ha recibido la cantidad correspondiente. La orden de pago en sí misma no siempre demuestra que el importe se haya abonado definitivamente.
- Finaliza la formalización de la operación. Actúa de conformidad con el contrato y con el procedimiento aplicable para el registro de la propiedad.
La comprobación previa de los documentos por parte del banco no garantiza la ejecución del pago futuro. Las condiciones de la transferencia y la posibilidad de llevarla a cabo pueden variar hasta el momento del abono efectivo.
El banco del remitente y el banco del beneficiario operan de forma independiente y pueden plantear preguntas simultáneamente. El banco del remitente comprueba si la operación se ajusta al perfil del cliente y a la legislación del país en el que está registrado. El banco georgiano del beneficiario aplica sus propios procedimientos contra el blanqueo de capitales y puede solicitar documentación adicional incluso después de que la transferencia ya se haya admitido a tramitación.
El flujo de dinero es importante. Transferencia a mi propia cuenta en Georgia ofrece al comprador un mayor control: el dinero se ingresa en una cuenta que él mismo controla y, desde allí, ya puede pagar al vendedor. En transferencia directa al vendedor desde un banco extranjero La cadena es más corta, pero en el concepto del pago hay que indicar claramente a qué transacción corresponde el pago. Al realizar una transferencia al promotor inmobiliario Es importante comprobar que los datos coincidan con los del contrato y asegurarse de que en el concepto de la transferencia figuren el número de contrato y el objeto.
¿En qué moneda hay que hacer la transferencia del dinero del piso?
A la hora de comprar un inmueble en Georgia, es importante distinguir entre la moneda en la que se indica el precio del inmueble, la moneda del contrato y la moneda del pago efectivo. El lari georgiano es de curso legal en el territorio del país, aunque la legislación prevé algunas excepciones y normas especiales. Por lo tanto, conviene aclarar cuál es la moneda admisible para los pagos en cada operación concreta.
Antes de realizar la transferencia, acuerde con el vendedor y con el banco la divisa del pago, los datos del beneficiario, el tipo de cambio aplicable y la forma de calcular el importe final. Si el dinero se transfiere en moneda extranjera con conversión posterior, hay que tener en cuenta la diferencia entre el tipo de cambio oficial del Banco Nacional y el tipo de cambio comercial del banco.
Puedes comparar las condiciones de cambio a través de servicio oficial del Banco Nacional de Georgia.
¿Qué forma de pago elegir?
| Método | Ventajas | Lo que hay que tener en cuenta |
|---|---|---|
| Transferencia directa al vendedor desde un banco extranjero | No es necesario realizar un ingreso intermedio en una cuenta propia en Georgia | Verificación por parte de los bancos, datos bancarios, comisiones, confirmación del abono |
| Transferencia a cuenta propia en Georgia | Es más cómodo controlar el saldo y los pagos posteriores | No se garantiza la apertura de la cuenta; es posible que se realicen comprobaciones de las transferencias entrantes y salientes. |
| Pago al promotor inmobiliario en varios plazos | Es posible distribuir los pagos según el calendario acordado | Cada tramo puede verificarse por separado |
| Pago de un familiar o de una empresa | Es posible si existe un fundamento jurídico adecuado | Los bancos pueden solicitar información sobre el pagador y el origen de su dinero |
| Pago mediante fondos prestados | Permite hacer uso de la financiación prevista en el contrato | Se necesitarán los documentos relativos al préstamo o crédito; las condiciones dependen del prestamista y de la operación. |
La elección del método de pago debe acordarse con los bancos implicados y con el vendedor antes de que venza el plazo de pago. Ningún método garantiza que no se realice una verificación contra el blanqueo de capitales.
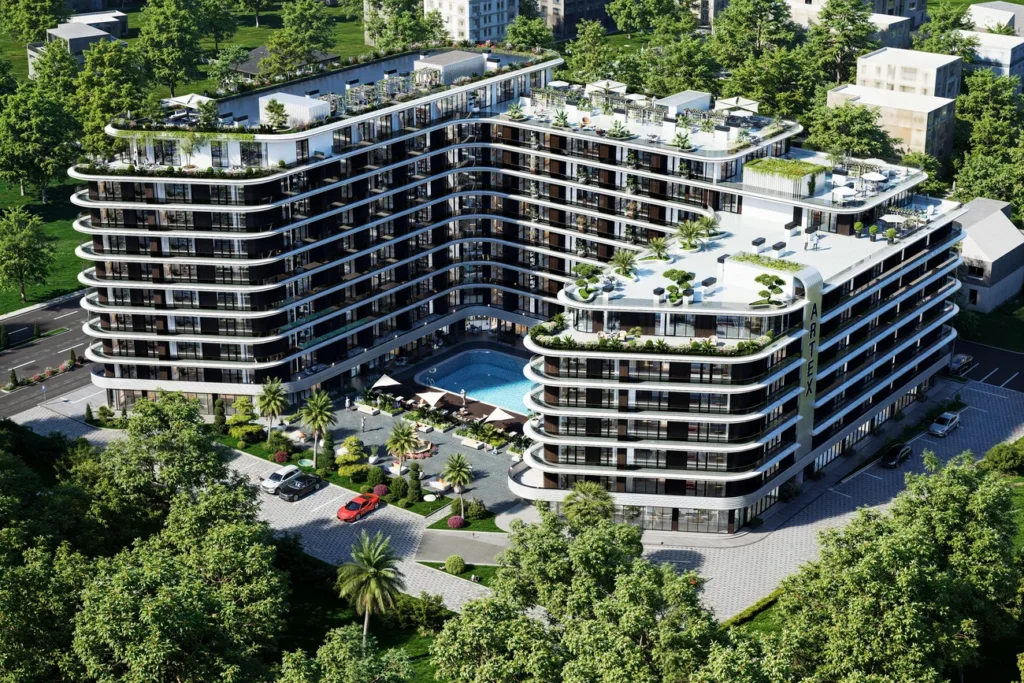
Complejos residenciales en Georgia

 Batumi, distrito de Bagrationi
 a partir de 36,69 m²

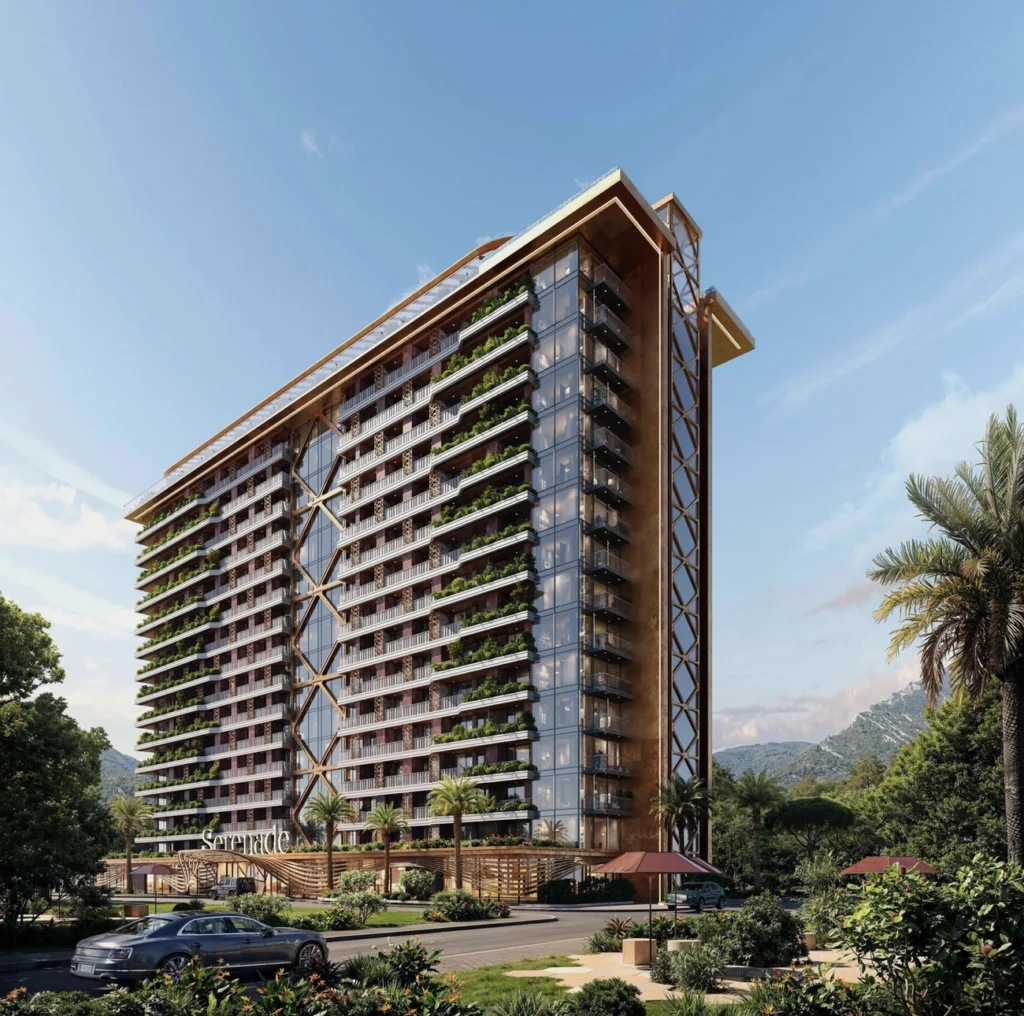 Batumi, zona del aeropuertoa partir de 31,8m².
 Batumi, Gonioa partir de 43m².
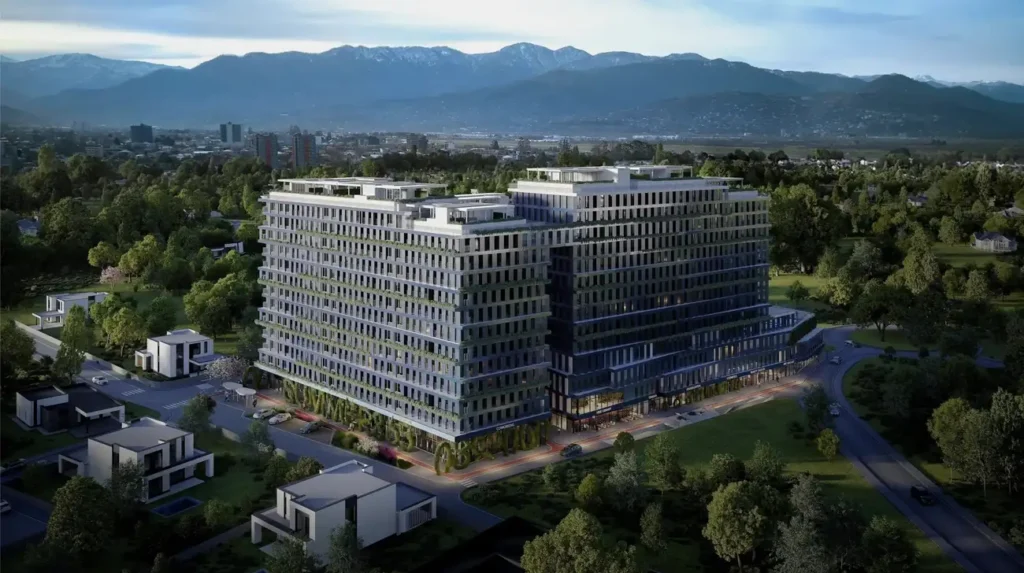 Batumi, Nuevo Boulevarda partir de 32,8m².
 Batumi, Gonioa partir de 26,9m².
¿Cuánto cuesta una transferencia internacional de dinero a Georgia?
Los gastos de la transferencia pueden incluir la comisión del banco remitente, las deducciones de los bancos intermediarios, la comisión del banco receptor y las pérdidas por conversión de divisas. El importe final depende de los bancos elegidos, la divisa, la ruta y las condiciones de pago.
El Banco Nacional de Georgia ofrece un servicio oficial de comparación de tarifas de los bancos comerciales. En el servicio oficial del Banco Nacional de Georgia, para determinados bancos y servicios, se indica la tarifa de una transferencia SWIFT internacional saliente estándar en dólares estadounidenses: 0,21 TP415T del importe, con un mínimo de 15 y un máximo de 500 USD. Se trata de un ejemplo de condiciones tarifarias concretas, no del coste de cualquier transferencia internacional a Georgia. Al recibir dinero del extranjero, es necesario comprobar por separado las comisiones del remitente, de los bancos intermediarios y del banco receptor.
Antes de enviar el dinero, conviene comprobar la tarifa vigente de cada banco, las posibles comisiones de los intermediarios y la cantidad que debe recibir el vendedor.
En pago en varios plazos — Según el procedimiento habitual al comprar a un promotor inmobiliario, cada pago debe ajustarse al calendario establecido en el contrato. Es recomendable preparar con antelación el conjunto básico de documentos que acrediten el origen de los fondos. No obstante, cada pago posterior puede requerir una comprobación adicional, extractos actualizados o nuevas explicaciones, incluso si los pagos anteriores se han realizado con éxito.
Pago con la intervención de un tercero — Cuando un familiar, el cónyuge, otra persona o una empresa paga en nombre del comprador, se requiere una explicación específica. El banco puede solicitar documentos que acrediten el motivo del pago, la relación entre el pagador y el comprador, así como el origen de los fondos del pagador. La documentación necesaria depende de la estructura contractual concreta y de los requisitos de los bancos implicados: puede tratarse de un contrato de donación, una autorización del pagador u otro documento que explique el motivo del pago.
Un aspecto fundamental que a menudo se pasa por alto: El contrato de compraventa de un piso explica en qué se gasta el dinero, pero no aclara de dónde lo ha obtenido el comprador.. Durante la comprobación, el banco puede evaluar por separado el destino del pago y el origen de los fondos. El registro estatal del derecho de propiedad y la verificación bancaria del origen de los fondos son procedimientos independientes con fundamentos jurídicos distintos. El registro satisfactorio de un inmueble no garantiza que el banco apruebe el pago correspondiente.
Documentos necesarios para el pago de un inmueble
| Forma de pago | Documentación de la operación | Posibles pruebas complementarias | Riesgo principal |
|---|---|---|---|
| Compra directamente al promotor | Contrato preliminar u otro contrato con el promotor inmobiliario conforme a la legislación de Georgia, calendario de pagos | Documentos de registro del promotor inmobiliario, licencia de obras | Diferencia entre el importe que figura en el contrato y la transferencia efectiva |
| Compra en el mercado secundario | Contrato de compraventa, extracto del registro de la propiedad correspondiente al inmueble | Informe de valoración en caso de precio no estándar | Discrepancia entre el valor de mercado del inmueble y la cantidad declarada |
| Pago a través de una cuenta propia en Georgia | Contrato de compraventa, orden de pago | Documentos relativos a la apertura de la cuenta, justificante del origen de la cantidad | Retraso en el abono de una transferencia internacional |
| Transferencia al vendedor desde un banco extranjero | Contrato con los datos del vendedor, justificante de la transferencia | Concepto del pago vinculado al contrato | Bloqueo de la transferencia por parte del banco corresponsal |
| Pago en varios plazos | Calendario de pagos según el contrato, confirmaciones de cada transferencia | Los originales de los avisos de pago anteriores | Comprobación adicional de los pagos relacionados y de su conformidad con las condiciones del contrato |
| Pago a través de un familiar o un tercero | Contrato de compraventa: documento en el que se detallan los motivos del pago y las relaciones entre las partes | Justificación del origen de los fondos por parte del contribuyente | La necesidad de explicar el origen de los fondos a un tercero |
¿Qué hay que incluir en el contrato en caso de que el banco retrase la transferencia?
La verificación bancaria puede prolongarse más de lo que el comprador había previsto al acordar la transacción. Por ello, antes de firmar el contrato, conviene acordar por separado con el vendedor el procedimiento a seguir en caso de retraso en el pago internacional.
En el contrato es recomendable acordar lo siguiente:
- el momento en el que se considera que el pago se ha ejecutado: el envío de la orden de pago o la recepción efectiva de los fondos;
- procedimiento de confirmación del pago;
- las consecuencias de la retención de comisiones bancarias;
- la posibilidad de modificar el plazo de pago mediante acuerdo por escrito;
- las medidas que deben adoptar las partes si el banco deniega la ejecución del pago;
- las consecuencias del retraso, las condiciones de devolución del anticipo y el destino de la señal.
Las condiciones relativas a la prórroga de los plazos y a la devolución del dinero deben ser acordadas por las partes y ajustarse a la legislación aplicable. El mero hecho de que se realice una comprobación bancaria no implica que el comprador quede automáticamente exento de responsabilidad por el retraso.
Para gestionar un pago, es necesario comprender cómo funcionan las transferencias a Georgia: encontrarás más información al respecto en el artículo «Cómo transferir dinero a Georgia para comprar una vivienda«El procedimiento completo para la adquisición de inmuebles por parte de extranjeros se recoge en una guía específica»Cómo comprar una vivienda en Georgia«.
¿Estás pensando en comprar un piso en Georgia? A la hora de elegir una propiedad, conviene tener en cuenta no solo el precio y la zona, sino también la forma de pago, los plazos de pago y la documentación de la operación. Buscar inmuebles con The Residence.
Fuentes de financiación complejas
En el caso de ahorros en efectivo, remesas familiares, operaciones con activos virtuales y otras fuentes de fondos complejas, el banco puede solicitar documentación adicional que acredite el origen del dinero y su historial de movimientos.
Efectivo y remesas familiares
El dinero en efectivo es lo más difícil de integrar en la cadena documental. El banco no ve sus movimientos en las cuentas, solo el hecho de que se ha ingresado. El hecho de introducir dinero en efectivo a través de la frontera con una declaración de aduana solo confirma que los billetes se declararon al cruzar la frontera — pero no cómo se ganó o se obtuvo ese dinero. Son dos cuestiones distintas, y la declaración no basta para responder a la segunda. Si el dinero en efectivo ha permanecido mucho tiempo fuera del sistema bancario, el banco puede preguntar de dónde procedía inicialmente.
¿Cuánto dinero en efectivo se puede introducir en Georgia?
Al cruzar la frontera aduanera de Georgia con dinero en efectivo, cheques y determinados valores por un importe total superior a 30 000 GEL o su equivalente en moneda extranjera, es obligatorio declararlos.
Durante los trámites aduaneros relacionados con el dinero en efectivo y los valores que deben declararse, es posible que se soliciten documentos que acrediten su origen y destino. Por ello, antes de viajar conviene preparar no solo la información sobre la cantidad, sino también los documentos que justifiquen el origen del dinero.
La declaración no constituye una prueba del origen lícito del dinero. Al ingresar posteriormente dinero en efectivo en una cuenta bancaria, el banco puede solicitar por separado documentación que acredite cómo se obtuvieron los fondos.
Antes del viaje, conviene consultar la normativa aduanera vigente tanto en Georgia como en el país desde el que se sacan los dinero. Las restricciones y los requisitos de declaración pueden variar.
Las transferencias familiares y las donaciones son una práctica habitual, sobre todo entre los compradores a los que sus padres o cónyuges ayudan a pagar la vivienda. El banco puede solicitar un documento que acredite el motivo de la transferencia de dinero. Además, puede interesarse por el origen de los fondos. en casa del propio donante — sobre todo si se trata de una cantidad considerable. El mero hecho de que exista un vínculo familiar y la buena voluntad del donante no resulta suficiente.
En origen mixto de la suma — El salario de varios años, más una donación y más la venta de bienes: es necesario acreditar documentalmente cada uno de estos componentes y explicar cómo se ha llegado a la cantidad total. Intentar presentar todo como un único ahorro «procedente de diversas fuentes» sin dar detalles concretos suele suscitar preguntas adicionales.
Criptomonedas y otros activos
La posibilidad de ingresar fondos procedentes de operaciones con activos virtuales depende de la política de cada banco y de las circunstancias de la operación. Antes de realizar la conversión y la transferencia, conviene consultar con el banco los requisitos relativos a la acreditación del historial de adquisición, tenencia y venta de los activos, así como a la documentación procedente de la bolsa u otro proveedor de servicios.
El banco puede solicitar información sobre el historial de compra y venta de activos virtuales, su conversión y el movimiento posterior de los fondos. En función de la política del banco y de la evaluación de riesgos, esto puede incluir el historial de operaciones en la plataforma de intercambio, la verificación de la identidad del usuario en la plataforma y un extracto de las conversiones realizadas.
El control de sanciones se lleva a cabo junto con las medidas AML/KYC y constituye un ámbito independiente del cumplimiento normativo bancario. La aplicabilidad de las restricciones depende del régimen de sanciones concreto, de los participantes en la operación, de los bancos y de la ruta de la transferencia. Si el cliente o sus contrapartes están sujetos a sanciones internacionales, o si la ruta de la transferencia pasa por jurisdicciones con restricciones, la operación puede bloquearse independientemente de que se disponga de todos los demás documentos.
Situaciones complejas relacionadas con el origen de los fondos
| Situación | ¿Por qué surgen las dudas? | Cómo prepararse |
|---|---|---|
| Ahorros en efectivo a largo plazo | No hay constancia bancaria del origen de la cantidad | Preparar la documentación relativa a la fuente de ingresos correspondiente al período de acumulación |
| Donación familiar | El banco desconoce el origen de los fondos del donante | Documento de donación + documentos que acrediten los ingresos del donante |
| Criptomoneda | Para evaluar el origen de los fondos, es posible que el banco necesite un historial adicional de las operaciones con activos virtuales y documentación que acredite su conversión. | Consultar con antelación al banco si es posible realizar el ingreso; preparar el historial de operaciones de la plataforma y la documentación relativa a la conversión |
| Dinero de varias cuentas | Las transferencias entre varias cuentas propias requieren la comprobación de las operaciones y la confirmación de que las cuentas pertenecen al cliente | Extractos de cada cuenta, indicando la procedencia de cada ingreso |
| Traducción realizada por una persona jurídica | No se entiende la naturaleza del pago a una persona física | Contrato, resolución de pago, documentación relativa a la relación con la empresa |
| Ingresos procedentes de un país con restricciones | Riesgo elevado en materia de jurisdicción; pueden surgir cuestiones relacionadas con las sanciones | Consulta con un abogado o un especialista en cumplimiento normativo antes de la traducción |
Advertencia importante: La fragmentación formal de los pagos y la complicación deliberada del recorrido del dinero no sustituyen a la confirmación legal de su procedencia ni reducen la probabilidad de que se lleve a cabo una verificación; al contrario, pueden incluso aumentarla. El banco evalúa el panorama en su conjunto, y no cada transferencia por separado.
Si el banco ha solicitado documentación adicional
Recibir una solicitud del departamento de cumplimiento normativo no significa estar bajo sospecha. Se trata de un procedimiento habitual mediante el cual el banco verifica la información necesaria para tomar una decisión. Una solicitud adicional no constituye en sí misma una acusación ni implica una denegación.
Pueden darse tres situaciones fundamentalmente diferentes, y el procedimiento a seguir en cada una de ellas varía.
Primera: el banco solicitó documentación adicional antes de realizar la operación. En este caso, los documentos pueden prepararse antes de enviar los fondos, lo que permite evitar parte de los riesgos asociados al retraso de una transferencia ya iniciada. Es importante consultar con el banco la lista exacta de la documentación necesaria, en lugar de limitarse a presentar todo lo que se tenga a mano.
Segunda: la transferencia está en proceso de verificación, el abono se ha retrasado. El dinero se ha enviado, pero aún no ha llegado a la cuenta del destinatario. En este caso, es necesario ponerse en contacto con el banco remitente para aclarar el estado actual del pago y conocer las medidas que deben tomar tanto el remitente como el destinatario. Los plazos en esta situación varían según cada caso y dependen de las partes implicadas.
¿Cómo saber dónde se encuentra una transferencia internacional?
Si el banco del remitente ha confirmado la ejecución de la orden de pago, pero el destinatario no ha recibido el dinero, solicita al banco el identificador de pago UETR (Unique End-to-End Transaction Reference) y el comprobante de envío disponible.
El UETR es un identificador único de los pagos internacionales que permite a los bancos realizar un seguimiento de su tramitación a través de SWIFT. Consta de 36 caracteres y se utiliza en los mensajes de pago correspondientes.
Procedimiento:
- Solicita al banco remitente la confirmación de la ejecución del pago y su UETR.
- Pide que comprueben el estado actual de la transferencia y si hay solicitudes de los bancos intermediarios.
- Facilita al destinatario o a su banco los datos necesarios y el identificador para localizar el pago.
- Si la transferencia ha sido rechazada o devuelta, averigüe el motivo, dentro de los límites de la información que el banco está autorizado a revelar, así como el procedimiento para la devolución del importe.
- Antes de volver a realizar el pago, averigua qué fue exactamente lo que impidió que se realizara el pago anterior.
El UETR ayuda a realizar el seguimiento de una transferencia internacional, pero no exime de la verificación bancaria contra el blanqueo de capitales ni garantiza el abono de los fondos.
Tercera: el banco ha rechazado la operación o ha notificado la suspensión del servicio. Esta es la situación más complicada. Por ley, el banco tiene derecho a no revelar parte de los motivos. En caso de denegación del servicio, el cliente puede solicitar la información disponible sobre la decisión adoptada y recurrir al procedimiento de reclamación ante el banco. Si el asunto no se resuelve, debe dirigirse a la oficina de defensa de los derechos de los consumidores. del Banco Nacional de Georgia. Según el procedimiento publicado por el Banco Nacional de Georgia, la entidad financiera está obligada a examinar la reclamación del cliente y a dar una respuesta en el plazo de un mes. Este plazo no implica que se garantice la resolución del litigio a favor del cliente ni que concluya el examen de una reclamación concreta ante el Banco Nacional. La presentación de una reclamación no garantiza la anulación de una denegación adoptada con fundamento legal.
Procedimiento práctico a seguir en cualquiera de estos casos:
- Consulta con el banco cuál es la lista exacta de la información o los documentos que faltan.
- Póngase en contacto con el banco únicamente a través de los canales oficiales: el área de clientes, el correo electrónico oficial o una sucursal.
- Preparar todos los documentos justificativos que subsanen esa laguna concreta en la cadena documental.
- Si hay discrepancias en los documentos (diferencias en los importes debidas a la conversión, cambios de nombre o variaciones ortográficas), se deberá presentar una explicación por escrito.
- Consultar el estado actual del pago con el banco remitente y el banco receptor.
- Si es necesario, solicite asesoramiento jurídico o fiscal, especialmente si la situación está relacionada con un origen complejo de los fondos o con cuestiones relacionadas con sanciones.
No hay que dar por sentado que la presentación de los documentos vaya a dar lugar automáticamente a una resolución favorable o al desbloqueo en un plazo concreto. El banco toma la decisión de forma independiente.
Cómo prepararse para una inspección bancaria
Los documentos preparados con antelación ayudan a reducir el riesgo de retrasos debidos a la falta de información, pero no descartan la posibilidad de que se realicen comprobaciones adicionales o de que se deniegue la solicitud. No es recomendable vincular la fecha de un pago anticipado importante a plazos poco realistas: si el banco solicita documentación, reunirla puede llevar varios días o semanas, y el plazo de la operación ya se está agotando.
Lista de comprobación práctica para la preparación:
- Determinar la fuente inicial de capital — el sueldo, un negocio, la venta de bienes, una herencia, una donación o una combinación de todo ello.
- Recopilar la documentación que justifique la recepción del dinero — un contrato, una resolución, un certificado o un documento que acredite el derecho a percibir dicha cantidad.
- Elaborar extractos que reflejen la evolución de la cantidad — desde la fuente hasta la cuenta desde la que se realizará la transferencia.
- Comprobar que los nombres, las fechas y los datos coincidan En todos los documentos: las discrepancias en la ortografía del nombre o las diferencias en las fechas suelen dar lugar a preguntas adicionales.
- Determinar el destino y la ruta de la transferencia — a tu propia cuenta en Georgia o directamente al vendedor, de una sola vez o a plazos.
- Consulta con el banco cuáles son los requisitos relativos al formato de los documentos — ¿Es necesario un apostilla, una traducción jurada o una certificación notarial?
- Coordinar los plazos de la operación bancaria con los de la transacción — dejar un margen para la revisión.
- Conservar los originales y las copias electrónicas protegidas todos los documentos clave.
A modo de ejemplo de cómo podría ser una explicación imparcial sobre el origen de los fondos: «La cantidad que se va a transferir procede de los ahorros salariales acumulados durante el periodo comprendido entre [año] y [año] (lo cual queda acreditado mediante el contrato de trabajo, los certificados del empleador y los extractos bancarios), así como de los fondos obtenidos por la venta de un piso en [país] en [año] (lo cual queda acreditado mediante el contrato de compraventa y el extracto de abono).» No se trata de una plantilla ya preparada para un banco —cada banco formula la solicitud a su manera—, pero precisamente esta estructura de la explicación resulta clara y práctica para un especialista en cumplimiento normativo.
La regla principal de la preparación: Es recomendable preparar los documentos principales que acrediten el origen de los fondos antes de asumir compromisos contractuales con plazos de pago fijos. Esto ayudará a detectar de antemano posibles deficiencias y a acordar las condiciones de pago con el banco.
¿Estás pensando en comprar un piso en Georgia? Te buscaremos propiedades que se ajusten a tu presupuesto, a la ciudad que elijas y a tu plan de pago preferido. Responde a unas cuantas preguntas y recibirás una selección personalizada de inmuebles.
Aspectos importantes que hay que tener en cuenta antes de la traducción
La preparación de la documentación sobre el origen de los fondos constituye una parte independiente y fundamental de la planificación de cualquier operación financiera internacional de envergadura. Esto es especialmente relevante en el caso de la compra de inmuebles, donde los plazos de pago quedan fijados en el contrato y no siempre pueden aplazarse.
Tres factores que influyen realmente en el resultado: transparencia del origen del capital — El banco debe conocer todo el historial del origen de la cantidad; secuencia de la documentación justificativa — la cadena desde la fuente hasta la cuenta georgiana no debe presentar interrupciones inexplicables; la aclaración previa de las condiciones del banco — Es mejor conocer los requisitos de una entidad de crédito concreta en cuanto al formato, el plazo y la documentación necesaria antes de enviar el dinero, y no después.
The Residence trabaja con compradores de inmuebles en Batumi, Tiflis, Gonio y otras localidades de Georgia, y les ayuda a orientarse en el proceso de selección de la propiedad y en la tramitación de la operación, en lo que respecta a las competencias de la agencia. Las cuestiones relacionadas con el cumplimiento normativo bancario, la residencia fiscal y el asesoramiento jurídico se resuelven con especialistas en las materias correspondientes.
Este documento recoge las normas generales vigentes en octubre de 2026 y no sustituye al asesoramiento personalizado de un banco, un abogado o un asesor fiscal. Consulte los requisitos vigentes directamente con el banco y con los asesores especializados. La política de supervisión del Banco Nacional de Georgia en materia de AML/CFT se describe en en los documentos oficiales del organismo regulador.
 Inmuebles en Montenegro
 Inmuebles en Chipre
 Inmobiliaria en EAU
 Inmuebles en Bali
 Inmuebles en Tailandia
 Inmobiliaria en España
 Inmobiliaria en Arabia Saudí
 Inmobiliaria en Turquía
 Inmobiliaria en Zanzíbar
 +995 551 50 18 84
 hello@residence-estate.ge
 Georgia, Batumi, Sherif Khimshiashvili str. 1, oficina 1204


 Obtener catálogo de objetos TOP-7