
 +995 551 50 18 84


La declaración de patrimonio es un documento anual que las personas físicas presentan ante el Servicio de Hacienda de Georgia (Revenue Service) para dar cuenta de su patrimonio sujeto a tributación y, en caso de estar sujetas a ello, pagar el impuesto correspondiente. Es importante aclarar desde el principio que el mero hecho de ser propietario de un piso en Batumi o Tiflis no implica automáticamente la obligación de presentar la declaración. El factor clave es el valor total los ingresos familiares del año anterior.
En 2026, la normativa sufrió cambios significativos: el umbral de ingresos familiares, a partir del cual surge la obligación de declarar el patrimonio ordinario, se incrementó de 40 000 a 100 000 lari. Una parte de los propietarios que antes estaban obligados a pagar el impuesto ahora pueden acogerse a la exención, siempre que sus ingresos familiares del año 2025 no hayan superado el umbral indicado. Sin embargo, para parcelas de terreno Se aplican normas específicas, y la exención por ingresos no se aplica automáticamente en estos casos.
La fecha límite para presentar la declaración en 2026 es: 2 de noviembre, el pago del impuesto deberá efectuarse a más tardar 16 de noviembre. La presentación de la declaración y el pago del impuesto son obligaciones independientes. No obstante, puede que no sea necesario volver a presentar la declaración si los datos declarados anteriormente no han cambiado. La obligación de pagar el impuesto devengado sigue vigente.
Declaración del patrimonio en Georgia en 2026: lo más importante en un minuto
En 2026, las personas físicas deberán comprobar si están obligadas a presentar una declaración si su familia poseía bienes sujetos a tributación en Georgia. En el caso de los pisos y otros bienes, salvo los terrenos, el criterio determinante es la renta familiar del año 2025.
| Indicador | Norma de 2026 |
|---|---|
| Renta familiar para el año 2025 de hasta 100 000 GEL, inclusive | Los bienes, salvo los terrenos, están exentos de impuestos |
| Renta familiar superior a 100 000 GEL | Impuesto sobre el patrimonio sujeto a tributación con un tipo impositivo del 0,8 al 11 TP415T |
| Base imponible de un piso | Valor de mercado |
| Impuesto sobre un piso de 200 000 GEL | Entre 1 600 y 2 000 GEL al año, en caso de que exista la obligación |
| Parcela | Se comprueba por separado, independientemente de los ingresos |
| Fecha de referencia para el terreno | 1 de abril de 2026 |
| Presentación de la declaración | A más tardar el 2 de noviembre de 2026 |
| Pago del impuesto | A más tardar el 16 de noviembre de 2026 |
| Dónde consultar las obligaciones | rs.ge/PropertyTaxLiability |
| ¿Dónde se calcula el impuesto? | rs.ge/PropertyTax |
| Dónde presentar la declaración | Oficina electrónica rs.ge |
Si has comprado un piso en Georgia, eso no significa necesariamente que tengas que presentar una declaración y pagar impuestos cada año. En primer lugar, calcula los ingresos familiares que se tienen en cuenta y, a continuación, comprueba si tienes bienes sujetos a tributación. En el caso de los terrenos, se aplican normas específicas. Si ya se ha presentado la declaración anteriormente y los datos no han cambiado, puede que no sea necesario volver a presentarla.
¿Quién necesita presentar la declaración?

La obligación de presentar una declaración de patrimonio en Georgia se deriva de la combinación de dos factores: la existencia de patrimonio sujeto a tributación y el nivel de ingresos totales de la familia. El Código Fiscal de Georgia (artículos 201 a 206) distingue varias categorías de contribuyentes y varios regímenes de tributación, tanto para los bienes comunes como para los terrenos.
Si los ingresos familiares del año 2025 no superan los 100 000 lari, el propietario de un piso, una vivienda o un local no residencial, por regla general, está exento del pago del impuesto sobre dichos bienes y de la obligación de presentar una declaración. Ingresos exactamente 100 000 lari no supone un rebasamiento del umbral. Sin embargo, si se posee un terreno sujeto a tributación, la situación cambia: en lo que respecta al terreno, puede surgir una obligación fiscal independientemente de la cuantía de los ingresos.
Cuando los ingresos familiares superan los 100 000 lari y se dispone de patrimonio sujeto a impuestos, salvo los terrenos, surge la obligación tributaria. Por regla general, es necesario presentar una declaración; sin embargo, si los datos que figuran en la declaración de 2025 no han variado, la Agencia Tributaria permite el cálculo automático del impuesto sin necesidad de volver a presentar la declaración.
¿Quién debe presentar la declaración de patrimonio?
| Situación | Presentación de la declaración | Motivo |
|---|---|---|
| Tiene un piso y los ingresos familiares para el año 2025 ascienden a 80 000 lari. | No es necesario (en función de los ingresos) | Ingresos inferiores al umbral de 100 000 lari; el patrimonio, salvo los terrenos, está exento |
| Tiene un piso y unos ingresos familiares de 120 000 lari | Se requiere (o se aplicará automáticamente si los datos no cambian) | Los ingresos superan el umbral; surge una obligación tributaria |
| Existe una parcela sujeta a impuestos | Es necesario comprobar el cumplimiento de la normativa urbanística | Los terrenos se gravan por separado; los ingresos familiares no dan derecho a una exención automática. |
| El piso pertenece a varios miembros de la familia | Se analiza como propiedad familiar | La familia, como unidad fiscal, se tiene en cuenta a la hora de calcular los ingresos |
| El propietario reside en el extranjero | Depende de la situación fiscal y de los ingresos | El lugar de residencia no exime de la obligación; es necesario comprobar la situación |
| No hay bienes inmuebles, pero sí otros bienes sujetos a impuestos | Depende de la categoría del inmueble y de los ingresos | Ciertos tipos de bienes muebles también pueden estar sujetos a impuestos |
| El inmueble se encuentra fuera de Georgia | Por regla general, no se incluye en la declaración georgiana | Base imponible: los bienes situados en el territorio de Georgia |
Cómo saber si necesitas presentar una declaración: cuatro pasos
Paso 1. ¿Existe algún terreno sujeto a impuestos?
En caso afirmativo, comprueba por separado el impuesto sobre bienes inmuebles a fecha de 1 de abril de 2026. El nivel de ingresos familiares, por sí solo, no exime del pago de dicho impuesto.
Paso 2. ¿Superaron los ingresos familiares de 2025 los 100 000 GEL?
Si no es así, los bienes, salvo los terrenos, suelen estar exentos. Si es así, pasa al siguiente paso.
Paso 3. ¿Existen bienes sujetos a impuestos en Georgia?
Revisa el piso, la casa, el garaje, los locales no residenciales, el coche y demás elementos previstos por la ley.
Paso 4. ¿Presentaste la declaración de la renta en 2025?
Si no es así, comprueba la obligación de presentación inicial. Si sí lo es y se han conservado todos los datos declarados anteriormente, se puede aplicar el cálculo automático sin necesidad de volver a presentar la declaración.
Ciertas situaciones —en particular, las relacionadas con los no residentes, los ingresos procedentes del extranjero o los regímenes fiscales especiales— requieren un análisis individual, ya que no existe una respuesta válida para todos los casos.
¿Qué tipos de inmuebles hay que declarar?
El impuesto sobre el patrimonio en Georgia no se aplica únicamente a los inmuebles. El concepto de «patrimonio», en el contexto del Código Fiscal, es más amplio que el habitual «impuesto sobre la vivienda».
Entre los conceptos que pueden estar sujetos a tributación para las personas físicas se incluyen pisos, viviendas unifamiliares, locales no residenciales, obras en construcción, garajes, así como determinadas categorías de bienes muebles —por ejemplo, los automóviles—. Las parcelas de terreno constituyen una categoría independiente con tipos impositivos y normas específicas.
Los conceptos de «impuesto sobre bienes inmuebles» e «impuesto sobre el patrimonio» en Georgia no coinciden totalmente. Los inmuebles forman parte del patrimonio sujeto a tributación, pero la declaración abarca también una serie de bienes muebles. No obstante, a efectos del impuesto sobre el patrimonio de las personas físicas, la cuestión práctica principal suele referirse, sobre todo, a pisos, casas y terrenos.
Comprueba el uso registrado del inmueble y sus características. Tanto los locales residenciales como los no residenciales pueden estar sujetos al impuesto sobre bienes inmuebles; la existencia de la obligación tributaria y la base imponible deben determinarse de acuerdo con la normativa vigente para cada bien en concreto.
Importante: las normas fiscales aplicables a las personas jurídicas y a los empresarios difieren de las aplicables a las personas físicas. Este artículo se centra exclusivamente en las personas físicas: ciudadanos y propietarios extranjeros que poseen bienes a título particular.
La exención basada en el umbral de ingresos familiares de 100 000 lari no se aplica automáticamente a las parcelas de terreno. — En el ámbito terrestre se aplican tarifas y condiciones específicas, que se detallan en la sección correspondiente más adelante.
¿Cómo se calcula la renta familiar?
Una de las fuentes más habituales de confusión es la idea de que solo se tiene en cuenta los ingresos del propio propietario del piso. El Código Fiscal de Georgia considera la familia como unidad tributaria: en el cálculo se incluyen los ingresos de varios de sus miembros.
A efectos del impuesto sobre el patrimonio, se consideran miembros de la familia el contribuyente, su cónyuge, los hijos menores de edad y los hijastros. Los demás familiares enumerados en la ley se tienen en cuenta siempre que convivan de forma permanente y compartan un hogar común. La composición de la familia debe determinarse según las normas del Código Fiscal, y no únicamente en función del registro en una misma dirección.
Los ingresos totales de la familia incluyen:
- salario de cada miembro de la familia (la cantidad calculada, y no la que se ha recibido efectivamente tras la retención de impuestos);
- ingresos procedentes de actividades empresariales;
- ingresos por alquiler — si se alquila un piso u otro bien inmueble, esos ingresos se tienen en cuenta a la hora de calcular el umbral;
- Ingresos procedentes del extranjero: las normas para su contabilización dependen de la situación fiscal de cada persona y de la normativa aplicable.
No obstante, la legislación prevé una serie de excepciones importantes. No se incluyen en la renta familiar total a efectos del impuesto sobre el patrimonio: los ingresos procedentes de actividades en régimen de microempresa y de impuesto fijo; el valor de los bienes recibidos de familiares por herencia o donación; el valor de los bienes recibidos en caso de divorcio; determinados ingresos procedentes de la venta de una vivienda unifamiliar o un piso que hayan estado en propiedad durante más de dos años. Para las personas físicas con la condición de pequeñas empresas A la hora de calcular el umbral de 100 000 lari, se tiene en cuenta 25% de ingresos, sujeto a tributación en el régimen especial para pequeñas empresas. Para otros tipos de actividades empresariales, el procedimiento para determinar los ingresos a tener en cuenta puede variar. Antes de determinar el umbral, utiliza la calculadora oficial del Servicio de Impuestos, en lugar de limitarte a sumar todos los ingresos de la familia.
Es importante tener en cuenta los ingresos correspondientes precisamente al período contable que se está analizando: para la campaña de declaración de la renta de 2026, se trata de los ingresos correspondientes a 2025.
El umbral de 100 000 lari se refiere a los ingresos anuales de la familia, y no al valor del piso. El hecho de poseer inmuebles de alto valor no implica por sí mismo la obligación de pagar el impuesto sobre el patrimonio, salvo en los casos regulados por normas específicas, como, por ejemplo, en el caso de los terrenos.
Ejemplo 1. El marido ganó 75 000 lari en 2025 y la mujer, 35 000 lari. Los ingresos familiares totales ascienden a 110 000 lari, lo que supera el umbral. Si la familia es propietaria de un piso, surge una obligación fiscal: es necesario presentar una declaración o comprobar que el cálculo automático, basado en los datos facilitados anteriormente, es correcto.
Ejemplo 2. Un miembro de la familia recibió 60 000 lari y otro, 30 000 lari. En total, 90 000 lari. Esta cifra es inferior al umbral de 100 000 lari y, siempre que se cumplan las demás condiciones, el piso (excluyendo el terreno) está exento del impuesto. No es necesario presentar una declaración sobre este bien, siempre que no existan otros bienes sujetos a tributación.
Una forma cómoda de comprobar todas las fuentes de ingresos familiares contempladas por la ley es utilizar la calculadora oficial del Servicio de Ingresos: https://www.rs.ge/PropertyTaxIncome
Además, conviene distinguir entre dos obligaciones diferentes: «Tributación de los ingresos por alquiler en Georgia» y el impuesto sobre el patrimonio son impuestos distintos con normas de declaración diferentes.
Declaración para extranjeros
Un ciudadano extranjero que sea propietario de un piso o una vivienda en Georgia, no está exento de la obligación de declarar su patrimonio automáticamente. La ciudadanía, por sí sola, no determina la situación fiscal ni exime de las obligaciones patrimoniales.
Los parámetros clave son tres factores independientes: la nacionalidad, residencia fiscal en Georgia y la ubicación del inmueble. Un piso en Batumi o Gonio está sujeto al impuesto sobre bienes inmuebles de Georgia, independientemente de si el propietario reside en Georgia o en el extranjero.
En lo que respecta a la contabilización de los ingresos, las situaciones varían. Para los ciudadanos georgianos que no son residentes a efectos fiscales, el servicio oficial Revenue Service establece que los ingresos imponibles se determinen en función de las fuentes situadas en Georgia. En el caso de los ciudadanos extranjeros, es necesario establecer por separado las normas de contabilización de los ingresos en función de las disposiciones aplicables del Código Fiscal y de las circunstancias concretas de cada contribuyente. No se puede aplicar automáticamente la norma válida para una categoría de no residentes a todos los propietarios extranjeros.
Comprar un piso en Georgia no convierte automáticamente a un extranjero en residente fiscal países. Si el titular no puede interactuar personalmente con las autoridades fiscales, tiene derecho a actuar a través de un representante autorizado mediante un poder notarial. Para presentar la declaración a través del portal rs.ge es necesario disponer de un número de identificación fiscal en Georgia.
Si un extranjero obtiene ingresos por alquiler de un inmueble en Georgia, dichos ingresos pueden, en principio, influir en el cálculo de la renta familiar a efectos del impuesto sobre el patrimonio; sin embargo, el procedimiento concreto para su contabilización depende de la normativa aplicable.
Para los ciudadanos extranjeros que solo tienen previsto «Cómo comprar una vivienda en Georgia«, se recomienda informarse con antelación sobre la situación fiscal y las posibles obligaciones anuales.
¿Qué ha cambiado en 2026?

En 2026 se modificó el umbral clave para la exención. Notificación oficial publicado en la página web de la Agencia Tributaria. Lo más importante: el umbral de ingresos familiares que exime del impuesto sobre el patrimonio ordinario (excepto los terrenos) ha aumentado de 40 000 a 100 000 lari — de conformidad con las modificaciones del Código Fiscal de 30 de septiembre de 2026.
Las modificaciones se establecen en la Ley de Georgia n.º 1874-VIმს-XIმპ, de 30 de septiembre de 2026, publicada en el Registro Oficial de Legislación. Matsne. Se han publicado explicaciones prácticas sobre quién debe presentar la declaración en 2026, Servicio de Hacienda de Georgia.
Normas antiguas y nuevas sobre el impuesto sobre el patrimonio
| Parámetro | Anteriormente | En 2026 |
|---|---|---|
| Umbral de ingresos familiares | 40 000 lari | 100 000 lari |
| Exención para los bienes (excepto los terrenos) | Para ingresos de hasta 40 000 lari | Para ingresos de hasta 100 000 lari, inclusive |
| Tipos impositivos para los bienes de las personas físicas (excepto los terrenos) | Para ingresos superiores a 40 000 y hasta 100 000 lari: 0,05–0,21 TP415T; para ingresos superiores a 100 000 lari: 0,8–11 TP415T | Si se supera el umbral de 100 000 lari — 0,8–1%; se ha suprimido la categoría 0,05–0,21 TP415T |
| Plazo de presentación de la declaración | 1 de noviembre (general) | 2 de noviembre (aplazado hasta 2026) |
| Plazo de pago del impuesto | 15 de noviembre (general) | 16 de noviembre (aplazado hasta 2026) |
| La Tierra | Se le aplicaban sus propias normas | Se grava según sus propias normas; la fecha de referencia es: 1 de abril de 2026 |
Esto permite comprender no solo el cambio en el umbral, sino también por qué ya no se aplica la antigua tasa reducida de 0,05–0,21 TP415T: los propietarios que pagaban según esa tasa pasan ahora a formar parte de la categoría exenta.
En 2026, la declaración deberá presentarse a más tardar el 2 de noviembre, y el impuesto debe pagarse a más tardar el 16 de noviembre. La presentación de la declaración y el pago son dos obligaciones distintas; es necesario cumplir ambas, siempre que existan las obligaciones correspondientes.
El aplazamiento de las fechas del 1 al 2 de noviembre y del 15 al 16 de noviembre se debe a que las fechas habituales en 2026 coinciden con un día festivo. No se trata de una modificación del Código Fiscal, sino de un aplazamiento habitual del plazo límite.
Los propietarios que tengan parcela sujeta a impuestos, deben comprobar su obligación por separado: la exención por ingresos de hasta 100 000 lari no exime automáticamente del pago del impuesto sobre la propiedad inmobiliaria.
Plazos de presentación y pago
El calendario fiscal para la declaración del patrimonio en 2026 incluye varias fechas clave, y es importante comprender el motivo de cada una de ellas.
¿Qué periodo se analiza? Para la campaña de declaración de la renta de 2026, se tiene en cuenta la renta familiar total correspondiente a 2025. Es precisamente este indicador el que determina si se ha superado el umbral de 100 000 lari y si surge la obligación.
¿Qué se declara? En cuanto a los bienes comunes: la existencia y el valor de los bienes que posee la familia. En cuanto a los terrenos: la existencia de una parcela sujeta a impuestos se comprueba a fecha de 1 de abril de 2026.
Fecha de presentación de la declaración: 2 de noviembre de 2026 (fecha legal: 1 de noviembre; aplazamiento debido a un día festivo).
Fecha de pago del impuesto: 16 de noviembre de 2026 (fecha límite legal: 15 de noviembre; aplazamiento similar).
La presentación de la declaración y el pago del impuesto son dos compromisos independientes. Hay que presentar la declaración antes del 2 de noviembre, aunque tengas previsto pagar el impuesto más cerca del 16 de noviembre.
Instrucciones prácticas que hay que seguir antes del 2 de noviembre:
- Calcular los ingresos familiares totales correspondientes al año 2025, teniendo en cuenta las excepciones establecidas por la ley.
- Determinar si existen bienes y terrenos sujetos a tributación.
- Comprobar tu obligación a través del servicio oficial: https://www.rs.ge/PropertyTaxLiability
- Si tienes alguna obligación, accede a tu área de usuario en rs.ge y rellena la declaración (o comprueba que los datos que hayas facilitado anteriormente estén actualizados para que el cálculo se realice automáticamente).
- Guardar el acuse de recibo.
- Abona el impuesto liquidado antes del 16 de noviembre y conserva el comprobante de pago.
Calendario fiscal del propietario de un inmueble en 2026
| Cuando | Qué hay que comprobar o hacer |
|---|---|
| Enero-marzo | Recopilar datos sobre los ingresos y el patrimonio de la familia correspondientes al año 2025 |
| 1 de abril | Comprobar si hay terrenos sujetos a impuestos |
| Septiembre-octubre | Calcular la obligación a través de rs.ge y preparar la declaración |
| Hasta el 2 de noviembre, incluido | Presentar la declaración del año 2026, si es necesario |
| Hasta el 16 de noviembre, incluido | Pagar el impuesto devengado |
| Tras el pago | Comprobar que se ha abonado el pago y guardar el comprobante |
Cómo rellenar la declaración en rs.ge
Esta es la sección práctica más importante: está dirigida a quienes utilizan el portal por primera vez o desean realizar el proceso por su cuenta.

Documentos y datos que conviene preparar con antelación:
- el número de identificación personal (NIP) de todos los miembros de la familia;
- datos sobre los ingresos totales de la familia a efectos legales correspondientes al año 2025 (salario, alquiler, ingresos empresariales, teniendo en cuenta las exenciones);
- información sobre los bienes sujetos a tributación: dirección, superficie y año de adquisición;
- información sobre el valor de mercado de los bienes;
- datos sobre las parcelas: categoría, superficie, número catastral;
- Acceso a los servicios electrónicos en rs.ge (cuenta de usuario).
Inicio de sesión en el área de clientes
Portal oficial del Servicio de Hacienda de Georgia — rs.ge. Para presentar la declaración, se utiliza la sección de servicios electrónicos. Si aún no dispone de una cuenta de usuario, deberá registrarse indicando sus datos personales y su número de identificación. Los ciudadanos extranjeros también necesitan un número de identificación fiscal georgiano; sin él, no es posible acceder a los servicios electrónicos en calidad de contribuyente.
No conviene basarse en las descripciones de botones y campos concretos que aparecen en fuentes externas, ya que la interfaz del portal se actualiza periódicamente. Las instrucciones actualizadas deben consultarse en la sección oficial de la Agencia Tributaria: https://www.rs.ge/VideoInstructions
Dónde encontrar el formulario de la declaración y cómo no confundirlo con otros documentos fiscales
Para presentar la declaración de patrimonio de las personas físicas, utilice el portal electrónico del Servicio de Impuestos de Georgia. No confunda la declaración anual de patrimonio con las declaraciones mensuales de los autónomos, la declaración del impuesto sobre la renta o la contabilidad de las personas jurídicas.
Abre la página web oficial del Servicio de Impuestos, inicia sesión y busca la declaración anual del impuesto sobre el patrimonio de las personas físicas correspondiente al año 2026. Asegúrate de que has seleccionado el período impositivo correcto.
Si los nombres de los campos difieren de los que figuran en las instrucciones, consulte el manual oficial, disponible en la página calculadora del impuesto sobre el patrimonio.
Para obtener más información sobre el procedimiento de presentación, puede ponerse en contacto con el Servicio de Hacienda llamando al 2 299 299.
| Imagen | ¿Dónde colocarlo? | ¿Qué mostrar? |
|---|---|---|
| Captura de pantalla n.º 1 | Bajo el título H3 «Acceso al área de usuario» | ¿Dónde se puede acceder al área de clientes online? |
| Captura de pantalla n.º 2 | Bajo el apartado H3 «Introducción de datos» | Nombre del formulario, selección del período y campos principales de la declaración |
| Captura de pantalla n.º 3 | Bajo el apartado H3 «Comprobación y envío» | Estado de la declaración enviada o confirmación anónima |
Requisito imprescindible: las capturas de pantalla deben proceder de la interfaz vigente en 2026, tras haber eliminado los nombres completos, los números de identificación, los datos bancarios y cualquier otro dato personal. No utilices imágenes de la interfaz generadas por IA, ya que pueden mostrar botones que no existen.
Introducción de datos
Una vez iniciada la sesión, deberá buscar el formulario de declaración del impuesto sobre el patrimonio de las personas físicas correspondiente al período en cuestión. En el formulario se deben rellenar, por orden, los siguientes apartados:
Datos del contribuyente. Número personal, nombre y apellidos y otros datos identificativos. Algunos datos pueden venir rellenados automáticamente por el sistema.
Composición de la familia. Miembros de la familia cuyos ingresos se tienen en cuenta: cónyuge, hijos menores de edad, hijastros e hijastras. Los datos de cada miembro de la familia se introducen por separado.
Ingresos familiares. Los ingresos totales computables correspondientes al año 2025, tanto por cada miembro de la familia como en conjunto. Es precisamente este indicador el que determina si se ha superado el umbral de 100 000 lari.
Bases imponibles. Cada bien sujeto a tributación se introduce por separado: dirección, tipo de bien, características. Si hay varios bienes —por ejemplo, un piso y un garaje—, se indican por separado.
Valor de los bienes. Para calcular el impuesto sobre el patrimonio, excepto el terreno, se utiliza el valor de mercado del bien. El propietario puede determinarlo basándose en el posible precio de venta, en información actualizada del mercado o en una tasación realizada por un experto. Antes de enviar la declaración, asegúrate de que los datos indicados se ajustan a los requisitos del formulario vigente de la Agencia Tributaria.
Parcelas de terreno. Si se dispone de terrenos, estos se registran en un apartado específico, indicando la categoría (agrícola o no agrícola), la superficie, el número catastral y el municipio.
Cálculo del impuesto. Una vez rellenados todos los apartados, el sistema genera un cálculo preliminar del importe del impuesto. Es recomendable comprobarlo antes de enviarlo.
Revisión y envío
Antes de enviar la declaración, se recomienda realizar una comprobación final.
Lista de comprobación antes del envío:
- Todos los miembros de la familia están registrados correctamente.
- Los ingresos se refieren al año 2025 (y no a ningún otro período), teniendo en cuenta las excepciones establecidas.
- Cada bien se ha incluido en el formulario.
- Se indica el valor de mercado de cada inmueble.
- Las parcelas (si las hay) se han incluido en un apartado aparte.
- El importe calculado del impuesto parece correcto.
- El periodo de declaración se ha seleccionado correctamente.
Una vez enviado, el sistema genera un acuse de recibo. Debes guardarlo. A continuación, comprueba los cargos fiscales y el estado de los pagos en el área de usuario del contribuyente en rs.ge. Deberás abonar precisamente el importe que se te haya cobrado antes del 16 de noviembre.
Antes de enviarlo, comprueba los datos relativos a la familia, los ingresos, los bienes y el período impositivo. Un error en cualquiera de estos datos puede afectar al cálculo de la deuda tributaria.
¿Vas a comprar tu primer piso en Georgia?
Te ayudaremos a encontrar una vivienda que se ajuste a tu presupuesto y te explicaremos qué gastos debes tener en cuenta tras la compra, incluido el posible impuesto sobre bienes inmuebles.
Cómo calcular el impuesto
El impuesto sobre el patrimonio de las personas físicas en Georgia se calcula a partir de valor de mercado del objeto imponible. En este caso, el valor contable o catastral no constituye el punto de partida: lo que importa es precisamente la valoración de mercado. Si no dispone de una valoración de mercado actualizada, puede determinarla por su cuenta basándose en un análisis de mercado o recurriendo a un tasador.
¿En qué fecha se debe determinar el valor de mercado?
Para el cálculo del impuesto en la declaración del año 2026, el valor de mercado de los bienes sujetos a tributación, salvo los terrenos, se determina con referencia al período impositivo anterior; por regla general, a finales de 2025. El valor del bien que figura en el contrato de compraventa no siempre coincide con su valor de mercado a efectos fiscales.
Por ejemplo, un piso podría haberse comprado por 180 000 lari, mientras que su valor de mercado razonable al cierre del periodo contable ascendiera a 200 000 lari. Si el propietario tiene la obligación de pagar el impuesto sobre el patrimonio, el cálculo debe realizarse partiendo de la base imponible correspondiente, y no automáticamente a partir del precio histórico de compra.
En caso de dudas sobre la valoración, se deben utilizar los datos de mercado correspondientes a la fecha en cuestión o consultar a un tasador.
El rango legal de los tipos impositivos aplicables a los bienes de las personas físicas (excepto los terrenos) es: de 0,81 TP415T a 11 TP415T valor de mercado. El tipo concreto dentro de este rango se establece mediante un acto municipal y puede variar en función del tipo de inmueble y de la localidad.
Si el inmueble no ha estado en propiedad durante todo el año, el impuesto se calcula de forma proporcional período de tenencia.
En el caso de los terrenos, las tasas se fijan por separado —a nivel municipal— y pueden variar considerablemente en función de la categoría (agrícola o no agrícola) y de la superficie de la parcela.
Ejemplos de cálculo del impuesto sobre el patrimonio
| Objeto | Ingresos familiares | Valor de los bienes | Ejemplo de cálculo | Resultado |
|---|---|---|---|---|
| Piso en Batumi | 80 000 lari | 200 000 lari | Ingresos por debajo del umbral | No se aplica ningún impuesto; no es necesario presentar ninguna declaración |
| Piso en Tiflis | 120 000 lari | 200 000 lari | 200 000 × 0,008 (tipo de interés nominal 0,8%) | ~1 600 lari al año* |
| Piso en Tiflis | 150 000 lari | 300 000 lari | 300 000 × 0,008 (tipo de interés nominal 0,8%) | ~2 400 lari al año* |
| Piso, en propiedad desde hace 6 meses | 120 000 lari | 200 000 lari | 200 000 × 0,008 × (6/12) | ~800 lari por semestre* |
| Parcela | Cualquier nivel | Depende del municipio | Cálculo según la tarifa local | Hay que consultar la tarifa con el ayuntamiento |
*Los cálculos se presentan a modo de ejemplos matemáticos con un tipo impositivo hipotético de 0,81 TP415T. El tipo impositivo real depende de la normativa municipal y de la categoría del inmueble. No se trata de una liquidación fiscal individual.
Para realizar un cálculo aproximado, utiliza la calculadora oficial del Servicio de Impuestos: https://www.rs.ge/PropertyTax. El servicio funciona en modo de prueba, por lo que el resultado obtenido debe compararse con los tipos impositivos aplicables, las características del inmueble y la liquidación fiscal real.
¿A cuánto puede ascender el impuesto anual sobre un piso?
| Valor de mercado del piso | Cuota: 0,81 TP415T | Referencia 1% |
|---|---|---|
| 100 000 GEL | 800 GEL | 1 000 GEL |
| 150 000 GEL | 1 200 GEL | 1 500 GEL |
| 200 000 GEL | 1 600 GEL | 2 000 GEL |
| 250 000 GEL | 2 000 GEL | 2 500 GEL |
| 300 000 GEL | 2 400 GEL | 3 000 GEL |
| 500 000 GEL | 4 000 GEL | 5 000 GEL |
Los ejemplos se han calculado para un año completo de tenencia de un bien sujeto a tributación, siempre que los ingresos familiares tenidos en cuenta superen los 100 000 lari. Se trata de cálculos comparativos basados en los límites del rango legal, y no de los tipos impositivos vigentes en un municipio concreto.
Puedes consultar el cálculo preliminar en la calculadora oficial del impuesto sobre el patrimonio. El servicio funciona en modo de prueba y no sustituye al cálculo fiscal real.
Pisos en Batumi: compara el precio de compra y los gastos futuros.

 Batumi, distrito de Bagrationi
 Opus Signature


 Batumi, Nuevo Boulevard
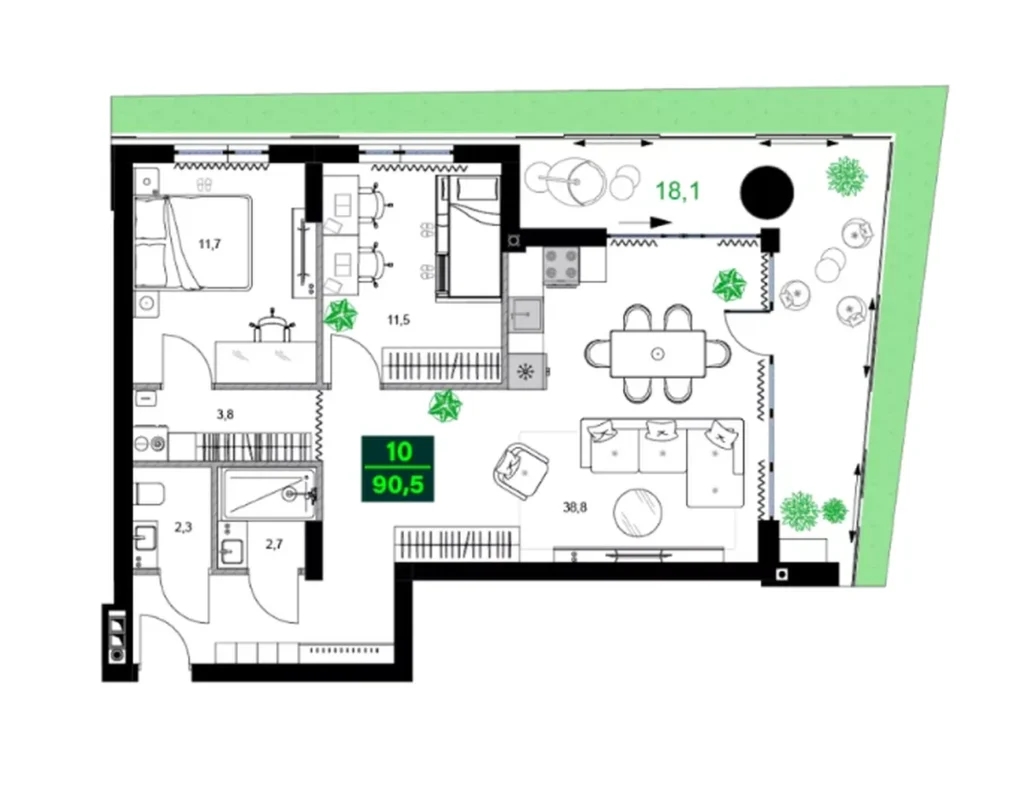 Batumi, Nuevo Boulevard
Características del impuesto sobre el suelo
Una parcela de terreno en Georgia constituye una categoría de bien independiente con su propio régimen fiscal. El propietario de un piso, aunque esté exento del impuesto sobre la renta familiar, puede verse obligado, no obstante, a pagar el impuesto sobre la propiedad inmobiliaria si posee una parcela de terreno.
A efectos de la declaración de 2026, la existencia de un terreno sujeto a tributación se determina a fecha de 1 de abril de 2026. Si una persona física o los miembros de su familia poseían en esa fecha terrenos sujetos a tributación en el territorio de Georgia, la obligación de presentar la declaración puede surgir independientemente de los ingresos familiares. En este caso, es necesario tener en cuenta las exenciones previstas por la ley. El plazo para presentar la declaración correspondiente al año 2026 es — 2 de noviembre, el pago del impuesto — 16 de noviembre.
Los terrenos se dividen en dos categorías: agrícolas и no agrícolas (otros). Los tipos impositivos de estas categorías varían y se fijan a nivel municipal. En caso de copropiedad de una parcela, cada copropietario asume la obligación tributaria de forma proporcional a su participación.
La legislación de Georgia prevé determinadas exenciones del impuesto sobre bienes inmuebles. Entre ellas se encuentran determinadas parcelas destinadas a uso agrícola, los terrenos en copropiedad de los propietarios de viviendas en edificios de viviendas, así como las parcelas adyacentes a viviendas y garajes, dentro de los límites establecidos por el ayuntamiento. La aplicabilidad de la exención depende de la categoría del terreno y de las condiciones concretas.
Comparación de la tributación de un piso y de un terreno
| Criterio | Plano | Parcela |
|---|---|---|
| Influencia de los ingresos familiares | Exención para ingresos de hasta 100 000 lari | La exención por ingresos no se aplica automáticamente |
| Base para el cálculo | Valor de mercado | Depende de la categoría y la superficie |
| Oferta | 0,8–11 TP415T (rango según NK) | Lo establece el ayuntamiento según la categoría |
| Período / fecha de referencia | Datos sobre el patrimonio sujeto a tributación correspondientes al período fiscal anterior | La existencia de terrenos sujetos a tributación en 1 de abril de 2026 |
| Plazo límite para presentar la declaración del año 2026 | 2 de noviembre de 2026 | 2 de noviembre de 2026 |
Ejemplo de cálculo del impuesto sobre bienes inmuebles
Supongamos que una persona física es propietaria de una parcela no agrícola sujeta a impuestos con una superficie de 500 m². Para ilustrar el cálculo, tomaremos un tipo impositivo hipotético de 0,24 lari por metro cuadrado al año.
| Indicador | Significado |
|---|---|
| Superficie de la parcela | 500 m² |
| Tasa nominal | 0,24 GEL/m² |
| Superficie sujeta a impuestos | 500 m² |
| Cálculo | 500 × 0,24 |
| Impuesto anual estimativo | 120 GEL |
La tarifa de 0,24 GEL/m² se utiliza únicamente a modo de ejemplo matemático, y no como una tarifa confirmada de Batumi, Tiflis u otro municipio. El importe real depende de la ubicación, la categoría del terreno y las exenciones previstas.
Echa un vistazo a las villas en Gonio
 Batumi, Gonio
 a partir de 110 m²
 Batumi, Gonioa partir de 183m².
 Batumi, Gonioa partir de 191m².
 Batumi, Gonioa partir de 165m².
Cómo pagar el impuesto

El pago del impuesto es el segundo paso tras la presentación de la declaración, y no se realiza de forma automática. Una vez aceptada la declaración, se genera la obligación tributaria correspondiente en el área de contribuyentes de rs.ge.
Comprueba los cargos fiscales y el estado de las liquidaciones en el área de usuario de rs.ge. En caso de discrepancias, compara los datos con la declaración presentada. Si el cargo le parece incorrecto, póngase en contacto lo antes posible con el Servicio de Hacienda para que comprueben el cálculo y averigüe cómo rectificar la declaración o impugnar el cargo. No considere que la solicitud constituye por sí sola un motivo automático para aplazar el pago: Antes del 16 de noviembre de 2026, es necesario determinar qué importe debe abonarse y qué medidas prevé la ley en su caso.
El pago se realiza a través de los canales oficiales: sistemas de pago electrónicos y transferencias bancarias, indicando los datos bancarios correctos. Los datos bancarios y las formas de pago disponibles se indican en el área de usuario del contribuyente cuando existe un importe pendiente de pago. Una vez realizado el pago, compruebe que se haya contabilizado: el estado debe actualizarse en el área de usuario.
Cómo pagar el impuesto sobre el patrimonio a través del banco
- Asegúrate de que se haya calculado el impuesto y comprueba el importe en el área de contribuyentes de rs.ge.
- Accede en la aplicación bancaria a la sección de pagos al presupuesto público o de pagos de impuestos.
- Utilice el código de tesorería único 101001000, indicado por la Agencia Tributaria.
- Comprueba el número de identificación fiscal, el importe y los datos del destinatario.
- Confirma la transferencia y guarda el recibo.
- Comprueba que el pago aparezca reflejado en la ficha del contribuyente.
El código 101001000 es el código general de Hacienda para el pago de impuestos. Utilízalo únicamente junto con la identificación correcta del contribuyente y las instrucciones de pago vigentes del banco y de la Agencia Tributaria.
Importante: Guarda el recibo o el comprobante de pago. Lo necesitarás si surge alguna duda sobre la existencia o el importe de la deuda.
Si detecta que el pago se ha realizado con algún error —por ejemplo, si se ha indicado un importe incorrecto o un destinatario erróneo—, póngase en contacto con la Agencia Tributaria: allí existen procedimientos para la rectificación y la compensación de pagos.
Una vez más: La presentación de la declaración y la transferencia del dinero son acciones independientes. La presentación de la declaración sin el pago posterior no exime de las obligaciones fiscales.
Si ya se ha presentado la declaración
Si ha presentado la declaración en años anteriores, es posible que su situación haya cambiado en 2026. A continuación, se exponen algunos casos típicos:
No ha cambiado nada. Si se ha presentado la declaración correspondiente al año 2025 y los datos declarados anteriormente no han variado, el contribuyente tiene derecho a no presentar la declaración correspondiente al año 2026. En ese caso, la Agencia Tributaria calcula el impuesto basándose en los datos de la declaración anterior, teniendo en cuenta la normativa vigente en 2026. Una matización: si en la declaración de 2025 se reflejó una renta familiar correspondiente a 2024 comprendida entre 40 000 y 100 000 lari, en 2026 no se realizará el cálculo automático sobre el patrimonio ordinario: dichos propietarios pasan a pertenecer a la categoría exenta; no obstante, el impuesto sobre bienes inmuebles podría mantenerse. Independientemente del método de cálculo El impuesto debe pagarse dentro del plazo establecido..
El inmueble se vendió. Si un piso u otro inmueble ha pasado a manos de un nuevo propietario, hay que excluirlo de la declaración actual. No obstante, los cargos anteriores correspondientes a dicho inmueble se mantienen; asegúrate de que se hayan abonado.
Ha aparecido un nuevo objeto. Un piso adquirido a lo largo del año se incluye en la declaración teniendo en cuenta el período de tenencia.
Los ingresos han descendido por debajo de los 100 000 lari. Si, al cierre del ejercicio 2025, los ingresos familiares declarados no superan los 100 000 lari y no existen otros motivos para presentar la declaración, la obligación tributaria por el impuesto sobre el patrimonio, salvo el terreno, puede extinguirse. Si ya se ha presentado la declaración anteriormente, compruebe si sigue en vigor la liquidación automática. La Agencia Tributaria ofrece la posibilidad de presentar la declaración a través del portal electrónico. declaración de no presentación de la declaración al cesar en el cargo. Es necesario hacerlo a su debido tiempo; consulte las instrucciones vigentes para el año 2026 en rs.ge.
Ha cambiado la composición de la familia. El divorcio, la mayoría de edad de los hijos, la llegada de un nuevo miembro a la familia… Todo ello influye en el cálculo de los ingresos totales. Es necesario actualizar los datos familiares que figuran en la declaración.
Anteriormente se había declarado el terreno. Si la parcela era de su propiedad a fecha de 1 de abril de 2026, es necesario comprobar si se trata de un terreno sujeto a tributación y si se aplican las exenciones previstas por la ley. Solo tras dicha comprobación se podrá determinar si existe la obligación de pagar el impuesto sobre bienes inmuebles.
Si una declaración presentada anteriormente contenía un error, es posible rectificarla: el Código Fiscal prevé un mecanismo para presentar una declaración rectificada. Conviene consultar el procedimiento de rectificación y los plazos en las aclaraciones vigentes de la Agencia Tributaria.
Errores y responsabilidad
Los errores más comunes al rellenar la declaración se pueden evitar fácilmente si se sabe dónde suelen producirse.
Errores habituales y cómo evitarlos
- Cálculo erróneo de los ingresos familiares. No se han tenido en cuenta las excepciones: ingresos procedentes de microempresas, herencias, donaciones de familiares y el régimen especial para pequeñas empresas. Comprueba cada fuente de ingresos mediante la calculadora oficial.
- Se ha olvidado a uno de los miembros de la familia. Los hijastros no se incluyen en el cálculo. Consulta la composición completa de la familia según el Código Fiscal.
- Pase de acceso a las instalaciones. El garaje, los locales no destinados a vivienda o la parcela no figuran en la declaración. Elabora una lista completa de los bienes con antelación.
- Valor incorrecto de los bienes. Se ha utilizado el precio de compra histórico sin comprobar el valor de mercado de los bienes en la fecha correspondiente al período impositivo en cuestión.
- Periodo incorrecto. La declaración se ha presentado correspondiente a un año incorrecto, o bien el período de tenencia del inmueble se ha calculado de forma errónea.
- El terreno no está delimitado por separado. La parcela se ha incluido en el bloque de bienes ordinarios, sin tener en cuenta su régimen especial ni la fecha de referencia del 1 de abril.
- Se ha presentado la declaración, pero no se ha pagado el impuesto. Recuerda: se trata de dos obligaciones distintas con plazos diferentes.
- Retraso en la presentación. En 2026, la fecha límite es: 2 de noviembre.
Si, tras presentar la declaración, detectas un error, no esperes a recibir una notificación de la administración tributaria. El Código Tributario prevé el derecho a presentar una declaración rectificativa. Es mejor corregir el error por tu cuenta y con antelación.
¿Qué sanciones pueden imponerse por la presentación y el pago fuera de plazo?
El Código Fiscal de Georgia establece responsabilidades distintas por la presentación fuera de plazo de la declaración de impuestos y por el pago fuera de plazo del impuesto.
De conformidad con el artículo 274 del Código Fiscal de Georgia, en caso de retraso en la presentación de la declaración de hasta dos meses, la multa asciende a 5% del importe del impuesto a pagar según la declaración, por cada mes completo o parcial de retraso. El importe total de la multa está limitado a 30% del importe del impuesto indicado. Si el retraso supera los dos meses, la multa asciende al 10% del importe del impuesto. Si el importe del impuesto que figura en la declaración es igual a cero, no se aplica la multa prevista en este artículo.
El artículo 272 establece una multa por el pago atrasado del impuesto: 0,05% del importe pendiente por cada día de retraso.
Ejemplo: si la deuda asciende a 2 000 lari, la penalización, aplicada a un tipo del 0,05%, es de 1 lari al día. En 10 días, el importe ascendería a 10 lari, siempre que el importe de la deuda se mantenga sin cambios.
Las sanciones concretas dependen de la naturaleza de la infracción y de las disposiciones legales aplicables.
Ejemplos para los propietarios
Escenario 1. Propietario de un piso en Batumi
El piso se ha comprado para uso personal, no se alquila. La familia está compuesta por dos personas; los ingresos totales computables para el año 2025 ascienden a 70 000 lari. Dado que los ingresos son inferiores al umbral de 100 000 lari, el piso está exento del impuesto. No es necesario presentar una declaración por este inmueble, siempre que no existan otros bienes sujetos a tributación, incluidos los terrenos. Se puede comprobar que no existe ninguna obligación a través del servicio https://www.rs.ge/PropertyTaxLiability.
Escenario 2. Una familia con un piso en Tiflis
El marido gana 90 000 lari al año y la mujer, 50 000 lari. Los ingresos conjuntos ascienden a 140 000 lari, lo que supera el umbral. El piso, con un valor de mercado de 250 000 lari, debe declararse (o quedará sujeto a la liquidación automática si ya se ha presentado la declaración correspondiente al año 2025 con los mismos datos). Con un tipo impositivo de 0,81 TP415T (ejemplo ilustrativo), el impuesto ascenderá a unos 2 000 lari por año completo. El tipo impositivo real se determina mediante una ordenanza municipal y se calcula mediante la calculadora oficial.
Escenario 3. Propietario extranjero de un piso en Gonio
Un ciudadano de otro país, que reside en el extranjero, obtiene ingresos allí mismo. El piso le pertenece a título personal. La obligación fiscal no puede determinarse únicamente en función de la nacionalidad o la procedencia geográfica de los ingresos: es necesario tener en cuenta la situación fiscal en Georgia y la normativa aplicable a la contabilización de los ingresos extranjeros. Para interactuar con rs.ge se necesitará un número de identificación fiscal georgiano; si es necesario, se puede actuar a través de un representante.
Escenario 4. Propietario de una vivienda y de un terreno
Una familia con unos ingresos de 85 000 lari es propietaria de una vivienda y del terreno adyacente. En el caso de la vivienda, se aplica la exención: los ingresos son inferiores a 100 000 lari. Si el terreno era de su propiedad a fecha de 1 de abril de 2026, es necesario comprobar si se trata de un terreno sujeto a tributación y si se aplican las exenciones previstas por la ley; solo entonces se podrá determinar si existe la obligación de pagar el impuesto sobre bienes inmuebles.
Todos los escenarios son hipotéticos y tienen carácter ilustrativo.
Cómo evitar errores al comprar
Las obligaciones fiscales no surgen en el momento de la venta del piso, sino durante el periodo de propiedad del mismo. Por ello, al comprar un inmueble en Georgia, es aconsejable evaluar de antemano no solo el valor del inmueble, sino también los posibles gastos anuales: «Gastos de mantenimiento de inmuebles en Georgia» incluyen, entre otras cosas, los impuestos.
Hemos comprado un piso en 2026: ¿cuándo hay que presentar la primera declaración de la renta?
Si has comprado un piso en 2026, normalmente se evalúa la obligación de declararlo en la siguiente campaña fiscal, es decir, en 2027. Por regla general, para ello se tienen en cuenta los ingresos familiares de 2026 y el tiempo que has sido propietario del piso durante ese año.
Por ejemplo, has comprado un piso en septiembre de 2026. Si en 2027 tienes que pagar el impuesto sobre bienes inmuebles, para calcularlo habrá que tener en cuenta el periodo de tenencia del inmueble en 2026, en lugar de aplicar automáticamente el impuesto por los 12 meses completos.
Si, junto con el piso, se adquiere una parcela de terreno independiente, comprueba por separado las obligaciones relacionadas con el terreno: en este caso se aplica un procedimiento especial para determinar el período impositivo.
No confundas el año de adquisición del inmueble con el año de presentación de la declaración. En el caso de los bienes inmuebles habituales, se declaran los datos correspondientes al período fiscal anterior, mientras que para los terrenos se aplican normas específicas.
Algunos aspectos prácticos a tener en cuenta a la hora de elegir un inmueble:
- Comprueba el uso registrado del inmueble: tanto los locales residenciales como los no residenciales pueden estar sujetos a impuestos; consulta las particularidades de cada inmueble concreto.
- Si vas a comprar una vivienda, aclara si el terreno forma parte de la operación: esto requiere una comprobación por separado de posibles obligaciones relacionadas con el terreno, con fecha de referencia el 1 de abril.
- Obtenga el número catastral del inmueble y compruebe las características registradas del mismo en el extracto de la Agencia Nacional del Registro Público de Georgia (NAPR). Estos datos le ayudarán a identificar el inmueble a la hora de preparar la declaración y a comprobar sus características antes de la compra.
- Averigua con antelación si se ha realizado una tasación oficial del inmueble.
- Los ingresos procedentes del alquiler de inmuebles pueden estar sujetos al impuesto sobre la renta y, al mismo tiempo, tenerse en cuenta a la hora de calcular la renta familiar total a efectos del impuesto sobre el patrimonio. Se trata de dos obligaciones fiscales independientes, pero los ingresos por alquiler pueden influir en que se supere el umbral de 100 000 lari.
- También conviene comprobar el estado de la vivienda antes de comprarla, para asegurarse de que no existan cargas.
Elige una propiedad inmobiliaria en Georgia teniendo en cuenta los gastos futuros
¿Un piso para vacaciones, para alquilar o para vivir de forma permanente? Responde a unas cuantas preguntas y te buscaremos ofertas que se adapten a tu presupuesto, tus preferencias y los objetivos de tu compra.
Haz el cuestionario y recibe una selección
Lo que es importante recordar
Antes de dar por finalizada la declaración, sigue estos pasos clave:
- Calcula los ingresos familiares totales correspondientes al año 2025 — incluyendo a todos los miembros de la familia y todas las fuentes de ingresos contempladas por la ley.
- Determina si hay bienes sujetos a tributación — piso, casa, inmuebles no residenciales, bienes muebles.
- Comprueba por separado la toma de tierra — La existencia de una parcela sujeta a tributación a fecha de 1 de abril de 2026 genera una obligación independiente.
- Comprueba las fechas: presentación de la declaración — hasta el 2 de noviembre de 2026, el pago del impuesto — hasta el 16 de noviembre de 2026.
- Utiliza rs.ge — el portal oficial de la Agencia Tributaria, la calculadora de impuestos y el servicio de comprobación de obligaciones.
- Guarda los comprobantes — el hecho de haber presentado la declaración y el hecho de haber abonado el impuesto.
También se recomienda consultar impuestos sobre bienes inmuebles en Georgia en el contexto de las demás obligaciones del propietario, para tener una visión completa de los gastos que conlleva la propiedad.
Este material tiene carácter informativo y está actualizado a fecha de 26 de octubre de 2026. Las obligaciones fiscales individuales deben determinarse con arreglo a las disposiciones vigentes del Código Fiscal de Georgia y a las aclaraciones oficiales de la Agencia Tributaria. En caso de duda sobre su situación o el alcance de sus obligaciones, se recomienda consultar a un asesor fiscal cualificado.
 Inmuebles en Montenegro
 Inmuebles en Chipre
 Inmobiliaria en EAU
 Inmuebles en Bali
 Inmuebles en Tailandia
 Inmobiliaria en España
 Inmobiliaria en Arabia Saudí
 Inmobiliaria en Turquía
 Inmobiliaria en Zanzíbar
 +995 551 50 18 84
 hello@residence-estate.ge
 Georgia, Batumi, Sherif Khimshiashvili str. 1, oficina 1204


 Obtener catálogo de objetos TOP-7