
 +995 551 50 18 84


Открыть счёт в грузинском банке, перевести накопления из другой страны или оплатить квартиру в Батуми — в каждой из этих ситуаций банк может попросить объяснить, откуда деньги. Подтверждение происхождения средств в Грузии — это не формальность и не подозрение в нарушении закона. Это стандартная банковская процедура, которая применяется в соответствии с риск-ориентированным подходом ко всем клиентам, включая иностранцев и нерезидентов.
Банк хочет понять не только то, что деньги есть, но и то, каким образом они появились. Одна выписка с балансом, показывающая нужную сумму, часто оказывается недостаточной: специалист по комплаенсу смотрит на источник поступлений, историю движения средств и соответствие заявленной финансовой картине. Этот запрос касается не только крупных инвесторов — он может возникнуть при операции любого размера, если она вызывает вопросы с точки зрения предусмотренных законом оснований или признаков риска.
В этой статье разобрано, какие виды подтверждения существуют, какие документы принимают банки по разным источникам капитала, как выстроить документальную цепочку от получения денег до платежа в Грузии, и что делать, если проверка затянулась или банк запросил дополнительные сведения.
Коротко о главном:
- Грузинские банки проверяют происхождение средств в рамках AML/KYC-процедур — это требование закона, а не инициатива конкретного сотрудника.
- Банки применяют риск-ориентированный подход: дополнительный запрос возможен и при небольшой операции, если возникают предусмотренные законом основания или признаки риска.
- Банк может запросить документы как при открытии счёта, так и при последующих переводах — даже если предыдущие операции прошли без вопросов.
- Для разных источников капитала — зарплата, продажа имущества, дарение, дивиденды — нужны разные документы.
- Подготовить пакет документов лучше до даты платежа, а не после получения запроса от банка.
Основные суммы и правила проверки в Грузии
| Ситуация | Сумма или правило |
|---|---|
| Установление деловых отношений с банком | CDD применяется независимо от суммы |
| Отдельные разовые операции | Свыше 15 000 GEL или эквивалента |
| Отдельные разовые переводы денежных средств | Свыше 3 000 GEL или эквивалента |
| Подозрение в отмывании денег или финансировании терроризма | Проверка независимо от суммы |
| Перемещение наличных через таможенную границу | Свыше 30 000 GEL или эквивалента — обязательное декларирование |
| Перевод денег для покупки квартиры | Проверка зависит от характера операции и риска; отдельного универсального порога освобождения нет |
| Срок банковской AML-проверки | Единого гарантированного срока нет |
| Рассмотрение жалобы финансовой организацией | Один месяц по процедуре NBG |
Пороги 15 000 и 3 000 GEL относятся к установленным законом категориям операций и основаниям применения превентивных мер, а не к гарантированным лимитам переводов без проверки. Правила таможенного декларирования наличных регулируются отдельно.
Зачем подтверждать происхождение денег
Грузинские банки обязаны соблюдать требования по противодействию отмыванию денег и финансированию терроризма — AML/CFT (Anti-Money Laundering / Countering the Financing of Terrorism). Каждый банк при этом проводит процедуру KYC — Know Your Customer, «знай своего клиента». Её суть — убедиться, что деятельность клиента и характер его операций понятны банку и не несут неприемлемых рисков.
Конкретная форма проверки называется customer due diligence (CDD) — надлежащая проверка клиента. Стандартная CDD включает идентификацию и проверку личности клиента, установление цели и предполагаемого характера деловых отношений, а также мониторинг операций. При необходимости банк дополнительно изучает происхождение имущества и денежных средств. В отношении клиентов повышенного риска применяются усиленные превентивные меры — enhanced due diligence (EDD), прямо предусмотренные статьёй 18 закона Грузии о противодействии отмыванию денег. Статья 10 того же закона закрепляет стандартные превентивные меры.
Проверка не ограничивается моментом открытия счёта. Банк вправе задавать вопросы при любом последующем переводе, если операция не соответствует привычному профилю клиента или выходит за рамки заявленного оборота. Успешно проведённая транзакция в прошлом не создаёт автоматического иммунитета для следующей.
На интенсивность проверки влияет не только сумма, но и совокупность факторов: гражданство, налоговое резидентство, страны происхождения и назначения денег, список контрагентов, назначение платежа, связь с Грузией и соответствие операции заявленной цели счёта. При этом статья 11 закона о противодействии отмыванию денег устанавливает конкретные основания применения превентивных мер, включая пороги для отдельных видов разовых операций и переводов. Эти пороги не означают, что банк не проверяет операции на меньшие суммы — при наличии иных предусмотренных законом оснований или признаков риска проверка возможна вне зависимости от суммы.
Три вида подтверждений
Банки используют три понятия, которые часто путают, хотя они описывают разные вещи.
| Что проверяют | Что хочет узнать банк | Пример подтверждения |
|---|---|---|
| Источник дохода (source of income) | Из чего складываются регулярные поступления клиента | Трудовой договор и справка о зарплате, декларация ИП |
| Источник конкретных средств (source of funds) | Откуда именно взялась сумма в данной операции | Договор продажи квартиры, выписка о зачислении |
| Происхождение капитала (source of wealth) | Как клиент сформировал своё общее финансовое состояние | Документы о многолетней деятельности, накоплениях, инвестициях |
Эти три понятия не всегда совпадают. Человек может иметь стабильный зарплатный доход (source of income), но отправить в Грузию деньги от продажи унаследованной квартиры (source of funds), при этом владея значительными накоплениями из нескольких источников (source of wealth). Банк может интересоваться всеми тремя уровнями, только одним или двумя — в зависимости от масштаба операции и профиля клиента. Приведённая классификация отражает полезное практическое разграничение, а не обязательный единый стандарт всех грузинских банков.
Какие документы принимают банки
Единого универсального списка документов, обязательного для всех банков и всех операций, не существует. Каждый банк определяет требования самостоятельно, исходя из своей внутренней политики, профиля риска клиента и характера операции. Статья 21¹ закона Грузии о деятельности коммерческих банков закрепляет обязанность банка понимать личность и деятельность клиента, оценивать риски при обслуживании — это основание для запроса сведений, необходимых для идентификации клиента, изучения его деятельности и оценки рисков в соответствии с законодательством.
Приведённая ниже таблица описывает типичную документальную логику по основным источникам средств. Конкретные требования к формату, сроку выдачи и нотариальному заверению необходимо уточнять у банка.
Документы по источникам средств
| Источник денег | Документы об основании получения | Документы о движении средств | Что банк может уточнить |
|---|---|---|---|
| Зарплата и регулярные накопления | Трудовой договор, справка о доходах, налоговые декларации | Выписки по счёту за период накопления | Соответствие накопленной суммы задекларированному доходу за указанный срок |
| Доход ИП и фрилансера | Договоры с клиентами, счета и акты, декларации о доходах | Выписки по расчётному или личному счёту | Регулярность поступлений, наличие или отсутствие налоговой регистрации |
| Доход от бизнеса и дивиденды | Решение о выплате дивидендов, финансовая отчётность компании, устав | Выписка о зачислении дивидендов на счёт | Связь между компанией, бенефициаром и переводимой суммой |
| Продажа квартиры, дома или участка | Договор купли-продажи, документы о праве собственности | Выписка о поступлении средств от покупателя | Страна регистрации сделки, соответствие суммы рыночной стоимости |
| Продажа другого значимого имущества | Договор купли-продажи, оценочный документ при необходимости | Выписка о зачислении суммы | Тип актива, обоснование цены |
| Наследство | Свидетельство о наследстве, нотариальные документы | Выписка о зачислении на счёт наследника | Источник средств у наследодателя при крупных суммах |
| Дарение от родственника | Договор дарения, подтверждение родства | Выписка о переводе от дарителя | Происхождение средств у самого дарителя |
| Проценты по депозиту и инвестиционный доход | Договор с банком или брокером, отчёт о доходах | Выписки о начислении процентов или выплате дохода | Источник первоначального капитала, размещённого на депозите |
| Возврат ранее предоставленного займа | Договор займа, расписка или иное подтверждение | Выписка о возврате суммы | Первоначальное движение денег при выдаче займа |
| Пенсионные выплаты | Справка о назначении пенсии, решение пенсионного фонда | Выписки о регулярных зачислениях | Страна назначения пенсии, тип пенсионной программы |
Как должна выглядеть банковская выписка
При подготовке выписки для подтверждения происхождения средств желательно проверить, что документ содержит:
- имя владельца счёта и сведения о банке;
- период, за который сформирована выписка;
- валюту и реквизиты счёта в предусмотренном банком объёме;
- даты, суммы и назначения операций;
- данные, позволяющие сопоставить поступления с договорами и другими подтверждениями;
- остатки или движение средств, необходимые для объяснения происхождения переводимой суммы.
Скриншот текущего баланса не всегда заменяет полноценную выписку с историей операций. Уточните, принимает ли грузинский банк электронный PDF из интернет-банка или требует документ с дополнительным подтверждением подлинности.
Не редактируйте суммы и строки операций в оригинальной банковской выписке. Если необходимо пояснить отдельные транзакции, лучше приложить самостоятельное сопроводительное объяснение.
Для подтверждения происхождения средств банк может запросить как документы, объясняющие основание их получения, так и выписки, отражающие фактическое движение денег. Важно понимать разницу между этими двумя типами. Документ об основании (договор, свидетельство, решение) подтверждает, что у клиента было законное право получить деньги. Выписка о движении подтверждает, что деньги фактически поступили на счёт и какой путь прошли дальше. Одного договора дарения или свидетельства о наследстве нередко оказывается недостаточно — банк может захотеть убедиться, что средства реально зачислились и как попали на счёт, с которого планируется перевод.
Сценарий А. Покупатель накапливал деньги из зарплаты несколько лет. Здесь ключевой вопрос — соответствие между заявленным доходом и итоговой накопленной суммой. Понадобится подтверждение занятости и уровня зарплаты (трудовой договор, справка от работодателя), налоговые декларации или аналогичные документы, а также банковские выписки, из которых видно, как постепенно формировался остаток. Если накопления хранились на нескольких счетах или переводились между ними, каждый этап должен быть задокументирован.
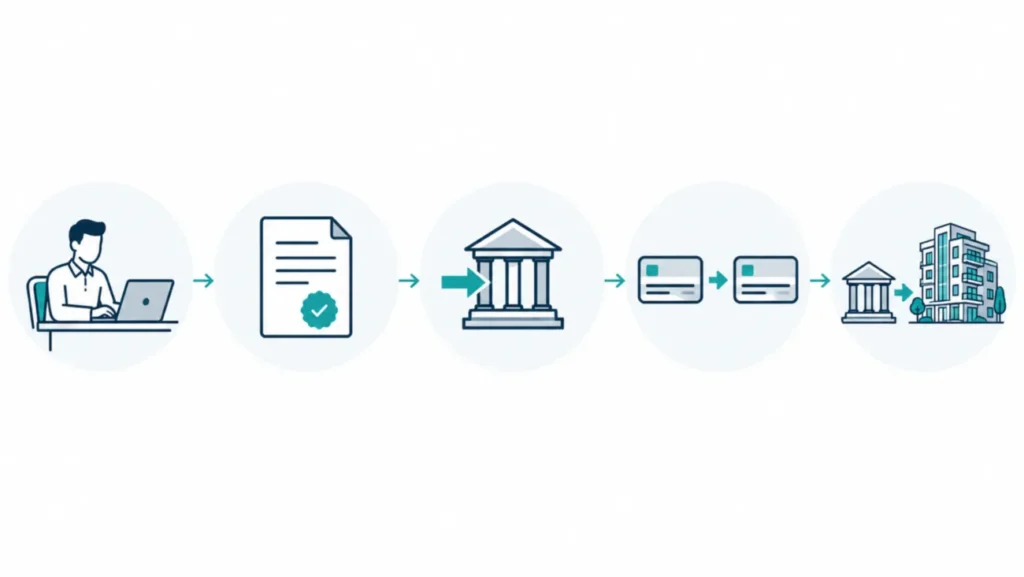
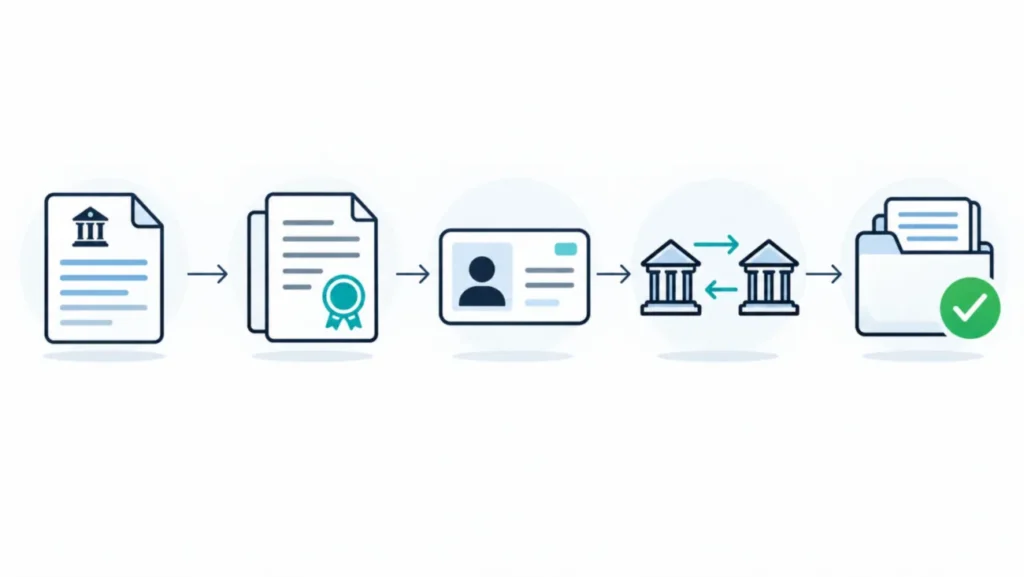
Сценарий Б. Покупатель продал квартиру за рубежом и планирует купить жильё в Батуми. Здесь цепочка выглядит так: документы о праве собственности на проданный объект → договор купли-продажи → выписка о зачислении денег от покупателя → перевод суммы на счёт, с которого пойдёт платёж в Грузию. Если между продажей и переводом прошло время, а деньги перемещались по нескольким счетам, каждое звено нужно подтвердить отдельной выпиской.
Сценарий В. Часть суммы от предпринимательства, часть — по договору дарения. Смешанное происхождение требует отдельного документального обоснования для каждого компонента. Важно, чтобы сумма от бизнеса подтверждалась финансовыми документами компании или ИП, а подарок — договором дарения и выпиской о переводе от дарителя. Банк при этом может спросить не только о дарителе как физическом лице, но и об источнике средств у самого дарителя, если сумма значительная.
Как подтвердить движение денег
Банку нередко нужно понять не только то, откуда деньги появились изначально, но и каким путём они попали на конкретный счёт, с которого планируется операция. Документальная прослеживаемость движения средств — важная часть проверки происхождения денег, позволяющая банку составить целостную картину.
Рассмотрим типовую последовательность. Человек продал квартиру в другой стране: покупатель перевёл деньги на его счёт в иностранном банке. Затем часть суммы была переведена на другой собственный счёт — например, в другой валюте. Оттуда ушёл международный SWIFT-перевод в Грузию. Для подтверждения этой последовательности полезно подготовить следующие документы:
- Договор купли-продажи и выписка о зачислении от покупателя — первое звено.
- Банковская выписка с первого счёта, подтверждающая исходящий перевод, — второе звено.
- Выписка со второго счёта, подтверждающая получение и отправку в Грузию, — третье звено.
- Подтверждение международного перевода (SWIFT-уведомление, платёжное поручение с назначением платежа) — последнее звено перед зачислением.
Отдельного внимания заслуживают несколько частых ситуаций. При конвертации валюты сумма в выписках будет отличаться от исходной: банк принимает это во внимание, но разницу лучше объяснить заранее. Если деньги поступали несколькими траншами, каждый из них должен быть прослеживаем. При использовании промежуточных счетов (например, брокерского или электронного кошелька) к цепочке добавляется ещё один документ.
Принципиальное различие: перевод со своего счёта и оплата третьим лицом — это разные ситуации с точки зрения комплаенса. Если деньги отправляет не сам клиент, а другой человек или компания, банк захочет понять природу этих отношений и источник средств у плательщика.
Для иллюстрации: если покупатель отправляет в грузинский банк 80 000 долларов, это условная сумма, не являющаяся нормативным порогом проверки. Банк может запросить документы и при меньшей сумме, и при большей — исходя из конкретного профиля клиента и характера операции.
Ключевой принцип: необъяснённые разрывы в документальной истории денег могут стать причиной дополнительных вопросов со стороны банка. Цепочка от первоначального источника дохода или события (продажа, наследство, накопление) до момента, когда деньги оказались готовы к отправке, должна быть последовательно подтверждена документами.
Проверка нерезидентов в Грузии
Для иностранных клиентов банки применяют те же требования KYC, что и для резидентов. Статус нерезидента учитывается в совокупной оценке риска наряду со страной проживания, характером деятельности, целью счёта и другими факторами — и сам по себе не означает обязательного применения усиленных мер.
Bank of Georgia и TBC Bank — крупные коммерческие банки Грузии. Сравнивать их внутреннюю политику по степени строгости не следует: требования варьируются в зависимости от типа счёта, профиля клиента и характера операций.
При работе с нерезидентом банк, как правило, интересуется:
- гражданством и налоговым резидентством — особенно если страна входит в списки повышенного риска;
- видом деятельности — наёмный сотрудник, ИП, владелец бизнеса, пенсионер;
- регулярностью и размером дохода — чтобы оценить соответствие планируемых операций;
- предполагаемым оборотом по счёту — обычно банк просит указать ожидаемый диапазон при открытии счёта;
- контрагентами и странами движения денег — особенно при международных переводах;
- целью открытия счёта — покупка недвижимости, хранение сбережений, расчёты с местными контрагентами;
- экономической связью с Грузией — владение недвижимостью, вид на жительство, местный бизнес, регулярное пребывание в стране.
Например, покупатель квартиры в Батуми может объяснить цель счёта следующим образом: оплата приобретаемой недвижимости, последующие расчёты с управляющей компанией и получение арендного дохода. Такое объяснение формирует понятный финансовый профиль, соответствующий заявленной цели.
Точный период банковских выписок зависит от операции и обстоятельств клиента — его необходимо уточнять у банка. Требования к нотариальному заверению, апостилю и переводу документов, а также к языку подаваемых материалов следует уточнять у конкретного банка: они могут отличаться даже для разных видов документов.
Подробный порядок открытия счёта и перечень базовых документов для нерезидентов описаны в отдельном материале: «Открытие банковского счёта в Грузии: пошаговая инструкция«.
Происхождение средств при покупке недвижимости
Покупка квартиры в Батуми, Тбилиси или Гонио — операция, при которой крупная международная транзакция пересекается с требованиями банковского комплаенса. Документы о происхождении капитала лучше готовить заблаговременно — до даты планируемого платежа, а не после того, как перевод уже завис на проверке.
Как оплатить квартиру в Грузии: порядок действий
- Определите источник денег. Зафиксируйте, из каких средств будет оплачена квартира: накопления, продажа имущества, дивиденды, дарение или заём.
- Соберите подтверждающие документы. Подготовьте договоры, справки, налоговые документы и банковские выписки, которые объясняют происхождение суммы.
- Выберите способ расчёта. Уточните у продавца или застройщика, возможен ли прямой перевод из иностранного банка либо удобнее использовать собственный счёт в Грузии.
- Согласуйте операцию с банками. До отправки крупной суммы уточните у отправителя и получателя возможность проведения платежа, реквизиты, валюту и потенциальные дополнительные документы.
- Проверьте условия договора. Сверьте получателя, сумму, валюту, сроки платежа, порядок подтверждения оплаты и последствия банковской задержки.
- Отправьте платёж. Укажите назначение, соответствующее договору, и сохраните банковское подтверждение.
- Проверьте зачисление. Получите от продавца подтверждение поступления необходимой суммы. Само платёжное поручение не всегда доказывает окончательное зачисление.
- Завершите оформление сделки. Действуйте согласно договору и применимому порядку регистрации права собственности.
Предварительная проверка документов банком не является гарантией исполнения будущего платежа. Условия перевода и возможность его проведения могут измениться до фактического зачисления.
Банк отправителя и банк получателя работают независимо и могут задавать вопросы одновременно. Банк отправителя проверяет, соответствует ли операция профилю клиента и законодательству страны своей регистрации. Грузинский банк-получатель применяет собственные процедуры AML и может запросить дополнительные документы даже после того, как перевод уже принят к исполнению.
Схема движения денег имеет значение. Перевод на собственный грузинский счёт даёт покупателю больше контроля: деньги поступают на подконтрольный ему счёт, а оттуда уже можно рассчитываться с продавцом. При прямом переводе продавцу из иностранного банка цепочка короче, но в назначении платежа необходимо чётко указать, к какой сделке относится платёж. При переводе застройщику важно сверить реквизиты с договором и убедиться, что в назначении указаны номер договора и объект.
В какой валюте переводить деньги за квартиру
При покупке недвижимости в Грузии важно различать валюту, в которой указана стоимость объекта, валюту договора и валюту фактического платежа. Грузинский лари является законным платёжным средством на территории страны, при этом законодательство предусматривает отдельные исключения и специальные правила. Поэтому допустимую валюту расчётов следует уточнять применительно к конкретной сделке.
Перед переводом согласуйте с продавцом и банком валюту платежа, реквизиты получателя, применяемый курс конвертации и порядок определения окончательной суммы. Если деньги переводятся в иностранной валюте с последующей конвертацией, необходимо учитывать разницу между официальным курсом Национального банка и коммерческим курсом банка.
Сравнить условия обмена можно через официальный сервис Национального банка Грузии.
Какой способ оплаты выбрать
| Способ | Преимущества | Что учитывать |
|---|---|---|
| Прямой перевод продавцу из иностранного банка | Не требуется промежуточное зачисление на собственный грузинский счёт | Проверка банками, реквизиты, комиссии, подтверждение зачисления |
| Перевод на собственный счёт в Грузии | Удобнее контролировать остаток и последующие платежи | Открытие счёта не гарантировано; возможны проверки входящего и исходящего переводов |
| Оплата застройщику несколькими траншами | Можно распределить платежи по договорному графику | Каждый транш может проверяться отдельно |
| Платёж от родственника или компании | Возможен при надлежащем правовом основании | Банки могут запросить сведения о плательщике и происхождении его денег |
| Оплата с использованием заёмных средств | Позволяет использовать предусмотренное договором финансирование | Потребуются документы по займу или кредиту; условия зависят от кредитора и сделки |
Выбор способа оплаты следует согласовать с участвующими банками и продавцом до наступления срока платежа. Ни один способ не гарантирует отсутствие AML-проверки.
Жилые комплексы в Грузии

 Батуми, район Багратиони
 от 36.69м²



Сколько стоит международный перевод денег в Грузию
Расходы на перевод могут включать комиссию банка-отправителя, удержания банков-посредников, комиссию банка-получателя и потери при конвертации валюты. Итоговая сумма зависит от выбранных банков, валюты, маршрута и условий платежа.
Национальный банк Грузии предоставляет официальный сервис сравнения тарифов коммерческих банков. В официальном сервисе Национального банка Грузии для отдельных банков и услуг указан тариф стандартного исходящего международного SWIFT-перевода в долларах США — 0,2% от суммы, минимум 15 и максимум 500 USD. Это пример конкретных тарифных условий, а не стоимость любого международного перевода в Грузию. При получении денег из-за рубежа необходимо отдельно проверять комиссии отправителя, банков-посредников и банка-получателя.
Перед отправкой средств следует проверить актуальный тариф конкретного банка, возможные удержания посредников и сумму, которая должна поступить продавцу.
При оплате несколькими траншами — распространённой схеме при покупке у застройщика — каждый платёж должен соответствовать графику из договора. Основной комплект документов о происхождении средств желательно подготовить заранее. При этом каждый последующий платёж может потребовать дополнительной проверки, обновлённых выписок или новых пояснений, даже если предыдущие транши были успешно проведены.
Оплата с участием третьего лица — когда за покупателя платит родственник, супруг, другой человек или компания — требует отдельного пояснения. Банк может запросить документы, подтверждающие основание платежа, отношения между плательщиком и покупателем, а также происхождение средств у плательщика. Состав документов зависит от конкретной договорной конструкции и требований участвующих банков: это может быть договор дарения, подтверждение полномочий плательщика или иной документ, объясняющий основание платежа.
Принципиальный момент, который нередко упускают: договор купли-продажи квартиры объясняет, на что потрачены деньги, но не объясняет, откуда они взялись у покупателя. При проверке банк может отдельно оценивать назначение платежа и происхождение средств. Государственная регистрация права собственности и банковская проверка происхождения средств — самостоятельные процедуры с разными правовыми основаниями. Успешная регистрация недвижимости не гарантирует, что банк одобрит соответствующий платёж.
Документы при оплате недвижимости
| Способ оплаты | Документы по сделке | Возможные дополнительные подтверждения | Основной риск |
|---|---|---|---|
| Покупка у застройщика | Предварительный договор или иной договор с застройщиком в соответствии с правом Грузии, платёжный график | Документы о регистрации застройщика, разрешение на строительство | Расхождение между суммой в договоре и фактическим переводом |
| Покупка на вторичном рынке | Договор купли-продажи, выписка из реестра на объект | Оценочный отчёт при нестандартной цене | Несоответствие рыночной стоимости объекта и заявленной суммы |
| Оплата через собственный счёт в Грузии | Договор купли-продажи, платёжное поручение | Документы об открытии счёта, подтверждение источника суммы | Задержка зачисления при международном переводе |
| Перевод продавцу из иностранного банка | Договор с реквизитами продавца, подтверждение перевода | Назначение платежа с привязкой к договору | Блокировка перевода банком-корреспондентом |
| Оплата несколькими траншами | График платежей из договора, подтверждения каждого перевода | Оригиналы предыдущих платёжных уведомлений | Дополнительная проверка связанных платежей и их соответствия условиям договора |
| Оплата через родственника или третье лицо | Договор купли-продажи, документ, объясняющий основание платежа и отношения между сторонами | Подтверждение источника средств у плательщика | Необходимость объяснять происхождение средств у третьего лица |
Что предусмотреть в договоре, если банк задержит перевод
Банковская проверка может продолжаться дольше, чем покупатель предполагал при согласовании сделки. Поэтому до подписания договора стоит отдельно обсудить с продавцом порядок действий при задержке международного платежа.
В договоре желательно согласовать:
- момент, когда платёж считается исполненным: отправка поручения или фактическое поступление средств;
- порядок подтверждения оплаты;
- последствия удержаний банковских комиссий;
- возможность изменения срока оплаты по письменному соглашению;
- действия сторон, если банк отказал в проведении платежа;
- последствия просрочки, условия возврата аванса и судьбу задатка.
Условия о продлении сроков и возврате денег должны быть согласованы сторонами и соответствовать применимому законодательству. Сам факт банковской проверки не означает автоматического освобождения покупателя от ответственности за просрочку.
Организация платежа связана с пониманием того, как работают переводы в Грузию: об этом подробнее в материале «Как перевести деньги в Грузию для покупки недвижимости«. Полный порядок приобретения недвижимости иностранцем — в отдельном руководстве «Как купить недвижимость в Грузии«.
Планируете покупку квартиры в Грузии? Подбирать объект стоит с учётом не только цены и района, но и порядка оплаты, сроков платежей и документов по сделке. Подобрать недвижимость с The Residence.
Сложные источники средств
При наличных накоплениях, семейных переводах, операциях с виртуальными активами и других сложных источниках средств банк может запросить дополнительные документы, подтверждающие основание получения денег и историю их движения.
Наличные и семейные переводы
Наличные деньги сложнее всего вписать в документальную цепочку. Банк не видит их движения по счетам — только факт внесения. Ввоз наличных через границу с таможенной декларацией подтверждает лишь то, что купюры были задекларированы при пересечении границы — но не то, каким образом деньги были заработаны или получены. Это два разных вопроса, и декларации для ответа на второй недостаточно. Если наличные долго хранились вне банковской системы, банк может спросить, откуда они взялись изначально.
Сколько наличных можно ввезти в Грузию
При перемещении через таможенную границу Грузии наличных денег, чеков и определённых ценных бумаг на общую сумму свыше 30 000 GEL или эквивалента в иностранной валюте требуется обязательное декларирование.
При таможенном оформлении наличных и ценных бумаг, подлежащих декларированию, могут потребоваться документы, подтверждающие их происхождение и назначение. Поэтому перед поездкой стоит подготовить не только сведения о сумме, но и документы, объясняющие источник денег.
Декларирование не является доказательством законного происхождения денег. При последующем внесении наличных на банковский счёт банк может отдельно запросить документы о том, каким образом средства были получены.
Перед поездкой следует проверить актуальные таможенные правила как Грузии, так и страны вывоза денег. Ограничения и требования к декларированию могут различаться.
Семейные переводы и дарение — распространённая практика, особенно среди покупателей, которым родители или супруги помогают с оплатой недвижимости. Банк может запросить документ, подтверждающий основание передачи денег. Кроме того, он может заинтересоваться происхождением средств у самого дарителя — особенно если сумма значительная. Одного факта родства и доброй воли дарителя оказывается недостаточно.
При смешанном происхождении суммы — зарплата за несколько лет плюс дарение плюс продажа имущества — необходимо документально подтвердить каждый компонент и объяснить, как они сложились в итоговую сумму. Попытка представить всё единым накоплением «из разных источников» без конкретики, как правило, вызывает дополнительные вопросы.
Криптовалюта и другие активы
Возможность зачисления средств, полученных от операций с виртуальными активами, зависит от политики конкретного банка и обстоятельств операции. До конвертации и перевода следует уточнить у банка требования к подтверждению истории приобретения, владения и продажи активов, а также к документам от биржи или другого поставщика услуг.
Банк может запросить сведения об истории приобретения и продажи виртуальных активов, их конвертации и последующем движении средств. В зависимости от политики банка и оценки риска это может включать историю операций с биржи, подтверждение личности пользователя на платформе и выписку о конвертации.
Санкционный контроль проводится наряду с AML/KYC и является отдельным направлением банковского комплаенса. Применимость ограничений зависит от конкретного санкционного режима, участников операции, банков и маршрута перевода. Если клиент или его контрагенты находятся под международными санкциями, или если маршрут перевода проходит через юрисдикции с ограничениями, операция может быть заблокирована вне зависимости от наличия всех остальных документов.
Сложные ситуации с происхождением средств
| Ситуация | Почему возникают вопросы | Как подготовиться |
|---|---|---|
| Длительные наличные накопления | Нет банковского следа формирования суммы | Подготовить документы об источнике доходов за период накопления |
| Семейное дарение | Происхождение средств у дарителя неизвестно банку | Документ о дарении + документы о доходах дарителя |
| Криптовалюта | Для оценки происхождения средств банку может потребоваться дополнительная история операций с виртуальными активами и документальное подтверждение их конвертации | Заранее уточнить у банка возможность зачисления; подготовить историю операций с платформы и документы о конвертации |
| Деньги с нескольких счетов | Переводы между несколькими собственными счетами требуют сопоставления операций и подтверждения принадлежности счетов клиенту | Выписки по каждому счёту с указанием источника каждого поступления |
| Перевод от юридического лица | Непонятна природа выплаты физическому лицу | Договор, решение об оплате, документы о связи с компанией |
| Доход из страны с ограничениями | Повышенный риск юрисдикции, возможны санкционные вопросы | Консультация юриста или специалиста по комплаенсу до перевода |
Важное предупреждение: формальное дробление платежей и намеренное усложнение маршрута движения денег не заменяют законное подтверждение их происхождения и не снижают вероятность проверки — они, напротив, могут её усилить. Банк оценивает всю картину целиком, а не каждый перевод в отдельности.
Если банк запросил дополнительные документы
Получить запрос от комплаенс-службы — не означает оказаться под подозрением. Это стандартная рабочая процедура, при которой банк уточняет информацию, необходимую для принятия решения. Дополнительный запрос сам по себе не является обвинением и не означает отказа.
Возможны три принципиально разные ситуации, и порядок действий в каждой из них отличается.
Первая: банк запросил дополнительные документы до проведения операции. В этом случае документы можно подготовить до отправки средств, что позволяет избежать части рисков, связанных с задержкой уже инициированного перевода. Важно уточнить у банка точный перечень необходимых материалов, а не просто предоставить всё, что есть под рукой.
Вторая: перевод находится на проверке, зачисление задержано. Деньги ушли, но ещё не поступили на счёт получателя. В этом случае необходимо выйти на связь с банком-отправителем и уточнить доступный статус платежа и перечень действий, необходимых со стороны отправителя или получателя. Сроки в такой ситуации индивидуальны и зависят от участвующих сторон.
Как узнать, где находится международный перевод
Если банк отправителя подтвердил исполнение платёжного поручения, но деньги не поступили получателю, запросите у банка идентификатор платежа UETR (Unique End-to-End Transaction Reference) и доступное подтверждение отправки.
UETR — уникальный идентификатор международного платежа, позволяющий банкам отслеживать его прохождение через SWIFT. Он состоит из 36 символов и используется в соответствующих платёжных сообщениях.
Порядок действий:
- Запросите у банка-отправителя подтверждение исполнения платежа и его UETR.
- Попросите проверить текущий статус перевода и наличие запросов от банков-посредников.
- Передайте получателю или его банку необходимые реквизиты и идентификатор для поиска платежа.
- Если перевод отклонён или возвращён, уточните причину в пределах информации, которую банк вправе раскрыть, и порядок возврата средств.
- До повторной отправки выясните, что именно препятствовало предыдущему платежу.
UETR помогает отслеживать международный перевод, но не отменяет банковскую AML-проверку и не гарантирует зачисления средств.
Третья: банк отказал в операции или уведомил о прекращении обслуживания. Это наиболее сложная ситуация. Часть причин банк вправе не раскрывать по закону. При отказе в обслуживании клиент может уточнить доступную информацию о принятом решении и воспользоваться процедурой подачи жалобы в банк. Если вопрос не урегулирован — обратиться в подразделение защиты прав потребителей Национального банка Грузии. Согласно опубликованной Национальным банком Грузии процедуре, финансовая организация обязана рассмотреть жалобу клиента и предоставить ответ в течение одного месяца. Этот срок не означает гарантированного разрешения спора в пользу клиента или завершения рассмотрения отдельного обращения в Национальный банк. Подача жалобы не гарантирует отмены отказа, принятого на законных основаниях.
Практический порядок действий при любом из этих сценариев:
- Уточнить у банка точный перечень недостающей информации или документов.
- Связаться с банком исключительно по официальным каналам — через личный кабинет, официальную электронную почту или отделение.
- Подготовить все подтверждения, которые устраняют конкретный пробел в документальной цепочке.
- Если в документах есть несоответствия (разные суммы из-за конвертации, смена имени, различные написания), дать письменное объяснение.
- Уточнить актуальный статус платежа у банка-отправителя и банка-получателя.
- При необходимости — обратиться за юридической или налоговой консультацией, особенно если ситуация связана со сложным источником средств или санкционными вопросами.
Не следует рассчитывать на то, что предоставление документов автоматически приведёт к положительному решению или разблокировке в конкретные сроки. Банк принимает решение самостоятельно.
Как подготовиться к банковской проверке
Заблаговременно подготовленные документы помогают снизить риск задержки из-за неполноты сведений, но не исключают дополнительных проверок или отказа. Нежелательно связывать дату крупного авансового платежа с нереалистичными сроками: если банк запросит документы, их сбор может занять несколько дней или недель, а срок по сделке уже горит.
Практический чек-лист для подготовки:
- Определить первоначальный источник капитала — зарплата, бизнес, продажа имущества, наследство, дарение или комбинация.
- Собрать документы об основании получения денег — договор, решение, свидетельство или справка, подтверждающая право на получение суммы.
- Подготовить выписки, показывающие движение суммы — от источника до счёта, с которого будет осуществлён перевод.
- Проверить совпадение имён, дат и реквизитов во всех документах: расхождения в написании имени или разница в датах часто становятся причиной дополнительных вопросов.
- Определить назначение и маршрут перевода — на собственный грузинский счёт или напрямую продавцу, разовый или частями.
- Уточнить у банка требования к формату документов — нужен ли апостиль, заверенный перевод, нотариальное удостоверение.
- Согласовать сроки банковской операции со сроками сделки — заложить запас на проверку.
- Сохранить оригиналы и защищённые электронные копии всех ключевых документов.
Для иллюстрации того, как может выглядеть нейтральное пояснение о происхождении средств: «Переводимая сумма сформирована из накоплений заработной платы за период с [год] по [год] (подтверждается трудовым договором, справками работодателя и банковскими выписками), а также из средств, полученных от продажи квартиры в [стране] в [году] (подтверждается договором купли-продажи и выпиской о зачислении).» Это не готовый шаблон для банка — каждый банк формулирует запрос по-своему, — но именно такая структура объяснения является понятной и удобной для специалиста по комплаенсу.
Главное правило подготовки: основные документы о происхождении средств желательно подготовить до принятия договорных обязательств с фиксированными сроками оплаты. Это поможет заранее выявить возможные пробелы и согласовать порядок платежа с банком.
Планируете купить квартиру в Грузии? Подберём объекты под ваш бюджет, город и предпочтительный график оплаты. Ответьте на несколько вопросов и получите персональную подборку недвижимости.
Что важно учесть перед переводом
Подготовка документов о происхождении денег — самостоятельная и полноценная часть планирования любой крупной международной финансовой операции. Особенно это касается покупки недвижимости, где сроки платежей зафиксированы в договоре и не всегда поддаются переносу.
Три фактора, которые реально влияют на результат: прозрачность источника капитала — банку должна быть понятна вся история происхождения суммы; последовательность документального подтверждения — цепочка от источника до грузинского счёта не должна содержать необъяснённых разрывов; заблаговременное уточнение условий банка — требования конкретной кредитной организации к формату, сроку и составу документов лучше знать до отправки денег, а не после.
The Residence работает с покупателями недвижимости в Батуми, Тбилиси, Гонио и других локациях Грузии и помогает ориентироваться в процессе выбора объекта и организации сделки — в части, которая входит в компетенцию агентства. Вопросы банковского комплаенса, налогового резидентства и юридического сопровождения решаются со специалистами соответствующих профилей.
Материал отражает общие правила по состоянию на октябрь 2026 года и не заменяет индивидуальную консультацию банка, юриста или налогового специалиста. Актуальные требования уточняйте непосредственно в банке и у профильных консультантов. Надзорная политика Национального банка Грузии в части AML/CFT описана в официальных материалах регулятора.
 Недвижимость в Черногории
 Недвижимость на Кипре
 Недвижимость в ОАЭ
 Недвижимость на Бали
 Недвижимость в Таиланде
 Недвижимость в Испании
 Недвижимость в Саудовской Аравии
 Недвижимость в Турции
 Недвижимость в Занзибаре
 +995 551 50 18 84
 hello@residence-estate.ge
 Грузия, Батуми, ул. Шерифа Химшиашвили, дом 1, офис 1204


 Получить каталог ТОП-7 объектов